Overwaarde van je huis: wat het is en wat je ermee kunt
Typ minimaal 2 tekens. Je doorzoekt alleen deze gids.
Overwaarde is het verschil tussen de marktwaarde van je huis en de hypotheek die er nog op rust. Over die overwaarde betaal je geen inkomstenbelasting, ook niet als je verkoopt, maar zodra het geld op je rekening staat telt het mee in box 3 boven het heffingsvrij vermogen van 59.357 euro per persoon in 2026. Je kunt de overwaarde opnemen via een hogere hypotheek, meenemen naar je volgende huis of laten zitten en aflossen. Koop je binnen drie jaar opnieuw, dan bepaalt de bijleenregeling hoeveel van je nieuwe hypotheek nog aftrekbaar is.
- € 0 2026 belasting over de overwaarde van je eigen woning
- € 59.357 2026 heffingsvrij vermogen per persoon in box 3
- 3 jaar 2026 zo lang telt je eigenwoningreserve na verkoop mee
- 100% 2026 maximale hypotheek ten opzichte van de woningwaarde
- 37,56% 2026 maximaal tarief waartegen hypotheekrente aftrekbaar is
Gecontroleerd op augustus 2026
Wat de overwaarde van je huis precies is
De overwaarde van een huis is het verschil tussen de marktwaarde van de woning en de hypotheekschuld die er nog op rust. Is je huis 450.000 euro waard en staat er nog 260.000 euro open, dan heb je 190.000 euro overwaarde. Hoe je die waarde vervolgens inzet, meeneemt of juist laat staan, staat in het overzicht over overwaarde en aflossen.

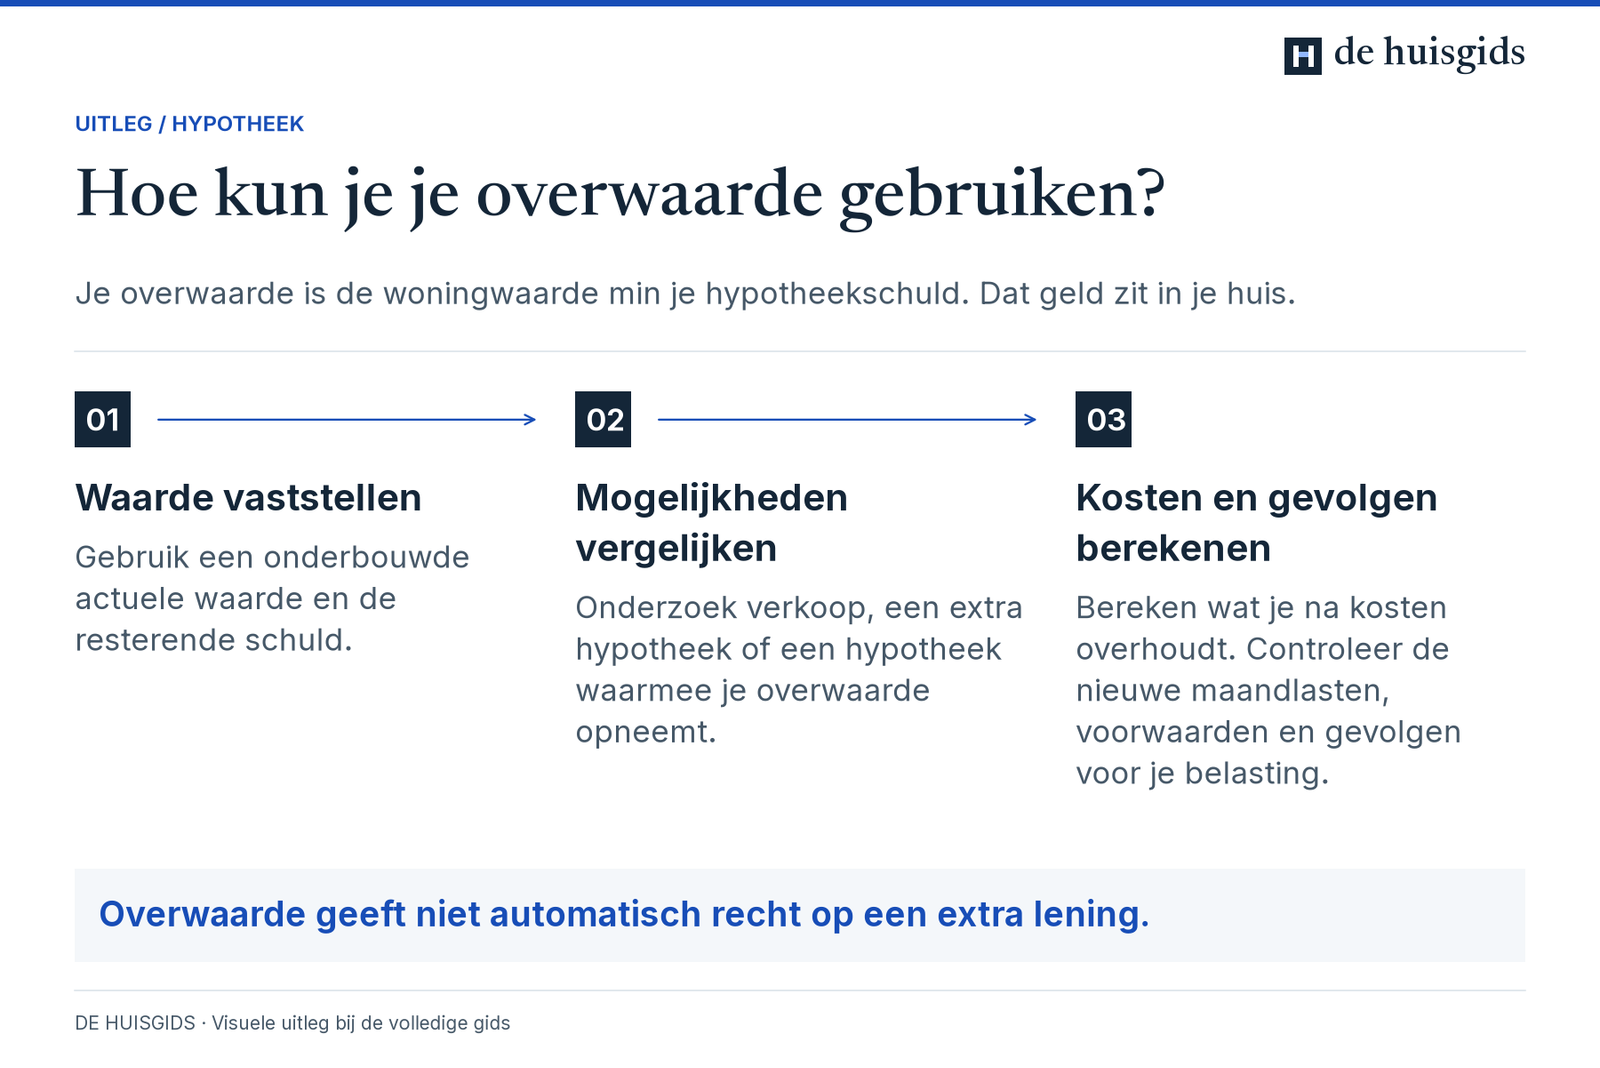
Overwaarde geeft niet automatisch recht op een extra lening.
Lees de volledige uitleg bij deze afbeelding
Je overwaarde is de woningwaarde min je hypotheekschuld. Dat geld zit in je huis.
Waarde vaststellen: Gebruik een onderbouwde actuele waarde en de resterende schuld.
Mogelijkheden vergelijken: Onderzoek verkoop, een extra hypotheek of een hypotheek waarmee je overwaarde opneemt.
Kosten en gevolgen berekenen: Bereken wat je na kosten overhoudt. Controleer de nieuwe maandlasten, voorwaarden en gevolgen voor je belasting.
Overwaarde geeft niet automatisch recht op een extra lening.
Zolang je zelf in het huis woont is overwaarde papieren vermogen. Het zit in de stenen en niet op je rekening. Er zijn maar twee momenten waarop het echt geld wordt: bij de verkoop van de woning, of bij een opname waarbij je je hypotheek verhoogt en de overwaarde dus terugleent.
Voor de som gebruik je de marktwaarde, niet de WOZ-waarde van je huis. De WOZ geldt per 1 januari van het jaar ervoor en loopt op een stijgende markt achter op wat een koper vandaag betaalt. Een eerste inschatting maak je met de gids over wat je huis waard is, en je kunt de waarde ook opzoeken op postcode en huisnummer.
Aan de andere kant van de streep staat je restschuld. Die haal je niet uit je oude hypotheekakte maar uit het meest recente jaaroverzicht of uit je online dossier, want bij een annuïtaire of lineaire hypotheek daalt hij elke maand. Zet je beide bedragen in de rekenhulp voor je overwaarde, dan zie je meteen wat er onder de streep overblijft.
Overwaarde ontstaat op twee manieren, meestal tegelijk: je huis wordt meer waard en je schuld wordt kleiner. Wie alleen een aflossingsvrij leningdeel heeft, bouwt uitsluitend overwaarde op via de waardestijging. Wie in een vlakke markt zit maar wel aflost, bouwt haar juist alleen op via de aflossing.
| Waar je de woningwaarde vandaan haalt | Wat het is | Kosten | Waarvoor bruikbaar |
|---|---|---|---|
| WOZ-beschikking van de gemeente | Modelmatige waarde per 1 januari van het vorige jaar | Gratis | Grove indicatie, niet voor een geldverstrekker |
| Online woningwaardecalculator | Schatting op basis van verkoopcijfers in de buurt | Gratis | Eerste beeld om zelf mee te rekenen |
| Waardebepaling door een verkoopmakelaar | Inschatting van de haalbare vraagprijs | Gratis en vrijblijvend | Oriëntatie op verkoop, niet voor de bank |
| Hybride taxatie | Modelwaarde die een taxateur controleert | Duidelijk onder een volledig rapport | Hypotheekverhoging tot ongeveer 90 procent van de waarde |
| Volledig taxatierapport | Bezoek ter plaatse door een erkend taxateur | Ongeveer € 500 | Elke aanvraag bij een geldverstrekker |
Gecontroleerd op tarieven en marktgemiddelden 2026
Een gemiddelde overwaarde bestaat niet als bruikbaar getal: hij hangt vrijwel volledig af van je aankoopjaar en je aflosvorm. Wie in 2013 kocht en annuïtair aflost heeft doorgaans een veelvoud van iemand die in 2022 kocht en een deel aflossingsvrij financierde. Reken daarom met je eigen twee bedragen en niet met een landelijk cijfer.
Wat je met de overwaarde van je huis kunt doen
De vraag wat je met de overwaarde van je huis kunt doen valt uiteen in twee routes. Je verkoopt de woning en krijgt het bedrag uitbetaald, of je blijft wonen en leent een deel van de waarde terug. Die tweede route levert geld op dat je met rente terugbetaalt, en dat verschil bepaalt de hele afweging.
Blijven wonen en toch geld uit je huis halen kan op drie manieren: je verhoogt je bestaande hypotheek, je sluit een tweede hypotheek af, of je sluit je hele hypotheek over naar een hoger bedrag. Welke route de goedkoopste is en wat de voorwaarden zijn, staat in de gids over overwaarde opnemen. Herfinancieren is hetzelfde als die derde route: je hele lening gaat opnieuw op de schop, inclusief nieuwe rente en nieuwe kosten.
Twee grenzen bepalen hoeveel je kunt benutten. Je totale hypotheek mag sinds 2018 niet boven 100 procent van de woningwaarde uitkomen, met als wettelijke uitzondering energiebesparende voorzieningen: daarvoor mag een geldverstrekker tot 106 procent gaan. Daarnaast toetst hij de nieuwe maandlast opnieuw aan de financieringslastnormen uit de Tijdelijke regeling hypothecair krediet, waarvoor het Nibud jaarlijks het advies levert. Wat je op je huidige inkomen kunt dragen, zie je met de rekenhulp voor je maximale hypotheek.
Wie de overwaarde uit de stenen wil halen zonder inkomenstoets op de gewone normen, komt uit bij een opeethypotheek of verzilverhypotheek. De schuld loopt daar juist op in plaats van af. Welke vormen er zijn en wat ze kosten, staat in de gids over het verzilveren van je overwaarde.
De vierde mogelijkheid krijgt weinig aandacht en is vaak de verstandigste: niets doen. Overwaarde die blijft zitten kost niets, groeit mee met de markt en verlaagt bij een volgende aanvraag je renteopslag omdat de verhouding tussen lening en woningwaarde gunstiger wordt.
| Manier om overwaarde te gebruiken | Wanneer je het geld hebt | Wat het kost | Rente aftrekbaar? |
|---|---|---|---|
| Bestaande hypotheek verhogen | Vier tot acht weken na de aanvraag | Taxatie, advies en soms notaris en Kadaster | Alleen bij een woningdoel en verplicht aflossen |
| Tweede hypotheek | Vier tot acht weken na de aanvraag | Idem, plus doorgaans een hogere rente door de tweede rang | Alleen bij een woningdoel en verplicht aflossen |
| Oversluiten naar een hoger bedrag | Na het passeren van de nieuwe akte | Volledige set kosten en mogelijk boeterente | Alleen bij een woningdoel en verplicht aflossen |
| Opeethypotheek of verzilverhypotheek | In een keer of als maandelijkse uitkering | Rente die je niet betaalt maar bij de schuld komt | Nee |
| Verkopen en goedkoper terugkopen | Bij de overdracht van beide woningen | Verkoopkosten en kosten koper | Bijleenregeling verlaagt de aftrekbare schuld |
| Verkopen en gaan huren | Bij de overdracht | Verkoopkosten, daarna huur en box 3 | Niet van toepassing |
| Laten staan en aflossen | Niet, het blijft in de stenen | Niets | Niet van toepassing |
Gecontroleerd op augustus 2026
Overwaarde opnemen is lenen, geen spaarpot leeghalen. Elke 10.000 euro die je opneemt kost bij 4 procent rente als aanname en dertig jaar annuïtair ongeveer 48 euro bruto per maand, driehonderdzestig maanden lang. Daalt de huizenmarkt daarna, dan slinkt je buffer terwijl de schuld gewoon blijft staan.
Betaal je belasting over de overwaarde van je huis?
De Belastingdienst kan de overwaarde van je eigen woning niet belasten: Nederland kent geen vermogenswinstbelasting op het huis waarin je zelf woont. De waardestijging blijft dus onbelast, ook op het moment dat je verkoopt. Wie zoekt op belasting over de overwaarde van een huis in 2026, vindt daarom terecht dat de winst zelf buiten schot blijft.
Wat er wel gebeurt, gebeurt daarna. Staat de opbrengst op de eerstvolgende 1 januari nog op je rekening, dan telt ze mee in box 3. Boven het heffingsvrij vermogen van 59.357 euro per persoon in 2026, en 118.714 euro voor fiscale partners samen, betaal je 36 procent over een forfaitair rendement dat de Belastingdienst per categorie vaststelt.
Neem je overwaarde op in plaats van te verkopen, dan komt de fiscus langs de andere kant binnen. De rente op het opgenomen bedrag is alleen aftrekbaar als het geld naar je eigen woning gaat en je dat leningdeel in maximaal dertig jaar annuïtair of lineair aflost, in 2026 tegen hoogstens 37,56 procent. De precieze voorwaarden staan in de gids over hypotheekrenteaftrek bij een verhoging.
Geef je de overwaarde weg of laat je haar na, dan gelden de gewone vrijstellingen. Aan een kind mag je in 2026 6.908 euro belastingvrij schenken, en bij overlijden is de kindvrijstelling voor de erfbelasting 26.230 euro (2026). Alle fiscale routes op een rij staan in de gids over belasting over de overwaarde van je huis.
| Situatie | Belasting over de overwaarde? | Wat er wel speelt in 2026 |
|---|---|---|
| Je woont in het huis en verkoopt niet | Nee | Eigenwoningforfait van 0,35 procent over de WOZ-waarde tot € 1.350.000 |
| Je verkoopt met winst | Nee over de winst zelf | De opbrengst telt vanaf 1 januari mee in box 3 |
| Je koopt binnen drie jaar een nieuw huis | Nee | De bijleenregeling verlaagt je aftrekbare hypotheek |
| Je neemt overwaarde op via je hypotheek | Nee | Rente alleen aftrekbaar bij een woningdoel, maximaal 37,56 procent |
| Je zet het geld op een spaarrekening | Nee | Box 3 boven € 59.357 per persoon, tarief 36 procent |
| Je schenkt een deel aan je kind | Je kind betaalt schenkbelasting | Vrijstelling € 6.908 per kind per jaar |
| Je laat de woning na | Je erfgenamen betalen erfbelasting | Kindvrijstelling € 26.230 |
| Je verhuist naar een verpleeghuis | Nee | Na twee jaar verhuist de woning naar box 3 |
Gecontroleerd op tarieven en vrijstellingen 2026
Vermogen in box 3 raakt meer dan alleen je aanslag. Huurtoeslag, zorgtoeslag en de eigen bijdrage voor zorg kijken naar hetzelfde vermogen. Wie verkoopt en gaat huren, kan daardoor toeslagen kwijtraken die de lagere woonlasten deels opeten.
Huis verkopen met overwaarde: zo verloopt de afrekening
Bij de verkoop van een huis met overwaarde regelt de notaris de hele afwikkeling. Hij vraagt bij je geldverstrekker een aflosnota op, betaalt daarmee de hypotheek af uit de koopsom en maakt wat overblijft aan jou over. Je hoeft dus zelf niets af te lossen: de aflossing van je hypotheek loopt bij verkoop altijd via de notaris.
Boeterente bij verkoop van je huis komt in de praktijk zelden voor. Vrijwel alle geldverstrekkers hebben in hun voorwaarden staan dat vervroegd aflossen wegens verkoop van de woning boetevrij is. Dat is geen wet maar contract, dus kijk het na in je voorwaarden voordat je de opbrengst inrekent.
Wat er wel altijd van de opbrengst afgaat, zijn de royementskosten. Het doorhalen van je hypotheekinschrijving bij het Kadaster kost bij de notaris 150 tot 400 euro in 2026. Hoe dat doorhalen werkt lees je bij royement, en wanneer je een oude inschrijving juist wel of niet moet laten royeren staat in de gids daarover.
De uitbetaling volgt kort na het passeren. Zodra de notaris de akte heeft ingeschreven bij het Kadaster en heeft gecontroleerd dat er geen beslagen zijn, staat je overwaarde meestal binnen enkele werkdagen op je rekening. Je overwaarde laten uitbetalen vraagt verder niets van je: geef vooraf het juiste rekeningnummer door en controleer de nota van afrekening.
Heb je je huis verkocht maar nog geen nieuwe woning, dan staat dat bedrag gewoon op je rekening en is het vrij besteedbaar. Twee dingen lopen dan door: de peildatum van box 3 op 1 januari, en de eigenwoningreserve die drie jaar blijft staan. Wat je met dat geld doet in de tussentijd, bepaalt vooral hoeveel van je volgende hypotheek nog aftrekbaar is.
| Post op de nota van afrekening | Wat het is | Bedrag in 2026 |
|---|---|---|
| Verkoopprijs | Het bedrag uit de koopovereenkomst | Volgens de akte |
| Aflossing van de hypotheek | De aflosnota die de notaris opvraagt | Je actuele restschuld |
| Boeterente | Vergoeding voor vervroegd aflossen | Meestal € 0 bij verkoop, controleer je voorwaarden |
| Royementskosten | Doorhalen van de inschrijving bij het Kadaster | € 150 tot € 400 |
| Makelaarscourtage | Honorarium van je verkoopmakelaar | Ongeveer 1 procent van de verkoopprijs |
| Verrekening van ozb, rioolheffing en vve-bijdrage | Naar rato van de dagen tot de overdracht | Enkele tientjes tot enkele honderden euro's |
| Wat overblijft | Je overwaarde | Binnen enkele werkdagen op je rekening |
Gecontroleerd op augustus 2026
Moet je de overwaarde in je nieuwe huis stoppen?
Nee, verplicht is het niet. Er bestaat geen regel die voorschrijft dat je de overwaarde van je oude woning in je nieuwe huis steekt. Kies je ervoor de overwaarde niet in het nieuwe huis te steken, dan is een deel van je nieuwe hypotheekrente niet meer aftrekbaar. Die regel heet de bijleenregeling.
De Belastingdienst noteert je verkoopwinst als eigenwoningreserve. Je rekent hem uit als verkoopprijs min verkoopkosten min de eigenwoningschuld die je aflost. Die reserve blijft drie jaar staan en verlaagt het bedrag waarover je bij je volgende woning rente mag aftrekken.
Het rekenwerk is eenvoudig: je maximale aftrekbare eigenwoningschuld is de koopsom van het nieuwe huis plus de aankoopkosten, min je eigenwoningreserve. Leen je meer, dan valt de rente over dat meerdere buiten de aftrek en verhuist dat leningdeel naar box 3. De volledige rekenregels en de uitzonderingen staan in de gids over hypotheekaftrek.
Je overwaarde investeren in de nieuwe woning is daarmee fiscaal de gunstigste route, en wie haar niet investeert ruilt aftrek in voor beschikbaar geld. Dat kan een verdedigbare keuze zijn, bijvoorbeeld om een buffer aan te houden of een dure lening af te lossen.
Bij een nieuw huis kopen met je bestaande hypotheek speelt daarnaast de verhuisregeling. Vrijwel elke geldverstrekker laat je je huidige rente en resterende rentevaste periode meenemen naar de nieuwe woning. Je rente meenemen naar je nieuwe huis loont vooral als je een lage rente hebt vastgezet; heb je juist een hoge rente, dan kun je beter opnieuw beginnen.
Koop je eerst en verkoop je later, dan zit je overwaarde nog vast op het moment dat je de nieuwe woning moet betalen. Een overbruggingskrediet vult dat gat tot de overdracht van je oude huis, en de geldverstrekker rekent daarbij meestal met een deel van de verwachte opbrengst in plaats van het volle bedrag.
| Wat je na de verkoop doet | Gevolg voor je renteaftrek |
|---|---|
| Je brengt de volledige overwaarde in bij het nieuwe huis | Volledige aftrek over de resterende hypotheek |
| Je brengt een deel in en houdt de rest achter | Rente over het achtergehouden deel is niet aftrekbaar |
| Het nieuwe huis is goedkoper dan je eigenwoningreserve | Geen aftrekbare eigenwoningschuld, je financiert feitelijk met eigen geld |
| Je verbouwt de nieuwe woning met de overwaarde | De verbouwing verhoogt je eigenwoningschuld, de reserve gaat er nog steeds af |
| Je koopt pas na drie jaar opnieuw | De reserve is vervallen, volledige aftrek is weer mogelijk |
| Je gaat huren | Geen bijleenregeling, het geld valt in box 3 |
Gecontroleerd op regels 2026
Het niet-aftrekbare deel is niet alleen maar nadeel. Zo'n schuld verhuist naar box 3 en verlaagt daar je vermogensgrondslag boven de schuldendrempel van 3.800 euro per persoon in 2026. Dat helpt alleen als je vermogen boven het heffingsvrij vermogen uitkomt.
Huis afbetalen of niet: wat je overwaarde daarmee doet
Elke euro die je aflost, verandert in overwaarde. Je vermogen blijft gelijk, maar het verhuist van je spaarrekening naar de stenen en is daarmee veel lastiger terug te halen. Dat is de kern van de vraag of een huis aflossen verstandig is: het rendement is zeker, de beschikbaarheid verdwijnt.
De rekensom zelf is kort. Reken je met 4 procent rente als aanname en met het maximale aftrektarief van 37,56 procent in 2026, dan is je netto rente 2,50 procent, en dat is het rendement dat aflossen risicovrij oplevert. Levert je spaarrekening minder op, dan wint aflossen. Zit je met je vermogen boven het heffingsvrij vermogen van 59.357 euro per persoon in 2026, dan komt daar de box 3-heffing bij en schuift de balans verder richting aflossen.
Bij volledig aflossen komt er een extra post in beeld. Zonder eigenwoningschuld blijft het eigenwoningforfait staan als bijtelling bij je inkomen, en de aftrek wegens geen of kleine eigenwoningschuld compenseert daar in 2026 nog 71,867 procent van. Bij een WOZ-waarde van 450.000 euro is het forfait 1.575 euro; na die aftrek blijft er 443 euro over dat bij je inkomen wordt geteld. Die compensatie wordt sinds 2019 afgebouwd en gaat vanaf 2026 met 4,8 procentpunt per jaar omlaag, tot ze op 1 januari 2041 verdwijnt.
Of je huis helemaal afbetalen slim is, hangt dus af van je rente, je spaarrente, je vermogen en je behoefte aan een buffer. De volledige afweging met boetevrije ruimte en rekenvoorbeelden staat bij extra aflossen op je hypotheek. Het tegengeluid, met de situaties waarin aflossen juist geld kost, lees je bij hypotheek aflossen als slecht idee.
Houd voordat je aflost een buffer apart voor onverwachte uitgaven, en los eerst af op leningen met een hogere rente dan je hypotheek. Afgeloste hypotheekruimte terughalen kan alleen door opnieuw te lenen, met advieskosten, een taxatie en een nieuwe inkomenstoets.
Je huis opeten: overwaarde als aanvulling op je pensioen
Je huis opeten betekent dat je de waarde van je woning stukje bij beetje omzet in besteedbaar inkomen. Dat kan met een lening die oploopt, met een uitkering per maand, of door te verkopen en goedkoper te gaan wonen. De term klinkt onheilspellender dan hij is: je gebruikt vermogen dat je al hebt.
Aanbieders van verzilverhypotheken hanteren doorgaans een minimumleeftijd van 55 of 60 jaar, en hoe ouder je bent hoe meer je mag opnemen ten opzichte van de woningwaarde. Bij dit soort producten betaal je vaak geen maandlast; de rente wordt bij de schuld opgeteld, waardoor die schuld elk jaar sneller groeit. Welke varianten er zijn en wat ze in de praktijk kosten, staat in het overzicht van de hypotheekvormen en hypotheekregels.
Overwaarde in je pensioen stoppen kan niet zomaar. Je kunt de opbrengst wel in een lijfrente storten en die inleg aftrekken, maar alleen binnen je jaarruimte, en die hangt af van je inkomen en je pensioenopbouw. Wie eerder wil stoppen met werken, gebruikt de overwaarde meestal simpelweg als spaarpot om de jaren tot de AOW mee te overbruggen, met de box 3-heffing als kostenpost.
Bij opname in een verzorgingshuis of verpleeghuis werkt het anders dan veel mensen denken. Je woning blijft na de opname nog maximaal twee jaar in box 1 met renteaftrek, mits ze leeg staat en je haar niet verhuurt. Daarna verhuizen de woning en de schuld naar box 3, en telt het saldo mee voor de eigen bijdrage.
Het CAK kijkt naar je inkomen en vermogen van twee jaar eerder. Van het vermogen boven 36.952 euro voor een alleenstaande of 73.904 euro met partner telt 4 procent mee als extra inkomen (2026). De hoge eigen bijdrage loopt in 2026 op tot maximaal 3.061,80 euro per maand, dus overwaarde die naar box 3 is verhuisd kan de bijdrage flink verhogen.
| Manier om je huis op te eten | Hoe het geld komt | Waar je op let |
|---|---|---|
| Verzilverhypotheek of opeethypotheek | Bedrag ineens of maandelijkse uitkering | De rente wordt bijgeschreven, de schuld groeit door |
| Overwaarde opnemen met een gewone hypotheek | Bedrag ineens | Je krijgt er een maandlast bij en een inkomenstoets |
| Verkopen en gaan huren | Volledige overwaarde bij de overdracht | Huur stijgt jaarlijks, vermogen raakt je toeslagen |
| Verkopen en kleiner terugkopen | Het verschil tussen beide woningen | Kosten koper en verhuiskosten gaan er nog af |
| Verkopen aan de kinderen en terughuren | Bij de overdracht | Zakelijke prijs en huur nodig, anders ziet de fiscus een schenking |
Gecontroleerd op augustus 2026
Bij een opeethypotheek waarbij de rente wordt bijgeschreven, groeit de schuld met rente op rente. Bij 5 procent verdubbelt een opgenomen bedrag in ongeveer veertien jaar, en dat gaat rechtstreeks af van de erfenis. Reken daarom altijd door hoe groot de schuld is als je vijftien of twintig jaar ouder bent.
Overwaarde verdelen bij een scheiding of het einde van een relatie
Over de overwaarde van een huis na een scheiding betaal je geen belasting: het is vermogen dat je verdeelt, geen inkomen dat je verdient. Wat er te verdelen valt, is de verkoopprijs of de getaxeerde waarde min de hypotheek, min de kosten die bij de afwikkeling horen.
Wie waarop recht heeft, volgt uit het eigendom en uit wat je hebt afgesproken. Bij een huwelijk in gemeenschap van goederen is het meestal fiftyfifty. Bij een samenlevingscontract kijkt de notaris naar de eigendomsverhouding in de leveringsakte en naar wat jullie over de inbreng hebben vastgelegd, en dat is lang niet altijd een gelijke verdeling.
Blijft een van beiden in het huis wonen, dan koopt die de ander uit. De lening die je afsluit om het aandeel van je ex in de gezamenlijke woning te verwerven, hoort bij je eigen woning: de rente is aftrekbaar zolang je dat deel annuïtair of lineair aflost in maximaal dertig jaar. Inkopen in het huis van je partner werkt hetzelfde, alleen dan koop je een aandeel bij in plaats van uit.
Twee dingen worden vaak vergeten. De eigenwoningreserve wordt per persoon vastgesteld, dus wie zijn deel van de overwaarde meekrijgt en later koopt, loopt zelf tegen de bijleenregeling aan. En bij het overdragen van een aandeel in de woning is soms overdrachtsbelasting verschuldigd; bij de verdeling van een huwelijksgemeenschap meestal niet, bij samenwoners hangt het af van de vorm waarin jullie de woning bezitten. Laat de notaris dat naast jullie akte leggen voordat je tekent.
Zo bepaal je wat je met je overwaarde doet
Zes stappen van je actuele cijfers naar een keuze die je kunt onderbouwen.
-
Bepaal de marktwaarde van je woning
Begin met een schatting op basis van recente verkopen in je buurt en van de gids over de taxatiewaarde van een huis. Gaat het om een echte aanvraag, dan wil de geldverstrekker een taxatierapport zien en is jouw schatting niet genoeg.
-
Zoek je actuele restschuld op
Pak het meest recente jaaroverzicht of log in bij je geldverstrekker en noteer per leningdeel het openstaande bedrag, de rente en de einddatum van de rentevaste periode. Bij een aflossingsvrij deel staat het bedrag nog op de oorspronkelijke hoofdsom.
-
Reken de overwaarde uit
Trek de restschuld van de marktwaarde af, dan heb je het bedrag waar het om gaat. De overwaarde-rekenhulp doet het rekenwerk en laat meteen zien hoeveel er binnen de grens van 100 procent van de woningwaarde te lenen valt.
-
Kies je doel voordat je een route kiest
Verbouwen, verduurzamen, een ex uitkopen, een kind helpen of inkomen aanvullen: het doel bepaalt of de rente aftrekbaar is en of het bedrag zichzelf deels terugverdient. Geld dat in de woning terugkomt, werkt anders dan geld dat je opmaakt.
-
Vergelijk de routes op maandlast en kosten
Zet verhogen, een tweede hypotheek, oversluiten en verkopen naast elkaar op netto maandlast, eenmalige kosten en de looptijd van de schuld. Vraag bij elke offerte ook wat er met de rente op je bestaande leningdelen gebeurt.
-
Check de fiscale gevolgen en leg alles vast
Ga na of je een eigenwoningreserve hebt, of de rente aftrekbaar is en wat het bedrag in box 3 doet. Bewaar de facturen van een verbouwing, want de Belastingdienst kan vragen om aan te tonen dat het opgenomen bedrag naar de woning is gegaan.
Maximale hypotheek
Vul je bruto inkomen in en zie een eerlijke indicatie van je maximale hypotheek, met de knoppen waaraan je kunt draaien. Open de volledige maximale hypotheek
Check dit voordat je iets met je overwaarde doet
Doorgerekend: zo pakt het uit
40.000 euro opnemen voor een verbouwing
Stel, je huis is 450.000 euro waard en er staat nog 260.000 euro hypotheek op. Je overwaarde is dan 190.000 euro, en je totale hypotheek mag tot 450.000 euro oplopen. Je neemt 40.000 euro op voor een nieuwe keuken en betere isolatie, dus het geld gaat naar de eigen woning.
Dat leningdeel los je annuïtair af in dertig jaar. Bij 4 procent rente als aanname kost het 191 euro bruto per maand. In het eerste jaar betaal je daarover ongeveer 1.590 euro rente. Trek je af tegen het maximale tarief van 37,56 procent in 2026, dan krijg je daar ongeveer 597 euro van terug, zo'n 50 euro per maand; valt je inkomen in de eerste schijf, tot 38.883 euro, dan is het tarief 35,75 procent en houd je minder over. Netto kost de opname in dit voorbeeld dus ongeveer 141 euro per maand.
Daar komen eenmalige kosten bij. Reken op een taxatie van ongeveer 500 euro en advieskosten, en als er een nieuwe hypotheekakte nodig is nog eens ongeveer 704 euro voor notaris en Kadaster (2026). Past de verhoging binnen je bestaande inschrijving, dan blijven die laatste kosten weg. Over dertig jaar betaal je in totaal ongeveer 68.800 euro terug voor die 40.000 euro, bruto gerekend.
Verkopen met 230.000 euro overwaarde en weer kopen
Stel, je verkoopt je huis voor 480.000 euro en er staat nog 245.000 euro eigenwoningschuld op. Van de opbrengst gaan de makelaarscourtage van 1 procent, dus 4.800 euro, en 200 euro royementskosten af. De notaris lost de hypotheek af en maakt 480.000 min 245.000 min 5.000 is 230.000 euro naar je over.
Je eigenwoningreserve is even groot: verkoopprijs min verkoopkosten min eigenwoningschuld, dus 480.000 min 5.000 min 245.000 is 230.000 euro. Die reserve blijft drie jaar staan. Koop je een huis van 520.000 euro, dan is je maximaal aftrekbare hypotheek 520.000 min 230.000 is 290.000 euro, plus de aankoopkosten die je meefinanciert.
Neem je toch 320.000 euro hypotheek en houd je 30.000 euro achter, dan valt de rente over die 30.000 euro buiten de aftrek. Bij 4 procent is dat 1.200 euro rente per jaar waarover je 37,56 procent aftrek misloopt: 451 euro per jaar, ongeveer 38 euro per maand. Daar staat tegenover dat die 30.000 euro schuld in box 3 je grondslag verlaagt boven de drempel van 3.800 euro per persoon in 2026.
Kleiner gaan wonen op je 70e en de overwaarde vrijmaken
Stel, je huis is hypotheekvrij en wordt verkocht voor 450.000 euro. Na 4.500 euro courtage houd je 445.500 euro over. Je koopt een appartement van 300.000 euro; daar komt 2 procent overdrachtsbelasting bij, dus 6.000 euro, plus ongeveer 804 euro voor de leveringsakte en het Kadaster (2026). Het appartement kost je in totaal 306.804 euro en er blijft 138.696 euro vrij vermogen over.
Dat bedrag komt op de eerstvolgende 1 januari in box 3. Boven het heffingsvrij vermogen van 59.357 euro (2026) blijft 79.339 euro grondslag over, ofwel 57,2 procent van je vermogen. Reken je met het voorlopige forfait voor spaartegoeden van 1,28 procent in 2026, dan is het rendement 1.775 euro, waarvan 1.015 euro belast wordt tegen 36 procent: 365 euro belasting per jaar.
De keerzijde zit in de bijleenregeling. Je eigenwoningreserve is 445.500 euro en dus groter dan het nieuwe appartement, waardoor je over een eventuele hypotheek op die woning geen renteaftrek hebt. Wie kleiner gaat wonen met overwaarde, financiert de nieuwe woning fiscaal gezien dus met eigen geld.
Veelgemaakte fouten
Rekenen met de WOZ-waarde in plaats van de marktwaarde
De WOZ geldt per 1 januari van het jaar ervoor en wijkt op een bewegende markt tienduizenden euro's af. Wie zijn overwaarde daarop baseert, komt bij de taxatie voor de aanvraag bedrogen uit en heeft de kosten van die taxatie dan al gemaakt.
De overwaarde als spaargeld zien terwijl je blijft wonen
Zolang je in het huis woont is de overwaarde leenruimte, geen saldo. Elke euro die je eruit haalt komt terug als schuld met rente, meestal voor dertig jaar, en verhoogt je maandlast direct.
De eigenwoningreserve vergeten bij de volgende aankoop
De reserve loopt drie jaar door en verlaagt de hypotheek waarover je rente mag aftrekken. Wie er niet op rekent, ontdekt het pas bij de aangifte en mist dan honderden euro's aftrek per jaar, elk jaar opnieuw.
De verkoopkosten niet van de opbrengst aftrekken
Courtage, royementskosten en de verrekening van gemeentelijke heffingen gaan van de opbrengst af voordat er iets op je rekening staat. Bij een huis van vier ton scheelt dat al snel vijfduizend euro ten opzichte van de som die je op de achterkant van een envelop maakte.
Overwaarde opnemen voor uitgaven die niets opleveren
Een auto of een reis financieren met een hypotheek van dertig jaar betekent dat je jaren na de laatste rit nog betaalt. De rente is dan bovendien niet aftrekbaar, want het geld gaat niet naar de woning.
Alles aflossen zonder buffer
Vermogen in de stenen is niet beschikbaar bij een kapotte cv-ketel of een baanwissel. Terughalen betekent opnieuw lenen, met advieskosten, een taxatie en een inkomenstoets die op latere leeftijd lang niet altijd goed afloopt.
Veelgestelde vragen
Wat is de overwaarde van een huis?
Overwaarde is het verschil tussen de marktwaarde van je woning en de hypotheekschuld die er nog op rust. Is je huis 400.000 euro waard en staat er 250.000 euro open, dan heb je 150.000 euro overwaarde. Zolang je in het huis woont is dat vermogen dat vastzit in de stenen; het wordt pas besteedbaar bij verkoop of door een deel ervan terug te lenen via je hypotheek.
Wat kun je doen met de overwaarde van je huis?
Je kunt haar opnemen via een hogere hypotheek, een tweede hypotheek of een oversluiting, je kunt haar verzilveren met een opeethypotheek, je kunt verkopen en het bedrag laten uitbetalen, of je laat haar staan. Er is geen regel die voorschrijft waar je het geld aan besteedt. De fiscus kijkt alleen mee bij de vraag of de rente aftrekbaar is, en dat is ze alleen bij een bestemming in je eigen woning met verplichte aflossing.
Betaal je belasting over de overwaarde van je huis?
Over de overwaarde zelf niet. Nederland belast de waardestijging van de eigen woning niet, ook niet op het moment dat je verkoopt. Staat de opbrengst op de eerstvolgende 1 januari op je rekening, dan telt ze wel mee in box 3: boven het heffingsvrij vermogen van 59.357 euro per persoon in 2026 betaal je 36 procent over een forfaitair rendement.
Moet je overwaarde in je nieuwe huis stoppen?
Nee, dat is nergens verplicht. De bijleenregeling koppelt er alleen een fiscaal gevolg aan: je eigenwoningreserve verlaagt drie jaar lang het bedrag waarover je rente mag aftrekken. Houd je overwaarde achter, dan mag dat gewoon, maar over het deel dat je extra leent krijg je geen renteaftrek. Na drie jaar vervalt de reserve en is volledige aftrek weer mogelijk.
Wat als je de overwaarde niet in je nieuwe huis stopt?
Dan is de rente over het bedrag boven je maximaal aftrekbare eigenwoningschuld niet aftrekbaar. Bij 30.000 euro extra lenen tegen 4 procent kost dat ongeveer 451 euro aan gemiste aftrek per jaar in 2026. Die schuld verhuist naar box 3, waar hij je vermogensgrondslag verlaagt boven een drempel van 3.800 euro per persoon, dus een deel van het nadeel komt terug.
Mag je de overwaarde van je huis op een spaarrekening zetten?
Ja, na verkoop is het geld vrij besteedbaar en mag het gewoon op je spaarrekening blijven staan. Op de peildatum van 1 januari telt het mee in box 3, waar je boven het heffingsvrij vermogen van 59.357 euro per persoon in 2026 belasting betaalt over een forfaitair rendement. Ook je recht op toeslagen kijkt naar datzelfde vermogen, dus reken dat effect mee.
Kun je overwaarde gebruiken voor de verbouwing van je nieuwe woning?
Dat kan, en het is fiscaal een van de gunstigste bestemmingen. Kosten voor verbouwing of onderhoud van je eigen woning verhogen je eigenwoningschuld, dus over een lening daarvoor mag je rente aftrekken zolang je annuïtair of lineair aflost. Betaal je de verbouwing uit je eigen overwaarde, dan is er geen lening en dus ook geen aftrek, maar ook geen maandlast. Bewaar in beide gevallen de facturen.
Hoeveel overwaarde kun je opnemen?
Twee grenzen bepalen dat. Je totale hypotheek mag niet boven 100 procent van de marktwaarde van de woning uitkomen, met als wettelijke uitzondering energiebesparende voorzieningen tot 106 procent, en je inkomen moet de nieuwe maandlast dragen volgens de financieringslastnormen. Bij een huis van 450.000 euro en een schuld van 260.000 euro is er formeel 190.000 euro ruimte, maar in de praktijk knelt de inkomenstoets meestal eerder, zeker na pensionering.
Je huis opeten, hoe werkt dat?
Je zet de waarde van je woning stap voor stap om in besteedbaar geld. Bij een verzilverhypotheek krijg je een bedrag ineens of een maandelijkse uitkering en wordt de rente bij de schuld opgeteld, zodat je geen maandlast hebt maar de schuld wel groeit. Verkopen en huren of kleiner kopen levert het geld direct op. Aanbieders hanteren doorgaans een minimumleeftijd van 55 of 60 jaar.
Word je eigen huis opgegeten bij opname in een verpleeghuis?
Niet direct, maar via je vermogen wel. Na opname blijft je woning nog maximaal twee jaar in box 1 met renteaftrek, mits ze leeg staat en je haar niet verhuurt. Daarna gaan de woning en de schuld naar box 3. Het CAK telt van het vermogen boven 36.952 euro voor een alleenstaande of 73.904 euro met partner 4 procent mee als extra inkomen (2026), en de hoge eigen bijdrage loopt in 2026 op tot maximaal 3.061,80 euro per maand.
Betaal je boeterente bij verkoop van je huis?
Meestal niet. Vrijwel alle geldverstrekkers hebben in hun voorwaarden staan dat aflossen wegens verkoop van de woning boetevrij is, net als aflossen aan het einde van een rentevaste periode. Dat is contract en geen wet, dus lees je voorwaarden na. Breek je je rentevaste periode open om over te sluiten zonder te verhuizen, dan kan er wel boeterente in rekening worden gebracht.
Is het slim om je huis helemaal af te betalen?
Dat hangt af van de vergelijking tussen je netto hypotheekrente en wat je geld elders opbrengt. Reken je met 4 procent rente als aanname en met het maximale aftrektarief van 37,56 procent in 2026, dan is je netto rente 2,50 procent; levert sparen minder op, dan wint aflossen. Houd er wel rekening mee dat het eigenwoningforfait blijft staan en dat de aftrek wegens geen of kleine eigenwoningschuld, in 2026 nog 71,867 procent, tot 2041 wordt afgebouwd.
Wanneer je een adviseur of vakman inschakelt
Voor het rekenwerk heb je niemand nodig: de waarde en de schuld opzoeken en het verschil nemen kun je zelf, en de maandlast van een opname reken je door met de maandlasten-rekenhulp. Een hypotheekadviseur verdient zijn kosten, meestal tussen de 1.500 en 3.000 euro in 2026, terug zodra er meerdere leningdelen, een eigenwoningreserve of een pensioeninkomen in het spel zijn. Die combinatie loopt in de praktijk zelden vlekkeloos, en een fout in de aftrek werkt jarenlang door.
Bij een verdeling na een scheiding, bij het uitkopen van een mede-eigenaar en bij het verkopen aan je kinderen is de notaris het eerste loket. Die legt de eigendomsverhouding en de afspraken vast en kan zeggen of er overdrachtsbelasting verschuldigd is. Wil je overwaarde schenken of via een lijfrente naar je pensioen brengen, dan is een fiscalist of financieel planner de aangewezen partij, want daar spelen vrijstellingen en jaarruimte die per jaar en per persoon verschillen.
Waar algemene informatie ophoudt: bij de vraag of jouw specifieke lening onder overgangsrecht valt, hoe je eigenwoningreserve precies is vastgesteld en wat een verzilverhypotheek over twintig jaar met je vermogen doet. Vraag in dat gesprek altijd om de som op papier, met de uitkomst na dertig jaar en niet alleen de maandlast van morgen.
Bronnen en controle
- Berekening box 3-inkomen 2026 Belastingdienst geraadpleegd 23 augustus 2026
- Tariefsaanpassing aftrek kosten eigen woning Belastingdienst geraadpleegd 23 augustus 2026
- Hoe werkt het eigenwoningforfait? Belastingdienst geraadpleegd 23 augustus 2026
- Hypotheekrente aftrekken Belastingdienst geraadpleegd 23 augustus 2026
- Vervallen van de eigenwoningreserve Belastingdienst geraadpleegd 23 augustus 2026
- Tijdelijke regeling hypothecair krediet, artikel 5 (versie 1 januari 2026) Overheid.nl geraadpleegd 23 augustus 2026
- Advies hypotheeknormen 2026 Nibud geraadpleegd 23 augustus 2026
- Wlz in 2026: eigen bijdrage en vermogensinkomensbijtelling CAK geraadpleegd 23 augustus 2026
Hypotheektechnisch gecontroleerd 23 augustus 2026
- Alle drie de rekenvoorbeelden nagerekend tot het eindbedrag: annuïteit van 40.000 euro over dertig jaar (191 euro per maand, 68.800 euro totaal), de eerstejaarsrente van 1.590 euro en de nota van afrekening bij verkoop
- Box 3-cijfers 2026 getoetst bij de Belastingdienst (heffingsvrij vermogen 59.357 euro per persoon, forfait banktegoeden 1,28 procent, tarief 36 procent, schuldendrempel 3.800 euro) en de grondslag in het derde voorbeeld herrekend naar 79.339 euro
- De grens van 100 procent van de woningwaarde getoetst aan artikel 5 van de Tijdelijke regeling hypothecair krediet, inclusief de wettelijke uitzondering tot 106 procent voor energiebesparende voorzieningen, en de financieringslastnormen als wettelijke toets onderscheiden van het eigen acceptatiebeleid van de geldverstrekker
- Voorwaarden voor renteaftrek nagelopen: woningdoel, annuïtair of lineair aflossen in maximaal dertig jaar, maximaal aftrektarief 37,56 procent in 2026 tegenover 35,75 procent in de eerste schijf, en de aftrek wegens geen of kleine eigenwoningschuld van 71,867 procent met haar afbouw tot 1 januari 2041
- Eigenwoningreserve en bijleenregeling gecontroleerd op berekening en looptijd van drie jaar, en de tweejaarstermijn voor de eigen woning na opname in een verpleeghuis teruggebracht tot de voorwaarde die er echt geldt: leegstand en geen verhuur
Uitgevoerd door de redactie van dehuisgids.nl aan de hand van de bronnen hierboven. Wij geven algemene informatie en geen persoonlijk advies.
Ons redactionele beleid: hoe we schrijven, controleren en bijwerken
Verder lezen over dit onderwerp
Overwaarde opnemen
Extra aflossen hypotheek
Overwaarde verzilveren
Hypotheek aftrek
Wat is mijn huis waard