Taxatierapport: wat erin staat, wat het kost en hoe snel je het hebt
Typ minimaal 2 tekens. Je doorzoekt alleen deze gids.
Een taxatierapport is het onderbouwde waardeoordeel van een onafhankelijke taxateur over een woning op een vaste peildatum. Je geldverstrekker wil er bijna altijd een, en dan moet het rapport gevalideerd zijn door een controle-instituut. Een gevalideerd rapport voor een doorsnee woning kost in 2026 gemiddeld 500 euro en ligt er meestal binnen een week. De marktwaarde in dat rapport bepaalt hoeveel je maximaal kunt lenen: alles wat je daarboven betaalt, komt uit eigen geld.
- € 500 2026 gemiddelde kosten van een gevalideerd taxatierapport
- 100% 2026 maximale hypotheek ten opzichte van de marktwaarde, 106% bij verduurzaming
- 6 maanden gebruikelijk periode dat geldverstrekkers een rapport accepteren
- 2 tot 5 werkdagen gebruikelijk van opname tot gevalideerd rapport
- 10% NHG-norm 2026 herstelkosten waarboven een bouwkundig rapport nodig is
Gecontroleerd op augustus 2026
Wat een taxatierapport is en waarom je geldverstrekker het wil
Een taxatierapport is het schriftelijke waardeoordeel van een onafhankelijke taxateur over een woning op een vaste peildatum. Dat is de betekenis in één zin: geen technische keuring, geen verkoopadvies van een makelaar, maar een onderbouwde marktwaarde met de vergelijkingen erbij. Het hoort samen met de bouwkundige keuring bij een aankoop tot de twee onderzoeken die vrijwel iedere koper tegenkomt, en het is het enige van de twee waar een geldverstrekker echt op wacht.
Die geldverstrekker leent je geld met het huis als onderpand. Hij wil daarom van iemand zonder belang bij de verkoop horen wat dat onderpand waard is. Zolang dat oordeel er niet ligt, komt er geen bindend hypotheekaanbod. Een taxatierapport voor de hypotheek is dus in de praktijk onvermijdelijk, ook al noemt geen enkele wet het verplicht.
De marktwaarde uit het rapport is een harde grens. Artikel 5 van de Tijdelijke regeling hypothecair krediet zegt dat je hypotheek hoogstens 100 procent van die waarde mag zijn, en alles wat je daarboven voor het huis betaalt leg je uit eigen geld bij. Één uitzondering staat in datzelfde artikel: tref je energiebesparende voorzieningen zoals isolatie, HR++-glas, zonnepanelen of een warmtepomp, dan mag de lening tot 106 procent van de waarde gaan, maar alleen voor die kosten.
Eigen geld heb je ook nodig voor de kosten koper, inclusief de taxatiekosten zelf. Zet die posten naast elkaar met de rekenhulp voor de kosten koper voordat je een bod uitbrengt, want het bedrag aan eigen geld verrast veel kopers.
Een taxatierapport van een woning gaat over waarde, niet over gebreken. De taxateur kijkt naar de onderhoudsstaat omdat die de waarde beïnvloedt, maar hij kruipt niet in de kruipruimte en test geen installaties. Voor dat oordeel is er de bouwtechnische keuring, met een heel andere insteek en een eigen rapport.
Wat er in een taxatierapport staat
Wie een voorbeeld van een taxatierapport openslaat, ziet altijd dezelfde opbouw. Taxateurs werken met één vast model, het Model Taxatierapport Woonruimte, en het validatie-instituut controleert of alle onderdelen gevuld zijn. Daardoor is een taxatierapport van een huis in Groningen op dezelfde manier gerangschikt als een rapport uit Maastricht.

Een bedrag wordt pas bruikbaar met peildatum en onderbouwing.
Lees de volledige uitleg bij deze afbeelding
Controleer de woninggegevens, vergelijkbare verkopen en de datum van de waardering.
Waarde + peildatum: Welk bedrag wordt vastgesteld en voor welk moment?
De woning zelf: Oppervlakte, staat, energielabel en juridische bijzonderheden.
Referentiewoningen: Welke recente verkopen worden gebruikt en hoe verschillen die?
Correcties + aannames: Hoe zijn verschillen en eventuele verbouwplannen in de waarde verwerkt?
Een bedrag wordt pas bruikbaar met peildatum en onderbouwing.
Dit is een leeswijzer, geen taxatierapport of waardebepaling. Vraag toelichting als gegevens of referenties niet kloppen.
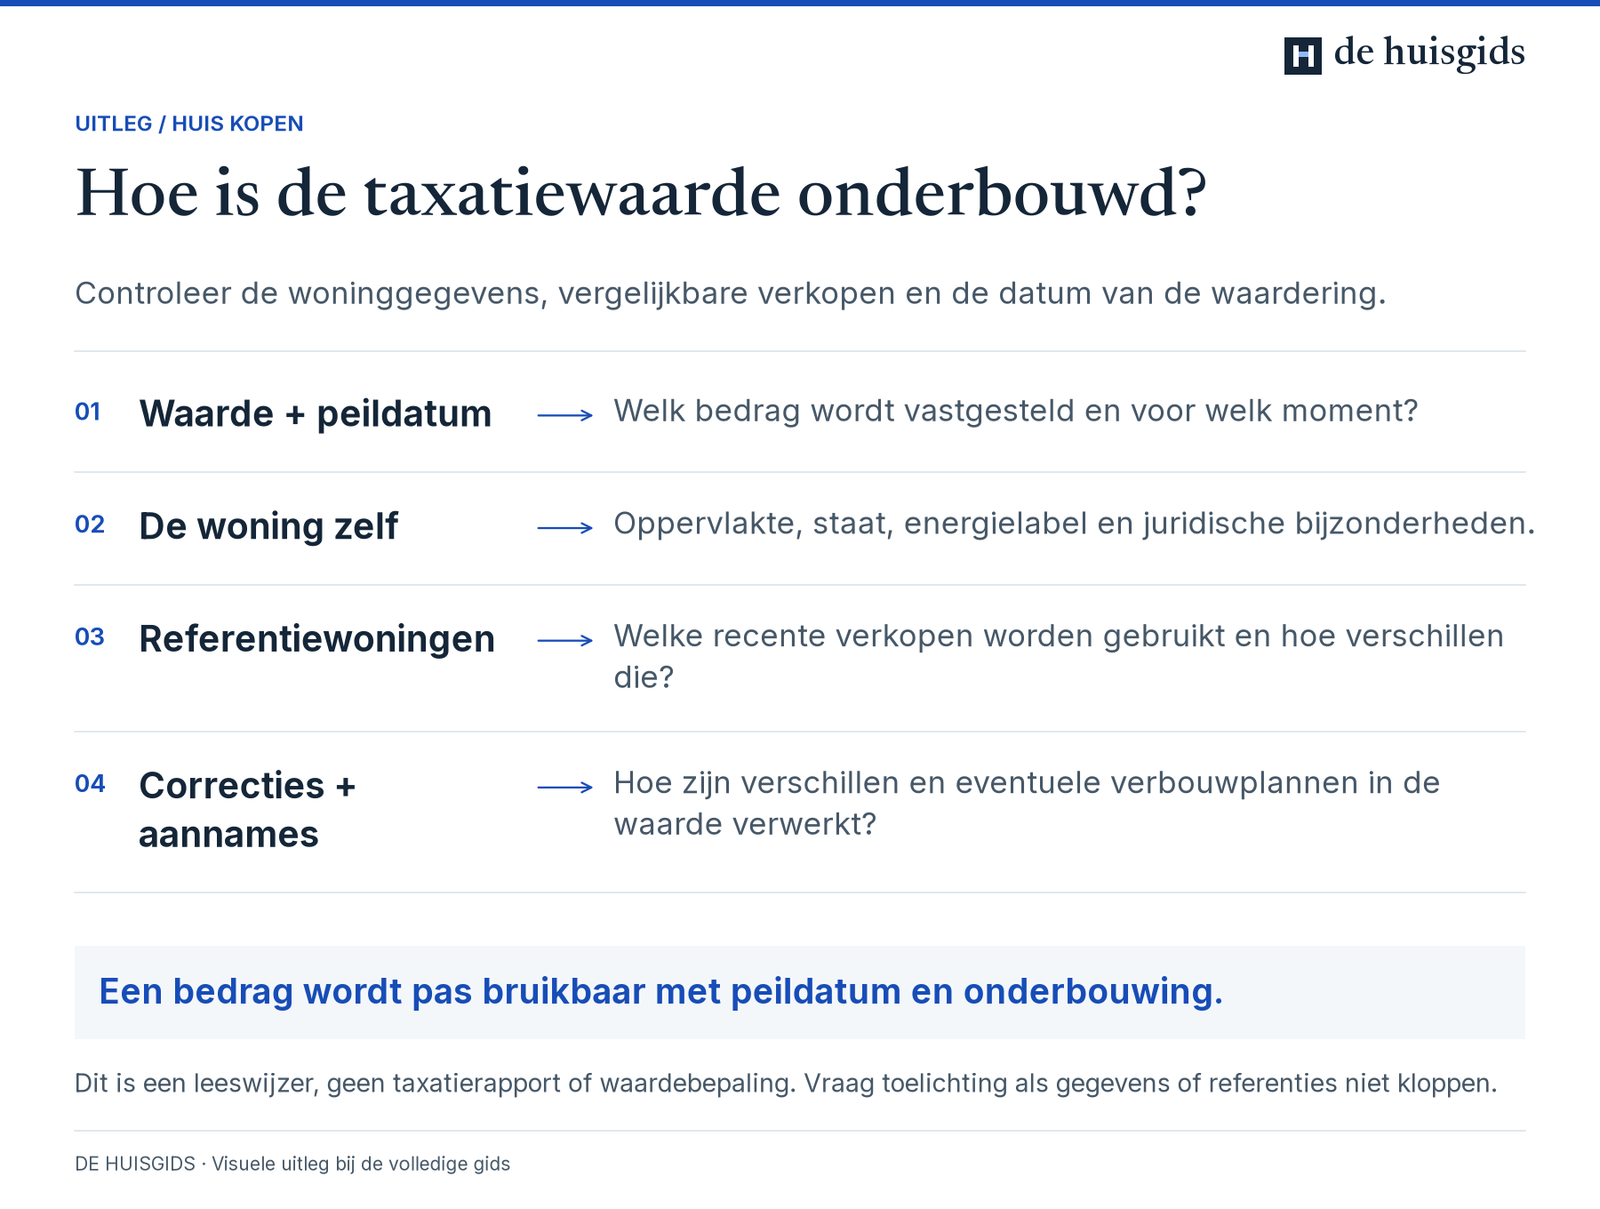
Het zwaartepunt ligt bij de onderbouwing. De taxateur noemt niet alleen een bedrag, hij laat zien hoe hij eraan komt: meestal met drie recent verkochte, vergelijkbare woningen uit dezelfde buurt, gecorrigeerd voor verschillen in oppervlakte, staat en ligging. Die referentiewoningen maken het rapport controleerbaar. Vind je de waarde vreemd, dan kijk je eerst naar de referenties.
Verder legt de taxateur vast wat er juridisch en feitelijk speelt: erfpacht en de canon, de VvE en haar reservefonds, het bestemmingsplan, publiekrechtelijke beperkingen en de kadastrale gegevens. Er zit ook een duurzaamheidsonderdeel in met het energielabel en de maatregelen die de woning zou kunnen gebruiken. Dat onderdeel is voor geldverstrekkers relevant, omdat een beter label extra leenruimte kan geven.
Eén drempel verdient aandacht. Schat de taxateur de kosten van direct noodzakelijk herstel hoger in dan 10 procent van de marktwaarde, dan is er een bouwkundig rapport nodig. Diezelfde eis geldt als hij nader bouwkundig onderzoek nodig vindt of de bouwkundige staat slecht noemt.
Die grens staat niet in het taxatiemodel zelf maar in de Voorwaarden en Normen 2026 van NHG, en veel geldverstrekkers houden hem ook aan bij een lening zonder NHG. De taxateur doet dat onderzoek niet zelf; je hebt dan alsnog een bouwkundig rapport nodig voordat de financiering rond komt.
| Onderdeel van het rapport | Wat je er leest |
|---|---|
| Marktwaarde | Het bedrag waarvoor de woning op de peildatum verkocht zou worden bij een normale verkoop |
| Waardepeildatum en opnamedatum | Op welke dag de waarde geldt en wanneer de taxateur in de woning is geweest |
| Objectgegevens | Bouwjaar, woningtype, gebruiksoppervlakte, inhoud, perceeloppervlakte en indeling |
| Onderhoudsstaat | Een oordeel per bouwdeel plus de kosten van direct noodzakelijk herstel |
| Referentiewoningen | Meestal drie vergelijkbare verkochte woningen met hun transactieprijs en verkoopdatum |
| Duurzaamheid | Het energielabel en de verbetermaatregelen die voor deze woning in beeld zijn |
| Bijzonderheden | Erfpacht, VvE, bestemmingsplan, publiekrechtelijke beperkingen en kadastrale gegevens |
| Marktwaarde na verbouwing | Alleen ingevuld als je een gespecificeerd verbouwingsplan meelevert |
| Verklaring van de taxateur | Naam, NRVT-registratie en de bevestiging dat hij geen belang heeft bij de transactie |
Gecontroleerd op augustus 2026
Gevalideerd taxatierapport: wat de controle toevoegt
Wat is een gevalideerd taxatierapport? Het is een gewoon taxatierapport dat daarna langs een onafhankelijk validatie-instituut is gegaan. De vier instituten die dat werk deden zijn samengegaan, dus in 2026 is er nog één over: het Nederlands Woning Waarde Instituut, kortweg NWWI, waarin iValidatie, de Taxateurs Unie en het TVI zijn opgegaan. Het instituut controleert of de taxateur het model volledig heeft ingevuld, of de referentiewoningen kloppen en of de onderbouwing de waarde draagt. Pas na die controle krijgt het rapport een validatiestempel en een uniek nummer.
Voor de geldverstrekker is dat stempel de reden om het rapport zonder discussie aan te nemen. Vrijwel alle geldverstrekkers accepteren alleen nog een gevalideerd rapport, en bij een lening met NHG is validatie door het NWWI voorgeschreven. Een niet-gevalideerd rapport heeft daarnaast wel nut, bijvoorbeeld bij een echtscheiding, een erfenis of een discussie over de waarde, maar niet als onderbouwing van een lening.
Het validatieproces kan tot correcties leiden. Vraagt het instituut om een betere onderbouwing, dan gaat het concept terug naar de taxateur en verschuift de oplevering een dag of twee. Dat is geen teken van een slechte taxateur; de steekproef hoort bij het systeem. Wel is het een reden om de taxatie niet tot het laatste moment uit te stellen.
De validatiekosten zitten in de prijs die je van de taxateur hoort. Vraag toch expliciet naar een gevalideerd rapport bij het aanvragen, want het scheelt bedragen en je wilt niet achteraf ontdekken dat je een goedkopere variant hebt besteld die je geldverstrekker weigert.
Bestel nooit een taxatie zonder validatie omdat die goedkoper is. Een geweigerd rapport betekent dat je twee keer betaalt en dat je financieringsvoorbehoud ondertussen doorloopt.
Wat een taxatierapport kost
Wat kost een taxatierapport van een huis? Voor een doorsnee woning rekenen wij met 500 euro in 2026, inclusief validatie en btw. Dat is het bedrag dat ook in onze kostenkoper-cijfers staat. In de markt zie je voor gewone rijtjeshuizen en appartementen tarieven tussen ongeveer 400 en 650 euro, afhankelijk van de regio en de drukte bij taxateurs.
De prijs hangt aan de moeite die het object kost, niet aan de waarde ervan. Een appartement van vier kamers is in een uur opgenomen; een woonboerderij met stallen, een monument, een woon-winkelpand of een woning met erfpacht en een ingewikkelde VvE kost meer uitzoekwerk en dus meer geld. Sommige taxateurs rekenen een staffel naar woningwaarde, andere een vast bedrag per objecttype. Vraag altijd een prijs vooraf en op schrift.
Twee toeslagen komen vaak terug: spoed en de waarde na verbouwing. Wil je het rapport binnen twee werkdagen, dan betaal je een spoedtoeslag. Wil je ook de waarde na verbouwing laten vaststellen voor een bouwdepot, dan rekent de taxateur extra voor het beoordelen van je verbouwingsspecificatie. Een vergelijking per post staat in de gids over de kosten van een taxatie van een huis.
De taxatiekosten betaal je aan de taxateur, ongeacht de uitkomst en ongeacht of de koop doorgaat. Gaat de aankoop niet door omdat de waarde tegenvalt, dan heb je het rapport toch. Tegenover die kosten staat een fiscaal voordeel: taxatiekosten die je maakt om de hypotheek te krijgen zijn eenmalig aftrekbaar als financieringskosten, in het jaar waarin je ze betaalt. De kosten van een bouwkundige keuring zijn dat niet.
| Soort waardebepaling | Wat je betaalt in 2026 | Accepteert de geldverstrekker het? |
|---|---|---|
| Gratis waardebepaling door een verkopend makelaar | € 0 | Nee, de makelaar heeft een belang |
| Modelmatige waardebepaling via een website | Enkele tientjes | Alleen bij een lage lening ten opzichte van de waarde |
| Hybride taxatie: hetzelfde model, maar een taxateur keurt de uitkomst op afstand goed | Lager dan een fysieke taxatie, het tarief verschilt per aanbieder | Bij NHG tot 90% van de marktwaarde |
| Gevalideerd taxatierapport, doorsnee woning | € 400 tot € 650, gemiddeld € 500 | Ja |
| Gevalideerd taxatierapport, monument, woonboerderij of groot pand | Vanaf ongeveer € 700 | Ja |
| Toeslag voor de waarde na verbouwing | € 75 tot € 150 bovenop het tarief | Ja, nodig voor een bouwdepot |
| Spoedtoeslag voor oplevering binnen twee werkdagen | € 50 tot € 150 | Ja |
| Bouwkundige keuring, ter vergelijking | Gemiddeld € 350 | Alleen gevraagd bij veel achterstallig onderhoud |
Gecontroleerd op gemiddelden uit onze kostenkoper-cijfers 2026, bandbreedtes zijn marktbeeld augustus 2026
Hoe snel je een taxatierapport hebt
Hoe snel een taxatierapport klaar is, hangt vooral af van de agenda van de taxateur. In een rustige markt kun je binnen een paar dagen terecht, in drukke maanden staat de eerste afspraak een week verderop. De opname zelf duurt drie kwartier tot anderhalf uur voor een gemiddelde woning.
Na het bezoek schrijft de taxateur het concept uit en stuurt hij het naar het validatie-instituut. Reken op twee tot vijf werkdagen tot het gevalideerde rapport in je mailbox ligt, en op een dag of twee extra als het instituut om een aanvulling vraagt. Hoelang een taxatierapport in totaal duurt, komt daarmee meestal neer op ongeveer een week vanaf het moment dat je belt.
Onder tijdsdruk kan het sneller. Veel taxateurs leveren tegen een spoedtoeslag binnen twee werkdagen, soms zelfs de volgende dag. Dat is de moeite waard als je financieringsvoorbehoud kort is, want die termijn in de koopovereenkomst loopt gewoon door terwijl jij op het rapport wacht.
Aan de achterkant zit ook een termijn. Geldverstrekkers accepteren een rapport in de regel tot zes maanden na de waardepeildatum, sommige houden drie maanden aan. Bij een lening met NHG zijn die zes maanden geen beleid maar een norm. Een rapport uit een eerdere, afgeketste aankoop van dezelfde woning kun je binnen die periode soms hergebruiken, maar de geldverstrekker beslist daarover.
| Stap | Gebruikelijke doorlooptijd |
|---|---|
| Aanvraag tot afspraak | 1 tot 5 werkdagen, in een drukke markt langer |
| Opname in de woning | 45 tot 90 minuten |
| Concept uitwerken en indienen bij het validatie-instituut | 1 tot 3 werkdagen |
| Validatie en eventuele correctieronde | 1 tot 2 werkdagen |
| Totaal zonder spoed | Ongeveer een week |
| Totaal met spoedtoeslag | Vaak binnen 2 werkdagen |
| Geldigheid voor de geldverstrekker | Meestal 6 maanden na de waardepeildatum, bij NHG maximaal 6 maanden |
Gecontroleerd op augustus 2026
Een taxatierapport aanvragen en de taxateur kiezen
Wie een taxatierapport wil laten maken, belt zelf een taxateur of laat de hypotheekadviseur het regelen. Beide kan, en de kwaliteit hangt niet aan de route. Wel ben jij de opdrachtgever, ook als je adviseur belt: jij betaalt en jij krijgt het rapport. Vraag het rapport daarom altijd ook aan jezelf toegestuurd.
De taxateur moet in het NRVT staan, het register voor vastgoedtaxateurs, en werken volgens de regels van de kamer Wonen. Hij moet daarnaast plaatselijk bekend zijn met de plaats waar het huis staat. Sinds 1 april 2025 is dat geen afstandsgrens meer: de taxateur mag die bekendheid ook aantonen met eerdere taxaties, data-analyse en onderzoek, en niet alleen doordat hij er woont of kantoor houdt. Wat je verder van een goede taxateur mag verwachten, staat in de gids over de rol van de taxateur.
Onafhankelijkheid is de harde eis. De makelaar die de woning verkoopt mag hem niet taxeren, en je eigen aankoopmakelaar evenmin. Ook een taxateur die op kantoor zit bij de verkopende partij valt af. Wie dat negeert, krijgt het rapport bij de validatie of bij de geldverstrekker alsnog terug.
Zorg dat de taxateur niet voor niets langskomt. Leg de getekende koopovereenkomst klaar, het energielabel, de kadastrale gegevens, bij een appartement de VvE-stukken en de meest recente jaarstukken, bij erfpacht de erfpachtakte, en bij een verbouwing een specificatie met bedragen per onderdeel. Hoe de opname zelf verloopt, lees je in de gids over je huis laten taxeren.
Laat de taxatie pas uitvoeren als de koopovereenkomst getekend is. De taxateur moet de koopsom weten, en een taxatie vóór het bod is meestal weggegooid geld.
Online taxatierapport en de modelmatige waardebepaling
Een online taxatierapport bestaat in twee smaken die makkelijk door elkaar lopen. De eerste is een gewone taxatie die je online aanvraagt en digitaal ontvangt: de taxateur komt nog steeds langs, het rapport wordt nog steeds gevalideerd, alleen de bestelling gaat via een website. Dat is een volwaardig gevalideerd rapport.
De tweede smaak is de modelmatige waardebepaling, ook wel desktoptaxatie genoemd. Een rekenmodel schat de waarde op basis van kadasterdata, verkoopprijzen in de buurt en kenmerken van de woning. Er komt niemand kijken. Zo'n taxatierapport online is binnen enkele minuten klaar en kost hooguit enkele tientjes.
De beperking zit in de acceptatie. Omdat een model niet ziet dat de fundering verzakt of dat de vorige eigenaar de zolder illegaal heeft uitgebouwd, nemen geldverstrekkers een kale modelwaarde alleen aan bij een lage verhouding tussen lening en woningwaarde. Voor het oversluiten van een hypotheek waarbij je al veel hebt afgelost is dat soms genoeg.
Daartussenin zit de hybride taxatie: hetzelfde rekenmodel, maar een taxateur beoordeelt de uitkomst op afstand en tekent ervoor. Bij een lening met NHG mag dat tot 90 procent van de marktwaarde. Wil je meer lenen, of heb je de waarde na verbouwing of na afkoop van de erfpacht nodig, dan moet er een taxateur langskomen. Bij een aankoop waarbij je de volle 100 procent financiert kom je dus altijd bij een fysieke, gevalideerde taxatie uit.
Voor een eigen oriëntatie is een modelwaarde prima. Je wilt weten of je bod in de buurt van de markt zit, of hoeveel overwaarde er ongeveer in je huis zit. Ga je daarna echt lenen, dan volgt het gevalideerde rapport alsnog. Wat het verschil tussen die twee getallen betekent, staat in de gids over de taxatiewaarde van een huis.
Taxatierapport bij nieuwbouw en bij een verbouwing
Bij nieuwbouw van een projectontwikkelaar heb je meestal geen taxatierapport nodig. De koop- en aannemingsovereenkomst legt de grondprijs en de bouwsom vast, en die stichtingskosten gelden als waarde. De geldverstrekker heeft dan al een onderbouwd bedrag en een garantieregeling; een taxateur die een nog niet bestaand huis komt bekijken voegt weinig toe.
Een taxatierapport bij nieuwbouw komt wel terug in drie situaties. Bouw je zelf op een eigen kavel, dan wil de geldverstrekker een waarde na oplevering. Neem je een al opgeleverde nieuwbouwwoning over van de eerste koper, dan is het een gewone bestaande woning en geldt de normale route. En koop je flink meerwerk bij dat niet in de aannemingsovereenkomst staat, dan kan de geldverstrekker om een onderbouwing van de meerwaarde vragen.
Bij een verbouwing van een bestaande woning werkt het anders. De taxateur noteert dan twee bedragen: de marktwaarde in de huidige staat en de marktwaarde na verbouwing, op basis van jouw specificatie met bedragen per onderdeel. Dat tweede bedrag bepaalt hoeveel er in het bouwdepot mag.
Reken er niet op dat een euro verbouwing een euro waarde oplevert. Een badkamer of keuken verdient zich zelden helemaal terug, isolatie en een beter energielabel vaak wel gedeeltelijk. De taxateur schat de waardestijging in, niet je investering, en dat verschil bepaalt of je verbouwing volledig te financieren is. Meer over die weging staat in de gids over de taxatie van een woning.
Als de taxatiewaarde lager uitvalt dan de koopsom
Een te lage taxatie is het scenario waar kopers in een krappe markt tegenaan lopen. Je hebt overboden, de taxateur vindt geen referenties die dat bedrag dragen, en de marktwaarde komt onder je koopsom uit. Omdat je maximaal 100 procent van die marktwaarde kunt lenen, ontstaat er een gat dat je uit eigen geld moet vullen.
Je hebt in de kern vier routes. Je legt het verschil bij uit spaargeld. Je gaat terug naar de verkoper en probeert de prijs aan te passen, met het rapport als onderbouwing. Je roept het financieringsvoorbehoud in, mits de termijn nog loopt en je de ontbinding goed gedocumenteerd meldt: in het model van de koopovereenkomst is dat één afwijzing van een erkende geldverstrekker, tenzij in jouw akte iets anders is afgesproken. Of je vraagt een tweede taxatie aan bij een andere taxateur.
Die tweede taxatie is geen wondermiddel. Een taxateur die zijn werk goed doet komt op ongeveer dezelfde waarde uit, en je betaalt een tweede keer het volle tarief. Het is alleen zinvol als het eerste rapport aantoonbare fouten bevat: een verkeerde gebruiksoppervlakte, referentiewoningen uit een andere wijk, of een gemiste dakkapel. Wijs die fouten eerst aan bij de eigen taxateur, want een correctie op het bestaande rapport is sneller en gratis.
Voorkomen is beter dan repareren. Kijk voor je bod naar de verkoopprijzen van vergelijkbare woningen in dezelfde straat en houd rekening met de kosten koper, zodat je weet hoeveel eigen geld je overboden bedrag kost. Wie dat vooraf doorrekent op de route van bod tot overdracht, komt niet voor verrassingen te staan bij het rapport.
Het financieringsvoorbehoud verloopt op een vaste datum in de koopovereenkomst. Wie die datum voorbij laat gaan omdat het taxatierapport nog niet binnen is, kan de koop niet meer kosteloos ontbinden. Krijg je de financiering daarna niet rond, dan stelt de verkoper je in gebreke. Blijf je daarna acht dagen in gebreke, dan mag hij ontbinden en tien procent van de koopsom als boete opeisen.
Van aanvraag tot gevalideerd rapport in zeven stappen
Reken vanaf de getekende koopovereenkomst op ongeveer een week, en begin dus meteen.
-
Wacht tot de koopovereenkomst getekend is
De taxateur heeft de koopsom en de leveringsdatum nodig, en een taxatie voordat je bod is geaccepteerd kun je meestal weggooien. Zodra de handtekeningen staan, begint de klok van je financieringsvoorbehoud te lopen en pak je de telefoon.
-
Kies een onafhankelijke taxateur uit de regio
Zoek iemand die in het NRVT staat en die de plaats kent, want het validatie-instituut vraagt de taxateur die plaatselijke bekendheid aan te tonen. Een vaste kilometergrens is dat sinds 1 april 2025 niet meer. De verkopende makelaar en je eigen aankoopmakelaar vallen af. Wat je verder van een taxateur mag verwachten leest terug in de aparte gids.
-
Vraag een prijs op en zeg er gevalideerd bij
Laat vastleggen dat je een gevalideerd rapport wilt, of je de waarde na verbouwing nodig hebt en of er spoed bij zit. Een offerte per mail voorkomt dat je achteraf over toeslagen praat. Reken in 2026 voor een doorsnee woning op ongeveer 500 euro.
-
Verzamel de stukken voor de opname
Koopovereenkomst, energielabel, kadastrale gegevens, bij een appartement de VvE-stukken en de jaarrekening, bij erfpacht de akte, bij een verbouwing een gespecificeerd plan met bedragen. Ontbrekende stukken zijn de meest voorkomende reden dat een rapport blijft liggen.
-
Loop mee tijdens het bezoek
De opname duurt drie kwartier tot anderhalf uur. Meelopen kost je niets en levert uitleg op over wat de taxateur wel en niet meeweegt. Wijs hem op verbeteringen die van buiten niet zichtbaar zijn, zoals vloerisolatie of een vervangen dakbeschot.
-
Controleer het concept op feitelijke fouten
Kijk of de oppervlakte, het bouwjaar, het aantal kamers en de bijgebouwen kloppen en of de referentiewoningen echt vergelijkbaar zijn. Een fout in de feiten mag je laten corrigeren; over het waardeoordeel zelf gaat de taxateur. Vind je het onderhoud te zwaar gewogen, leg er dan een bouwkundig rapport naast.
-
Stuur het gevalideerde rapport door en bewaar het
Je geldverstrekker heeft het pdf-bestand met validatienummer nodig voor het bindende aanbod. Bewaar het rapport zelf ook: je hebt de taxatiekosten nodig voor je aangifte en de waarde komt later van pas bij een discussie over de taxatiewaarde van je huis of bij bezwaar tegen de WOZ.
Kosten koper
Vul de koopsom in en zie per post wat je aan overdrachtsbelasting, notaris, advies en keuringen kwijt bent. Open de volledige kosten koper
Check dit rond je taxatierapport
Doorgerekend: zo pakt het uit
Wat het taxatierapport netto kost na de aftrek
Stel, je koopt een woning met hypotheek en betaalt 500 euro voor een gevalideerd taxatierapport, het gemiddelde in 2026. Taxatiekosten die je maakt om de lening te krijgen tellen mee als eenmalige financieringskosten en zijn in het jaar van betaling aftrekbaar. Bij het maximale aftrektarief van 37,56 procent in 2026 krijg je daarvan 187,80 euro terug en kost het rapport netto 312,20 euro.
Dat tarief is een plafond, geen belofte. Blijft je inkomen onder 38.883 euro, dan trek je af tegen 35,75 procent en krijg je 178,75 euro terug. Verdien je meer dan 78.426 euro en betaal je daarover 49,5 procent belasting, dan trek je toch af tegen die 37,56 procent.
Diezelfde aftrek geldt voor de andere financieringskosten. Reken je 500 euro taxatie, 2.500 euro hypotheekadvies en bemiddeling, en 1.520 euro borgtochtprovisie voor NHG bij een lening van 380.000 euro (0,4 procent in 2026) bij elkaar, dan komt de aftrekpost op 4.520 euro. Tegen 37,56 procent levert dat 1.697,71 euro terug in de aangifte over het jaar van aankoop. Wie in de eerste schijf valt, houdt tegen 35,75 procent 1.615,90 euro over.
De 350 euro voor een bouwkundige keuring in 2026 valt buiten die aftrek. De Belastingdienst rekent een bouwkundig rapport bij aankoop tot de kosten van de woning en niet tot de financieringskosten. Van de twee rapporten samen, 850 euro, is dus alleen het taxatiedeel fiscaal terug te halen.
De taxatie komt 15.000 euro onder je bod uit
Stel, je bod van 415.000 euro is geaccepteerd en de taxateur stelt de marktwaarde vast op 400.000 euro. Je hypotheek mag in 2026 maximaal 100 procent van de marktwaarde zijn, dus 400.000 euro. Het verschil van 15.000 euro betaal je uit eigen geld.
Daar komt de kosten koper bovenop. De overdrachtsbelasting gaat niet over de taxatiewaarde maar over de koopsom, want de wet neemt als grondslag ten minste wat je werkelijk betaalt. Bij 415.000 euro is dat 2 procent voor je eigen woning, oftewel 8.300 euro in 2026.
De leveringsakte kost ongeveer 700 euro en de hypotheekakte 600 euro, met twee keer 103,50 euro inschrijving bij het Kadaster. Tel daar 500 euro taxatie en 2.500 euro hypotheekadvies bij op en je komt op 12.807 euro. Samen met het verschil op de koopsom heb je 27.807 euro eigen geld nodig.
Ben je meerderjarig en nog geen 35, ga je er zelf wonen en heb je de startersvrijstelling niet eerder gebruikt, dan vervalt die 8.300 euro overdrachtsbelasting omdat de koopsom onder de grens van 555.000 euro blijft (2026). Het benodigde eigen geld zakt dan naar 19.507 euro. Loop die posten voor jouw koopsom na met de rekenhulp voor de kosten koper, want elke tienduizend euro overbieding komt er onverkort bij.
Verbouwen met een bouwdepot: wat de waarde na verbouwing oplevert
Stel, je koopt een woning van 300.000 euro en wilt voor 60.000 euro verbouwen: isolatie, een warmtepomp en een badkamer. Je levert een gespecificeerd plan aan en de taxateur zet twee bedragen in het rapport: 300.000 euro in de huidige staat en 345.000 euro na verbouwing.
De hoofdregel is 100 procent van de waarde na verbouwing, dus 345.000 euro. Van de 60.000 euro verbouwing is dan 45.000 euro te financieren; de resterende 15.000 euro leg je uit eigen geld in het bouwdepot of je schrapt werk uit het plan.
Voor energiebesparende voorzieningen mag je verder gaan, tot 106 procent van de waarde. Kosten de isolatie en de warmtepomp samen 25.000 euro, dan past een lening van 360.000 euro binnen die grens, want 106 procent van 345.000 euro is 365.700 euro. Voorwaarde is wel dat het bedrag boven de 345.000 euro echt aan die voorzieningen opgaat en dat je inkomen de last van 360.000 euro draagt. De badkamer telt daar niet in mee.
De taxateur rekent voor de waarde na verbouwing meestal 75 tot 150 euro extra, dus het rapport komt in 2026 op ongeveer 575 tot 650 euro.
Het verschil tussen 60.000 euro investering en 45.000 euro waardestijging is geen fout in het rapport. Isolatie en installaties tellen relatief zwaar mee in de waarde, luxe afwerking veel minder. Wie de verhouding wil verbeteren, verschuift budget van afwerking naar maatregelen die het energielabel omhoog brengen.
Veelgemaakte fouten
De taxatie pas aanvragen als het financieringsvoorbehoud bijna afloopt
Van bellen tot gevalideerd rapport zit ongeveer een week, en bij drukte langer. Wie te laat begint, moet een spoedtoeslag van 50 tot 150 euro betalen of loopt de termijn voorbij. Die tweede fout kan je, na een ingebrekestelling door de verkoper, tien procent van de koopsom aan boete kosten.
Een taxateur inschakelen die niet onafhankelijk is
De verkopende makelaar, je aankoopmakelaar of een taxateur van hetzelfde kantoor mogen de woning niet waarderen. Het validatie-instituut ziet dat en weigert het rapport. Je betaalt dan een tweede taxateur het volle tarief.
Denken dat de taxatie ook de bouwkundige staat afdekt
De taxateur beoordeelt het onderhoud alleen voor zover het de waarde raakt. Hij tilt geen vloerluik op en test geen leidingen. Een verrotte dakconstructie kan in het rapport op 'redelijk' staan en je later tienduizenden euro's kosten.
Een niet-gevalideerd rapport laten maken om geld te sparen
Zonder validatiestempel accepteert vrijwel geen enkele geldverstrekker het rapport, en bij NHG is validatie door het NWWI voorgeschreven. Het prijsverschil is klein, het risico dat je twee keer betaalt groot.
De WOZ-waarde gebruiken alsof het een taxatiewaarde is
De WOZ-waarde gaat over 1 januari van het vorige jaar en komt uit een rekenmodel van de gemeente. Geldverstrekkers accepteren hem niet als onderbouwing van een aankoop, en het verschil met de marktwaarde loopt in een bewegende markt makkelijk in de tienduizenden euro's.
Feitelijke fouten in het concept laten staan
Een gebruiksoppervlakte die tien vierkante meter te laag staat of een gemiste aanbouw drukt de waarde met duizenden euro's. Correcties op feiten zijn gratis, maar alleen als je ze aankaart voordat het rapport gevalideerd is.
Vergeten de taxatiekosten af te trekken
Taxatiekosten voor het verkrijgen van de hypotheek zijn eenmalig aftrekbaar in het jaar van betaling. Bij 500 euro in 2026 scheelt dat tot 187,80 euro, het maximale aftrektarief van 37,56 procent. Wie de nota niet bewaart, laat dat bedrag liggen.
Ervan uitgaan dat een oud rapport nog geldt
Geldverstrekkers hanteren doorgaans zes maanden na de waardepeildatum, sommige drie. Een rapport uit een afgeketste aankoop van vorig jaar kun je niet hergebruiken, ook niet als de woning ongewijzigd is.
Veelgestelde vragen
Wat is een taxatierapport?
Een taxatierapport is een schriftelijk waardeoordeel van een onafhankelijke taxateur over een woning op een vaste peildatum, met de onderbouwing erbij. Het bevat de marktwaarde, de objectgegevens, de onderhoudsstaat, drie vergelijkbare verkochte woningen en de bijzonderheden zoals erfpacht of een VvE. Geldverstrekkers gebruiken het om te bepalen hoeveel ze op de woning willen uitlenen.
Wat kost een taxatierapport van een huis?
Voor een doorsnee woning rekenen wij met 500 euro in 2026, inclusief validatie en btw. Hoeveel kost een taxatierapport dan in de markt? Voor gewone woningen liggen de tarieven tussen ongeveer 400 en 650 euro. Hoe duur een taxatierapport uitpakt hangt aan het object en niet aan de waarde: een monument, een woonboerderij of een pand met erfpacht en een ingewikkelde VvE begint eerder rond 700 euro. Spoed en de waarde na verbouwing kosten extra.
Wat is een gevalideerd taxatierapport en wat kost dat extra?
Een gevalideerd taxatierapport is door een onafhankelijk validatie-instituut gecontroleerd op volledigheid en onderbouwing, waarna het een validatienummer krijgt. In 2026 is dat nog één instituut: het NWWI, waarin iValidatie, de Taxateurs Unie en het TVI zijn opgegaan. Die controle zit standaard in de prijs die de taxateur noemt, dus de kosten van een gevalideerd taxatierapport zijn in de praktijk gewoon de 500 euro die je in 2026 gemiddeld betaalt. Zonder validatie accepteert je geldverstrekker het rapport vrijwel zeker niet.
Hoe snel heb je een taxatierapport en hoelang duurt het?
Reken vanaf je telefoontje op ongeveer een week. De afspraak staat er meestal binnen één tot vijf werkdagen, de opname duurt drie kwartier tot anderhalf uur, en het gevalideerde rapport volgt twee tot vijf werkdagen later. Vraagt het validatie-instituut om een aanvulling, dan komt er een dag of twee bij. Met een spoedtoeslag lukt het vaak binnen twee werkdagen.
Hoelang is een taxatierapport geldig?
De meeste geldverstrekkers accepteren een rapport tot zes maanden na de waardepeildatum, een deel houdt drie maanden aan. Bij een lening met NHG zijn die zes maanden een harde norm, gerekend vanaf de waardepeildatum. Zonder NHG is het acceptatiebeleid, dus vraag het na bij je eigen geldverstrekker voordat je een ouder rapport indient. Verloopt de termijn, dan is een hertaxatie nodig en betaal je opnieuw het volle tarief.
Is een taxatierapport verplicht bij een hypotheek?
Geen wet verplicht je tot een taxatie, maar geen enkele geldverstrekker geeft een bindend hypotheekaanbod zonder onderbouwde waarde van het onderpand. In die zin is een taxatierapport voor de hypotheek onvermijdelijk. Koop je zonder lening, met eigen geld, dan hoef je niets te laten taxeren, al is een rapport dan nog steeds nuttig als je twijfelt of je bod marktconform is.
Hoe kun je een taxatierapport aanvragen?
Je belt of mailt zelf een taxateur die in het NRVT staat en in de regio van de woning werkt, of je laat je hypotheekadviseur dat regelen. Zeg er meteen bij dat je een gevalideerd rapport nodig hebt en of je de waarde na verbouwing wilt. Vraag om een prijsopgave per mail en spreek af binnen hoeveel werkdagen het rapport klaar is. Jij blijft de opdrachtgever, ook als je adviseur belt.
Kun je een taxatierapport online laten maken?
Je kunt een gewone taxatie online aanvragen en digitaal ontvangen; de taxateur komt dan nog steeds langs en het rapport wordt gevalideerd. Een echt online taxatierapport zonder bezoek is een modelmatige waardebepaling: een rekenmodel schat de waarde uit kadasterdata en verkoopprijzen in de buurt, voor enkele tientjes en binnen enkele minuten. Geldverstrekkers accepteren zo'n kale modelwaarde alleen bij een lage lening ten opzichte van de woningwaarde. Laat een taxateur de uitkomst op afstand goedkeuren, dan heet het een hybride taxatie, en die mag bij NHG tot 90 procent van de marktwaarde.
Heb je bij nieuwbouw een taxatierapport nodig?
Bij nieuwbouw van een projectontwikkelaar meestal niet: de koop- en aannemingsovereenkomst legt de grondprijs en de bouwsom vast en die gelden als waarde. Een taxatierapport bij nieuwbouw komt wel terug als je zelf op een kavel bouwt, als je een al opgeleverde nieuwbouwwoning van de eerste koper overneemt, of als je fors meerwerk buiten de overeenkomst om laat uitvoeren.
Zijn de kosten van een taxatierapport aftrekbaar?
Ja, zolang je de taxatie laat doen om de hypotheek te krijgen. De kosten tellen dan als eenmalige financieringskosten en zijn aftrekbaar in het jaar waarin je ze betaalt. Bij 500 euro en het maximale aftrektarief van 37,56 procent in 2026 krijg je 187,80 euro terug; blijft je inkomen in de eerste schijf, dan is het 35,75 procent en dus 178,75 euro. Laat je taxeren voor een echtscheiding, een erfenis of je eigen nieuwsgierigheid, dan is er geen aftrek.
Is er een voorbeeld van een taxatierapport waar ik naar kan kijken?
Taxateurs werken met één vast model, het Model Taxatierapport Woonruimte, dus elk rapport heeft dezelfde hoofdstukken. Veel taxatiekantoren en het NWWI publiceren een voorbeeldrapport met blanco gegevens op hun site. Vraag je taxateur er anders om: aan een voorbeeld taxatierapport zie je precies welke stukken je moet aanleveren en welke vragen hij gaat stellen.
Wat is het verschil tussen de taxatiewaarde en de WOZ-waarde?
De taxatiewaarde is de marktwaarde op de peildatum van het rapport, vastgesteld door een taxateur die de woning heeft bekeken. De WOZ-waarde is een modelmatige schatting van de gemeente die geldt voor 1 januari van het vorige jaar en die de basis vormt voor het eigenwoningforfait en de gemeentelijke heffingen. In een stijgende markt ligt de WOZ-waarde daarom vrijwel altijd lager dan de taxatiewaarde.
Wat doe je als de taxatiewaarde lager is dan de koopsom?
Je kunt maximaal 100 procent van de marktwaarde lenen, dus het verschil betaal je uit eigen geld, of je onderhandelt met het rapport in de hand over de prijs. Loopt de termijn nog, dan kun je het financieringsvoorbehoud inroepen; in het model van de koopovereenkomst volstaat daarvoor één afwijzing van een erkende geldverstrekker. Een tweede taxatie helpt alleen bij aantoonbare fouten in het eerste rapport, zoals een verkeerde oppervlakte of referentiewoningen uit een andere buurt.
Wanneer je een adviseur of vakman inschakelt
Een taxatie zelf regelen is geen ingewikkelde klus: je zoekt een NRVT-taxateur in de regio, vraagt een prijs op en levert de stukken aan. Voor een gewone aankoop met een gewone woning heb je daar niemand bij nodig. Een hypotheekadviseur, die in 2026 gemiddeld rond 2.500 euro rekent voor advies en bemiddeling, verdient zich terug op het hypotheekdeel en niet op het bestellen van een rapport.
Er zijn situaties waarin je er wel iemand bij wilt. Valt de waarde onder je koopsom en overweeg je het financieringsvoorbehoud in te roepen, dan is de tekst van je koopovereenkomst bepalend en kijkt een aankoopmakelaar of een jurist daar beter naar dan jij. Speelt er erfpacht, een VvE met een leeg reservefonds, een woon-winkelpand of een monument, dan is een taxateur met ervaring in dat type object zijn meerprijs waard; de meerprijs boven het gewone tarief verdient zich terug in een rapport dat de geldverstrekker meteen aanneemt.
Bij een echtscheiding of een erfenis heeft de taxatie een juridische lading en betaal je vaak samen. Laat dan vooraf door de notaris vastleggen wie de taxateur kiest en wat er gebeurt als een van beiden het niet eens is met de uitkomst. Twijfel je over de bouwkundige staat en niet over de waarde, dan ben je bij een andere partij: een bouwtechnische keuring geeft antwoord op die vraag, en de bijbehorende kosten van een bouwkundige keuring liggen met gemiddeld 350 euro in 2026 lager dan die van een taxatie.
Bronnen en controle
- Tijdelijke regeling hypothecair krediet, artikel 5 Overheid.nl (wetten.overheid.nl) geraadpleegd 23 augustus 2026
- Voorwaarden en Normen 2026-1 Nationale Hypotheek Garantie geraadpleegd 23 augustus 2026
- Taxatie van een woning Nationale Hypotheek Garantie geraadpleegd 23 augustus 2026
- Aanpassing begrip plaatselijke bekendheid taxatie Nationale Hypotheek Garantie geraadpleegd 23 augustus 2026
- Toezicht op validatie-instituut Nederlands Register Vastgoed Taxateurs geraadpleegd 23 augustus 2026
- Kostenoverzicht bij aankoop van de woning Belastingdienst geraadpleegd 23 augustus 2026
- Beperking hypotheekrenteaftrek als u een hoog inkomen hebt Belastingdienst geraadpleegd 23 augustus 2026
- Wet op belastingen van rechtsverkeer, artikel 9 en artikel 15 Overheid.nl (wetten.overheid.nl) geraadpleegd 23 augustus 2026
Juridisch gecontroleerd 23 augustus 2026
- Nagerekend hoeveel je mag lenen ten opzichte van de getaxeerde waarde. Dat is 100 procent, en tot 106 procent als je het bedrag daarboven besteedt aan isolatie, HR++-glas, zonnepanelen of een warmtepomp. Dat staat in artikel 5 van de Tijdelijke regeling hypothecair krediet, en het rekenvoorbeeld over verbouwen met een bouwdepot is daarop aangepast.
- Gecontroleerd wie een taxatierapport goedkeurt. De vier validatie-instituten zijn samengegaan, dus in 2026 is er nog één: het NWWI. De pagina noemde ook iValidatie en de Taxateurs Unie als aparte instituten; die staan er nu bij als opgegaan in het NWWI.
- Nagegaan waar de grens van 10 procent vandaan komt. Schat de taxateur de kosten van direct noodzakelijk herstel hoger in dan een tiende van de marktwaarde, dan is er een bouwkundig rapport nodig. Die eis staat in de Voorwaarden en Normen 2026 van NHG en niet in het taxatiemodel zelf; dat is nu correct vermeld, net als de zes maanden die zo'n rapport bij NHG hoogstens oud mag zijn.
- De overdrachtsbelasting in het rekenvoorbeeld opnieuw berekend. Je betaalt niet over de taxatiewaarde maar over de koopsom, want de wet neemt als grondslag ten minste wat je werkelijk betaalt. Bij een bod van 415.000 euro is dat 8.300 euro in plaats van 8.000 euro, en het benodigde eigen geld is bijgesteld naar 27.807 euro.
- Getoetst wat er gebeurt als je het financieringsvoorbehoud laat verlopen. De verkoper moet je eerst in gebreke stellen; blijf je daarna acht dagen in gebreke, dan kan hij de koop ontbinden en tien procent van de koopsom als boete vragen. Ook nagekeken dat één afwijzing van een erkende geldverstrekker genoeg is om het voorbehoud op tijd in te roepen.
Uitgevoerd door de redactie van dehuisgids.nl aan de hand van de bronnen hierboven. Wij geven algemene informatie en geen persoonlijk advies.
Ons redactionele beleid: hoe we schrijven, controleren en bijwerken
Verder lezen over dit onderwerp
Bouwkundige keuring kosten
Bouwtechnische keuring
Taxatie woning