Studieschuld en hypotheek: hoeveel je hierdoor minder kunt lenen
Typ minimaal 2 tekens. Je doorzoekt alleen deze gids.
Een studieschuld staat een hypotheek niet in de weg, maar verlaagt wel je maximale leenbedrag. Sinds 1 januari 2024 rekenen geldverstrekkers met het maandbedrag dat je nu aan DUO betaalt, niet meer met je oorspronkelijke studieschuld. Dat maandbedrag wordt verzwaard met een factor tussen 1,05 en 1,40 en gaat vervolgens van je woonlastenruimte af. Bij 4 procent toetsrente kost elke euro DUO-maandbedrag je ongeveer 251 euro hypotheek (2026), en melden is verplicht.
- € 251 2026 minder hypotheek per euro DUO-maandbedrag bij 4% toetsrente
- 2,33% 2026 DUO-rente voor wie in 35 jaar terugbetaalt
- 2,29% 2026 DUO-rente voor wie in 15 jaar terugbetaalt
- 1,05 tot 1,40 2026 factor waarmee je maandbedrag wordt verzwaard
- 60 maanden wettelijk aflosvrije maanden die je bij DUO mag opnemen
Gecontroleerd op augustus 2026
Hoe een studieschuld doorwerkt in je maximale hypotheek
Een studieschuld sluit je nergens buiten. Je kunt met een schuld bij DUO een gewone hypotheek krijgen, alleen valt het bedrag dat je mag lenen lager uit. Geldverstrekkers bepalen eerst welk deel van je bruto inkomen aan woonlasten mag opgaan, en halen daar je vaste lasten voor leningen vanaf. Je maandbedrag aan DUO is zo'n vaste last. Welke levensfase je verder in de weg zit of juist meehelpt, staat in de gids over je hypotheek en je persoonlijke situatie.
De rekenregels staan in de Tijdelijke regeling hypothecair krediet en gelden voor elke geldverstrekker in Nederland. Een studieschuld weegt daardoor overal vrijwel even zwaar. Er is geen bank die hem overslaat, en shoppen tot je een partij vindt die er anders mee omgaat heeft weinig zin.
Wat je wel zelf beïnvloedt, is de hoogte van dat maandbedrag. Dat hangt af van je restschuld, je rente en je resterende aflosperiode. Wil je zien hoe de hele som is opgebouwd, dan legt de gids over het berekenen van je hypotheek uit welke stappen de geldverstrekker zet voordat de studieschuld erbij komt.
Waarom je oorspronkelijke studieschuld niet meer meetelt
Tot en met 2023 keken geldverstrekkers naar het bedrag dat je ooit had geleend. Ze namen een vast percentage van je oorspronkelijke studieschuld, de wegingsfactor, en rekenden dat als maandlast. Dat percentage liep op met de rente op je studielening en was hoger bij een aflosperiode van vijftien jaar dan bij vijfendertig jaar. Wie al jaren netjes afloste, merkte daar niets van: de oorspronkelijke schuld bleef het uitgangspunt.
Per 1 januari 2024 is dat veranderd. Sindsdien schrijft artikel 3a van de regeling voor dat de geldverstrekker rekent met het termijnbedrag dat je op dit moment aan rente en aflossing verschuldigd bent. Aflossen heeft daardoor wel effect, want je maandbedrag daalt mee. Wie in 2023 nog eens hoorde dat de oorspronkelijke schuld telde, kreeg destijds correcte informatie die nu niet meer klopt.
Voor de aanvraag betekent het iets praktisch: je hoeft geen oude opgave van je studieschuld op te duiken, maar wel een recent overzicht uit Mijn DUO waarop je actuele maandbedrag staat.
| Onderdeel van de toets | Tot en met 2023 | Vanaf 2024 |
|---|---|---|
| Waar de berekening op rust | Een vast percentage van je oorspronkelijke studieschuld | Het maandbedrag dat je nu aan DUO betaalt |
| Effect van extra aflossen | Geen, de oorspronkelijke schuld bleef staan | Lager maandbedrag en dus meer leenruimte |
| Verschil tussen oud en nieuw stelsel | Aparte wegingsfactor per aflosperiode | Zit al verwerkt in je maandbedrag |
| Wat je aanlevert | Opgave van de oorspronkelijk geleende som | Recent overzicht uit Mijn DUO |
Gecontroleerd op augustus 2026
Download je DUO-overzicht pas vlak voor de aanvraag. Veel geldverstrekkers accepteren alleen een overzicht van maximaal drie maanden oud, en een verlopen document kost je zo een week vertraging.
Wat je maandbedrag bij DUO precies is
DUO stelt eerst het wettelijk maandbedrag vast: je restschuld, je rente en je resterende aflosperiode gaan in een annuïteitsom. Wie onder de regel SF35 valt betaalt in maximaal vijfendertig jaar terug, wie onder SF15 valt in maximaal vijftien jaar. Dat verschil is groot, want dezelfde schuld levert bij vijftien jaar bijna het dubbele maandbedrag op.

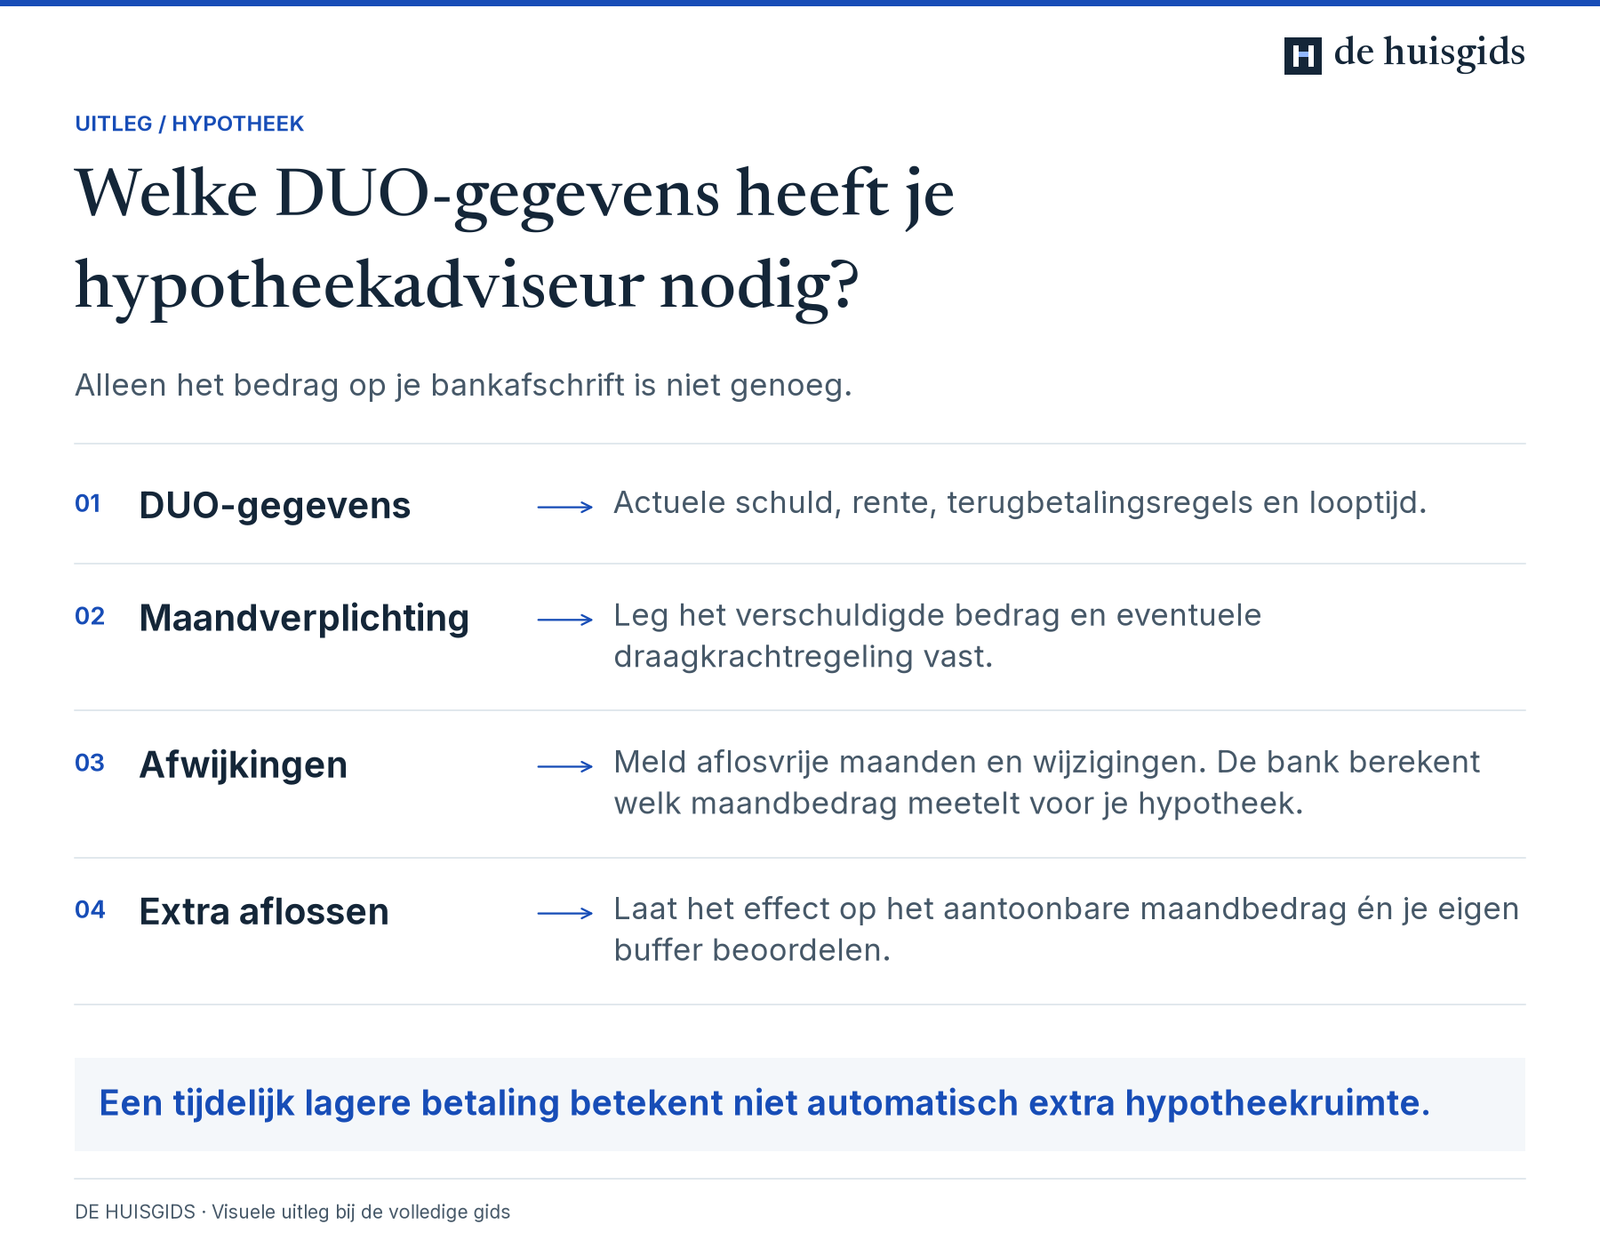
Een tijdelijk lagere betaling betekent niet automatisch extra hypotheekruimte.
Lees de volledige uitleg bij deze afbeelding
Alleen het bedrag op je bankafschrift is niet genoeg.
DUO-gegevens: Actuele schuld, rente, terugbetalingsregels en looptijd.
Maandverplichting: Leg het verschuldigde bedrag en eventuele draagkrachtregeling vast.
Afwijkingen: Meld aflosvrije maanden en wijzigingen. De bank berekent welk maandbedrag meetelt voor je hypotheek.
Extra aflossen: Laat het effect op het aantoonbare maandbedrag én je eigen buffer beoordelen.
Een tijdelijk lagere betaling betekent niet automatisch extra hypotheekruimte.
De rente die DUO in 2026 vaststelt is 2,33 procent voor SF35 en 2,29 procent voor SF15. Die percentages staan vijf jaar vast voor wie in 2026 een nieuwe rentevaste periode ingaat. Betaal je al langer terug, dan geldt het percentage dat bij jouw eigen periode hoort, en dat kan lager of hoger liggen.
Verdien je weinig, dan verlaagt DUO je maandbedrag op grond van je draagkracht. Onder SF35 betaal je dan nooit meer dan 4 procent van je inkomen boven de draagkrachtvrije voet, onder SF15 nooit meer dan 12 procent. Wat aan het eind van de aflosfase nog openstaat, scheldt DUO kwijt.
| Restschuld | Maandbedrag bij 35 jaar (2,33%) | Maandbedrag bij 15 jaar (2,29%) |
|---|---|---|
| € 10.000 | € 35 | € 66 |
| € 20.000 | € 70 | € 131 |
| € 30.000 | € 105 | € 197 |
| € 40.000 | € 139 | € 263 |
| € 50.000 | € 174 | € 328 |
Gecontroleerd op rentepercentages van DUO voor 2026, augustus 2026
Hoeveel hypotheek een studieschuld je kost
Je maandbedrag gaat niet één op één van je leenruimte af. De geldverstrekker verzwaart het eerst met een factor, omdat de woonlastenruimte uit bruto inkomen komt en je DUO-termijn netto is. Die factor hangt aan de toetsrente van je hypotheek: 1,05 bij een toetsrente tot 2 procent, 1,20 rond de 4 procent en 1,40 vanaf ruim 6 procent. Hoe de toetsrente tot stand komt lees je in de gids over hypotheekrente en rentevaste periodes.
Het verzwaarde bedrag gaat van je maximale woonlast per maand af, en wat overblijft wordt teruggerekend naar een hypotheekbedrag over dertig jaar. Bij 4 procent toetsrente hoort bij elke euro maandlast ongeveer 209 euro lening. Met de factor 1,20 erbij kost elke euro DUO-maandbedrag je dus ongeveer 251 euro hypotheek (2026).
Dat is een handzame vuistregel, maar het blijft rekenwerk op één moment. Reken je eigen situatie door met de rekenhulp voor je maximale hypotheek en vul daar je DUO-maandbedrag in bij je overige verplichtingen. Die rekenhulp gebruikt de zwaardere factor die voor gewoon consumptief krediet geldt, dus voor een studieschuld is de uitkomst een voorzichtige ondergrens.
| Maandbedrag aan DUO | Meegerekende last bij factor 1,20 | Minder maximale hypotheek |
|---|---|---|
| € 25 | € 30 | € 6.300 |
| € 50 | € 60 | € 12.600 |
| € 75 | € 90 | € 18.900 |
| € 100 | € 120 | € 25.100 |
| € 150 | € 180 | € 37.700 |
| € 200 | € 240 | € 50.300 |
Gecontroleerd op rekenvoorbeeld bij 4% toetsrente en 30 jaar looptijd, augustus 2026
De factor stijgt mee met de rente. Gaat de toetsrente van 4 naar 5 procent, dan weegt hetzelfde DUO-bedrag zwaarder én daalt je leenruimte al door de rente zelf. Een offerte die je vasthoudt, houdt ook die factor vast.
Ben je verplicht je studieschuld te melden bij een hypotheek?
Ja. Op het aanvraagformulier vraagt de geldverstrekker naar je leningen en je ondertekent dat je dat naar waarheid invult. De geldverstrekker moet op grond van de Wet op het financieel toezicht je financiële positie kennen voordat hij een lening verstrekt, en een studieschuld hoort daarbij. Verzwijgen is geen slimmigheidje maar het verstrekken van onjuiste gegevens om krediet te krijgen.
Dat een studieschuld niet bij het BKR staat, verandert daar niets aan. Het kredietregister bevat hypotheken, doorlopende kredieten, koop op afbetaling, private lease en roodstand boven 250 euro, en DUO meldt daar niets aan. In de praktijk vragen geldverstrekkers gewoon om een recent overzicht uit Mijn DUO, en de maandelijkse incasso van DUO valt op de bankafschriften die je meestuurt meteen op.
Komt het toch uit, dan mag de geldverstrekker de lening opeisen op grond van zijn algemene voorwaarden en kan hij je opnemen in het incidentenregister en het externe verwijzingsregister van de financiële sector, in beginsel voor maximaal acht jaar. Je krijgt dan bij vrijwel geen enkele bank meer een hypotheek of ander krediet. Bij een lening met Nationale Hypotheek Garantie verspeel je bij fraude ook je aanspraak op kwijtschelding van een restschuld. Het spoor terug naar een schone lei duurt vele jaren en het risico staat in geen verhouding tot de paar tienduizend euro extra hypotheek die het had moeten opleveren.
Een studieschuld verzwijgen bij een hypotheek is valsheid in geschrifte zodra je een onjuiste verklaring ondertekent. Dat is een misdrijf, los van wat de geldverstrekker civiel met je contract doet.
Studieschuld aflossen voor je hypotheekaanvraag
Sinds de regels van 2024 werkt extra aflossen wel door in je leenruimte, want DUO stelt je maandbedrag opnieuw vast en dat lagere bedrag gaat mee in de toets. Vraag na een extra aflossing een nieuw overzicht op, anders rekent de geldverstrekker nog met je oude termijn.
Of aflossen loont, hangt af van wat je met hetzelfde geld anders zou doen. Duizend euro aflossen op een SF35-schuld verlaagt je maandbedrag met ongeveer 3,50 euro en levert bij 4 procent toetsrente zo'n 880 euro extra hypotheekruimte op. Dezelfde duizend euro als eigen geld inbrengen levert precies duizend euro extra koopkracht op, en dat geld heb je bovendien nodig voor de kosten koper.
Voor de langere termijn telt de rente mee. Op een DUO-schuld betaal je in 2026 2,33 of 2,29 procent, doorgaans minder dan de hypotheekrente, en wat na de aflosfase openstaat wordt kwijtgescholden. Aflossen is daarom vooral rendabel als het je net over een drempel tilt, bijvoorbeeld naar de woning die je wilt of naar de grens waarbinnen je een hypotheek met Nationale Hypotheek Garantie kunt afsluiten.
Los af in het jaar vóór je aanvraag, niet in de week ervoor. Je houdt dan tijd over om een nieuw DUO-overzicht op te vragen en je spaarrekening weer op peil te brengen voor de kosten koper.
Wat niet werkt: aflosvrije maanden en een verlaagd maandbedrag
Je mag bij DUO in totaal zestig aflosvrije maanden opnemen, in één keer of verspreid. Tijdens zo'n periode betaal je niets, maar de rente loopt door en je aflosfase schuift met hetzelfde aantal maanden op. Het idee om die maanden vlak voor een hypotheekaanvraag in te zetten en dan nul op te geven, stuit op een expliciete uitzondering in de regeling.
Artikel 3a bepaalt dat de geldverstrekker in drie gevallen zelf een termijnbedrag berekent uit je actuele restschuld, je rente en je resterende looptijd: als je nog geen termijnbedrag verschuldigd bent, als je niets betaalt vanwege een aflosvrije periode, en als je maandbedrag verlaagd is door de draagkrachtmeting. In alle drie de situaties telt dus een berekend bedrag mee, geen nul.
Dat is niet alleen streng, het is ook eerlijk: je zit nog in de aanloopfase na je studie, of je verdient tijdelijk weinig. Zodra je inkomen stijgt, stijgt je DUO-bedrag mee, en de geldverstrekker rekent op die toekomstige last. Wie wel echt profijt wil, moet dus de schuld zelf verkleinen.
Samen kopen, zzp en andere situaties met een studieschuld
Koop je samen, dan tellen beide studieschulden mee en gaan ze allebei van de gezamenlijke woonlastenruimte af. Het tweede inkomen telt in 2026 voor 100 procent mee in de normen, dus een partner zonder schuld compenseert een flink stuk. Heeft één van jullie een SF15-schuld, dan is dat effect het grootst, want die maandbedragen zijn ruim het dubbele van dezelfde schuld onder SF35.
Ben je ondernemer, dan komt de studieschuld boven op een inkomenstoets die toch al lastiger is. De route langs de jaarcijfers staat beschreven in de gids over een hypotheek als zzp'er. Verkoop je een woning en koop je een volgende, dan drukt je studieschuld de nieuwe leenruimte terwijl je overwaarde hem juist verruimt; met de rekenhulp voor je overwaarde zie je hoeveel dat is, en een overbruggingshypotheek vult het gat tot de sleuteloverdracht.
Een levenlanglerenkrediet werkt hetzelfde: het is een studielening bij DUO met een eigen maandbedrag, en dat bedrag telt op dezelfde manier mee. Helpen je ouders mee met een lening in plaats van een schenking, dan gaat ook die maandlast in de toets, zoals de gids over de familiehypotheek laat zien. Wie zijn maandlast op andere manieren wil drukken, komt soms uit bij een aflossingsvrij deel, al vraagt de geldverstrekker daar eigen geld of overwaarde bij.
Zo regel je je hypotheek met een studieschuld
Begin een paar maanden voor je gaat bieden, dan weet je precies wat je ruimte is.
-
Haal je actuele overzicht uit Mijn DUO
Log in bij Mijn DUO en download het overzicht met je restschuld, je rente, je resterende aflosperiode en je huidige maandbedrag. Dat maandbedrag is het getal waar alles om draait; je oorspronkelijke schuld heb je niet meer nodig.
-
Zoek op welke terugbetalingsregel voor je geldt
Studeerde je vóór september 2015, dan val je meestal onder de regel van vijftien jaar. Wie daarna leende, betaalt in maximaal vijfendertig jaar terug. Diezelfde schuld levert onder de kortste regel bijna het dubbele maandbedrag op.
-
Reken je leenruimte met en zonder schuld door
Zet je maandbedrag naast je inkomen en bereken het verschil met de rekenhulp voor je maximale hypotheek. Zo weet je of aflossen je überhaupt over een drempel tilt of dat het om een paar duizend euro gaat.
-
Beslis of je extra aflost, ruim voor de aanvraag
Los je af, doe dat dan minstens een maand of twee voordat je het dossier indient. DUO stelt je maandbedrag opnieuw vast en je hebt een vers overzicht nodig waarop dat lagere bedrag staat.
-
Meld de schuld op het aanvraagformulier
Vul je maandbedrag in bij je verplichtingen en stuur het DUO-overzicht mee. Betaal je tijdelijk minder door de draagkrachtmeting, geef dat er dan bij, want de geldverstrekker rekent in dat geval zelf een termijn uit.
-
Controleer de berekening in het bindend aanbod
Kijk in de toelichting welk bedrag en welke factor de geldverstrekker heeft gebruikt. Staat er nog een oude of te hoge post, laat die dan corrigeren voordat je tekent; daarna ligt je maandlast dertig jaar vast, zoals de gids over een hypotheek afsluiten beschrijft.
Maximale hypotheek
Vul je bruto inkomen in en zie een eerlijke indicatie van je maximale hypotheek, met de knoppen waaraan je kunt draaien. Open de volledige maximale hypotheek
Checklist voor je aanvraag
Doorgerekend: zo pakt het uit
Alleen kopen met 75 euro per maand aan DUO
Stel, je verdient 45.000 euro bruto per jaar en je koopt alleen. Volgens de financieringslastnormen van 2026 mag bij dat inkomen 22,6 procent aan woonlasten opgaan bij een toetsrente van 4 procent: 847 euro per maand. Teruggerekend over dertig jaar hoort daar een hypotheek van ongeveer 177.500 euro bij.
Je betaalt DUO 75 euro per maand. De geldverstrekker vermenigvuldigt dat met de factor 1,20 die bij een toetsrente van 4 procent hoort en komt op 90 euro. Van je 847 euro blijft dan 757 euro over, goed voor ongeveer 158.500 euro hypotheek. De studieschuld kost je in dit voorbeeld dus zo'n 19.000 euro leenruimte, terwijl je maandelijks 75 euro kwijt bent.
10.000 euro aflossen of inbrengen als eigen geld
Stel, je hebt 20.000 euro studieschuld onder de regel van vijfendertig jaar tegen 2,33 procent rente (2026). Je maandbedrag is dan ongeveer 70 euro. Je hebt 10.000 euro gespaard.
Los je die 10.000 euro af, dan halveert je restschuld en daalt je maandbedrag naar ongeveer 35 euro. Met de factor 1,20 scheelt dat 42 euro aan meegerekende last, en bij 4 procent toetsrente levert dat ongeveer 8.800 euro extra hypotheek op. Je koopkracht groeit dus met 8.800 euro, maar je spaarrekening is leeg.
Breng je diezelfde 10.000 euro in als eigen geld, dan kun je precies 10.000 euro meer voor het huis betalen en houd je je maandbedrag van 70 euro. Op koopkracht ontlopen de routes elkaar weinig. Het verschil zit in de rente van 2,33 procent die je op de schuld blijft betalen tegenover de hypotheekrente die je op het extra geleende deel betaalt, en in het feit dat je de kosten koper hoe dan ook uit eigen zak voldoet.
Samen kopen met een schuld onder de regel van vijftien jaar
Stel, jullie komen samen op een toetsinkomen van 80.000 euro. De norm van 2026 laat daar 25,3 procent aan woonlasten toe bij 4 procent toetsrente: 1.687 euro per maand, oftewel ongeveer 353.000 euro hypotheek.
Eén van jullie heeft 24.000 euro studieschuld onder de regel van vijftien jaar, met 2,29 procent rente (2026). Het maandbedrag is dan ongeveer 158 euro; met de factor 1,20 rekent de geldverstrekker 190 euro. Er blijft 1.497 euro woonlastenruimte over, goed voor ongeveer 313.500 euro. Jullie leenruimte zakt dus met bijna 40.000 euro.
Dezelfde 24.000 euro onder de regel van vijfendertig jaar zou ongeveer 84 euro per maand kosten en de leenruimte met ruim 21.000 euro drukken. Het verschil van 18.000 euro zit niet in de schuld maar in de aflosperiode, en die kies je niet zelf.
Veelgemaakte fouten
Aflosvrije maanden inzetten vlak voor de aanvraag
Je maandbedrag staat dan even op nul, maar de geldverstrekker rekent volgens de regeling zelf een termijn uit op basis van je restschuld en resterende looptijd. Je wint geen leenruimte en je betaalt wel extra rente, want je aflosfase schuift zestig maanden op als je alle jokermaanden gebruikt.
Rekenen met de oude wegingsfactor
Op fora en in oudere artikelen staat nog dat een vast percentage van de oorspronkelijke studieschuld meetelt. Dat klopte tot en met 2023. Wie daar nu op rekent, schat zijn ruimte vaak duizenden euro's te laag in en laat woningen liggen die wel haalbaar zijn.
De studieschuld verzwijgen omdat hij niet bij het BKR staat
De DUO-incasso staat op je bankafschriften en het overzicht wordt gewoon opgevraagd. Komt het uit, dan mag de geldverstrekker de hypotheek opeisen en volgt registratie in het externe verwijzingsregister, in beginsel tot acht jaar. Daarna krijg je nergens meer krediet.
Alles aflossen en niets overhouden voor de kosten koper
Een lege spaarrekening levert je een hogere maximale hypotheek op die je niet kunt gebruiken, want notaris, taxatie, advies en overdrachtsbelasting betaal je uit eigen geld. Reken eerst je kosten koper uit en los pas af met wat daarna overblijft.
Vergeten dat het maandbedrag van je partner ook meetelt
Bij een gezamenlijke aanvraag gaan beide DUO-termijnen van dezelfde woonlastenruimte af. Twee schulden van 100 euro per maand kosten samen ongeveer 50.000 euro leenruimte bij 4 procent toetsrente, en dat verschil merk je pas als het bod al ligt.
Een verlaagd draagkrachtbedrag opgeven als je echte last
Betaal je door je inkomen tijdelijk minder aan DUO, dan rekent de geldverstrekker toch met het bedrag dat bij je restschuld en looptijd hoort. Wie zijn budget op het lage bedrag baseert, komt bij de definitieve toets lager uit dan verwacht.
Pas aan je studieschuld denken als het bod is geaccepteerd
Tussen bod en financieringsvoorbehoud zitten vaak maar vier tot zes weken. Blijkt de leenruimte dan tegen te vallen, dan rest ontbinden onder voorbehoud, en heb je de taxatie- en advieskosten al gemaakt.
Veelgestelde vragen
Ben je verplicht om je studieschuld te melden bij een hypotheek?
Ja. Je ondertekent bij de aanvraag dat je alle gegevens naar waarheid hebt ingevuld, en de geldverstrekker moet je financiële positie kennen voordat hij krediet verstrekt. Een studieschuld bij DUO valt daar onder, ook al staat hij niet in het kredietregister van het BKR. In de praktijk vraagt de geldverstrekker een recent overzicht uit Mijn DUO op.
Wat gebeurt er als je je studieschuld verzwijgt bij een hypotheek?
Komt het uit, dan mag de geldverstrekker de lening op grond van zijn voorwaarden direct opeisen en kan hij je opnemen in het incidentenregister en het externe verwijzingsregister van de financiële sector, in beginsel voor maximaal acht jaar. Andere banken zien die registratie en wijzen je af voor hypotheken en ander krediet. Een onjuiste ondertekende verklaring is bovendien valsheid in geschrifte.
Staat mijn studieschuld geregistreerd bij het BKR?
Nee. Het kredietregister bevat hypotheken, doorlopende kredieten, koop op afbetaling boven 250 euro, private lease en roodstandfaciliteiten. DUO levert geen gegevens aan dat register. Dat betekent alleen dat de geldverstrekker de schuld niet automatisch ziet, niet dat hij er geen rekening mee hoeft te houden: hij vraagt je overzicht gewoon op.
Waarom vroegen geldverstrekkers naar de oorspronkelijke studieschuld?
Tot en met 2023 schreef de regeling voor dat de last werd berekend als een vast percentage van het oorspronkelijk geleende bedrag, de wegingsfactor. Dat percentage hing af van de rente op je studielening en van de aflosperiode van vijftien of vijfendertig jaar. Het gevolg was dat aflossen je leenruimte niet vergrootte, wat veel mensen als onrechtvaardig ervoeren.
Golden er in 2023 en 2024 andere regels voor hypotheek en studieschuld?
Ja, en het verschil is groot. In 2023 telde nog een percentage van je oorspronkelijke studieschuld mee. Vanaf 1 januari 2024 rekenen geldverstrekkers met het maandbedrag dat je op dat moment aan DUO verschuldigd bent. Informatie over hypotheek en studieschuld uit 2024 en later klopt dus nog; alles van daarvoor niet.
Is studieschuld aflossen voor een hypotheek verstandig?
Dat hangt af van wat het geld anders doet. Duizend euro aflossen op een schuld onder de regel van vijfendertig jaar verlaagt je maandbedrag met ongeveer 3,50 euro en levert bij 4 procent toetsrente zo'n 880 euro extra hypotheek op. Dezelfde duizend euro als eigen geld inbrengen geeft duizend euro koopkracht en houdt je flexibel. Aflossen loont vooral als het je net over een drempel tilt.
Hoeveel minder hypotheek krijg ik met 20.000 euro studieschuld?
Onder de regel van vijfendertig jaar hoort daar in 2026 een maandbedrag van ongeveer 70 euro bij. Met de factor 1,20 wordt dat 84 euro, wat bij 4 procent toetsrente ongeveer 17.600 euro leenruimte kost. Onder de regel van vijftien jaar is het maandbedrag ongeveer 131 euro en loopt het verlies op tot circa 33.000 euro.
Telt de studieschuld van mijn partner ook mee?
Ja. Bij een gezamenlijke aanvraag worden beide inkomens opgeteld tot één toetsinkomen en gaan beide DUO-termijnen van dezelfde woonlastenruimte af. Het tweede inkomen telt in de normen van 2026 volledig mee, dus een partner zonder schuld compenseert een flink deel van het verlies.
Helpt het om aflosvrije maanden op te nemen voor de aanvraag?
Nee. De regeling bepaalt dat de geldverstrekker in dat geval zelf een termijnbedrag berekent uit je actuele restschuld, je rente en je resterende looptijd. Je leenruimte blijft gelijk, terwijl je aflosfase opschuift en je meer rente betaalt. Je mag in totaal zestig aflosvrije maanden gebruiken, dus bewaar ze voor een periode waarin je ze echt nodig hebt.
Ik ben nog niet begonnen met terugbetalen, telt mijn schuld dan mee?
Ja. In de aanloopfase ben je nog geen termijnbedrag verschuldigd, en dan rekent de geldverstrekker een bedrag uit op basis van je restschuld, de rente en de resterende looptijd. Dat berekende bedrag drukt je leenruimte net zo hard als een bedrag dat je al betaalt.
Telt een levenlanglerenkrediet ook mee bij mijn hypotheek?
Ja, dat is een studielening bij DUO met een eigen maandbedrag en een eigen aflosperiode. De geldverstrekker behandelt dat termijnbedrag op dezelfde manier als een gewone studieschuld. Voor dit krediet kun je geen aflosvrije maanden inzetten, dus je maandbedrag ligt vanaf de aflosfase vast.
Kan ik met een studieschuld een hypotheek met Nationale Hypotheek Garantie krijgen?
Ja. Een studieschuld is geen beletsel voor Nationale Hypotheek Garantie; de garantie sluit aan bij dezelfde financieringslastnormen. Wel wordt je maximale lening lager, en de kostengrens van 470.000 euro (2026) blijft onverkort gelden. Verzwijg je de schuld, dan riskeer je bij een restschuld je aanspraak op kwijtschelding.
Wanneer je een adviseur of vakman inschakelt
Voor een eenvoudige situatie met loondienst en één studieschuld kun je de rekensom prima zelf maken: je maandbedrag uit Mijn DUO, de factor die bij de toetsrente hoort en de norm bij jouw inkomen. Een hypotheekadviseur verdient zijn advieskosten, in de markt meestal tussen de 1.500 en 3.000 euro, terug zodra er meer speelt. Denk aan twee inkomens met verschillende aflosregels, een schuld die door de draagkrachtmeting verlaagd is, een tijdelijk contract of inkomsten uit een eigen zaak. De adviseur kent per geldverstrekker het acceptatiebeleid en weet welke partij met een verklaring van DUO genoegen neemt. Ben je ondernemer, dan begint het gesprek eerder bij je jaarcijfers dan bij je studieschuld, zoals de gids over een hypotheek als zzp'er laat zien, en wie tegen zijn pensioendatum aan koopt, loopt tegen de toets uit de gids over een hypotheek als je met pensioen bent aan. Over de studieschuld zelf, je rente, je aflosregel en je aflosvrije maanden, geeft DUO uitsluitsel; over je maandlast na de koop rekent de rekenhulp voor je maandlasten mee, en de overige stappen staan in de gids over hypotheken.
Verder lezen over dit onderwerp
Hypotheek zzp
Hypotheek als je met pensioen bent
Hypotheek berekenen
Overbruggingshypotheek