Verzekering huis: welke polissen je als eigenaar nodig hebt
Typ minimaal 2 tekens. Je doorzoekt alleen deze gids.
Een huis verzekeren draait om drie polissen: opstal voor het gebouw, inboedel voor je spullen en aansprakelijkheid voor schade bij een ander. Wettelijk verplicht is geen van drieën, maar vrijwel elke geldverstrekker eist een lopende opstalverzekering vanaf de dag van overdracht. Samen kosten die verzekeringen in 2026 meestal 20 tot 65 euro per maand, inclusief 21 procent assurantiebelasting. Het prijsverschil tussen aanbieders is groot, maar dat zegt pas iets als de herbouwwaarde, het eigen risico en de dekkingsvorm bij alle offertes gelijk staan.
- 0 wettelijk verzekeringen voor je huis die de wet verplicht stelt
- € 20 tot € 65 2026 premie per maand voor opstal, inboedel en aansprakelijkheid samen
- 21% 2026 assurantiebelasting die in elke schadepremie verwerkt zit
- 14 dagen wettelijk wettelijke bedenktijd bij een polis die je online, telefonisch of aan de deur afsluit
- 1 maand gebruikelijk opzegtermijn die verzekeraars zelf aanhouden na het eerste contractjaar
Gecontroleerd op augustus 2026
Welke verzekeringen horen bij een eigen huis
Wie een huis bezit, heeft in de praktijk met drie polissen te maken. Een opstalverzekering voor het gebouw, een inboedelverzekering voor je spullen en een aansprakelijkheidsverzekering voor schade die jij bij een ander veroorzaakt. Verzekeraars verkopen dat drietal vaak als één pakket onder de naam woonverzekering, met één polisblad en één incasso. Veel mensen noemen dat pakket gewoon de huisverzekeringen, maar een woonverzekering voor je eigen huis is dus geen losse polis.

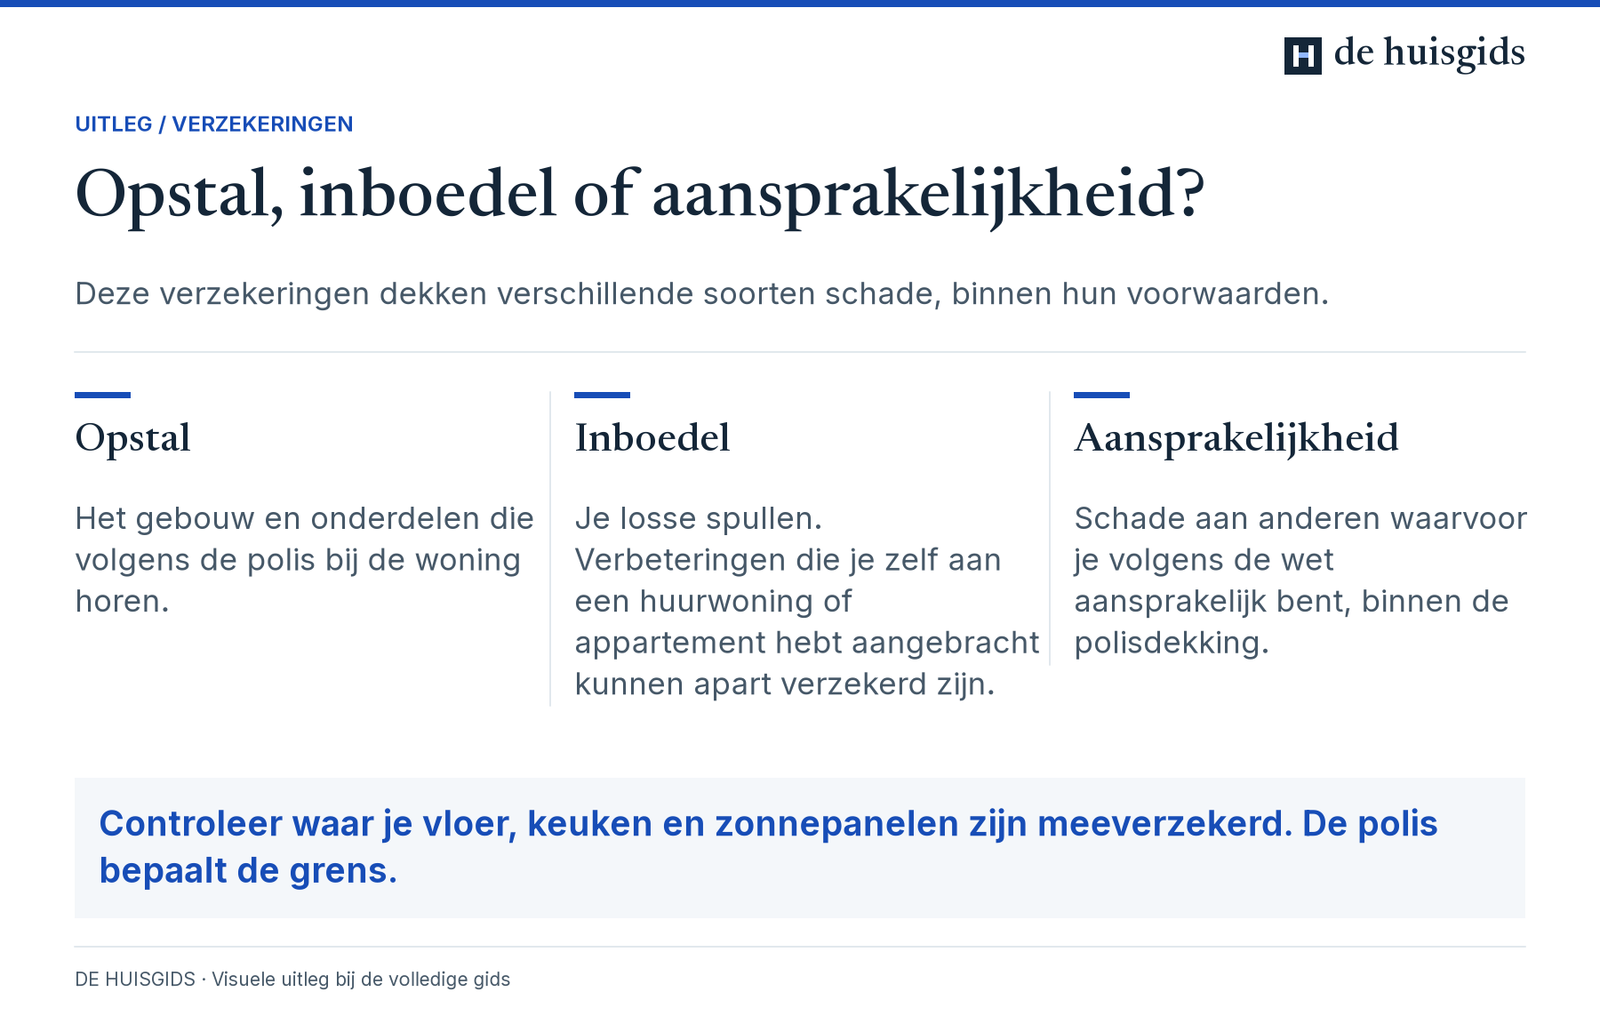
Controleer waar je vloer, keuken en zonnepanelen zijn meeverzekerd. De polis bepaalt de grens.
Lees de volledige uitleg bij deze afbeelding
Deze verzekeringen dekken verschillende soorten schade, binnen hun voorwaarden.
Opstal: Het gebouw en onderdelen die volgens de polis bij de woning horen.
Inboedel: Je losse spullen. Verbeteringen die je zelf aan een huurwoning of appartement hebt aangebracht kunnen apart verzekerd zijn.
Aansprakelijkheid: Schade aan anderen waarvoor je volgens de wet aansprakelijk bent, binnen de polisdekking.
Controleer waar je vloer, keuken en zonnepanelen zijn meeverzekerd. De polis bepaalt de grens.
De grens tussen opstal en inboedel loopt langs de vraag of iets vastzit aan de woning. Alles wat je bij een verhuizing achterlaat, zoals de keuken, de badkamer, de cv-installatie en de zonnepanelen, valt onder de opstalverzekering. Wat je meeneemt in de verhuisdozen, valt onder de inboedelverzekering.
Daarnaast bestaan er verzekeringen die niet je huis beschermen maar je maandlast: een overlijdensrisicoverzekering, een woonlastenverzekering en de oude kapitaalverzekeringen die aan een hypotheek uit de jaren negentig en nul hangen. Die staan los van de schadepolissen en hebben een eigen afweging.
Welke verzekeringen voor je huis zinvol zijn, hangt dus af van twee vragen. Wat kun je zelf dragen als het misgaat, en wie eist er iets van je?
| Verzekering | Wat hij dekt | Nodig als huiseigenaar? |
|---|---|---|
| Opstalverzekering | Het gebouw: muren, dak, keuken, badkamer, schuur en zonnepanelen | Ja, je geldverstrekker eist hem in de hypotheekvoorwaarden |
| Inboedelverzekering | Alles wat los in huis staat, van bank tot wasmachine | Niemand eist hem, maar de schade komt volledig voor eigen rekening |
| Aansprakelijkheidsverzekering | Schade die jij, je gezin of je huisdier bij een ander veroorzaakt | Niemand eist hem, wel de goedkoopste dekking van allemaal |
| Glasdekking | Breuk van ruiten in de woning, inclusief noodherstel | Meestal al een module in het opstaldeel of het pakket |
| Rechtsbijstand met module wonen | Conflicten over een verbouwing, een aannemer, de buren of een koop | Alleen als je zulke conflicten niet uit eigen zak wilt uitvechten |
| Overlijdensrisicoverzekering | Een bedrag voor de nabestaanden om de hypotheek mee te verlagen | Soms geëist door de geldverstrekker bij een lening hoog boven de woningwaarde |
| Woonlastenverzekering | Een deel van je maandlast bij arbeidsongeschiktheid of werkloosheid | Alleen bij een krappe begroting die op één inkomen leunt |
Verplicht is bijna niets, en toch ontkom je er niet aan
Verplichte verzekeringen voor een huis bestaan strikt genomen niet. Er is geen wet die je dwingt je woning te verzekeren, zoals de Wet aansprakelijkheidsverzekering motorrijtuigen dat wel doet voor een auto. Wie geen enkele polis afsluit, overtreedt niets.
De verplichting komt van je geldverstrekker. Het huis is het onderpand van de lening, dus in vrijwel elke set hypotheekvoorwaarden staat dat er vanaf de leveringsdatum een opstalverzekering loopt. Sommige geldverstrekkers bedingen daarbij het recht om zelf een polis af te sluiten en de premie bij jou in rekening te brengen als jij het nalaat.
Bij een appartement ligt het anders. Ook daar dwingt de wet je niet rechtstreeks tot verzekeren, maar artikel 5:112 van het Burgerlijk Wetboek eist wel dat in de splitsingsakte staat wie het gebouw verzekert en tegen welke gevaren. In alle gangbare modelreglementen is dat de vereniging van eigenaars, die het hele gebouw collectief verzekert. Jouw aandeel in die premie loopt via je maandelijkse VvE-bijdrage, in de volksmond de servicekosten. Jij verzekert alleen je inboedel en je eigen verbeteringen.
Een wa-verzekering voor particulieren is nergens verplicht, ook niet als je een huis koopt. Voor drie tot zes euro per maand in 2026 dekt hij wel het risico dat je jezelf nooit kunt betalen, zoals letsel bij een ander.
| Verzekering | Wettelijk verplicht? | Wie hem in de praktijk eist |
|---|---|---|
| Opstalverzekering bij een eigen huis | Nee | Vrijwel elke geldverstrekker, vanaf de dag van overdracht |
| Opstalverzekering bij een appartement | Niet door de wet zelf, wel via de splitsingsakte | De vereniging van eigenaars, die het gebouw voor alle eigenaars samen verzekert |
| Inboedelverzekering | Nee | Niemand, het risico blijft bij jou |
| Aansprakelijkheidsverzekering particulieren | Nee | Niemand |
| Glasdekking | Nee | Niemand, meestal al meeverzekerd |
| Overlijdensrisicoverzekering | Nee, ook niet bij een hypotheek met NHG sinds 2018 | Soms de geldverstrekker, bij een lening ver boven de woningwaarde |
| Wa-verzekering voor auto of motor | Ja, op grond van de wet | De overheid, met een boete van 500 euro in 2026 bij een onverzekerd voertuig |
Gecontroleerd op augustus 2026
Laat je de opstalverzekering pas ingaan een dag na de overdracht, dan sta je precies op het moment van de sleuteloverdracht onverzekerd. Brand of storm op die dag komt dan volledig voor eigen rekening.
Wat de verzekeringen voor je huis per maand kosten
De kosten van de verzekeringen voor een huis zijn overzichtelijker dan veel mensen denken. Voor opstal, inboedel en aansprakelijkheid samen betaal je in 2026 doorgaans 20 tot 65 euro per maand, afhankelijk van je woning en je dekking. Op een premie van 30 euro per maand is ongeveer 5,20 euro assurantiebelasting, want die 21 procent zit in het bedrag dat je op je polisblad ziet. Dat tarief staat in artikel 23 van de Wet op belastingen van rechtsverkeer en geldt voor schadeverzekeringen; levensverzekeringen, zoals een overlijdensrisicoverzekering, zijn ervan vrijgesteld.
De opstalpremie hangt vooral aan de herbouwwaarde: wat het kost om hetzelfde huis opnieuw te bouwen. Dat is iets anders dan wat je huis op de markt opbrengt, want de grond zit er niet in. Wil je die marktwaarde weten, bijvoorbeeld voor je hypotheek, kijk dan bij wat je huis waard is; voor de verzekering telt alleen de herbouwsom.
Verder wegen mee: je postcode, de bouwaard van het huis, een rieten dak, het aantal vierkante meters, het gekozen eigen risico en of je allrisk of extra uitgebreid verzekert. Betalen per jaar in plaats van per maand scheelt bij veel verzekeraars een paar procent, en een pakketkorting loopt op tot zo'n tien procent als je meerdere polissen bij dezelfde partij onderbrengt.
| Woningtype | Opstal per maand | Inboedel per maand | Aansprakelijkheid per maand | Samen per maand |
|---|---|---|---|---|
| Appartement met een vereniging van eigenaars | Via de servicekosten, € 15 tot € 35 per eigenaar | € 5 tot € 15 | € 3 tot € 6 | € 8 tot € 21 op je eigen polis |
| Tussenwoning | € 10 tot € 20 | € 5 tot € 15 | € 3 tot € 6 | € 18 tot € 41 |
| Twee-onder-een-kapwoning | € 14 tot € 25 | € 6 tot € 18 | € 3 tot € 6 | € 23 tot € 49 |
| Vrijstaand huis met schuur | € 25 tot € 40 | € 10 tot € 19 | € 3 tot € 6 | € 38 tot € 65 |
Gecontroleerd op marktindicatie inclusief 21% assurantiebelasting, augustus 2026
Verzekeringen regelen als je een huis koopt
Huis gekocht, en dan? Welke verzekeringen je moet afsluiten als je een huis koopt, is vooral een kwestie van volgorde. De opstalverzekering moet rond zijn op de dag dat de akte bij de notaris passeert, want vanaf dat moment ben jij eigenaar en legt de standaard koopovereenkomst het risico voor de woning bij jou. Inboedel en aansprakelijkheid laat je ingaan op de dag dat je spullen in het huis staan.
Een verzekering voor je nieuwe huis afsluiten kost een kwartier, dus doe het zodra de leveringsdatum vaststaat en niet maanden vooruit. Kies je een ingangsdatum ver in de toekomst, dan loop je het risico dat de premie of je situatie inmiddels is veranderd. Hoe zo'n aanvraag stap voor stap loopt, staat bij een woonverzekering afsluiten.
Bij een nieuwbouwhuis ligt het anders. Tot de oplevering is het werk voor risico van de aannemer, die daar zelf een bouwverzekering voor heeft; pas na de oplevering gaat dat risico op jou over. Dat staat in artikel 7:758 van het Burgerlijk Wetboek. Jouw opstalverzekering gaat dus in bij de oplevering. Ga je zelf verbouwen of staat het huis eerst enkele maanden leeg, meld dat dan meteen bij je verzekeraar.
Wie net gekocht heeft, vergeet vaak de oude polissen. Verhuis je uit een huurwoning, dan loopt je inboedelverzekering gewoon door op het nieuwe adres na een adreswijziging. Verkoop je je vorige huis, dan zeg je de opstalverzekering op per de datum van overdracht, geen dag eerder.
Vraag bij de aanvraag om een dekkingsbevestiging met de ingangsdatum erop en mail die naar de notaris. Dan hoeft niemand op de dag van passeren nog te zoeken naar een polisnummer.
Glasschade en ruitschade aan je huis
Glasschade aan een huis valt onder de glasdekking, en die zit bij de meeste verzekeraars als module in de opstalverzekering of in het woonpakket. Wat gedekt is, is breuk: een ruit die springt, barst of aan diggelen gaat, ongeacht of dat komt door storm, een voetbal of je eigen ladder. Een barst in een ruit telt dus mee, zolang het glas werkelijk gebroken is.
Buiten de dekking vallen krassen, beschadigde kozijnen en isolatieglas dat blind is geslagen doordat de afdichting is versleten. Dat laatste geldt als slijtage en sluiten vrijwel alle polissen uit. Ruitschade die een aannemer tijdens een verbouwing veroorzaakt, verhaal je op het bouwbedrijf zelf en niet op je eigen polis; diens bedrijfsaansprakelijkheidsverzekering betaalt dan uit.
Bij ruitschade aan je huis is het eigen risico meestal nul en werken verzekeraars met een vast herstelbedrijf dat rechtstreeks bij hen declareert. Meld de schade daarom voordat je zelf een glaszetter belt. Het noodherstel met een plaat of folie hoort ook bij de dekking, mits je het van tevoren doorgeeft.
Woonpolissen kennen geen bonus-malus, dus één melding verhoogt je premie niet automatisch. Bij een reeks meldingen kijkt een verzekeraar wel naar je schadeverleden en kan hij bij de verlenging een hoger eigen risico voorstellen.
| Ruitschade | Wat herstel ongeveer kost | Wie het betaalt |
|---|---|---|
| Enkel glas in een binnendeur | € 100 tot € 200 | De glasdekking, eigen risico meestal nul |
| Barst in een HR++ ruit van ongeveer 2 m² | € 400 tot € 900 | De glasdekking |
| Glas in lood of gebrandschilderd glas | € 500 tot ver boven € 2.000 | De glasdekking tot het maximum dat op je polis staat |
| Isolatieglas dat beslagen of blind is geworden | € 300 tot € 800 per ruit | Jijzelf, want slijtage is geen breuk |
| Kras in een ruit | Polijsten of vervangen | Jijzelf |
| Ruit gebroken door de aannemer tijdens de verbouwing | Wisselt sterk | Het bouwbedrijf, dat je aansprakelijk stelt; zijn aansprakelijkheidsverzekering betaalt |
| Glas in een schuur, serre of tuinhuis | Wisselt sterk | De glasdekking, maar alleen als het bijgebouw op de polis staat |
Gecontroleerd op marktindicatie voor glaszetterswerk inclusief btw, augustus 2026
Verzekeringen voor je huis vergelijken zonder appels met peren
Het prijsverschil tussen de goedkoopste en de duurste woonpolis loopt bij dezelfde woning al snel op tot een verdubbeling. Dat verschil zegt pas iets als je bij elke offerte dezelfde uitgangspunten invult. Wie verzekeringen voor zijn huis wil vergelijken, zet daarom eerst de herbouwwaarde, de inboedelwaarde, het eigen risico en de dekkingsvorm overal gelijk.
De grootste knop is de dekkingsvorm. Extra uitgebreid dekt de klassieke gebeurtenissen zoals brand, storm, inbraak en water; allrisk dekt ook je eigen ongelukjes, zoals verf over de vloer of een televisie die omvalt. Allrisk kost al gauw twintig tot veertig procent meer premie.
Let ook op de garantie tegen onderverzekering. Vul je de waardemeter van de verzekeraar netjes in, dan mag hij bij schade niet korten omdat je waarde te laag bleek. Zonder die garantie krijg je bij een verzekerd bedrag dat tien procent te laag is, ook tien procent minder uitgekeerd. Die evenredige korting is geen keuze van de verzekeraar maar staat in artikel 7:958 van het Burgerlijk Wetboek.
Wat de premieverschillen precies veroorzaakt en hoe je een vergelijking eerlijk opzet, staat in de gids over woonverzekeringen vergelijken. Twijfel je of je een polis überhaupt nodig hebt, loop dan eerst welke verzekeringen je echt nodig hebt door.
| Wat je bij elke offerte gelijk zet | Waarom het het prijsverschil verklaart |
|---|---|
| Herbouwwaarde van de woning | Een lagere invoer geeft een lagere premie en een lagere uitkering |
| Inboedelwaarde | Hetzelfde mechanisme: te laag ingevuld betekent te weinig geld bij schade |
| Dekkingsvorm | Allrisk kost 20 tot 40 procent meer dan extra uitgebreid |
| Eigen risico | Een hoger eigen risico drukt de premie en kost je bij elke schade |
| Bijgebouwen, zonnepanelen en tuin | Staan ze niet op de polis, dan is die schade niet gedekt |
| Garantie tegen onderverzekering | Zonder garantie mag de verzekeraar korten op de uitkering |
| Betaaltermijn | Per jaar betalen scheelt bij veel verzekeraars enkele procenten |
Je huis verzekeren in bijzondere situaties
De standaardpolis gaat uit van een huis waarin je zelf woont en dat bewoond blijft. Wijkt jouw situatie daarvan af, dan verandert de dekking, en dat gebeurt bij de meeste verzekeraars automatisch en zonder waarschuwing.
Leegstand is het duidelijkste voorbeeld. Staat een huis langer dan enkele maanden onbewoond, bijvoorbeeld na een overlijden of tijdens een verbouwing, dan valt de dekking bij veel verzekeraars terug naar alleen brand en storm. Melden kost een telefoontje en soms een premieopslag. Wat niet melden kost, staat in je polisvoorwaarden: meestal verlaagt de verzekeraar de uitkering in verhouding tot de premie die hij bij leegstand zou hebben gerekend, en betaalt hij helemaal niets als hij het huis met die kennis niet had willen verzekeren. Verzweeg je de leegstand al bij de aanvraag, dan geldt diezelfde maatstaf rechtstreeks uit de wet, in artikel 7:930 van het Burgerlijk Wetboek.
Ook verhuur verandert de polis. Verhuur je een kamer, de hele woning tijdelijk aan toeristen of het huis aan een gezin, dan hoort dat op het polisblad te staan. Een gewone woonpolis dekt verhuur zelden mee. Een verzekeraar die het achteraf ontdekt, mag de uitkering verlagen, en mag helemaal afwijzen als hij een verhuurde woning nooit verzekerd zou hebben.
Bij een monument of een rieten dak gelden extra eisen aan bijvoorbeeld de schoorsteen en de bliksemafleiding, en de premie ligt merkbaar hoger. Een recreatiewoning of tweede huis verzeker je op een aparte polis, want het pand staat een groot deel van het jaar leeg.
| Situatie | Wat er anders gaat |
|---|---|
| Appartement met een vereniging van eigenaars | De VvE verzekert het gebouw; jij verzekert inboedel en eigen verbeteringen |
| Verbouwing van meer dan enkele weken | Melden bij de verzekeraar; de aannemer heeft zelf een bouwverzekering |
| Woning staat langer dan enkele maanden leeg | Dekking valt vaak terug naar brand en storm, tenzij je de leegstand meldt |
| Kamerverhuur of verhuur aan toeristen | Hoort op het polisblad; anders mag de verzekeraar de uitkering verlagen of afwijzen |
| Rieten dak of rijksmonument | Hogere premie en eisen aan schoorsteen, bliksemafleiding en onderhoud |
| Tweede woning of recreatiewoning | Aparte polis met eigen voorwaarden voor leegstand en gebruik |
| Werkruimte of bedrijf aan huis | Bedrijfsspullen en bedrijfsaansprakelijkheid vallen buiten de particuliere polis |
Een woning die je erft en die maandenlang leeg wacht op verkoop, is het klassieke geval van een polis die stilletjes uitkleedt. Bel de verzekeraar binnen een paar weken en laat de leegstand aantekenen.
Wat de verzekeringen voor je huis niet dekken
Een woonpolis dekt plotselinge en onvoorziene gebeurtenissen. Alles wat langzaam gaat, valt er per definitie buiten: slijtage, achterstallig onderhoud, houtrot, schimmel en ongedierte. Dat is geen kleine lettertjes-truc maar de kern van het verzekeringsprincipe.
Funderingsschade door bodemdaling of droogte hoort in diezelfde categorie en is bij vrijwel elke verzekeraar uitgesloten. Voor herstel ben je aangewezen op eigen geld, op de gemeente die soms een regeling kent, of op een lening bij het Fonds Duurzaam Funderingsherstel. Dat fonds is er alleen voor eigenaren die het herstel niet bij een gewone geldverstrekker gefinancierd krijgen.
Waterschade vraagt om precisie. Regen die via een lek dak of een kapot kozijn binnenkomt is meestal gedekt, net als een gesprongen leiding. Grondwater dat door de keldervloer omhoogkomt en overstroming vanuit zee of de grote rivieren zijn dat niet. Bij een overstroming door zoet water, zoals een rivier of een regionale kering die het begeeft, kan het Rijk een deel vergoeden via de Wet tegemoetkoming schade bij rampen. Die wet kent twee harde grenzen: water uit de Noordzee, de Waddenzee of de Westerschelde valt er uitdrukkelijk buiten, en schade die je redelijkerwijs had kunnen verzekeren wordt niet vergoed.
Aardbevingsschade door gaswinning loopt niet via je verzekeraar maar via het Instituut Mijnbouwschade Groningen. Constructiefouten in een nieuwbouwhuis verhaal je op de aannemer of op de garantieregeling die bij de koop hoorde. De aannemer blijft aansprakelijk voor gebreken die bij de oplevering nog niet waren ontdekt, tenzij die hem niet zijn toe te rekenen; bij een consument mag daar in het contract niet van worden afgeweken. Dat staat in artikel 7:758 van het Burgerlijk Wetboek. Welke polis waar begint, zie je in het overzicht van alle verzekeringen rond je woning.
| Schade aan je huis | Wie hem behandelt |
|---|---|
| Slijtage, houtrot, schimmel en achterstallig onderhoud | Niemand, dit is onderhoud voor eigen rekening |
| Funderingsschade door bodemdaling of droogte | Eigen geld, een gemeentelijke regeling of, als een gewone lening niet lukt, het Fonds Duurzaam Funderingsherstel |
| Lekkage door een kapotte leiding of een lek dak | De opstalverzekering, meestal inclusief het opsporen van het lek |
| Grondwater dat via de keldervloer binnenkomt | Bij vrijwel elke polis uitgesloten |
| Overstroming vanuit zee of de grote rivieren | Uitgesloten op de polis; bij zoet water kan de Wet tegemoetkoming schade bij rampen bijspringen, bij water uit zee niet |
| Aardbevingsschade door gaswinning | Het Instituut Mijnbouwschade Groningen |
| Constructiefout in een nieuwbouwwoning | De aannemer of de garantieregeling uit je koopaanneemovereenkomst |
Gecontroleerd op gangbare polisvoorwaarden, augustus 2026
De polissen die je hypotheek en je nabestaanden raken
Naast de schadeverzekeringen hangen er polissen aan je huis die over geld gaan in plaats van over stenen. De bekendste is de overlijdensrisicoverzekering: die keert een afgesproken bedrag uit als jij of je partner overlijdt, waarmee de achterblijver de hypotheek kan verlagen. Sinds 2018 is die verzekering niet meer verplicht bij een nieuwe hypotheek met NHG, en later liet NHG de eis ook voor bestaande klanten los. Op de premie van zo'n polis zit geen assurantiebelasting: levensverzekeringen zijn daarvan vrijgesteld.
Of zo'n polis nodig is, hangt af van de vraag of de achterblijver de maandlast alleen kan dragen. Reken dat na met het inkomen dat dan overblijft, inclusief nabestaandenpensioen. Zit er veel overwaarde in je huis, dan is verkopen een reëel vangnet, al is verhuizen na een overlijden voor de meeste mensen het laatste wat ze willen.
Let op het verschil tussen een overlijdensverzekering die een bedrag uitkeert en een uitvaartverzekering die de begrafenis regelt. Die twee worden vaak door elkaar gehaald, terwijl ze een heel ander doel dienen.
Hangt er nog een spaar- of beleggingspolis aan je hypotheek uit de tijd voor 2013, dan gelden daar eigen fiscale regels voor. Wat zo'n polis waard is en wanneer je hem beter laat staan, lees je bij de kapitaalverzekering.
Zo regel je de verzekeringen voor een huis dat je koopt
Begin zodra de leveringsdatum bij de notaris vaststaat, dan heb je nog rustig de tijd om te vergelijken.
-
Bepaal de herbouwwaarde en de inboedelwaarde
Vul de waardemeter van de verzekeraar in met de gegevens van jouw woning: bouwjaar, oppervlakte, type dak en bijgebouwen. De uitkomst bepaalt zowel je premie als je uitkering, en een correcte invoer levert bij de meeste verzekeraars een garantie tegen onderverzekering op.
-
Kies de dekkingsvorm en het eigen risico
Extra uitgebreid of allrisk, en nul of enkele honderden euro's eigen risico. Reken door wat het verschil in premie per jaar oplevert en zet dat naast wat je bij één schade extra betaalt.
-
Vergelijk met dezelfde uitgangspunten
Vraag drie tot vijf offertes op met identieke waardes en dezelfde dekking. Hoe je dat eerlijk doet, staat bij woonverzekeringen vergelijken, waar ook de veelgemaakte fout van vergelijken op alleen de maandpremie langskomt.
-
Laat de opstalverzekering ingaan op de overdrachtsdatum
De ingangsdatum is de dag dat de akte passeert, niet de dag erna en niet de dag dat je verhuist. Vraag om een dekkingsbevestiging en stuur die naar de notaris.
-
Meld de bijzonderheden meteen
Zonnepanelen, een schuur, een aanbouw, een geplande verbouwing, leegstand of verhuur horen bij de aanvraag op het polisblad. Wie dat pas na de schade vertelt, ontdekt dan pas dat de dekking beperkt was.
-
Zeg de oude polissen op en controleer het polisblad
Sluit je de polis online, telefonisch of aan de deur af, dan heb je veertien dagen wettelijke bedenktijd op grond van artikel 6:230x van het Burgerlijk Wetboek. Die termijn begint op de dag dat de verzekering rond is, of later, op de dag dat je de verplichte informatie van de verzekeraar krijgt. Vrijwel alle verzekeraars laten je na het eerste contractjaar dagelijks opzeggen met een opzegtermijn van een maand, maar dat is hun eigen afspraak en geen wet: kijk het na in je voorwaarden. Controleer het polisblad regel voor regel voordat de bedenktijd voorbij is.
-
Werk de waardes bij na elke verbouwing
Een nieuwe keuken, een dakkapel of een uitbouw verhoogt de herbouwwaarde. Geef dat door, anders betaal je jaren premie over een bedrag dat niet meer klopt en krijg je bij schade te weinig.
Check dit voordat je de verzekeringen voor je huis vastlegt
Doorgerekend: zo pakt het uit
Wat een tussenwoning per jaar aan verzekeringen kost
Stel, je koopt een tussenwoning met een herbouwwaarde van 250.000 euro en een inboedel van 60.000 euro. De opstalverzekering kost 16 euro per maand, de inboedelverzekering 11 euro en de aansprakelijkheidsverzekering 4 euro. Samen 31 euro per maand, dus 372 euro per jaar.
In dat bedrag zit 21 procent assurantiebelasting verwerkt. De kale premie is 372 / 1,21 = 307 euro, de belasting dus ongeveer 65 euro per jaar. Betaal je per jaar in plaats van per maand, dan geven veel verzekeraars zo'n 3 procent korting: 372 × 0,97 = 361 euro, oftewel 11 euro voordeel.
Wil je er rechtsbijstand met een module wonen bij, reken dan op 15 euro per maand extra, 180 euro per jaar. Tel dat op bij de 361 euro die je met jaarbetaling kwijt bent en het hele pakket rond dit huis kost 541 euro per jaar, ongeveer 45 euro per maand. Betaal je per maand, dan is het 372 + 180 = 552 euro per jaar.
Vergelijken bij een vrijstaand huis, en wat eigen risico doet
Stel, een vrijstaand huis met een herbouwwaarde van 450.000 euro, een schuur en twintig zonnepanelen. Bij je huidige verzekeraar betaal je 38 euro opstal, 17 euro inboedel en 5 euro aansprakelijkheid: 60 euro per maand, 720 euro per jaar. Een andere aanbieder biedt dezelfde dekking met hetzelfde eigen risico van 100 euro voor 49 euro per maand, 588 euro per jaar. Dat scheelt 132 euro per jaar.
Zet je bij die nieuwe polis het eigen risico op 250 euro, dan zakt de premie naar 44 euro per maand, 528 euro per jaar. De winst is 60 euro per jaar. Bij een waterschade van 800 euro krijg je dan 550 euro uitgekeerd in plaats van 700 euro, dus 150 euro minder.
Eén schade in tien jaar maakt het hogere eigen risico nog steeds gunstig: 600 euro premievoordeel tegen 150 euro extra kosten. Het omslagpunt ligt bij ongeveer één schade per tweeënhalf jaar: 150 euro extra eigen risico gedeeld door 60 euro premievoordeel per jaar. Meld je vaker dan dat, dan verlies je op het hogere eigen risico.
Een barst in de ruit: wat de glasdekking oplevert
Stel, in de HR++ ruit van je woonkamer van ongeveer 2 m² zit een barst. Vervangen door een glaszetter kost 650 euro inclusief plaatsing en afvoer. Heb je een glasdekking in je woonpakket, dan meld je de breuk, komt het herstelbedrijf van de verzekeraar langs en betaal je niets, want het eigen risico op glas is bij de meeste polissen nul.
Die dekking kost ongeveer 3 euro per maand, 36 euro per jaar. Je betaalt dus 650 / 36 = ruim 18 jaar premie voordat de dekking duurder is dan die ene ruit. In een huis met veel glas of met spelende kinderen in de tuin is dat een korte terugverdientijd.
Twee dingen halen dat voordeel weg. Sluit je een aparte glasverzekering af terwijl de module al in je pakket zit, dan betaal je 36 euro per jaar voor niets. En laat je de glaszetter komen voordat je de schade meldt, dan vergoedt de verzekeraar vaak niet meer dan een vast maximum per ruit.
Veelgemaakte fouten
De opstalverzekering te laat laten ingaan
Vanaf het passeren van de akte ben jij eigenaar en draag jij het risico. Een ingangsdatum een dag later betekent dat brand of storm op de overdrachtsdag volledig voor eigen rekening komt, terwijl de hypotheekvoorwaarden dekking vanaf die dag eisen.
De herbouwwaarde gelijkstellen aan de koopsom
In de koopsom zit de grond, in de herbouwwaarde niet. Wie de koopsom invult, betaalt jarenlang te veel premie. Wie andersom een te laag bedrag invult, krijgt na een grote schade een korting op de uitkering die in de tienduizenden euro's kan lopen.
Zonnepanelen, schuur of aanbouw niet doorgeven
Een set zonnepanelen van 8.000 euro of een aanbouw van 60.000 euro verhoogt de herbouwwaarde. Staat dat niet op de polis, dan is de kans groot dat de verzekeraar de schade aan dat deel niet vergoedt of de hele uitkering evenredig verlaagt.
Een aparte glasverzekering afsluiten die dubbelop is
Bij de meeste verzekeraars zit glas al als module in de opstalverzekering of het woonpakket. Een tweede polis levert geen extra dekking op, want je krijgt de schade maar één keer vergoed. Het kost je wel zo'n 36 euro per jaar in 2026.
Vergelijken op de maandpremie alleen
Een polis die tien euro per maand goedkoper is, kan een hoger eigen risico, een beperktere dekkingsvorm of geen garantie tegen onderverzekering hebben. Het verschil merk je pas bij schade, en dan gaat het om een veelvoud van die tien euro.
Leegstand of verhuur niet melden
Een huis dat maanden leegstaat of dat je verhuurt, is voor een verzekeraar een ander risico. Wie het niet meldt, houdt een polis die niet bij de situatie past. De verzekeraar mag de uitkering dan verlagen in verhouding tot de premie die hij zou hebben gerekend, en mag helemaal weigeren als hij het huis zo nooit verzekerd zou hebben. Daar lopen claims na een inbraak of brand op stuk.
Schade zelf laten herstellen voordat je hem meldt
Verzekeraars willen de schade kunnen beoordelen en werken vaak met vaste herstelbedrijven die rechtstreeks declareren. Wie eerst zelf een bedrijf inschakelt, krijgt regelmatig maar een deel van de rekening vergoed of blijft met de hele factuur zitten.
Veelgestelde vragen
Welke verzekeringen heb je nodig voor een huis?
Voor een eigen huis draait het om drie polissen: een opstalverzekering voor het gebouw, een inboedelverzekering voor je spullen en een aansprakelijkheidsverzekering voor schade die je bij een ander veroorzaakt. Daar komt bij de meeste verzekeraars automatisch een glasdekking bij. Rechtsbijstand, een overlijdensrisicoverzekering en een woonlastenverzekering zijn aanvullingen die van je situatie afhangen.
Welke verzekeringen zijn verplicht bij een huis?
Wettelijk verplicht is geen enkele verzekering voor je huis. Vrijwel elke geldverstrekker eist in de hypotheekvoorwaarden wel een lopende opstalverzekering vanaf de dag van overdracht, omdat het huis het onderpand van de lening is. Bij een appartement regelt de vereniging van eigenaars die dekking collectief, omdat de splitsingsakte dat voorschrijft, en betaal jij mee via je maandelijkse VvE-bijdrage.
Wat kost een huis verzekeren per maand?
Opstal, inboedel en aansprakelijkheid samen kosten in 2026 doorgaans 20 tot 65 euro per maand, inclusief 21 procent assurantiebelasting. Een tussenwoning zit meestal rond de 20 tot 40 euro, een vrijstaand huis met schuur eerder rond de 40 tot 65 euro. De herbouwwaarde, je postcode, het eigen risico en de dekkingsvorm bepalen waar je binnen die bandbreedte uitkomt.
Welke verzekeringen moet je afsluiten als je een huis koopt?
De opstalverzekering is de enige die echt moet, omdat je geldverstrekker hem eist vanaf de overdrachtsdatum. Daarna volgen de inboedelverzekering en de aansprakelijkheidsverzekering, die je laat ingaan zodra je spullen in het huis staan. Loopt er al een inboedelpolis vanuit je huurwoning, dan volstaat een adreswijziging en een controle van het verzekerde bedrag.
Wanneer laat je de verzekeringen voor je nieuwe huis ingaan?
De opstalverzekering gaat in op de dag dat de akte bij de notaris passeert, want vanaf dat moment ben jij eigenaar. Inboedel en aansprakelijkheid laat je ingaan op de verhuisdag, of eerder als je alvast spullen in het huis zet. Bij nieuwbouw begint de opstalverzekering bij de oplevering; tot dat moment is het werk verzekerd via de aannemer.
Valt glasschade aan je huis onder de verzekering?
Ja, als je een glasdekking hebt, en die zit bij de meeste verzekeraars als module in de opstalverzekering of het woonpakket. Gedekt is breuk van het glas, ongeacht de oorzaak. Krassen, beschadigde kozijnen en isolatieglas dat blind is geslagen vallen erbuiten, want dat geldt als slijtage en niet als breuk.
Is een barst in een ruit gedekt door je huisverzekering?
Een barst telt als breuk, dus die valt onder de glasdekking, ook als je niet kunt aanwijzen hoe hij is ontstaan. Meld de ruitschade voordat je een glaszetter belt: de meeste verzekeraars sturen een vast herstelbedrijf dat rechtstreeks bij hen declareert, en het eigen risico op glas is doorgaans nul. Regel je het zelf, dan geldt vaak een maximumbedrag per ruit.
Hoe kun je verzekeringen voor je huis vergelijken?
Vul bij elke offerte dezelfde herbouwwaarde, dezelfde inboedelwaarde, hetzelfde eigen risico en dezelfde dekkingsvorm in. Kijk daarna pas naar de premie, en controleer of bijgebouwen, zonnepanelen en tuin zijn meeverzekerd en of er een garantie tegen onderverzekering geldt. Zonder die gelijke uitgangspunten vergelijk je twee producten die niet hetzelfde doen.
Wat is het verschil tussen de opstal- en de inboedelverzekering?
De opstalverzekering dekt alles wat aan de woning vastzit en dat je bij een verhuizing achterlaat: muren, dak, keuken, badkamer, cv-installatie, schuur en zonnepanelen. De inboedelverzekering dekt alles wat je meeneemt, van bank en bed tot kleding en de wasmachine. Vloeren en zonwering zorgen voor discussie; kijk daarvoor in de begrippenlijst van je polisvoorwaarden.
Welke verzekeringen regel je bij een nieuwbouwhuis?
Tijdens de bouw is het werk verzekerd via de aannemer, dus jouw opstalverzekering hoeft pas in te gaan bij de oplevering of zodra het risico op jou overgaat. Sommige verzekeraars bieden een dekking voor een huis in aanbouw voor de periode waarin je zelf al materialen in het pand hebt. Inboedel en aansprakelijkheid regel je zoals bij elke woning, per de verhuisdatum.
Moet je je huis verzekeren als de hypotheek is afgelost?
Zodra de hypotheek weg is, eist niemand meer een opstalverzekering, want er is geen geldverstrekker meer die het onderpand wil beschermen. Het risico verschuift daarmee volledig naar jou: bij brand sta je met een onbewoonbaar huis en zonder uitkering. Voor tien tot veertig euro per maand in 2026 houdt vrijwel iedereen de polis daarom gewoon aan.
Kun je de verzekeringen voor je huis tussentijds opzeggen?
In het eerste contractjaar zit je in beginsel vast tot de contractvervaldatum. Sluit je de polis online, telefonisch of aan de deur af, dan heb je wel veertien dagen wettelijke bedenktijd vanaf de dag dat de verzekering rond is, of vanaf de dag dat je de verplichte informatie krijgt als dat later is. Vrijwel alle verzekeraars laten je daarna dagelijks opzeggen met een opzegtermijn van een maand, maar dat is een afspraak van de verzekeraars zelf: de wet noemt in artikel 7:940 van het Burgerlijk Wetboek een termijn van twee maanden voor opzegging tegen het einde van een verzekeringsperiode. Verslechtert je verzekeraar tussentijds de voorwaarden, dan mag je opzeggen tegen de dag waarop die wijziging ingaat. Laat de nieuwe polis pas ingaan als de opzegging is bevestigd, zodat er geen dag zonder dekking tussen zit.
Wanneer je een adviseur of vakman inschakelt
De schadeverzekeringen rond een huis kun je in de meeste gevallen prima zelf regelen: de dekkingen lijken sterk op elkaar en de waardemeters van verzekeraars doen het rekenwerk. Een onafhankelijk assurantieadviseur is zijn uurtarief van doorgaans 75 tot 150 euro in 2026 waard bij een monument, een rieten dak, verhuur, een bedrijf aan huis of een woning die je hebt geërfd en die leegstaat. Twijfel je over de herbouwwaarde van een bijzonder pand, dan levert een taxateur een herbouwwaarderapport, meestal voor enkele honderden euro's, waarmee de verzekeraar een garantie tegen onderverzekering afgeeft. Wijst een verzekeraar je claim af, doorloop dan eerst de interne klachtenprocedure en stap daarna naar het klachteninstituut Kifid, dat klachten van consumenten kosteloos behandelt. Je hebt daarvoor drie maanden na het schriftelijke definitieve standpunt, en die termijn is nooit korter dan een jaar nadat je de klacht voor het eerst bij je verzekeraar neerlegde. Naar de rechter stappen kan ook nog: een vordering op je verzekeraar verjaart pas drie jaar nadat hij de claim ondubbelzinnig heeft afgewezen. Voor de polissen die aan je hypotheek hangen, zoals een overlijdensdekking bij de hypotheek of een oude kapitaalverzekering, hoort het gesprek eerder bij een hypotheekadviseur thuis dan bij een schadeverzekeraar, omdat daar ook fiscale regels en je pensioensituatie meewegen.
Bronnen en controle
- Burgerlijk Wetboek Boek 7, titel 17: de verzekeringsovereenkomst (artikelen 930, 940, 942 en 958) Overheid.nl, wetten.overheid.nl geraadpleegd 28 augustus 2026
- Burgerlijk Wetboek Boek 6, artikel 230x: bedenktijd bij een financiële dienst op afstand of buiten de verkoopruimte Overheid.nl, wetten.overheid.nl geraadpleegd 28 augustus 2026
- Burgerlijk Wetboek Boek 5, artikel 112: wat het splitsingsreglement moet regelen, waaronder de verzekering van het gebouw Overheid.nl, wetten.overheid.nl geraadpleegd 28 augustus 2026
- Wet op belastingen van rechtsverkeer, artikelen 23 en 24: tarief en vrijstellingen van de assurantiebelasting Overheid.nl, wetten.overheid.nl geraadpleegd 28 augustus 2026
- Wet tegemoetkoming schade bij rampen Overheid.nl, wetten.overheid.nl geraadpleegd 28 augustus 2026
- Reglement Behandeling van klachten, Geschillencommissie Kifid Kifid geraadpleegd 28 augustus 2026
- Overlijdensrisicoverzekering niet langer verplicht voor bestaande NHG-klanten Nationale Hypotheek Garantie geraadpleegd 28 augustus 2026
- Fonds Duurzaam Funderingsherstel: financiering van funderingsherstel Fonds Duurzaam Funderingsherstel geraadpleegd 28 augustus 2026
Juridisch gecontroleerd 28 augustus 2026
- Nagekeken waar de veertien dagen bedenktijd op berusten en wanneer je ze hebt. Ze staan in artikel 6:230x van het Burgerlijk Wetboek en gelden als je de verzekering online, telefonisch of aan de deur afsluit. De termijn begint op de dag dat de verzekering rond is, of later, op de dag dat je de verplichte informatie van de verzekeraar ontvangt. De pagina zei eerst dat de bedenktijd altijd begint zodra je de polis binnenkrijgt; dat is aangepast.
- Gecontroleerd dat de opzegtermijn van één maand na het eerste contractjaar geen wet is maar een afspraak die verzekeraars zelf aanhouden. De wet noemt in artikel 7:940 van het Burgerlijk Wetboek juist twee maanden voor opzegging tegen het einde van een verzekeringsperiode. Op de pagina stond het als wettelijk gegeven; er staat nu bij dat je het in je eigen polisvoorwaarden moet nakijken.
- Nagegaan hoe het bij een appartement precies zit. Ook daar verplicht geen wet je persoonlijk tot verzekeren, maar artikel 5:112 van het Burgerlijk Wetboek eist wel dat in de splitsingsakte staat wie het gebouw verzekert en tegen welke gevaren. In de modelreglementen is dat de vereniging van eigenaars, en je betaalt eraan mee via je maandelijkse VvE-bijdrage.
- Getoetst wat de overheid doet bij een overstroming. De Wet tegemoetkoming schade bij rampen kan bijspringen bij een overstroming door zoet water, maar water uit de Noordzee, de Waddenzee of de Westerschelde valt er uitdrukkelijk buiten, en schade die je redelijkerwijs had kunnen verzekeren wordt niet vergoed. De pagina wekte de indruk dat die wet ook zeewater dekt; dat is gecorrigeerd.
- De drie rekenvoorbeelden nagerekend tot het eindbedrag, inclusief de 21 procent assurantiebelasting uit artikel 23 van de Wet op belastingen van rechtsverkeer: op 372 euro premie is dat 65 euro belasting. Twee uitkomsten klopten niet. De 541 euro met rechtsbijstand geldt alleen als je per jaar betaalt, per maand is het 552 euro, en het omslagpunt van een hoger eigen risico ligt bij ongeveer één schade per tweeënhalf jaar en niet per drie jaar.
Uitgevoerd door de redactie van dehuisgids.nl aan de hand van de bronnen hierboven. Wij geven algemene informatie en geen persoonlijk advies.
Ons redactionele beleid: hoe we schrijven, controleren en bijwerken
Verder lezen over dit onderwerp
Woonverzekering vergelijken
Welke verzekeringen heb ik nodig
Wat is een kapitaalverzekering
Overlijdensverzekering
Verborgen gebreken huis