Ouderdomsclausule: wat je accepteert als je hem tekent
Typ minimaal 2 tekens. Je doorzoekt alleen deze gids.
Een ouderdomsclausule is een bepaling in de koopovereenkomst waarin je aanvaardt dat de bouwkundige staat van de woning bij haar leeftijd hoort. De verkoper beperkt daarmee zijn garantie dat het huis geschikt is voor normaal gebruik, zodat herstel van verouderde fundering, daken, leidingen en elektra voor jouw rekening komt. De clausule is niet verboden en meestal ook niet weg te onderhandelen, maar hij dekt de verkoper niet af voor gebreken die hij kende en verzweeg. Wie zo'n clausule tekent zonder bouwkundige keuring, neemt het grootste risico van de hele aankoop.
- vóór 1970 gebruikelijk bouwjaar waarbij makelaars de clausule meestal opnemen
- € 350 2026 gemiddelde kosten van een bouwkundige keuring
- € 450 tot € 700 2026 keuring van een groot, oud of monumentaal pand
- vóór 1994 gebruikelijk bouwjaar waarbij naast de ouderdomsclausule ook een asbestclausule volgt
- 2 jaar wettelijk verjaring nadat je de verkoper over een gebrek hebt geklaagd
Gecontroleerd op augustus 2026
Wat een ouderdomsclausule is en wat hij verandert
Een ouderdomsclausule is een bepaling in de koopovereenkomst waarin jij als koper aanvaardt dat de woning oud is en dat de bouwkundige staat daarbij hoort. De verkoper zegt er in feite mee: dit huis voldoet niet aan de eisen die je aan nieuwbouw stelt, en dat weet jij. Dat is de betekenis van een ouderdomsclausule in één zin.
Om te zien wat de clausule verandert, moet je weten wat er zonder clausule geldt. Het modelcontract bevat een artikel over de staat van de woning, artikel 6.3 in het model dat makelaars nu gebruiken en artikel 5.3 in oudere koopakten, waarin de verkoper ervoor instaat dat de woning geschikt is voor normaal gebruik als woonhuis. Zakt de vloer weg of blijkt het dak niet waterdicht, dan kun je hem daarop aanspreken, al is hij volgens dat artikel alleen de herstelkosten verschuldigd en gaat daar een aftrek nieuw voor oud vanaf.
De ouderdomsclausule knipt een stuk uit die garantie. Gebreken die passen bij de leeftijd van het huis vallen er niet meer onder, ook niet als ze het normale gebruik in de weg staan. Het financiële risico van een verrotte balklaag of een verzakte fundering verschuift daarmee van de verkoper naar jou, vanaf het moment dat je de sleutel krijgt.
Dat mag, want bij de koop van een huis is die garantie geen dwingend recht: koper en verkoper mogen er samen van afwijken, en daarom is de clausule geldig. De bedenktijd van drie dagen uit artikel 7:2 van het Burgerlijk Wetboek is wél dwingend, die kan geen enkele clausule uit je contract halen.
De clausule staat zelden alleen. Bij een woning uit 1935 tref je hem vaak samen aan met een asbestclausule, en bij een verkoper die er zelf nooit woonde ook nog met een niet-zelfbewoningsclausule. Elke clausule haalt een ander stuk uit de garantie, dus je leest ze los van elkaar.
Vanaf welk bouwjaar krijgt een woning een ouderdomsclausule
Er bestaat geen wettelijke grens waarboven een ouderdomsclausule verplicht is. Wanneer een ouderdomsclausule van toepassing is, bepalen verkoper en makelaar samen, en in de praktijk hangt dat vooral aan het bouwjaar. De grens die makelaars het vaakst aanhouden ligt rond 1970: is de woning ouder, dan gaat de clausule er standaard in. Sommige kantoren hanteren een leeftijdsgrens van dertig of veertig jaar in plaats van een vast jaartal.
Naast het bouwjaar spelen de omstandigheden mee. Een pand dat jarenlang leegstond, een woning uit een nalatenschap of een huis dat zichtbaar achterstallig onderhoud heeft, krijgt de clausule ook bij een jonger bouwjaar. Andersom komt voor: een volledig gerenoveerde woning uit 1930 waarvan de verkoper alle facturen kan laten zien, wordt soms zonder clausule verkocht.
Voor jou als koper is de leeftijd van het huis dus niet het punt, maar de vraag wat er sinds die tijd is vervangen. Een woning uit 1962 met een nieuwe fundering, nieuwe leidingen en een dak van tien jaar oud is bouwkundig jonger dan een huis uit 1985 waar niemand ooit iets aan deed. De clausule maakt dat verschil niet zichtbaar, het keuringsrapport wel.
| Situatie | Clausule die je meestal aantreft | Waar je dan naar kijkt |
|---|---|---|
| Bouwjaar vóór 1970 | Ouderdomsclausule | Fundering, balklagen, dak, riolering en elektra |
| Bouwjaar vóór 1994 | Ouderdomsclausule plus asbestclausule | Asbest in dakbeschot, schoorsteenkanalen, vloerzeil en gevelplaten |
| Woning uit een erfenis of van een belegger | Ouderdomsclausule plus niet-zelfbewoningsclausule | Alles, want de verkoper doet geen enkele uitspraak over de staat |
| Woning stond maanden of jaren leeg | Ouderdomsclausule plus niet-bewoningsclausule | Cv-installatie, waterleidingen en riolering die ongebruikt bleven |
| Gerenoveerd oud huis met facturen en garanties | Soms geen clausule | Welke onderdelen zijn vervangen en welke garantie meeverhuist |
Vraag de verkopende makelaar om het bouwjaar én de renovatiegeschiedenis: welk jaar kreeg het huis nieuwe leidingen, een nieuwe meterkast, een nieuw dak. Die drie antwoorden zeggen meer over je risico dan de clausule zelf.
Wat er wel en niet onder de clausule valt
De reikwijdte staat in de formulering, niet in de naam. Een clausule die alleen over de fundering gaat, laat de rest van de garantie gewoon staan. Een clausule die de hele bouwkundige staat uitsluit, haalt de garantie voor normaal gebruik er in de kern uit. Lees dus letterlijk welke onderdelen worden genoemd en of er een algemene slotzin achter staat.
Wat er onder valt, zijn gebreken die je bij een huis van die leeftijd mag verwachten: een fundering op houten palen die aan vervanging toe is, een verrotte balklaag, een dakbedekking aan het einde van haar levensduur, loden of stalen waterleidingen, een oude meterkast zonder aardlekschakelaar, en riolering die is ingezakt. Ook vocht in een oude kelder hoort in dat rijtje.
Wat er niet onder valt, is wat de verkoper wist en niet vertelde. Zijn mededelingsplicht blijft overeind, en die weegt in de rechtspraak zwaarder dan jouw onderzoeksplicht. Een verkoper die het funderingsrapport in de la had liggen en zweeg, kan zich niet achter de clausule verschuilen. Hetzelfde geldt voor een gebrek dat niets met leeftijd te maken heeft, zoals schade door een verbouwing van vorig jaar. Hoe je zo'n zaak aanpakt, staat in de gids over verborgen gebreken bij een huis.
| Gebrek | Valt onder de ouderdomsclausule? | Waarom |
|---|---|---|
| Houten paalfundering die is aangetast | Ja | Past bij de bouwwijze en de leeftijd van vooroorlogse woningen |
| Dakbedekking aan het einde van haar levensduur | Ja | Een dak gaat dertig tot veertig jaar mee, dat is voorzienbaar |
| Oude elektra zonder aardlekschakelaar | Ja | Hoort bij de installatienormen van de bouwtijd |
| Verkoper wist van een lekkage en meldde die niet | Nee | De mededelingsplicht gaat voor op elke clausule |
| Scheur door een verbouwing van de verkoper | Nee | Heeft geen verband met de ouderdom van de woning |
| Bodemverontreiniging onder de tuin | Nee, tenzij apart benoemd | Valt onder een eigen milieuclausule of onder de garantie |
Een clausule met de woorden "koper aanvaardt de bouwkundige staat volledig" is iets heel anders dan een clausule die alleen fundering en dak noemt. Die ene zin kan tienduizenden euro's schelen, dus vraag om de exacte tekst voordat je een bod uitbrengt.
Een voorbeeld van een ouderdomsclausule, zin voor zin
De meeste clausules zijn varianten op dezelfde tekst. Een gangbaar voorbeeld luidt ongeveer zo: koper verklaart ermee bekend te zijn dat de woning meer dan vijftig jaar oud is, wat betekent dat de eisen die aan de bouwkwaliteit gesteld mogen worden aanzienlijk lager liggen dan bij nieuwe woningen. Daarop volgt dan dat de verkoper niet instaat voor de staat van fundering, vloeren, leidingen, dakconstructie en installaties, en dat eventueel herstel voor rekening van de koper komt.

Laat twijfel vóór het tekenen beoordelen, niet pas na een gebrek.
Lees de volledige uitleg bij deze afbeelding
Lees welke risico’s je volgens deze afspraak als koper overneemt.
Welke onderdelen?: Zoek naar de opsomming: bijvoorbeeld dak, fundering of leidingen.
Wat mag je van de staat verwachten?: Lees welke gevolgen de ouderdom van het huis volgens de clausule heeft voor de kwaliteit die je mag verwachten.
Wie betaalt herstel?: Zoek de zin die kosten en aansprakelijkheid verdeelt.
Welke uitzonderingen?: Controleer wat juist buiten de clausule blijft en laat aanpassingen vastleggen.
Laat twijfel vóór het tekenen beoordelen, niet pas na een gebrek.
Dit is een leeswijzer, geen modelclausule. De volledige overeenkomst en concrete omstandigheden bepalen de juridische werking.
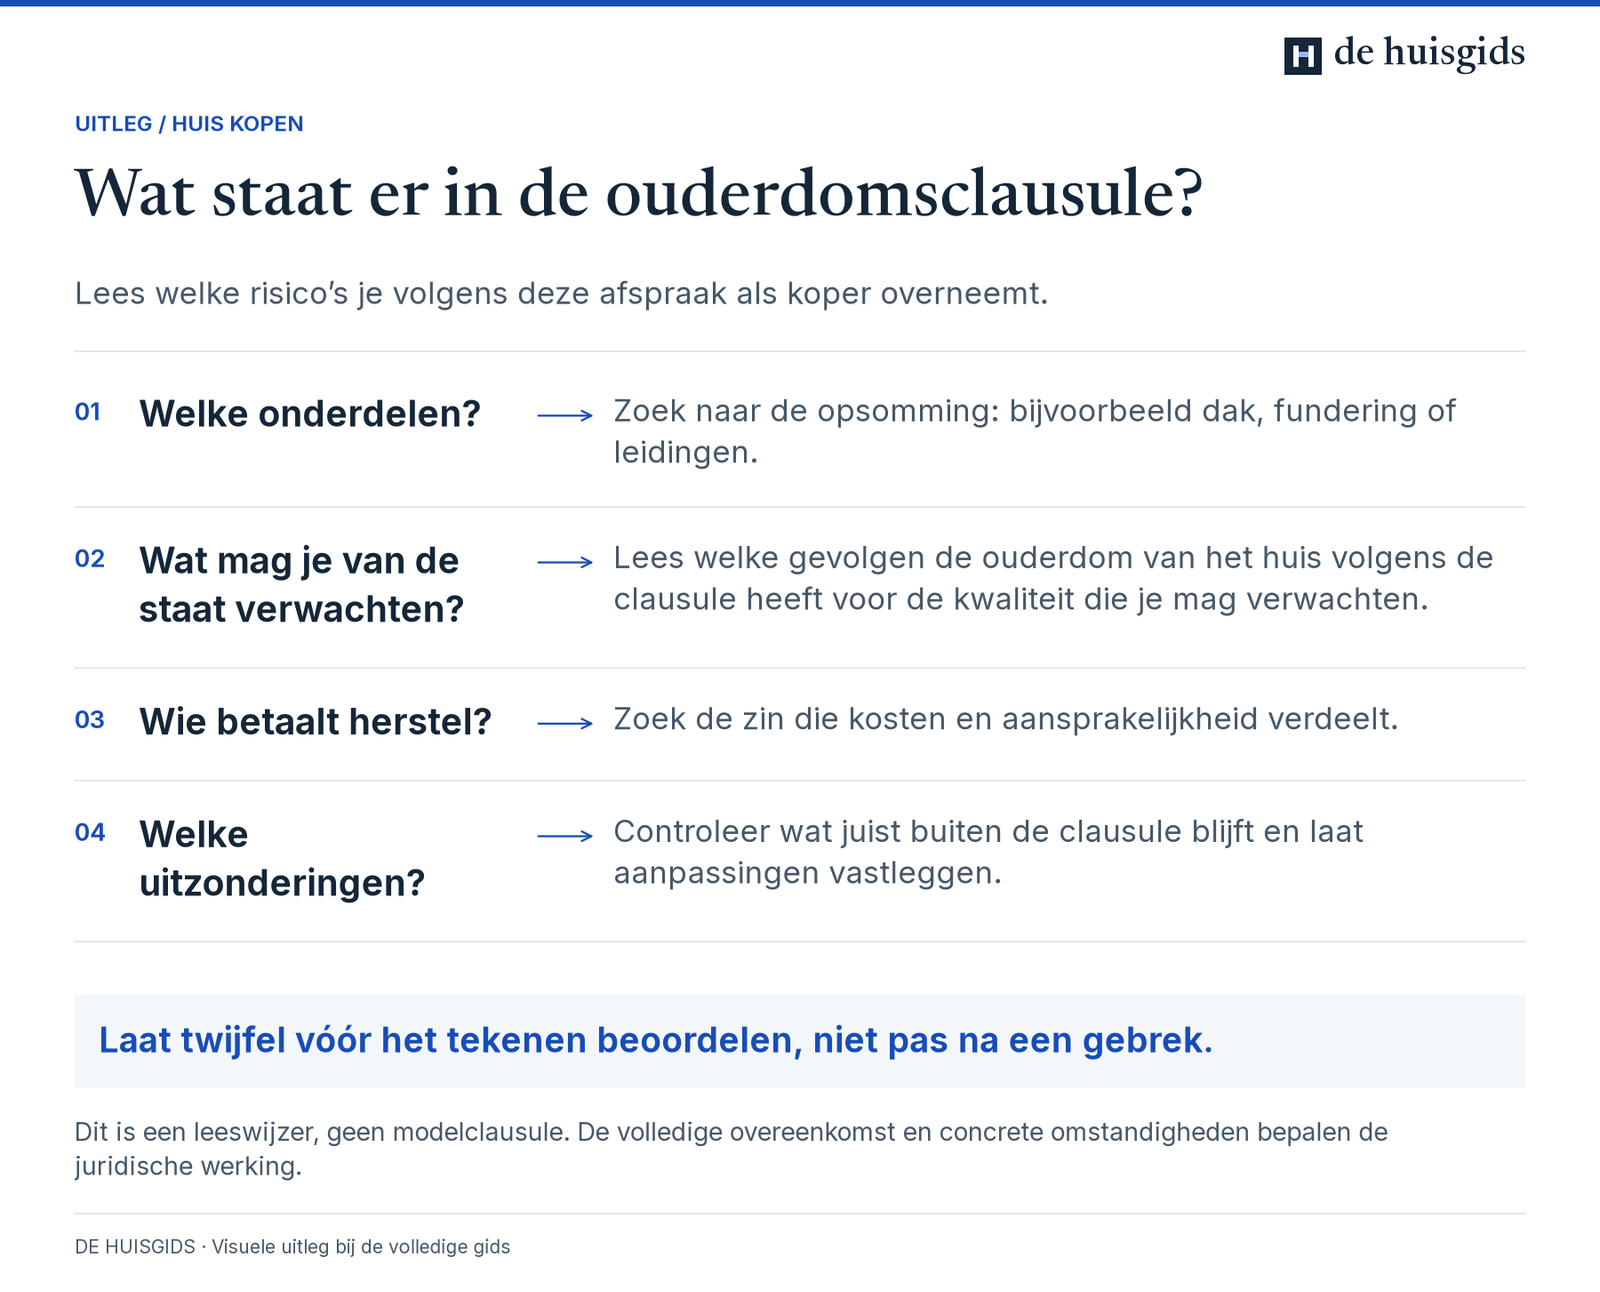
Drie stukken van die tekst bepalen je risico. De opsomming van onderdelen: hoe langer die lijst, hoe minder er van de garantie overblijft. De zinsnede over de eisen aan de bouwkwaliteit: die verlaagt de meetlat, maar zet hem niet op nul. En de afsluitende zin over herstelkosten: daarmee wordt vastgelegd wie betaalt.
Wat er meestal níet in staat, maar er wel in kan, is een uitzondering. Je kunt bijvoorbeeld laten opnemen dat de clausule niet geldt voor gebreken die de verkoper kende, of dat de fundering erbuiten valt omdat daar net een rapport van ligt. Zulke aanpassingen zijn onderhandelbaar en horen in het concept, niet in een appje. Hoe zo'n concept tot stand komt, lees je bij het voorlopig koopcontract.
Ouderdomsclausule en bouwkundige keuring horen bij elkaar
Een ouderdomsclausule bij een oud huis is in feite een uitnodiging om te laten keuren. De verkoper zegt dat hij niet weet hoe het huis erbij staat en er niet voor instaat, dus dan wil jij het zelf weten voordat je tekent. Een bouwkundige keuring kost gemiddeld 350 euro in 2026, en voor een groot, oud of monumentaal pand ligt de prijs tussen de 450 en 700 euro. Tegenover een funderingsherstel van tienduizenden euro's is dat een klein bedrag.
Vraag bij een oud huis om een rapport met kostenraming, verdeeld in direct noodzakelijk herstel, onderhoud op korte termijn en werk voor de langere termijn. Laat de keurder gericht kijken naar de onderdelen die in de clausule worden genoemd. Bij een vooroorlogse woning op houten palen is funderingsonderzoek een aparte opdracht met eigen kosten: een quickscan kost volgens het Kennis Centrum Aanpak Funderingsproblematiek 350 tot 650 euro, een volledig funderingsonderzoek 7.000 tot 9.000 euro.
Kun je niet laten keuren voordat je biedt, dan neem je een voorbehoud van bouwkundige keuring op als ontbindende voorwaarde. Daarin noem je een bedrag: komt het direct noodzakelijke herstel boven bijvoorbeeld 10.000 euro uit, dan mag je de koop ontbinden, en in het model mag dat ook als de keurder aanvullend specialistisch onderzoek aanbeveelt. Houdt het rapport een bandbreedte aan, dan telt het hoogste bedrag; zonder genoemd bedrag is het voorbehoud vaag en discussiegevoelig. Welke voorbehouden er verder gangbaar zijn, staat bij kopen onder voorbehoud.
Neem de keurder mee op de tweede bezichtiging in plaats van na het tekenen. Je betaalt hetzelfde tarief, maar je weet het vóór je bod, en dan kun je de herstelkosten nog in je prijs verwerken.
Asbestclausule en ouderdomsclausule naast elkaar
Bij oude woningen komen asbest en ouderdom vaak in twee aparte clausules terug, en ze doen echt iets anders. De ouderdomsclausule gaat over de bouwkundige staat in het algemeen. De asbestclausule gaat alleen over asbesthoudende materialen: daarin verklaar je dat er asbest aanwezig kan zijn en dat de kosten van onderzoek, verwijdering en sanering voor jou zijn.
Asbest bewerken, verwerken of in voorraad houden mag sinds 1 juli 1993 niet meer, en sinds januari 1994 wordt het ook niet meer verhandeld of toegepast, dus de asbestclausule hoort bij woningen van vóór 1994. Je vindt het materiaal onder meer in dakbeschot, schoorsteenkanalen, oude vloerzeilen, standleidingen en golfplaten op een schuur. Zolang het vastzit en heel is, mag het blijven zitten; problemen ontstaan pas bij verbouwen of bij beschadiging.
Staan asbest en ouderdomsclausule allebei in je contract, dan is de praktische vraag wie welk risico draagt bij een verbouwing. Wil je de zolder aanpakken, dan zit het asbest in het dakbeschot en niet in de fundering. Laat de inventarisatie dan doen voordat je de aannemer inschakelt, want een sanering die tijdens de verbouwing wordt ontdekt, legt het werk stil en kost meer.
| Ouderdomsclausule | Asbestclausule | |
|---|---|---|
| Waar hij over gaat | De hele bouwkundige staat en de installaties | Alleen asbesthoudende materialen |
| Gebruikelijk vanaf | Bouwjaar vóór 1970 | Bouwjaar vóór 1994 |
| Wat jij accepteert | Herstel van veroudering komt voor jouw rekening | Onderzoek, verwijdering en sanering komen voor jouw rekening |
| Onderzoek dat erbij hoort | Bouwkundige keuring, soms funderingsonderzoek | Asbestinventarisatie door een gecertificeerd bureau |
| Wanneer de kosten vallen | Bij herstel, vaak in de eerste jaren | Meestal pas bij verbouwen of sloop |
Onderhandelen over de clausule en over de prijs
De clausule schrappen lukt zelden, zeker niet in een markt met meerdere bieders. Wat wel kan, is de reikwijdte beperken of er iets tegenover zetten. Drie routes werken in de praktijk: de opsomming inkorten, een uitzondering laten opnemen voor gebreken die de verkoper kende, of de geraamde herstelkosten uit het keuringsrapport in je bod verwerken.
Die laatste route is de eerlijkste en meestal de meest kansrijke. Je legt het rapport op tafel, benoemt de posten die direct noodzakelijk zijn, en biedt de vraagprijs minus een deel daarvan. De verkoper kan dan kiezen: de clausule handhaven en zakken in prijs, of zelf laten herstellen. Verkopers die weten dat elke volgende koper hetzelfde rapport laat maken, gaan hier vaker in mee dan je denkt.
Bied je zonder voorbehoud om sterker te staan, dan draag je het volle risico. Verkoopt de eigenaar aan jou, dan heb je nog wel de wettelijke bedenktijd: als particuliere koper mag je drie dagen lang zonder reden en zonder kosten terug, geteld vanaf nul uur op de dag ná de dag waarop je het getekende contract in handen krijgt. Hoe die termijn precies loopt, staat bij de bedenktijd van de koopovereenkomst. Reken ondertussen de rest van je aankoopbudget door met de rekenhulp voor kosten koper, want herstelkosten komen bovenop de overdrachtsbelasting en de notaris.
Drie dagen bedenktijd zijn kalenderdagen, en er moeten minstens twee dagen in vallen die geen zaterdag, zondag of erkende feestdag zijn. Krijg je het getekende contract op vrijdag, dan loopt de bedenktijd daardoor tot en met dinsdag. Die drie dagen staan in artikel 7:2 van het Burgerlijk Wetboek en niemand mag ze in jouw nadeel inkorten, maar een keuring plannen en laten uitvoeren lukt er bijna nooit binnen.
Wat je nog kunt doen als er later een gebrek opduikt
De clausule sluit niet alles uit, dus geef een gebrek niet meteen op als verloren. Stel jezelf drie vragen. Hoort dit gebrek echt bij de leeftijd van het huis, of had het net zo goed in een woning uit 2005 kunnen zitten? Wist de verkoper ervan? En staat dit onderdeel wel in de opsomming van de clausule?
Is een van de antwoorden gunstig, dan meld je het gebrek schriftelijk bij de verkoper zodra je het ontdekt. Die klachtplicht staat in artikel 7:23 van het Burgerlijk Wetboek en is streng: je moet binnen bekwame tijd na de ontdekking klagen, en na die melding verjaart je vordering in twee jaar. Zet in de brief wat je hebt aangetroffen, wanneer je het ontdekte en wat herstel volgens een offerte kost.
Bewaar ondertussen alles: het keuringsrapport, de advertentie, de vragenlijst van de verkoper en de appjes met de makelaar. Juist bij een ouderdomsclausule draait een geschil om de vraag wat je had moeten verwachten en wat er is verzwegen. Kwam je pas na het tekenen tot dit inzicht en zit je nog binnen drie dagen, dan is de bedenktijd bij het kopen van een huis je goedkoopste uitweg. Daarna kost terugtrekken zonder geldige ontbindende voorwaarde je de boete uit het contract: de verkoper stelt je in gebreke, en blijf je acht dagen in gebreke, dan verbeur je tien procent van de koopsom. Ligt zijn werkelijke schade hoger, dan kan hij daarnaast het verschil vorderen.
Zo ga je om met een ouderdomsclausule in het concept
Werk deze volgorde af tussen het moment dat je serieus geïnteresseerd bent en het moment dat je tekent.
-
Vraag het concept op vóór je biedt
Vraag de verkopende makelaar bij de eerste of tweede bezichtiging om het conceptcontract en de vragenlijst van de verkoper. Dan zie je welke clausules erin staan en hoe ze zijn geformuleerd, voordat je een bedrag noemt.
-
Lees de clausule letterlijk en noteer de onderdelen
Schrijf op welke bouwdelen worden genoemd: fundering, vloeren, dak, leidingen, installaties. Die lijst is je opdracht aan de keurder en straks je bewijs over wat er wel en niet is uitgesloten.
-
Laat keuren en vraag om een kostenraming
Een bouwkundige keuring kost gemiddeld 350 euro in 2026, oplopend tot 700 euro voor een groot of monumentaal pand. Vraag om herstelkosten verdeeld in direct noodzakelijk, korte termijn en lange termijn, zodat je weet wat je in de eerste jaren kwijt bent.
-
Reken het herstel in je bod door
Tel de direct noodzakelijke posten op en bepaal welk deel je van de vraagprijs af wilt hebben. Reken daar de kosten koper bij op, want overdrachtsbelasting, notaris en advies komen bovenop de koopsom en het herstel.
-
Onderhandel over de tekst of over de prijs
Vraag om een uitzondering voor gebreken die de verkoper kende, of om een kortere opsomming. Lukt dat niet, laat de clausule dan staan en onderhandel over het bedrag. Leg elke wijziging vast in het concept, niet in een bericht.
-
Neem een voorbehoud op als je nog niet hebt gekeurd
Zet een voorbehoud van bouwkundige keuring met een maximumbedrag en een datum in de ontbindende voorwaarden. Zonder genoemd bedrag is het voorbehoud te vaag om op terug te vallen.
-
Gebruik de drie dagen bedenktijd om alles na te lezen
Na ondertekening loopt de wettelijke bedenktijd van drie dagen, geteld vanaf de dag nadat je het door beide partijen getekende contract hebt gekregen. Lees in die dagen de definitieve tekst nog een keer met het keuringsrapport ernaast en controleer of alle afspraken erin staan.
Kosten koper
Vul de koopsom in en zie per post wat je aan overdrachtsbelasting, notaris, advies en keuringen kwijt bent. Open de volledige kosten koper
Check dit voordat je tekent bij een ouderdomsclausule
Doorgerekend: zo pakt het uit
Een woning uit 1928 van 425.000 euro met ouderdomsclausule
Stel, je koopt een tussenwoning uit 1928 voor 425.000 euro en de makelaar meldt dat de ouderdomsclausule van toepassing is op fundering, vloeren, leidingen en dak. Je laat eerst keuren: 450 euro voor een oud pand in 2026. Het rapport zet drie posten op direct noodzakelijk: dakbedekking vervangen 12.000 euro, meterkast en groepenkast vernieuwen 3.500 euro, vochtbestrijding in de kelder 2.500 euro. Samen 18.000 euro.
Je biedt 407.000 euro, de vraagprijs minus die 18.000 euro, en komt uit op 415.000 euro. Je krijgt dus 10.000 euro korting en houdt 8.000 euro herstel voor eigen rekening. Reken daar de kosten koper bij: 2 procent overdrachtsbelasting over 415.000 euro is 8.300 euro in 2026, de leveringsakte bij de notaris ongeveer 700 euro, de inschrijving bij het Kadaster 103,50 euro en de taxatie ongeveer 500 euro. Val je onder de startersvrijstelling, dan vervalt die 8.300 euro, want deze woning blijft onder de grens van 555.000 euro die daarvoor in 2026 geldt. Met de hypotheekakte en de advieskosten erbij kom je op ruim 12.000 euro aan bijkomende kosten.
Je totale kasbehoefte bij de sleuteloverdracht is dan ongeveer 415.000 euro koopsom plus 12.000 euro kosten koper plus 18.000 euro herstel, oftewel 445.000 euro. Die 450 euro voor de keuring leverde 10.000 euro prijskorting op en, wat meer waard is, de zekerheid dat er geen funderingspost van tienduizenden euro's onder zit.
Funderingsherstel na de koop: met en zonder clausule
Stel, twee jaar na de aankoop van een vooroorlogs huis van 350.000 euro blijken de houten palen aangetast en raamt de aannemer het herstel op 60.000 euro. Zonder ouderdomsclausule zou je de verkoper aanspreken op de garantie dat de woning geschikt is voor normaal gebruik. Met de clausule vervalt die route, want een aangetaste paalfundering hoort bij het bouwjaar. Je betaalt de 60.000 euro zelf, ongeveer 17 procent van wat je voor het huis gaf.
Eén uitzondering blijft. Blijkt uit een oud rapport of uit correspondentie dat de verkoper de funderingsproblemen kende, dan gaat zijn mededelingsplicht voor. Je klaagt dan schriftelijk zodra je het ontdekt, laat de kosten onderbouwen met een offerte en houdt er rekening mee dat je vordering twee jaar na die melding verjaart. Slaagt die claim niet, dan is de rekening alsnog voor jou.
Vergelijk dat met de kosten vooraf: een bouwkundige keuring van 350 euro in 2026 en een quickscan van de fundering van 350 tot 650 euro, samen dus rond de duizend euro. Wijst die quickscan op problemen, dan volgt een volledig funderingsonderzoek van 7.000 tot 9.000 euro, en ook dat is nog een fractie van de 60.000 euro die je anders zelf betaalt.
Veelgemaakte fouten
Denken dat de clausule een formaliteit is
De clausule staat standaard in contracten van oude woningen, en juist daardoor leest bijna niemand hem. Toch verschuift hij het financiële risico van fundering, dak en leidingen naar jou. Bij een vooroorlogse woning gaat het al snel om tienduizenden euro's die je niet meer kunt verhalen.
Tekenen zonder bouwkundige keuring
Een keuring kost 350 euro gemiddeld in 2026 en laat zien wat de clausule verzwijgt. Wie zonder rapport tekent, kent zijn herstelkosten pas als de eerste aannemer op de zolder staat. Dat is precies het moment waarop je niets meer kunt onderhandelen.
Een voorbehoud opnemen zonder bedrag
Een voorbehoud van bouwkundige keuring zonder maximumbedrag is een lege huls. De verkoper kan betwisten dat het herstel ernstig genoeg is, en jij staat met lege handen. Noem een bedrag en een datum, dan is de voorwaarde hard.
Aannemen dat de clausule alle gebreken afdekt voor de verkoper
Ook met een ouderdomsclausule moet de verkoper melden wat hij weet. Kopers die dat niet weten, laten een terechte claim liggen bij een gebrek dat allang bekend was. Vraag daarom altijd om de ingevulde vragenlijst en bewaar hem.
Te laat klagen bij de verkoper
Je moet een gebrek melden zodra je het redelijkerwijs kunt ontdekken, en na die melding verjaart je vordering in twee jaar. Wie eerst een half jaar offertes verzamelt voordat hij iets laat weten, verliest de discussie op de termijn in plaats van op de inhoud.
Asbest en ouderdom door elkaar halen
De ouderdomsclausule dekt de bouwkundige staat, de asbestclausule alleen asbesthoudende materialen. Kopers die denken dat het één het ander regelt, komen bij de eerste verbouwing voor een saneringsrekening te staan die niemand had ingecalculeerd.
Renovatie verwarren met onderhoud
Een strak afgewerkte keuken en nieuwe stucwerk zeggen niets over de balklaag eronder. Bij oude woningen zit het geld in wat je niet ziet. Vraag naar facturen van fundering, dak, leidingen en meterkast, niet naar het jaar van de keuken.
Veelgestelde vragen
Wat is een ouderdomsclausule?
Een ouderdomsclausule is een bepaling in de koopovereenkomst waarin de koper aanvaardt dat de woning oud is en dat de bouwkundige staat daarbij hoort. De verkoper beperkt daarmee zijn garantie dat het huis geschikt is voor normaal gebruik als woonhuis. Herstel van gebreken die bij de leeftijd van de woning passen, komt daardoor voor rekening van de koper.
Wat betekent een ouderdomsclausule bij de aankoop van een woning?
Voor jou als koper betekent hij dat je het financiële risico van veroudering overneemt vanaf de sleuteloverdracht. Zakt een vloer in of blijkt het dak versleten, dan kun je de verkoper daar niet meer op aanspreken zolang het gebrek bij het bouwjaar past. Wat wel blijft gelden, is de mededelingsplicht van de verkoper over gebreken die hij zelf kende.
Vanaf welk bouwjaar geldt een ouderdomsclausule?
Er is geen wettelijke grens; makelaars bepalen dit zelf. In de praktijk gaat de clausule er meestal in bij woningen van vóór 1970, en sommige kantoren houden een leeftijd van dertig of veertig jaar aan. Bij achterstallig onderhoud, langdurige leegstand of een verkoop uit een nalatenschap komt de clausule ook bij een jonger bouwjaar in het contract.
Wanneer is een ouderdomsclausule van toepassing op de hele woning?
Dat hangt volledig van de formulering af. Noemt de clausule alleen fundering en dak, dan blijft de garantie voor de rest van het huis staan. Staat er een algemene zin dat de koper de bouwkundige staat volledig aanvaardt, dan is er van de garantie voor normaal gebruik weinig over. Vraag om de exacte tekst voordat je een bod doet.
Kun je een ouderdomsclausule laten schrappen?
Schrappen lukt zelden, zeker niet als er meerdere bieders zijn. Kansrijker is het beperken van de opsomming, een uitzondering voor gebreken die de verkoper kende, of een lagere prijs op basis van het keuringsrapport. Verkopers weten dat de volgende koper hetzelfde rapport laat maken, en dat argument werkt vaak beter dan een discussie over de tekst.
Is een ouderdomsclausule bindend voor de rechter?
Ja, bij de koop van een woning mogen partijen van de wettelijke regel over de staat van het gekochte afwijken, dus een ouderdomsclausule is een geldige afspraak en de rechter houdt je daaraan. De grens ligt bij wat de verkoper wist: verzweeg hij een bekend gebrek, dan is een beroep op de clausule naar maatstaven van redelijkheid en billijkheid onaanvaardbaar en gaat zijn mededelingsplicht voor. Ook gebreken die niets met veroudering te maken hebben, vallen er niet onder.
Wat is het verschil tussen een asbestclausule en een ouderdomsclausule?
De ouderdomsclausule gaat over de hele bouwkundige staat en komt bij woningen van ruwweg vóór 1970. De asbestclausule gaat uitsluitend over asbesthoudende materialen en hoort bij bouwjaren vóór 1994, omdat asbest sinds 1 juli 1993 niet meer bewerkt of verwerkt mag worden en sinds januari 1994 ook niet meer wordt verhandeld of toegepast. Bij een vooroorlogse woning staan ze meestal allebei in het contract, naast elkaar.
Moet je met een ouderdomsclausule altijd een bouwkundige keuring laten doen?
Verplicht is het niet, verstandig wel. De clausule zegt in feite dat de verkoper niets over de staat verklaart, dus jij bent de enige die het nog kan uitzoeken. Een keuring kost gemiddeld 350 euro in 2026 en 450 tot 700 euro voor een groot of oud pand. Vraag om een rapport met kostenraming per termijn.
Wat kost het herstel van gebreken die onder de clausule vallen?
Dat verschilt sterk per bouwdeel. Een nieuwe groepenkast blijft meestal onder de vijfduizend euro, een dakbedekking vervangen loopt in de tienduizenden en funderingsherstel van een rijtjeswoning kost al snel enkele tienduizenden euro's. Laat de keurder de posten ramen en verdelen in direct noodzakelijk, korte termijn en lange termijn, dan weet je wat er in de eerste jaren op je afkomt.
Wat doe je als je na de koop een gebrek ontdekt?
Meld het schriftelijk bij de verkoper zodra je het ontdekt, met een omschrijving, de datum en een offerte voor herstel. Wachten is gevaarlijk: te laat klagen kost je je recht, en na de melding verjaart je vordering in twee jaar. Ga daarna na of het gebrek echt bij de leeftijd van het huis past en of de verkoper ervan wist.
Heeft een ouderdomsclausule gevolgen voor je hypotheek of taxatie?
De clausule zelf staat niet in het taxatierapport, maar de staat van de woning wel. Sinds 1 oktober 2021 moet een taxateur funderingsrisico's zelfs verplicht in het rapport benoemen, en wie achterstallig onderhoud ziet, noemt een verbouwingsvoorbehoud of een lagere waarde. Dat werkt door in je maximale lening. Reken daarom met de herstelkosten in je financiering en niet pas na de overdracht.
Geldt de ouderdomsclausule ook bij erfpacht of een appartement?
Ja, de clausule kan bij elk type woning worden opgenomen. Bij een appartement zegt hij iets over jouw woning, terwijl het gemeenschappelijke onderhoud via de vereniging van eigenaren loopt: die reserveert op basis van een meerjarenonderhoudsplan, of anders jaarlijks minstens een half procent van de herbouwwaarde van het gebouw. Staat het pand op erfpachtgrond, dan komt daar een aparte clausule over de canonverplichting bij.
Wanneer je een adviseur of vakman inschakelt
Bij een woning van vóór 1970 is de bouwkundig keurder de eerste die je nodig hebt, niet de jurist. Voor 350 euro gemiddeld in 2026, en 450 tot 700 euro bij een groot of monumentaal pand, weet je waar je aan begint. Vermoedt de keurder iets aan de fundering, dan volgt eerst een quickscan van 350 tot 650 euro en pas daarna eventueel een volledig funderingsonderzoek van 7.000 tot 9.000 euro. Twijfel je over de formulering van de clausule, dan leest een aankoopmakelaar het concept mee; die rekent meestal rond één procent van de koopsom. Bij een geschil na de koop, zeker als je vermoedt dat de verkoper iets verzweeg, ga je naar een jurist of je rechtsbijstandsverzekering: de bewijsvoering rond mededelingsplicht en klachttermijn luistert nauw en de bedragen zijn er groot genoeg voor. De notaris controleert de akte op erfpacht, erfdienstbaarheden en inschrijvingen, maar beoordeelt de bouwkundige staat niet. Voorbereiden kun je prima zelf: lees het concept met de gids over kopen onder voorbehoud ernaast en zet je budget op een rij met de andere stappen uit het proces van een huis kopen.
Bronnen en controle
- Burgerlijk Wetboek Boek 7, artikel 2 (bedenktijd) en artikel 23 (klachtplicht en verjaring) Overheid.nl, wetten.overheid.nl geraadpleegd 28 augustus 2026
- Koopovereenkomst voor een bestaande eengezinswoning, model 2023, met toelichting NVM, VBO, VastgoedPRO, Consumentenbond en Vereniging Eigen Huis geraadpleegd 28 augustus 2026
- Het tarief van de overdrachtsbelasting Belastingdienst geraadpleegd 28 augustus 2026
- Tarievenregeling Kadaster, bijlage I, geldend vanaf 1 januari 2026 Overheid.nl, wetten.overheid.nl geraadpleegd 28 augustus 2026
- Funderingsrisico onderzoeken: quickscan en volledig funderingsonderzoek Kennis Centrum Aanpak Funderingsproblematiek geraadpleegd 28 augustus 2026
- De staat van de fundering van uw (toekomstige) woning Kennis Centrum Aanpak Funderingsproblematiek en Rijksdienst voor Ondernemend Nederland geraadpleegd 28 augustus 2026
- Wat is asbest? Verbod op bewerken, verwerken en in voorraad houden sinds 1 juli 1993 Arboportaal, ministerie van Sociale Zaken en Werkgelegenheid geraadpleegd 28 augustus 2026
- Hoeveel geld moeten vve's reserveren voor groot onderhoud? Rijksoverheid geraadpleegd 28 augustus 2026
Juridisch gecontroleerd 28 augustus 2026
- Opgezocht waar in de koopovereenkomst de belofte staat die deze clausule beperkt. Dat is artikel 6.3 van het model dat makelaars nu gebruiken, en artikel 5.3 in oudere koopakten. Het nummer is nagelopen in het model zelf, want artikel 13 daarin gaat over iets heel anders: het inschrijven van de koop bij het Kadaster.
- Gecontroleerd waarom zo'n clausule is toegestaan. Bij de koop van een huis is de belofte dat de woning geschikt is voor normaal gebruik geen dwingend recht, dus koper en verkoper mogen er samen van afwijken. De bedenktijd van drie dagen uit artikel 7:2 van het Burgerlijk Wetboek is wél dwingend: die kan niemand inkorten, en hij begint pas om nul uur op de dag ná de dag waarop je het getekende contract krijgt, zodat je bij tekenen op vrijdag tot en met dinsdag de tijd hebt.
- De termijnen nagelopen die gelden als je later een gebrek ontdekt. Volgens artikel 7:23 van het Burgerlijk Wetboek moet je binnen bekwame tijd na de ontdekking bij de verkoper aan de bel trekken, en vanaf die melding heb je nog twee jaar om je vordering in te stellen.
- Nagerekend wat terugtrekken kost als de bedenktijd voorbij is en je geen ontbindende voorwaarde hebt. De verkoper moet je eerst in gebreke stellen, en blijf je daarna acht dagen in gebreke, dan verbeur je tien procent van de koopsom. Die tien procent staat niet in de wet maar in artikel 11 van de modelkoopovereenkomst, en valt de schade van de verkoper hoger uit, dan kan hij het verschil er nog bovenop vorderen.
- De bedragen in de rekenvoorbeelden nagerekend tot het eindbedrag en twee fouten hersteld. Bij 18.000 euro herstel en 10.000 euro korting blijft 8.000 euro voor eigen rekening, niet 10.000 euro. En funderingsonderzoek kost geen duizend tot tweeduizend euro: een quickscan is 350 tot 650 euro en een volledig onderzoek 7.000 tot 9.000 euro, gecontroleerd bij het Kennis Centrum Aanpak Funderingsproblematiek.
Uitgevoerd door de redactie van dehuisgids.nl aan de hand van de bronnen hierboven. Wij geven algemene informatie en geen persoonlijk advies.
Ons redactionele beleid: hoe we schrijven, controleren en bijwerken
Verder lezen over dit onderwerp
Erfpacht
Onder voorbehoud
Verborgen gebreken huis