Wat kan ik lenen voor een hypotheek?
Typ minimaal 2 tekens. Je doorzoekt alleen deze gids.
Wat je kunt lenen voor een hypotheek hangt in 2026 af van je bruto jaarinkomen, de rente, het energielabel van de woning en je lopende leningen. Voor de meeste inkomens komt het maximum uit op ongeveer vier tot vierenhalf keer het bruto jaarinkomen: bij 50.000 euro en 4 procent rente is dat rond de 197.000 euro. Boven op die lening leen je niets voor de kosten koper, dus die betaal je uit eigen geld.
- 22,6% 2026 woonquote bij een inkomen van 30.000 tot 70.000 euro en 4 procent rente
- € 197.000 2026 maximale hypotheek bij 50.000 euro inkomen en 4 procent rente
- 100% 2026 van de marktwaarde dat je maximaal mag lenen
- € 25.000 2026 extra leenruimte bij het zuinigste energielabel
- € 470.000 2026 NHG-kostengrens
Gecontroleerd op augustus 2026
Wat je met jouw inkomen kunt lenen
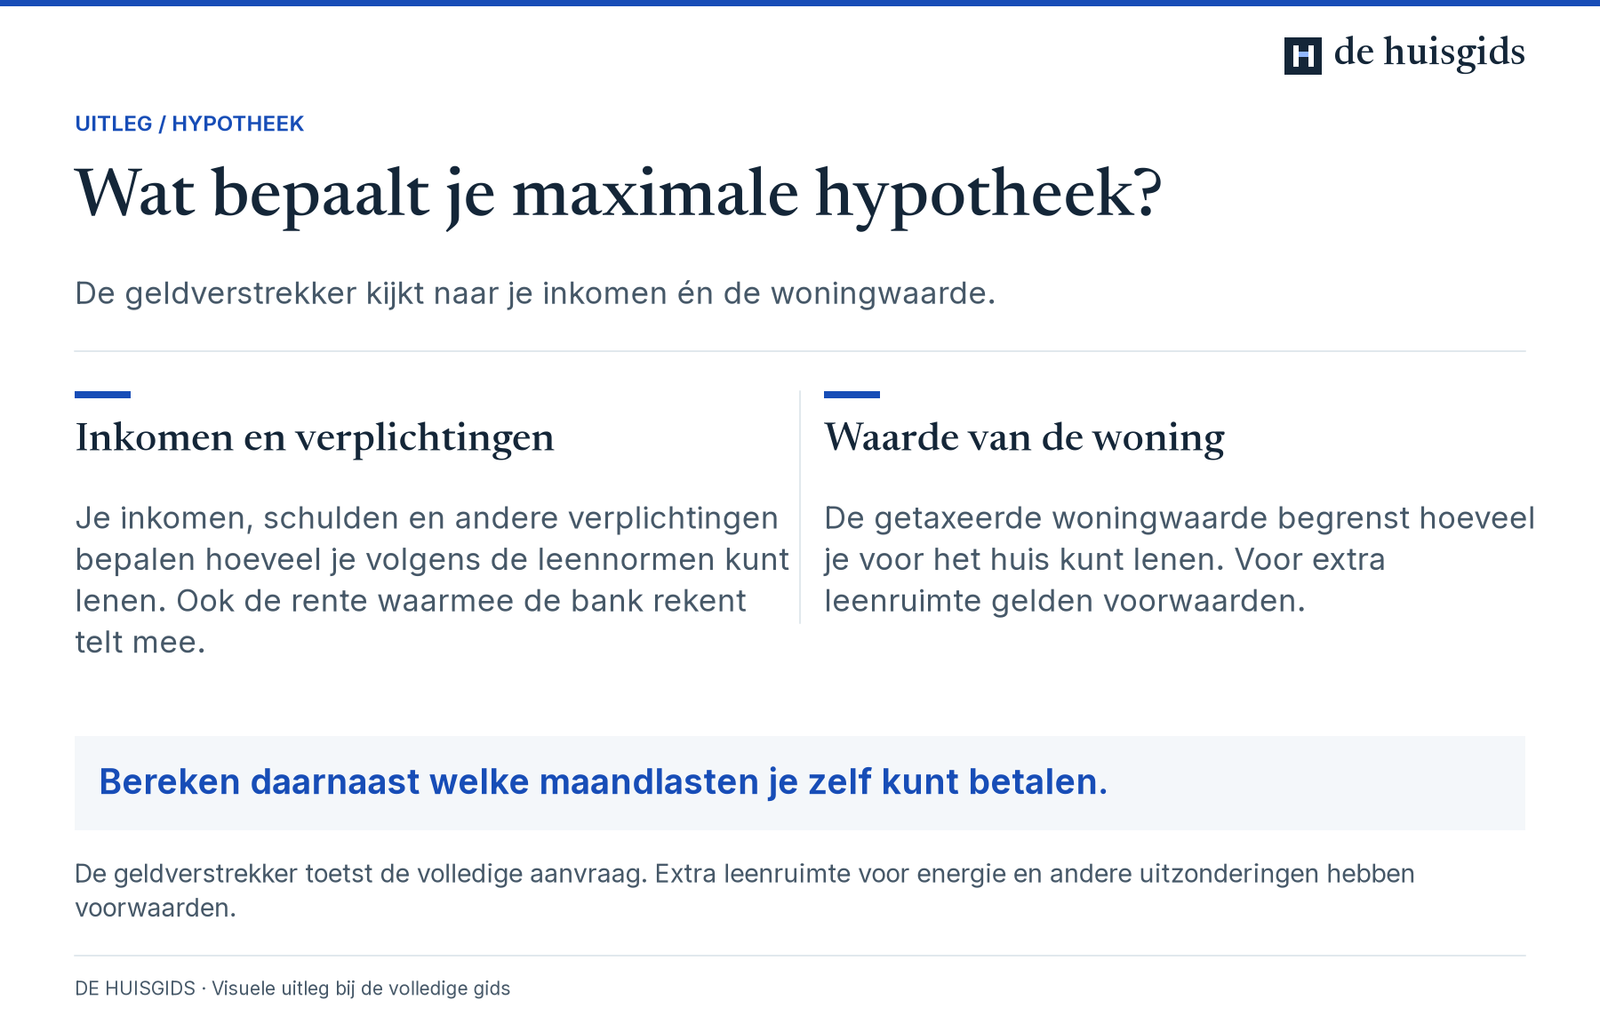
De vraag wat je kunt lenen voor een hypotheek heeft in 2026 een verrassend precies antwoord, want de leennormen liggen wettelijk vast. Elke geldverstrekker rekent met dezelfde financieringslastnormen: een percentage van je bruto jaarinkomen dat naar woonlasten mag gaan, omgerekend naar een leenbedrag over dertig jaar. Hoe die twee stappen in elkaar zitten staat bij hypotheek berekenen, en de uitkomst ligt voor de meeste inkomens tussen de vier en vierenhalf keer het bruto jaarinkomen.

Bereken daarnaast welke maandlasten je zelf kunt betalen.
Lees de volledige uitleg bij deze afbeelding
De geldverstrekker kijkt naar je inkomen én de woningwaarde.
Inkomen en verplichtingen: Je inkomen, schulden en andere verplichtingen bepalen hoeveel je volgens de leennormen kunt lenen. Ook de rente waarmee de bank rekent telt mee.
Waarde van de woning: De getaxeerde woningwaarde begrenst hoeveel je voor het huis kunt lenen. Voor extra leenruimte gelden voorwaarden.
Bereken daarnaast welke maandlasten je zelf kunt betalen.
De geldverstrekker toetst de volledige aanvraag. Extra leenruimte voor energie en andere uitzonderingen hebben voorwaarden.
De tabel hieronder geeft die uitkomst voor een aantal inkomens, gerekend met 4 procent rente en een woning met label E, F of G. Verdien je meer dan 70.000 euro, dan springt de norm naar een hogere klasse en stijgt je leenruimte harder dan je inkomen. Onder de 30.000 euro gebeurt het omgekeerde: daar blijft een groter deel van het inkomen nodig voor de rest van het leven.
Vul je eigen inkomen, rente en energielabel in bij de rekenhulp voor je maximale hypotheek, dan zie je binnen enkele seconden het bedrag dat bij jouw situatie hoort. Die uitkomst is een indicatie op de landelijke normen, geen aanbod van een bank.
| Bruto jaarinkomen | Woonquote | Maandruimte | Maximale hypotheek | Bruto maandlast |
|---|---|---|---|---|
| € 30.000 | 20,1% | € 502 | € 105.000 | € 501 |
| € 40.000 | 22,6% | € 753 | € 158.000 | € 754 |
| € 50.000 | 22,6% | € 942 | € 197.000 | € 941 |
| € 60.000 | 22,6% | € 1.130 | € 237.000 | € 1.131 |
| € 70.000 | 22,6% | € 1.318 | € 276.000 | € 1.318 |
| € 80.000 | 25,3% | € 1.687 | € 353.000 | € 1.685 |
| € 90.000 | 25,3% | € 1.898 | € 397.000 | € 1.895 |
| € 100.000 | 26,7% | € 2.225 | € 466.000 | € 2.225 |
Gecontroleerd op financieringslastnormen 2026 bij 4% rente, dertig jaar en label E, F of G; augustus 2026
De som achter het bedrag
Achter elk bedrag uit die tabel zitten twee stappen. De eerste is de woonquote: het deel van je bruto jaarinkomen dat volgens de normen van 2026 naar woonlasten mag. Bij een inkomen van 50.000 euro en 4 procent rente is dat 22,6 procent, ofwel 11.300 euro per jaar en 942 euro per maand. Dat bedrag is je maandruimte.
De tweede stap zet die maandruimte om in een leenbedrag met de annuïteitenfactor: bij 4 procent rente en dertig jaar draagt elke euro maandlast ongeveer 209 euro hypotheek. Maal 942 euro geeft afgerond 197.000 euro. Reken je met een annuïteitenhypotheek, dan is dat precies de vorm waar de norm van uitgaat.
Een hogere rente werkt twee kanten op. De woonquote stijgt mee, want de norm gunt je bij duurdere leningen wat meer ruimte voor rente, maar de annuïteitenfactor daalt harder. Netto zakt je maximum dus als de rente oploopt. Welke rente je krijgt hangt af van je rentevaste periode en de verhouding tussen lening en woningwaarde; die mechanismen staan bij hypotheekrente. Hoe ver je maximum kan schuiven bij een andere rentestand lees je ook bij je maximale hypotheek.
| Rente | Woonquote | Maximale hypotheek | Bruto maandlast |
|---|---|---|---|
| 3% | 21,6% | € 213.000 | € 898 |
| 3,5% | 21,6% | € 200.000 | € 898 |
| 4% | 22,6% | € 197.000 | € 941 |
| 4,5% | 23,6% | € 194.000 | € 983 |
| 5% | 23,6% | € 183.000 | € 982 |
| 5,5% | 23,6% | € 173.000 | € 982 |
Gecontroleerd op bij een bruto jaarinkomen van € 50.000, normen 2026, augustus 2026
Zet je de rente korter dan tien jaar vast, dan toetst de geldverstrekker niet op je werkelijke rente maar op een toetsrente van minimaal 5 procent (2026). Een lage variabele rente levert je dus geen extra leenruimte op.
Alleen lenen of samen met een partner
Sinds 2023 telt het inkomen van je partner volledig mee in het toetsinkomen. De norm kijkt alleen naar de optelsom, niet naar de verdeling: twee mensen die 40.000 en 15.000 euro verdienen komen op hetzelfde maximum uit als iemand die in zijn eentje 55.000 euro verdient. Voor de hoogte van de hypotheek maakt het dus niet uit wie het meeste binnenbrengt.
Samen lenen pakt vooral gunstig uit doordat het gezamenlijke inkomen in een hogere normklasse valt. Boven 70.000 euro stijgt de woonquote naar 25,3 procent en boven 90.000 euro naar 26,7 procent, waardoor het maximum sneller oploopt dan het inkomen zelf. Dat verklaart waarom twee middeninkomens samen ruim twee keer zoveel kunnen lenen als één van hen apart.
Het risico verschuift wel mee. Beide partners tekenen hoofdelijk voor de hele schuld, ook als één van hen stopt met werken of als de relatie eindigt. Leg de onderlinge verhouding vast bij de notaris als jullie ongelijk inbrengen, en reken door wat er overblijft als één inkomen wegvalt. Wat er in dat geval nog mogelijk is, staat bij wat voor hypotheek je kunt krijgen.
| Situatie | Toetsinkomen | Maximale hypotheek |
|---|---|---|
| Alleen, modaal inkomen | € 40.000 | € 158.000 |
| Alleen, ruim boven modaal | € 55.000 | € 217.000 |
| Samen, € 40.000 en € 15.000 | € 55.000 | € 217.000 |
| Samen, € 45.000 en € 35.000 | € 80.000 | € 353.000 |
| Samen, twee keer € 55.000 | € 110.000 | € 513.000 |
Gecontroleerd op normen 2026 bij 4% rente en label E, F of G; augustus 2026
Wat je leenruimte kleiner maakt
Lopende verplichtingen gaan rechtstreeks van je maandruimte af, en omdat elke euro maandlast ongeveer 209 euro hypotheek draagt, tikken kleine bedragen hard door. Voor een doorlopend krediet of persoonlijke lening rekenen geldverstrekkers met 2 procent van de oorspronkelijke hoofdsom per maand, ook als je feitelijk minder betaalt. Een lening van 10.000 euro kost je zo 42.000 euro leenruimte.
Bij een studieschuld draait het om de wegingsfactor. Voor het oude stelsel geldt 0,65 procent van de oorspronkelijke schuld per maand, voor het leenstelsel met een aflostermijn van vijfendertig jaar 0,35 procent. Sinds 2024 mag een geldverstrekker in plaats daarvan rekenen met het werkelijke maandbedrag dat DUO je oplegt, mits je dat met een actueel overzicht aantoont. Voor wie al jaren aflost scheelt dat vaak duizenden euro's.
Een private lease staat sinds 2022 geregistreerd bij het BKR en telt met de maandtermijn mee. Alimentatie aan een ex-partner drukt de ruimte eveneens, en een negatieve BKR-registratie kan de aanvraag helemaal blokkeren. Vraag je overzicht bij het BKR op voordat je gaat rekenen; hoe je dat aanpakt staat bij de hypotheekcheck.
| Verplichting | Hoe de geldverstrekker rekent | Maximale hypotheek | Verlies aan leenruimte |
|---|---|---|---|
| Geen leningen | geen aftrek | € 197.000 | € 0 |
| Studieschuld leenstelsel € 25.000 | 0,35% per maand (€ 87,50) | € 179.000 | € 18.000 |
| Studieschuld oud stelsel € 25.000 | 0,65% per maand (€ 162,50) | € 163.000 | € 34.000 |
| Persoonlijke lening € 10.000 | 2% per maand (€ 200) | € 155.000 | € 42.000 |
| Private lease van € 275 per maand | volledige maandtermijn | € 140.000 | € 57.000 |
| Alimentatie van € 400 per maand | volledig bedrag | € 113.000 | € 84.000 |
Gecontroleerd op bij een bruto jaarinkomen van € 50.000 en 4% rente, normen 2026, augustus 2026
Een kleine restschuld op een persoonlijke lening aflossen voordat je de hypotheek aanvraagt, levert vaak meer leenruimte op dan het aflossen zelf kost. Laat de kredietverstrekker de registratie daarna afmelden bij het BKR, anders telt de lening nog mee.
Van leenbedrag naar het huis dat je kunt kopen
Je maximale hypotheek is niet je koopbudget. Naast de inkomenstoets geldt een tweede grens: je mag in 2026 hooguit 100 procent van de getaxeerde marktwaarde lenen. Het laagste van beide bedragen is je plafond, en alle bijkomende kosten komen daar bovenop uit eigen geld. Een huis kopen en daarvoor lenen begint dus altijd met eigen geld op de rekening.
Bij een koopsom van 350.000 euro loopt dat op tot ruim vijftienduizend euro, zoals de tabel laat zien. Voor kopers tussen de achttien en vijfendertig jaar die de startersvrijstelling gebruiken vervalt de overdrachtsbelasting bij een woning tot 555.000 euro (2026), waarmee het bedrag terugvalt naar ongeveer 8.400 euro. Of jouw favoriete woning binnen bereik ligt, reken je stap voor stap door bij kan ik dit huis kopen.
Verkoop je een woning, dan telt de overwaarde mee als eigen geld en heb je een kleinere hypotheek nodig. Hoeveel er in je huidige huis zit, zie je met de overwaarde-rekenhulp; valt de koop van het nieuwe huis eerder dan de verkoop van het oude, dan overbrug je het gat met een overbruggingshypotheek. Blijft de lening onder de NHG-kostengrens van 470.000 euro (2026), dan kun je met Nationale Hypotheek Garantie afsluiten tegen een lagere rente, voor een eenmalige borgtochtprovisie van 0,4 procent (2026). Wat er verder bij de aanvraag komt kijken staat bij hypotheek afsluiten.
| Post | Bij een koopsom van € 350.000 |
|---|---|
| Overdrachtsbelasting 2% | € 7.000 |
| Notaris leveringsakte | € 700 |
| Notaris hypotheekakte | € 600 |
| Kadaster, twee inschrijvingen | € 207 |
| Taxatie | € 500 |
| Bouwkundige keuring | € 350 |
| Hypotheekadvies en bemiddeling | € 2.500 |
| Aankoopmakelaar 1% | € 3.500 |
| Totaal uit eigen geld | € 15.357 |
| Idem met startersvrijstelling | € 8.357 |
Gecontroleerd op Kadaster-tarieven 2026 en marktgemiddelden voor notaris, advies en keuring, augustus 2026
Het energielabel verhoogt je maximum
Sinds 2024 telt het energielabel van de woning mee in je leenruimte. De gedachte erachter is eenvoudig: een zuinig huis kost minder aan energie, en die ruimte in je maandbudget mag je als extra hypotheek lenen bovenop wat je inkomen draagt. Het bedrag is vast en hangt niet af van je inkomen, dus voor een lager inkomen weegt het relatief zwaarder.
Tussen een woning met label G en een woning met label A+++ zit in 2026 een verschil van 25.000 euro leenruimte bij precies hetzelfde salaris. Bij nieuwbouw kom je vrijwel altijd in de hoogste klasse terecht. Twijfel je tussen twee woningen, reken dan beide labels door voordat je een bod uitbrengt.
Wil je juist een onzuinig huis kopen en daarna verduurzamen, dan mag de hypotheek in 2026 oplopen tot 106 procent van de woningwaarde, zolang die extra 6 procent aantoonbaar naar energiebesparende maatregelen gaat. Dat geld komt in een bouwdepot waaruit de installateur wordt betaald, en het staat los van de labelbedragen uit de tabel. Zo kun je een huis kopen dat je met eigen geld niet zou kunnen verduurzamen. De rest van de spelregels rond lenen en je woning vind je in het overzicht over de hypotheek.
| Energielabel | Extra leenruimte bovenop je inkomen |
|---|---|
| E, F of G | € 0 |
| C of D | € 5.000 |
| A of B | € 10.000 |
| A+ of A++ | € 20.000 |
| A+++ of beter | € 25.000 |
Gecontroleerd op leennormen 2026, augustus 2026
Lenen zonder vast contract of tegen je pensioen aan
Een vast contract maakt de toets eenvoudig: de geldverstrekker neemt je bruto jaarsalaris met vakantiegeld en vaste toeslagen. Heb je een tijdelijk contract, dan vraagt de bank een intentieverklaring van je werkgever dat je bij gelijkblijvend functioneren een vast dienstverband krijgt. Zonder die verklaring kun je meestal terugvallen op een arbeidsmarktscan, waarbij je perspectief op werk het toetsinkomen bepaalt in plaats van je huidige contract.
Voor ondernemers en zzp'ers rekenen de meeste geldverstrekkers met het gemiddelde resultaat over de laatste drie jaar, waarbij een dalende lijn zwaarder weegt dan een stijgende. Bestaat je onderneming korter dan drie jaar, dan accepteren sommige partijen een inkomensverklaring van een erkende rekenexpert op basis van één of twee jaar cijfers. De kosten daarvan liggen doorgaans rond een paar honderd euro en die betaal je zelf.
Zit je pensioen binnen tien jaar, dan toetst de geldverstrekker ook op je verwachte inkomen na de AOW-leeftijd. Dat inkomen ligt vaak lager, en dan bepaalt dat lagere bedrag je maximum. Een familiehypotheek van ouders kan het gat dichten voor wie op inkomen net tekortkomt, mits je een zakelijke rente afspreekt en de afspraken vastlegt.
Het maximum is geen advies
De financieringslastnormen zijn een bovengrens, geen aanbeveling. Het Nibud rekent met een gemiddeld huishouden en houdt geen rekening met een oude auto die vervangen moet worden, een kinderwens of een baan die over twee jaar verdwijnt. Wie op het randje leent, heeft geen ruimte als de rente na de rentevaste periode hoger blijkt of als het dak eerder aan vervanging toe is dan gedacht.
Reken daarom naast je maximum ook uit wat je maandlast netto wordt en wat er dan overblijft. Bij een annuïteitenhypotheek verlaagt de hypotheekrenteaftrek de last de eerste jaren merkbaar, maar dat voordeel slinkt naarmate je meer aflost. De maandlasten-rekenhulp zet bruto en netto naast elkaar, en de achtergrond bij die som staat bij hypotheeklasten berekenen.
Minder lenen dan je mag heeft een tweede voordeel: onder een lagere verhouding tussen lening en woningwaarde bieden veel geldverstrekkers een lagere rente, en onder de NHG-grens scheelt dat nog eens. Een deel aflossingsvrij lenen verlaagt de maandlast wel, maar de schuld blijft dan staan en op een nieuwe aflossingsvrije lening krijg je geen renteaftrek. Dat is een keuze over risico, niet over leenruimte.
Een berekening uit 2023, 2024 of 2025 zegt weinig over vandaag. De normen wijzigen elk jaar op 1 januari en de rente beweegt doorlopend, dus reken opnieuw voordat je een bod uitbrengt.
Zo reken je uit wat je kunt lenen
Van je eigen cijfers naar een bedrag waar je een bod op durft te baseren.
-
Zet je bruto jaarinkomen op papier
Neem je bruto maandsalaris maal twaalf, plus vakantiegeld en vaste toeslagen zoals een dertiende maand of een structurele eindejaarsuitkering. Een bonus die per jaar verschilt telt hooguit gedeeltelijk mee. Tel het inkomen van je partner er volledig bij op.
-
Vraag je BKR-overzicht en je DUO-overzicht op
Je BKR-overzicht vraag je online op en is binnen enkele dagen binnen; bij DUO haal je het actuele maandbedrag en de oorspronkelijke schuld uit Mijn DUO. Met die twee papieren weet je precies wat er van je maandruimte af gaat.
-
Reken je maximum door met de rekenhulp
Vul inkomen, rente, energielabel en verplichtingen in bij de rekenhulp voor je maximale hypotheek. Reken meteen een variant met een half procent hogere rente, dan zie je hoe stevig het bedrag is.
-
Trek je koopbudget na
Tel je maximale hypotheek op bij je eigen geld en haal daar de kosten koper vanaf. Wat overblijft is de koopsom die je aankunt. Houd minimaal een paar duizend euro achter de hand voor de eerste reparaties en de verhuizing.
-
Laat een berekening op maat maken
Een adviseur of de bank zelf toetst je gegevens tegen het acceptatiebeleid van meerdere geldverstrekkers. Verschillen van een paar duizend euro tussen aanbieders zijn normaal; hoe zo'n gesprek verloopt lees je bij een berekening via een hypotheekadviseur.
-
Vraag een hypotheekofferte aan voordat je biedt
Met een voorlopige toewijzing op zak weet je dat je bod gedekt is en kun je een korter financieringsvoorbehoud aanbieden. De offerte is meestal twee tot drie maanden geldig en verplicht je nergens toe.
Maximale hypotheek
Vul je bruto inkomen in en zie een eerlijke indicatie van je maximale hypotheek, met de knoppen waaraan je kunt draaien. Open de volledige maximale hypotheek
Voordat je een bod uitbrengt
Doorgerekend: zo pakt het uit
Alleen kopen met 45.000 euro inkomen en een studieschuld
Stel, je verdient 45.000 euro bruto per jaar, je rekent met 4 procent rente en je kijkt naar een woning met label C. De woonquote is 22,6 procent (2026): 10.170 euro per jaar, ofwel 847,50 euro maandruimte. Zonder schulden levert dat 183.000 euro maximale hypotheek op, inclusief 5.000 euro voor het label.
Je hebt nog een studieschuld uit het leenstelsel van 20.000 euro. De wegingsfactor is 0,35 procent per maand, dus 70 euro gaat van je maandruimte af en er blijft 777,50 euro over. Maal de annuïteitenfactor van ongeveer 209 en plus 5.000 euro voor het label komt je maximum uit op 168.000 euro. De studieschuld kost je zo 15.000 euro leenruimte.
Op die lening betaal je bruto 802 euro per maand. Als starter met de vrijstelling voor de overdrachtsbelasting heb je voor de kosten koper ongeveer 4.900 euro nodig, plus de aankoopmakelaar als je die inschakelt. Met 8.000 euro spaargeld is een woning van 168.000 euro haalbaar, mits de taxatiewaarde minstens gelijk is aan de koopsom.
Samen 86.000 euro verdienen, met en zonder private lease
Stel, jullie verdienen samen 86.000 euro bruto en kijken naar een woning met label A. Het toetsinkomen valt in de klasse van 70.000 tot 90.000 euro, met een woonquote van 25,3 procent (2026): 21.758 euro per jaar en 1.813 euro maandruimte. Bij 4 procent rente en dertig jaar levert dat 380.000 euro op, plus 10.000 euro voor het label: 390.000 euro.
Rijdt één van jullie een private lease van 275 euro per maand, dan gaat dat bedrag er volledig af. De maandruimte zakt naar 1.538 euro en het maximum naar 332.000 euro. Die auto kost jullie dus 58.000 euro leenruimte, terwijl het leasecontract op jaarbasis 3.300 euro kost.
Bij 332.000 euro hypotheek is de bruto maandlast 1.585 euro. Willen jullie toch naar de 390.000 euro, dan is het leasecontract afkopen de enige route, en dat kan tot de helft van de resterende termijnen kosten. Reken die afkoopsom af tegen het extra leenbedrag voordat je tekent.
Van 300.000 euro leenruimte naar een koopsom van 310.000 euro
Stel, je maximale hypotheek is 300.000 euro, je hebt 25.000 euro gespaard en je bent boven de vijfendertig, dus de startersvrijstelling geldt niet. Het huis dat je op het oog hebt kost 310.000 euro en is ook zoveel waard volgens de taxatie. Je leent 300.000 euro en legt 10.000 euro van je spaargeld in de koopsom bij.
De kosten koper komen daar bovenop: 6.200 euro overdrachtsbelasting (2 procent in 2026), 700 euro voor de leveringsakte, 600 euro voor de hypotheekakte, 207 euro Kadaster, 500 euro taxatie, 350 euro bouwkundige keuring, 2.500 euro hypotheekadvies en 3.100 euro aankoopmakelaar. Samen 14.157 euro.
Van je 25.000 euro blijft na 10.000 euro inbreng en 14.157 euro kosten nog 843 euro over. Dat is te weinig om de eerste maanden mee door te komen. Realistisch koopbudget in dit geval: een woning van ongeveer 300.000 euro, zodat er na de overdracht een buffer van ruim tienduizend euro overblijft.
Veelgemaakte fouten
Rekenen met je nettoloon in plaats van je bruto jaarinkomen
De normen gaan uit van bruto jaarinkomen inclusief vakantiegeld. Wie zijn nettoloon maal twaalf invult, komt tientallen procenten te laag uit en denkt onnodig dat een woning buiten bereik ligt.
De kosten koper vergeten in het koopbudget
Je mag maximaal 100 procent van de marktwaarde lenen, dus notaris, overdrachtsbelasting, taxatie en advies betaal je zelf. Bij een koopsom van 350.000 euro gaat het om ruim vijftienduizend euro dat je op de dag van overdracht op je rekening moet hebben staan.
Een private lease of doorlopend krediet niet opgeven
Beide staan geregistreerd bij het BKR en komen bij de aanvraag toch boven water. Het achterhouden ervan leidt tot afwijzing vlak voor de overdracht, terwijl je bod dan al onvoorwaardelijk kan zijn geworden.
Uitgaan van de laagst geadverteerde rente
De laagste tarieven gelden bij een lening onder de zestig procent van de woningwaarde en met NHG. Wie tot het maximum leent, krijgt een risico-opslag en ziet zijn leenruimte daardoor lager uitvallen dan de eerste berekening liet zien.
Het maximum meteen omzetten in een bod
De norm is een bovengrens die geen rekening houdt met jouw plannen. Bij een rentestijging van één procentpunt na de rentevaste periode stijgt de maandlast op 300.000 euro met ruim honderdvijftig euro, en dat moet er dan wel zijn.
Een berekening van vorig jaar hergebruiken
De financieringslastnormen worden elk jaar op 1 januari aangepast en de rente beweegt doorlopend. Een verschil van een paar duizend euro tussen twee jaargangen is normaal, en bij een gewijzigde inkomensklasse loopt het verder op.
Veelgestelde vragen
Wat kan ik lenen voor een hypotheek met mijn inkomen?
Als vuistregel leen je vier tot vierenhalf keer je bruto jaarinkomen. Bij 40.000 euro is dat ongeveer 158.000 euro, bij 60.000 euro rond 237.000 euro en bij 80.000 euro ongeveer 353.000 euro, gerekend met 4 procent rente en de normen van 2026. Een zuinig energielabel telt daar nog 5.000 tot 25.000 euro bij op, terwijl lopende leningen het bedrag verlagen.
Hoeveel lenen kan ik met een hypotheek als ik 50.000 euro verdien?
Bij 50.000 euro bruto per jaar en 4 procent rente is de woonquote 22,6 procent (2026). Dat is 11.300 euro per jaar en 942 euro maandruimte, wat over dertig jaar neerkomt op ongeveer 197.000 euro maximale hypotheek bij een woning met label E, F of G. Koop je een huis met label A, dan komt daar 10.000 euro bij.
Hoeveel kunnen wij samen lenen met een gezamenlijk inkomen van 80.000 euro?
Bij 80.000 euro toetsinkomen geldt in 2026 een woonquote van 25,3 procent, ofwel 1.687 euro maandruimte. Dat levert bij 4 procent rente ongeveer 353.000 euro op. Het maakt daarbij niet uit hoe het inkomen over jullie beiden verdeeld is, want een tweede inkomen telt sinds 2023 volledig mee in het toetsinkomen.
Hoe kun je zelf berekenen hoeveel hypotheek je kunt lenen?
Voor het berekenen van wat je aan hypotheek kunt lenen heb je drie gegevens nodig: je bruto jaarinkomen, de rente die je verwacht en het energielabel van de woning. Zoek de woonquote bij jouw inkomen op, deel het jaarbedrag door twaalf en trek je maandelijkse verplichtingen eraf. Vermenigvuldig het restant met de annuïteitenfactor, bij 4 procent en dertig jaar ongeveer 209, en tel het labelbedrag erbij op. De rekenhulp doet die som automatisch.
Wat kan ik lenen voor een woning als ik mijn huidige huis verkoop?
De leennormen blijven hetzelfde: je inkomen bepaalt wat je maximaal kunt lenen. De overwaarde uit je oude woning telt mee als eigen geld en verlaagt de hypotheek die je nodig hebt voor het nieuwe huis. Verkoop je later dan je koopt, dan financier je het gat tijdelijk met een overbruggingshypotheek, waarvan de rente meetelt in de maandlastentoets.
Hoeveel eigen geld heb ik nodig als ik een huis wil kopen en wil lenen?
Reken op de volledige kosten koper, want die mag je niet meefinancieren. Bij een koopsom van 350.000 euro is dat ongeveer 15.400 euro met 2 procent overdrachtsbelasting, of ongeveer 8.400 euro als je de startersvrijstelling gebruikt. Bied je boven de taxatiewaarde, dan komt dat verschil er ook nog uit eigen zak bij, plus een buffer voor de eerste maanden.
Telt mijn studieschuld nog mee bij hoeveel ik kan lenen?
Ja, ook al staat een studieschuld niet bij het BKR. Bij de aanvraag verklaar je naar waarheid welke schulden je hebt. De geldverstrekker rekent met 0,65 procent per maand over een schuld uit het oude stelsel en 0,35 procent over een schuld uit het leenstelsel, gerekend over de oorspronkelijke schuld. Sinds 2024 mag hij ook rekenen met het werkelijke maandbedrag van DUO als je dat aantoont.
Kan ik meer lenen dan de woning waard is?
Nee, de grens ligt in 2026 op 100 procent van de getaxeerde marktwaarde. Eén uitzondering: leen je voor energiebesparende maatregelen, dan mag de hypotheek oplopen tot 106 procent van de woningwaarde, waarbij dat extra deel in een bouwdepot komt en alleen aan de maatregelen besteed mag worden.
Wat gebeurt er met mijn maximale hypotheek als de rente stijgt?
Je maximum daalt. De woonquote stijgt bij een hogere rente wel iets mee, maar de annuïteitenfactor daalt harder. Bij 50.000 euro inkomen zakt het maximum van ongeveer 200.000 euro bij 3,5 procent naar ongeveer 173.000 euro bij 5,5 procent, een verschil van 27.000 euro. Zet je de rente korter dan tien jaar vast, dan toetst de geldverstrekker bovendien op minimaal 5 procent (2026).
Hoeveel kan ik lenen als zzp'er of ondernemer?
De normen zijn dezelfde, alleen je toetsinkomen wordt anders bepaald. De meeste geldverstrekkers nemen het gemiddelde resultaat over drie jaar, waarbij een dalende lijn zwaarder weegt. Bestaat je onderneming korter dan drie jaar, dan kan een inkomensverklaring van een erkende rekenexpert uitkomst bieden. Zo'n verklaring kost enkele honderden euro's en wordt door de meeste banken geaccepteerd.
Waarom komt elke geldverstrekker op een ander bedrag uit?
De wettelijke normtabellen zijn fijnmaziger dan een rekenhulp, met stappen per half procentpunt rente en per inkomensklasse. Daarboven op legt elke geldverstrekker eigen acceptatieregels: over bonussen, flexibele contracten, alimentatie en erfpacht denken ze verschillend. Verschillen van enkele duizenden euro's op dezelfde gegevens zijn daardoor gewoon, en vergelijken heeft zin.
Kan ik nog een hypotheek krijgen vlak voor mijn pensioen?
Dat kan, maar de geldverstrekker toetst dan ook op je verwachte inkomen na de AOW-leeftijd als je pensioen binnen tien jaar valt. Ligt dat inkomen lager dan je huidige salaris, dan bepaalt het lagere bedrag je maximum. Een kortere looptijd dan dertig jaar verlaagt het maximum verder, omdat de maandlast dan hoger uitvalt.
Wanneer je een adviseur of vakman inschakelt
Voor een rechttoe rechtaan situatie met een vast contract en zonder schulden komt een rekenhulp verrassend dicht bij het bedrag dat de bank noemt. Een hypotheekadviseur verdient zijn geld vooral terug bij een afwijkend inkomen: ondernemen, een flexibel contract, een partneralimentatie, erfpacht op de grond of een pensioendatum in zicht. Advies en bemiddeling kosten gemiddeld 2.500 euro (2026) en dat bedrag betaal je uit eigen geld, want ook advieskosten mag je niet meefinancieren. De adviseur kent het acceptatiebeleid van tientallen geldverstrekkers en weet welke partij jouw type inkomen het ruimhartigst weegt; op een grensgeval scheelt dat al snel meer dan de advieskosten. Wil je eerst zelf een goed onderbouwd bedrag, reken dan je situatie door bij hypotheek en lasten berekenen en neem die uitkomst mee naar het gesprek. Wat je nooit alleen aan een rekenhulp overlaat, is de keuze om tot je maximum te gaan.
Verder lezen over dit onderwerp
Hypotheeklasten berekenen
Max hypotheek
Hypotheek bereken
Wat voor hypotheek kan ik krijgen
Overbruggingshypotheek