Bouwkundige keuring kosten: wat je in 2026 betaalt
Typ minimaal 2 tekens. Je doorzoekt alleen deze gids.
Een bouwkundige keuring van een gewone eengezinswoning kost in 2026 gemiddeld 350 euro inclusief btw, met een gangbare bandbreedte van 275 tot 500 euro. De prijs hangt vooral af van de inhoud van de woning in kubieke meters, en vervolgonderzoek naar de fundering, asbest of houtrot komt er los bovenop. De keuring is niet wettelijk verplicht, al kan een geldverstrekker of NHG bij achterstallig onderhoud wel een bouwkundig rapport eisen, en bij een woning van voor 1970 verdient hij zichzelf vaak in één onderhandelingsronde terug.
- € 350 2026 gemiddelde kosten van een bouwkundige keuring
- € 275 tot € 500 2026 gangbare prijsrange voor een gewone eengezinswoning
- € 450 tot € 700 2026 keuring van een groot, oud of monumentaal pand
- 3 dagen wettelijk bedenktijd na terhandstelling van de getekende koopakte
- 10% gebruikelijk boete uit de modelkoopovereenkomst als je zonder voorbehoud onder de koop uit wilt
Gecontroleerd op augustus 2026
Wat een bouwkundige keuring kost
Een bouwkundige keuring van een gewone eengezinswoning kost in 2026 gemiddeld 350 euro inclusief btw. De meeste bureaus zitten tussen de 275 en 500 euro voor een standaardwoning, en dat bedrag is een marktprijs, geen tarief dat ergens is vastgelegd. De keuring hoort bij de onderzoeken die je als koper laat doen voordat je definitief vastzit, naast de taxatie en de rest van het keuringstraject bij een woningaankoop.
De belangrijkste prijsbepaler is de inhoud van de woning in kubieke meters. Bijna elk bureau werkt met staffels: een basistarief tot 350 of 450 m³ en daarboven een bedrag per extra vijftig kubieke meter. Een appartement van 220 m³ is daarom goedkoper dan een vrijstaand huis van 650 m³, ook al kijkt de keurder in beide gevallen naar dezelfde bouwdelen. Bouwjaar en het aantal aanbouwen tellen mee omdat ze de opnametijd verlengen.
De termen door elkaar heen gebruiken is gebruikelijk in deze branche. Wie zoekt op de kosten van een bouwkundig onderzoek, de prijs van een bouwkundige inspectie of het tarief voor een bouwtechnische keuring, krijgt hetzelfde product met een ander etiket. Wat de prijzen wél echt uit elkaar trekt, is de diepgang van het rapport en of er een kostenraming in staat.
| Wat je laat keuren | Inhoud van de woning | Prijsindicatie inclusief btw |
|---|---|---|
| Appartement of kleine tussenwoning | tot 250 m³ | € 250 tot € 350 |
| Tussenwoning of hoekwoning | 250 tot 450 m³ | € 300 tot € 400, gemiddeld € 350 |
| Twee-onder-een-kapwoning | 450 tot 600 m³ | € 375 tot € 475 |
| Vrijstaande woning | 600 tot 800 m³ | € 425 tot € 550 |
| Groot, oud of monumentaal pand | boven 800 m³ of bouwjaar voor 1930 | € 450 tot € 700 |
| Meeloopinspectie zonder rapport | elke woning | € 150 tot € 250 |
| Keuring met rapport voor de geldverstrekker of NHG | elke woning | € 380 tot € 450 |
Gecontroleerd op marktprijzen augustus 2026
Wat er voor die prijs gebeurt
Voor het basistarief komt een keurder anderhalf tot drie uur langs en loopt hij de woning visueel na, van kruipruimte tot nok. Hij beoordeelt de fundering voor zover zichtbaar, de vloeren, de draagconstructie, het dak en de dakbedekking, de gevels en het voegwerk, de kozijnen en het glas, het sanitair, de riolering, de elektrische installatie en de verwarming. Hij hakt niets open en breekt niets uit, dus wat achter de afwerking zit blijft buiten beeld.
Wat je koopt is niet het bezoek maar het rapport dat erna komt. Een goed bouwkundig rapport deelt de bevindingen in naar urgentie en zet er bedragen bij: direct noodzakelijk herstel, kosten op termijn van vijf tot tien jaar, en verbeterkosten voor onderdelen die niet kapot zijn maar wel achterlopen. Die laatste categorie gaat vaak over isolatie en installaties, en sluit direct aan op wat je later kwijt bent aan bijvoorbeeld een warmtepomp of zonnepanelen.
Vraag voordat je boekt om een voorbeeld van een eerder rapport, met de adresgegevens weggehaald. In tien minuten bladeren zie je of het bureau werkt met foto's, conditiescores per bouwdeel en concrete herstelbedragen, of dat je een reeks algemene opmerkingen krijgt waar je in een onderhandeling niets aan hebt. Twee bureaus die allebei 350 euro rekenen kunnen op dit punt ver uit elkaar liggen.
Meelopen tijdens de keuring kost meestal niets en is het waardevolste uur van je hele aankoop. Je hoort ter plaatse waarom de ene scheur onschuldig is en de andere niet, en je kunt meteen doorvragen over wat herstel ongeveer gaat kosten.
Meerprijs voor vervolgonderzoek naar fundering, dak en asbest
Een visuele keuring stopt waar de zichtbaarheid stopt. Ziet de keurder scheuren die op verzakking wijzen, dan schrijft hij een quickscan van de fundering voor. Ruikt of ziet hij vocht in de kruipruimte, dan volgt een vocht- en houtrotonderzoek. Vermoedt hij asbest in golfplaten, vloerzeil of een schoorsteenkanaal, dan is een asbestinventarisatie de volgende stap. Die onderzoeken zitten nooit in het basistarief.

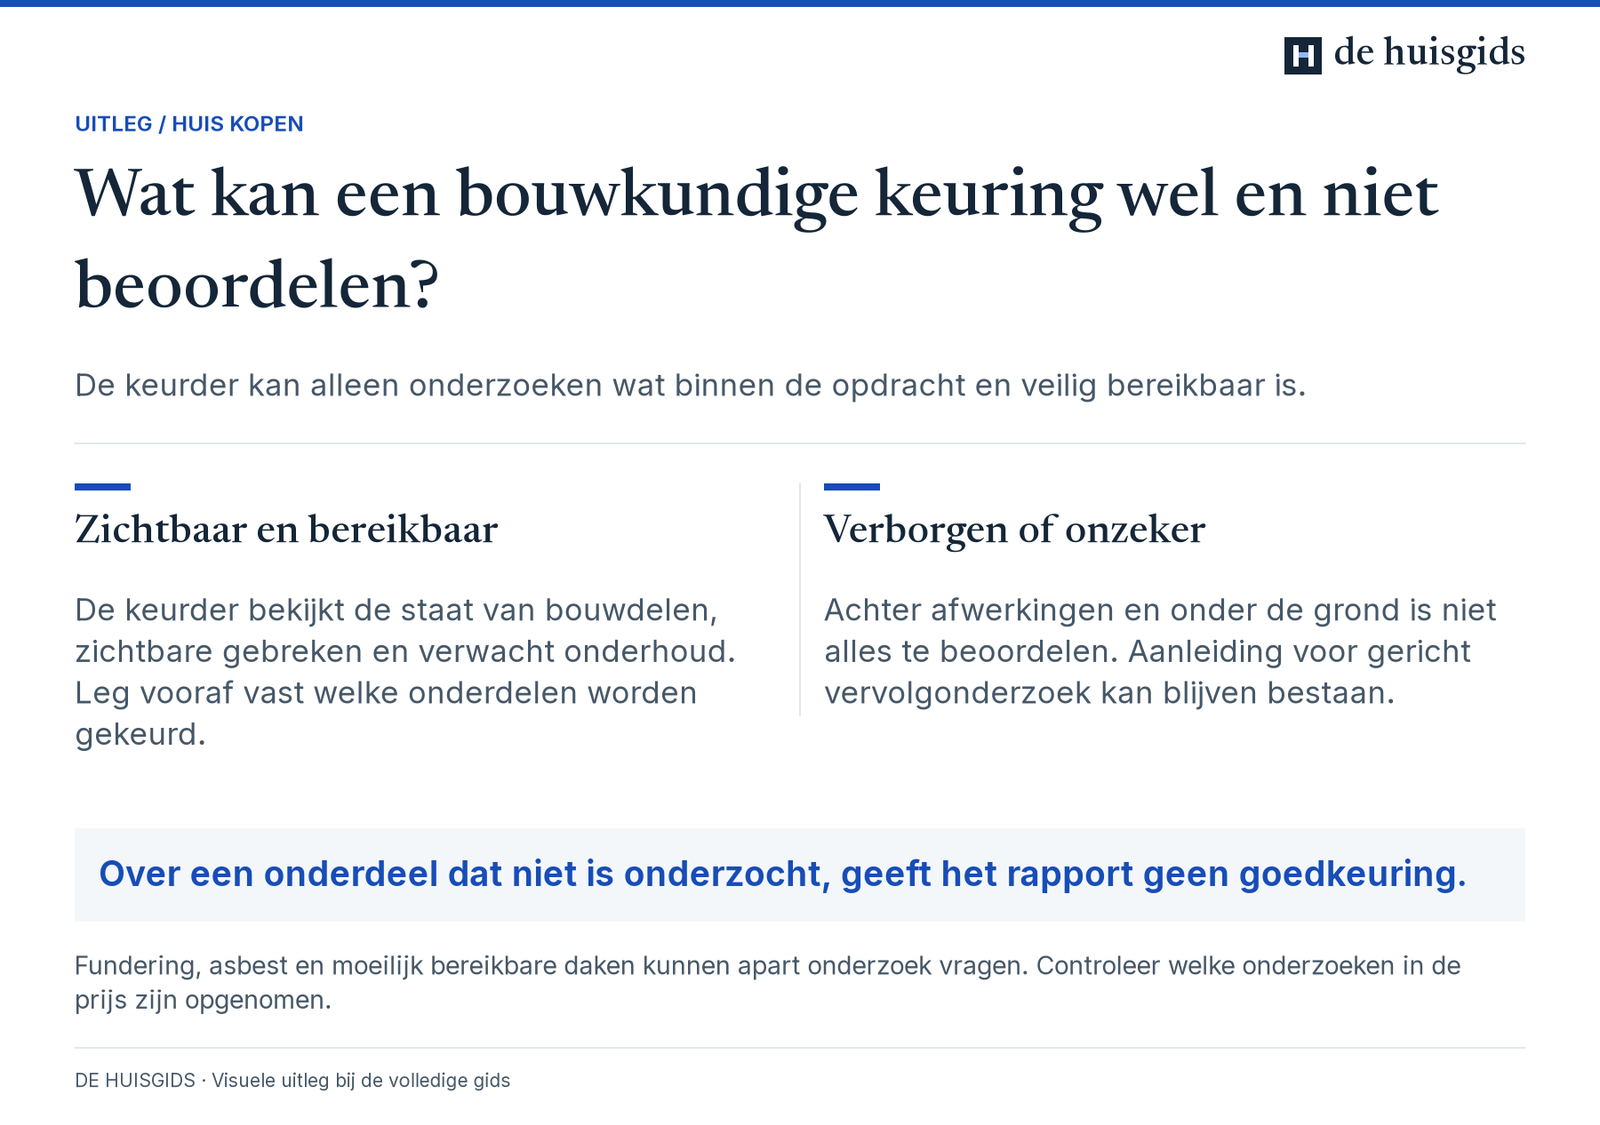
Over een onderdeel dat niet is onderzocht, geeft het rapport geen goedkeuring.
Lees de volledige uitleg bij deze afbeelding
De keurder kan alleen onderzoeken wat binnen de opdracht en veilig bereikbaar is.
Zichtbaar en bereikbaar: De keurder bekijkt de staat van bouwdelen, zichtbare gebreken en verwacht onderhoud. Leg vooraf vast welke onderdelen worden gekeurd.
Verborgen of onzeker: Achter afwerkingen en onder de grond is niet alles te beoordelen. Aanleiding voor gericht vervolgonderzoek kan blijven bestaan.
Over een onderdeel dat niet is onderzocht, geeft het rapport geen goedkeuring.
Fundering, asbest en moeilijk bereikbare daken kunnen apart onderzoek vragen. Controleer welke onderzoeken in de prijs zijn opgenomen.
Bij een bouwkundige keuring van de fundering is het onderscheid tussen de fasen belangrijk voor je portemonnee. Een quickscan, ook wel fase 0, is een risicobeoordeling op basis van scheurbeeld, bouwjaar, grondsoort en de historie van de buurt. Pas als die scan een verhoogd risico signaleert, volgt een fase 1 onderzoek met inspectieputten bij de palen. Dat laatste kost een veelvoud, maar het gaat dan ook over een herstelpost die in de tienduizenden euro's kan lopen.
Ook een bouwkundige keuring van het dak kan een meerprijs opleveren. Een plat dak loopt de keurder gewoon op, maar een steil pannendak boven drie verdiepingen beoordeelt hij vanaf de grond of vanuit een dakraam. Wil je zekerheid over de dakbedekking en de dakvoet, dan bieden veel bureaus een drone-opname of een hoogwerker aan als losse post.
| Aanvullend onderzoek | Wanneer je het laat doen | Meerprijs inclusief btw |
|---|---|---|
| Vocht- en houtrotonderzoek | Vocht in de kruipruimte of aangetast hout in balkkoppen | € 150 tot € 400 |
| Quickscan fundering, fase 0 | Scheuren, klemmende deuren, veen- of kleigrond, bouwjaar voor 1970 | € 350 tot € 450 los, minder in combinatie met de keuring |
| Volledig funderingsonderzoek, fase 1 | Alleen als de quickscan een verhoogd risico geeft | € 1.000 tot € 1.500 |
| Asbestinventarisatie type A | Zichtbaar verdacht materiaal, bouwjaar voor 1994 | € 300 tot € 500 |
| Asbestinventarisatie type B | Vermoeden achter afwerking, destructief onderzoek nodig | € 650 tot € 1.500 |
| Dakinspectie met drone of hoogwerker | Steil dak dat niet betreedbaar is | € 100 tot € 250 |
| Spoedrapport binnen 24 uur | Krappe markt, bod moet morgen definitief | € 50 tot € 100 |
Gecontroleerd op marktprijzen augustus 2026
Een keurder die schrijft dat de fundering niet beoordeeld kon worden, heeft de fundering niet goedgekeurd. Wie die zin leest als een formaliteit en het vervolgonderzoek overslaat, koopt het grootste financiële risico van het hele pand blind mee.
Waarom de ene offerte 275 euro is en de andere 500
Prijsverschillen tussen bureaus komen zelden door hun vakmanschap en bijna altijd door wat er wel of niet in het tarief zit. Waar je bij het vergelijken op moet letten zijn vier posten: de inhoudsgrens van het basistarief, of de kruipruimte-inspectie is inbegrepen, of het rapport een kostenraming bevat en hoe snel je het krijgt. Een tarief van 275 euro dat drie losse posten van vijftig euro nodig heeft, is duurder dan een all-in prijs van 450 euro.
Regio speelt een kleinere rol dan mensen denken. Een bouwkundige keuring in Gorinchem, Zwolle of Emmen kost meestal een paar tientjes minder dan in Amsterdam of Utrecht, waar de tarieven en de reistijd hoger liggen. Belangrijker is dat een lokale keurder de grondsoort en de veelvoorkomende gebreken van de buurt kent. In een veengebied weegt die kennis zwaarder dan vijftig euro prijsverschil.
Onafhankelijkheid is de post die het meeste geld waard is en niets kost. Een onafhankelijke bouwkundige keuring betekent dat het bureau niet ook offreert voor het herstel dat het adviseert. Een aannemer die gratis komt kijken, kijkt naar werk; een keurder die niets aan het herstel verdient, kijkt naar de woning. Vraag ook of de keurder is aangesloten bij een brancheorganisatie of een certificeringsregeling, en of er een beroepsaansprakelijkheidsverzekering achter zit.
| Waar je op let in de offerte | Waarom het uitmaakt |
|---|---|
| Tot hoeveel m³ geldt het basistarief | Boven de grens rekenen bureaus € 35 tot € 60 per extra 50 m³ |
| Zit de kruipruimte erbij | Losse post van € 40 tot € 75, en juist daar zit vaak het vocht |
| Staat er een kostenraming in het rapport | Zonder bedragen heb je in de onderhandeling geen enkel handvat |
| Levertijd van het rapport | Twee tot vijf werkdagen is normaal, spoed kost € 50 tot € 100 |
| Doet het bureau ook het herstel | Dan is het advies over de omvang van dat herstel niet onafhankelijk |
| Mag je meelopen | Meestal gratis en het levert meer op dan het rapport zelf |
Gecontroleerd op marktprijzen, augustus 2026
Wie betaalt de bouwkundige keuring
Bouwkundige keuringen worden vrijwel altijd betaald door de koper, want de koper geeft de opdracht en het rapport is van hem. Je betaalt het bureau rechtstreeks, meestal na oplevering van het rapport, en de rekening staat los van de afrekening bij de notaris. Gaat de koop niet door, dan blijf je de keuring gewoon verschuldigd: dat is het bedrag dat je hebt betaald om te weten dat je moest afhaken.
Een verkoper kan zelf vooraf een keuring laten doen en het rapport bij de verkoopinformatie leggen. Dat komt voor bij oudere woningen waarvan de verkoper de discussie voor wil zijn. Zo'n rapport is bruikbaar als indruk, maar de opdrachtgever was de verkoper en de keurder werkte binnen diens opdracht. Bij twijfel over de omvang van een gebrek is een eigen keuring de 350 euro waard.
Fiscaal valt de keuring buiten de boot. De Belastingdienst rekent alleen kosten die je moest maken om de lening te krijgen tot de eenmalig aftrekbare financieringskosten: het hypotheekadvies, de notariskosten en kadastrale rechten voor de hypotheekakte, de taxatiekosten voor het krijgen van de lening en de kosten van de aanvraag van Nationale Hypotheek Garantie, en dan nog alleen voor het deel dat tot je eigenwoningschuld hoort. Een aankoopkeuring die je voor je eigen beslissing laat doen staat niet op die lijst en is dus niet aftrekbaar. Eiste je geldverstrekker het rapport wel als voorwaarde voor de lening, leg dat dan voor aan de Belastingdienst of aan een fiscalist voordat je het in de aangifte zet. Reken de keuring daarom mee in je eigen geld bovenop de koopsom, samen met de rest van de kosten koper. Met de rekenhulp voor kosten koper zie je wat het totaal bij jouw koopsom wordt, en in de gids over hoeveel procent kosten koper is staat welk deel van dat totaal je wél terugziet via de belasting.
Wanneer je laat keuren en wat het voorbehoud kost
Voor de vraag wanneer je een bouwkundige keuring laat doen bestaan twee routes. De eerste: keuren vóór je bod definitief is, zodat je met de herstelkosten in de hand onderhandelt. Dat is de sterkste positie, maar je betaalt de keuring ook als een ander het huis koopt. De tweede: bieden onder voorbehoud van bouwkundige keuring, en pas keuren nadat je bod is geaccepteerd. Dan betaal je alleen bij een reële kans, maar je bod is voor de verkoper minder aantrekkelijk.
Het voorbehoud van bouwkundige keuring is geen standaardclausule die vanzelf in de koopakte staat. Je moet hem laten opnemen, met twee harde afspraken: een drempelbedrag aan direct noodzakelijk herstel waarboven je mag ontbinden, en een datum waarop de keuring geregeld moet zijn. Zonder drempelbedrag is het voorbehoud in de praktijk waardeloos, want dan is elke verhitte discussie mogelijk over wat 'ernstig' betekent.
De wettelijke bedenktijd is geen alternatief. Die duurt drie dagen en gaat pas lopen nadat de getekende koopakte of een afschrift daarvan aan jou ter hand is gesteld, niet op het moment van tekenen zelf (artikel 7:2 BW). Omdat de Algemene termijnenwet erop van toepassing is, moeten er ten minste twee dagen in vallen die geen zaterdag, zondag of algemeen erkende feestdag zijn, dus rond een weekend of een feestdag duurt de bedenktijd in de praktijk langer dan drie kalenderdagen. Van dit recht kan niet ten nadele van een particuliere koper worden afgeweken: het is dwingend recht. Toch is het te kort om een keurder in te plannen en een rapport te ontvangen, en zodra de termijn verstreken is zonder geldig voorbehoud zit je vast. Terugtrekken kost dan de boete uit de modelkoopovereenkomst: 10 procent van de koopsom, verschuldigd nadat de verkoper je in gebreke heeft gesteld en de termijn uit die ingebrekestelling is verstreken. Dat percentage staat niet in de wet maar in het contract. De verkoper kan in plaats van de boete zijn werkelijke schade vorderen als die hoger uitvalt, en een rechter kan een bedongen boete matigen als de billijkheid dat klaarblijkelijk eist (artikel 6:94 BW), maar reken daar niet op. Een aankoopmakelaar regelt de formulering van zo'n voorbehoud routineus, en wie zonder makelaar koopt, doet er verstandig aan de tekst letterlijk te laten nakijken voordat hij tekent.
Een voorbehoud zonder drempelbedrag en zonder einddatum houdt geen stand. Noem het bedrag aan direct noodzakelijk herstel expliciet, bijvoorbeeld 7.500 euro, en zet erbij dat de keuring binnen tien dagen na ondertekening moet zijn uitgevoerd.
Is een bouwkundige keuring verplicht en wanneer is hij het geld waard
Een bouwkundige keuring is niet verplicht. Er bestaat geen wet die je ertoe dwingt, geen makelaar die hem kan eisen en geen notaris die zonder rapport de akte weigert. Ook geldverstrekkers vragen er in de regel niet om, al kan een bank of een NHG-aanvraag bij een woning met achterstallig onderhoud wel een bouwkundig rapport verlangen om te zien wat het herstel kost en of dat meegefinancierd moet worden.
Wat wel bestaat, is je onderzoeksplicht als koper. De wettelijke basis daarvoor staat in artikel 7:17 lid 5 BW: je kunt je niet beroepen op een gebrek dat je bij het sluiten van de koop kende of redelijkerwijs kon kennen. Ontdek je na de overdracht een gebrek dat een keurder had gezien, dan is de verkoper daar zelden voor aansprakelijk, zeker niet met de gebruikelijke ouderdomsclausule in de koopakte. Andersom geldt wel dat de mededelingsplicht in beginsel voorgaat: kende de verkoper een gebrek en heeft hij het verzwegen, dan houdt hij je die onderzoeksplicht niet zomaar voor. Ontdek je later toch iets, meld het dan schriftelijk en binnen bekwame tijd bij de verkoper, want zonder die melding vervalt je beroep erop en verjaart de vordering twee jaar na de kennisgeving (artikel 7:23 BW). Een keuring is dus geen luxe maar de manier waarop je die onderzoeksplicht invult.
Of de keuring nodig is, hangt af van het pand en van je plannen ermee. Bij een woning uit de jaren zestig die dertig jaar dezelfde eigenaar had, verdient een keuring van 350 euro zichzelf meestal in één onderhandelingsronde terug. Bij een appartement uit 2015 met een actieve VvE is de winst kleiner. De keuze tussen wel of niet keuren maak je dus per woning, en niet als principe.
| Situatie | Keuring nodig? | Wat je in plaats daarvan of extra doet |
|---|---|---|
| Woning van voor 1970, weinig gerenoveerd | Vrijwel altijd | Keuring plus quickscan fundering bij scheurvorming |
| Woning uit 1975 tot 1995 | Meestal wel | Let op kozijnen, dakbedekking en de groepenkast |
| Woning na 2000, goed onderhouden | Vaak wel, kort | Basiskeuring volstaat, vraag naar de onderhoudshistorie |
| Nieuwbouw van de aannemer | Opleveringskeuring in plaats van aankoopkeuring | Keuring vlak voor de oplevering en voor het einde van de onderhoudstermijn |
| Appartement met actieve VvE en recent MJOP | Beperkt | Lees het MJOP en de reservepot, keur vooral het eigen appartement |
| Woning die je toch gaat strippen | Ja, maar gericht | Focus op fundering, dak, draagconstructie en asbest |
| Scheuren, verzakking, veen- of kleigrond | Ja, met vervolgonderzoek | Reserveer meteen budget voor een funderingsscan |
Nieuwbouw, appartement en VvE
Bij nieuwbouw heet het onderzoek een opleveringskeuring en het is een ander product dan de aankoopkeuring van een bestaande woning. De keurder loopt met je mee bij de oplevering, noteert de gebreken op de opleveringslijst en controleert of de aannemer zich aan het bestek heeft gehouden. Zo'n keuring kost in 2026 doorgaans 300 tot 500 euro, en veel bureaus bieden een tweede bezoek aan vlak voor het einde van de onderhoudstermijn van drie maanden.
Een bouwkundige keuring bij nieuwbouw is dus geen overbodige uitgave, ook al is alles nieuw. Wat je op de opleveringslijst zet, moet de aannemer herstellen. Sinds de Wet kwaliteitsborging voor het bouwen op 1 januari 2024 in werking trad, ben je bovendien niet meteen je rechten kwijt als je op de opleveringsdag iets over het hoofd ziet: bij de bouw van bouwwerken is de aannemer volgens artikel 7:758 lid 4 BW ook aansprakelijk voor gebreken die bij de oplevering niet zijn ontdekt, tenzij die gebreken hem niet zijn toe te rekenen, en van die regel mag niet ten nadele van een particuliere opdrachtgever worden afgeweken. Dat maakt de opleveringskeuring niet overbodig maar wel iets anders: hij voorkomt dat je die discussie achteraf moet voeren. Voor zo'n discussie heb je nog een drukmiddel dat veel kopers laten liggen. Artikel 7:768 BW geeft je het recht maximaal 5 procent van de aanneemsom in te houden op de laatste termijnen en in depot te storten bij de notaris; de notaris keert dat bedrag pas drie maanden na de oplevering uit.
Bij een appartement loopt de grens langs de splitsingsakte en het modelreglement waarnaar die verwijst. De VvE beheert de gemeenschappelijke gedeelten: het casco, het dak, de gevel en de installaties in de gemeenschappelijke ruimten. Die grens loopt niet vanzelf langs je voordeur, want in de gangbare modelreglementen zijn ook onderdelen die je binnen je woning ziet vaak gemeenschappelijk, zoals de kozijnen en ramen in de buitengevel en leidingen die door de constructie lopen. Lees dus eerst in de akte welke bouwdelen voor rekening van de VvE komen voordat je bepaalt wat je zelf laat keuren. Een VvE laat vaak een eigen bouwkundige keuring doen voor het meerjarenonderhoudsplan, en dat rapport is voor jou als koper gratis informatie. Elke VvE moet bovendien een reservefonds aanhouden, en de jaarlijkse storting daarin bedraagt ten minste het bedrag uit een meerjarenonderhoudsplan van hoogstens vijf jaar oud dat over minimaal tien jaar loopt, of anders 0,5 procent van de herbouwwaarde van het gebouw (artikel 5:126 BW). Vraag dus naar dat plan, de notulen en de stand van de reservepot, en houd er rekening mee dat je als koper samen met de verkoper hoofdelijk aansprakelijk bent voor de bijdragen die in het lopende en het voorafgaande boekjaar opeisbaar zijn geworden (artikel 5:122 BW). Beperk je eigen keuring daarna tot het appartement zelf; dat scheelt vaak honderd euro aan opnametijd.
Keuring en taxatie samen laten doen
De bouwkundige keuring en de taxatie zijn twee verschillende onderzoeken met twee verschillende doelen. De keuring vertelt wat er stuk is en wat herstel kost, de taxatie vertelt wat de woning waard is en die waarde heeft je geldverstrekker nodig voor de hypotheek. Samen zijn ze in 2026 goed voor ongeveer 850 euro: gemiddeld 350 euro voor de keuring en 500 euro voor een volledige taxatie met gevalideerd rapport.
Sommige bureaus bieden de combinatie aan met een korting van vijftig tot honderd euro, omdat één bezoek volstaat en de reistijd wordt gedeeld. Let dan op twee dingen. De taxateur moet ingeschreven staan in het NRVT en het rapport moet door een geaccepteerd validatie-instituut gevalideerd zijn, anders accepteert de geldverstrekker het niet. En bij een lening met NHG moet de taxateur onafhankelijk zijn: hij mag niet betrokken zijn geweest bij de koop, de verkoop, de bemiddeling, de financiering of de bouwkundige keuring van diezelfde woning. Eén bureau mag dus beide opdrachten aannemen, maar het mag niet dezelfde persoon zijn die keurt en taxeert. Wat een taxatie precies kost en welke varianten er zijn, staat in de gids over de kosten van een taxatie.
Er is nog een reden om de volgorde goed te kiezen. Levert de keuring een lange lijst herstelkosten op, dan kun je die meenemen in het gesprek over de prijs voordat de taxateur langskomt, want het taxatierapport gaat uit van de koopsom en de staat van de woning op dat moment. Wil je verbouwkosten meefinancieren, dan heeft de taxateur juist het keuringsrapport nodig om de waarde na verbouwing te onderbouwen. In dat geval is keuren vóór taxeren de logische volgorde. Wacht daarna niet te lang met de aanvraag: bij NHG mag het taxatierapport op het moment van gebruik maximaal zes maanden oud zijn, gerekend vanaf de waardepeildatum.
Zo vraag je een bouwkundige keuring aan
Een bouwkundige keuring aanvragen kost een kwartier; van offerte tot rapport duurt het bij een gewone woning vier tot acht werkdagen.
-
Vraag drie offertes op met dezelfde gegevens
Geef bij alle drie het adres, het bouwjaar en de inhoud in kubieke meters door, want zonder die inhoud krijg je een tarief dat later blijkt op te lopen. Vraag expliciet of de kruipruimte, een kostenraming en de levertijd in de prijs zitten.
-
Leg het voorbehoud vast voordat je tekent
Bied je onder voorbehoud van bouwkundige keuring, laat dan het drempelbedrag en de uiterste datum letterlijk in de koopakte zetten. Een voorbehoud dat pas na ondertekening ter sprake komt, bestaat niet, en de wettelijke bedenktijd van drie dagen, die pas begint als je de getekende akte in handen hebt gekregen, redt je dan niet.
-
Plan de keuring binnen een week na de bezichtiging
De verkopende makelaar moet toegang regelen en de bewoners moeten thuis zijn, dus bel meteen. In een krappe markt kost een spoedrapport 50 tot 100 euro extra; dat is goedkoper dan een bod dat je zonder informatie moet uitbrengen.
-
Loop mee en stel je vragen ter plaatse
Vraag bij elk gebrek wat herstel ongeveer kost, hoe lang je het kunt uitstellen en of er vervolgonderzoek nodig is. Wat de keurder mondeling zegt over urgentie, staat in het rapport vaak in voorzichtiger bewoordingen.
-
Lees het rapport op de drie kostencategorieën
Alleen het bedrag voor direct noodzakelijk herstel hoort in het gesprek over de prijs. Kosten op termijn zet je in je eigen onderhoudsbegroting, en de verbeterkosten neem je mee in je verbouwplan. Loop bij twijfel het bouwkundig rapport nog een keer met de keurder door, dat kost meestal niets.
-
Beslis binnen de termijn van je voorbehoud
Je kunt onderhandelen over de prijs, om herstel voor de overdracht vragen of ontbinden op grond van het voorbehoud. Doe dat schriftelijk en binnen de afgesproken datum, want een dag te laat betekent dat het voorbehoud is vervallen.
Kosten koper
Vul de koopsom in en zie per post wat je aan overdrachtsbelasting, notaris, advies en keuringen kwijt bent. Open de volledige kosten koper
Check dit voordat je een keuring boekt
Doorgerekend: zo pakt het uit
Twee offertes van 295 en 450 euro naast elkaar
Stel, je laat een twee-onder-een-kapwoning van 480 m³ keuren en je hebt twee offertes. Bureau A vraagt 295 euro tot 350 m³, met 45 euro per begonnen vijftig kubieke meter daarboven, 50 euro voor de kruipruimte en 75 euro voor een rapport binnen 24 uur. Bureau B vraagt 450 euro all-in, kruipruimte inbegrepen, rapport binnen twee werkdagen.
Bij bureau A zit je 130 m³ boven de grens, dus drie staffels van 45 euro: 135 euro erbij. Dat maakt 295 + 135 = 430 euro, plus 50 euro kruipruimte is 480 euro, plus 75 euro spoed is 555 euro. Bureau B kost 450 euro. Het laagste basistarief is hier 105 euro duurder dan het hoogste all-in tarief, en dan heb je bij B ook nog de kostenraming over tien jaar die A als losse module aanbiedt.
Een woning uit 1935 met vervolgonderzoek
Stel, je koopt een tussenwoning uit 1935 op veengrond. De keuring kost 350 euro. Het rapport meldt klemmende deuren en scheurvorming boven de kozijnen en adviseert een quickscan van de fundering, plus een asbestinventarisatie vanwege een golfplaten schuurdak.
Los geboekt kost dat 350 euro keuring, 415 euro quickscan en 375 euro asbestinventarisatie type A: samen 1.140 euro. Boek je de keuring en de funderingsscan bij hetzelfde bureau in één bezoek, dan rekenen veel bureaus daar samen 675 euro voor. Met de asbestinventarisatie erbij kom je op 1.050 euro, dus 90 euro minder.
Die 1.050 euro is het bedrag waarmee je de twee grootste onbekenden van dit pand afkoopt. Geeft de quickscan een verhoogd risico, dan volgt een fase 1 onderzoek van 1.000 tot 1.500 euro, en pas daarna weet je of funderingsherstel aan de orde is. Dat herstel loopt bij een rijtjeswoning in de tienduizenden euro's, en dat is precies waarom je het antwoord vóór de overdracht wilt hebben en niet erna.
Wat het voorbehoud waard is bij een bod van 425.000 euro
Stel, je bod van 425.000 euro is geaccepteerd met een voorbehoud van bouwkundige keuring en een drempel van 7.500 euro aan direct noodzakelijk herstel. De keuring kost 350 euro. Het rapport komt uit op 19.000 euro direct herstel: 11.000 euro voor de dakbedekking, 5.000 euro voor houtrot in de kozijnen en 3.000 euro voor een nieuwe groepenkast.
Je hebt nu twee bruikbare uitkomsten. Ontbinden mag, want 19.000 euro ligt ruim boven de drempel, en dan ben je alleen de 350 euro keuring kwijt. Of je onderhandelt: verkoper en koper komen uit op 9.500 euro van de prijs af, koopsom 415.500 euro. Betaal je het tarief van 2 procent dat in 2026 geldt voor een woning waarin je zelf gaat wonen, dan scheelt die verlaging ook nog 190 euro aan overdrachtsbelasting: voor 350 euro heb je dan 9.690 euro binnengehaald. Val je onder de startersvrijstelling, die in 2026 geldt tot een woningwaarde van 555.000 euro, dan betaal je sowieso geen overdrachtsbelasting en blijft de opbrengst 9.500 euro.
De derde uitkomst is de reden dat het voorbehoud erin staat. Zou je zonder voorbehoud hebben getekend en na de bedenktijd alsnog willen afhaken, dan kom je uit bij het boetebeding van de modelkoopovereenkomst: 10 procent van de koopsom, oftewel 42.500 euro, verschuldigd nadat de verkoper je in gebreke heeft gesteld. Een rechter kan zo'n boete matigen, maar alleen als de billijkheid dat klaarblijkelijk eist, en de verkoper mag in plaats daarvan zijn werkelijke schade vorderen. Ga er dus vanuit dat je die 42.500 euro betaalt.
Veelgemaakte fouten
Alleen op het basistarief vergelijken
Het bedrag op de website geldt vaak tot 350 of 450 m³ en zonder kruipruimte. Bij een woning van 550 m³ met drie losse posten erbij ben je zo honderd tot honderdvijftig euro verder dan de prijs die je dacht af te spreken.
Een rapport zonder herstelbedragen accepteren
Een lijst met bevindingen zonder kostenraming is in een onderhandeling onbruikbaar, want de verkoper hoeft nergens op te reageren. Diezelfde keuring wordt dan een uitgave van 350 euro die niets oplevert.
Het voorbehoud mondeling afspreken
Wat niet in de koopakte staat, bestaat niet. Zonder schriftelijk voorbehoud met drempelbedrag en einddatum kun je na de bedenktijd van drie dagen, die pas loopt vanaf de terhandstelling van de getekende akte, alleen nog terug tegen de boete van 10 procent van de koopsom uit de modelkoopovereenkomst.
De zin over de niet-beoordeelde fundering overslaan
Keurders schrijven standaard op welke bouwdelen ze niet konden zien. Wie dat leest als vakjargon en het geadviseerde vervolgonderzoek van een paar honderd euro laat zitten, neemt een risico dat in de tienduizenden kan lopen.
De aannemer laten keuren die ook het herstel gaat doen
Een gratis inspectie van een aannemer is een offerte in vermomming. De omvang van het geadviseerde werk hangt dan samen met zijn orderportefeuille, en in een gesprek met de verkoper heeft zo'n oordeel weinig gewicht.
De kosten op termijn meenemen in de prijsonderhandeling
Kozijnen die over acht jaar aan vervanging toe zijn, zijn normale slijtage en geen gebrek. Wie dat bedrag bij het directe herstel optelt, verliest geloofwaardigheid en daarmee de korting die op het directe herstel wél haalbaar was.
Bij nieuwbouw geen opleveringskeuring laten doen
Sinds 1 januari 2024 blijft de aannemer op grond van artikel 7:758 lid 4 BW ook aansprakelijk voor gebreken die bij de oplevering niet zijn ontdekt, tenzij ze hem niet zijn toe te rekenen. Je staat dus niet met lege handen, maar je moet het gebrek nog wel aantonen en de discussie voeren. Een keuring van 300 tot 500 euro op de dag van de sleutel zet alles meteen op de lijst en scheelt je die discussie.
De keuring meerekenen als aftrekpost
De taxatiekosten die je maakte om de lening te krijgen en het hypotheekadvies zijn eenmalige financieringskosten en aftrekbaar voor zover ze bij je eigenwoningschuld horen; de bouwkundige keuring staat niet op de lijst van de Belastingdienst. Wie hem toch meetelt, komt in de aangifte een paar honderd euro tekort ten opzichte van zijn eigen begroting.
Veelgestelde vragen
Wat kost een bouwkundige keuring?
Een bouwkundige keuring van een gewone eengezinswoning kost in 2026 gemiddeld 350 euro inclusief btw, met een gangbare bandbreedte van 275 tot 500 euro. De prijs volgt de inhoud van de woning in kubieke meters: een appartement tot 250 m³ zit rond de 250 tot 350 euro, een vrijstaand huis van 600 tot 800 m³ rond de 425 tot 550 euro. Vervolgonderzoek naar de fundering, asbest of houtrot komt daar los bovenop.
Hoe duur is een bouwkundige keuring van een groot of oud huis?
Voor een groot, oud of monumentaal pand betaal je in 2026 doorgaans 450 tot 700 euro. Dat komt door de opnametijd: meer bouwdelen, meer aanbouwen, oudere constructies en vaker een kruipruimte of kelder die apart beoordeeld moet worden. Bij bouwjaren van voor 1930 rekenen bureaus bovendien vaker een vervolgonderzoek in, omdat de fundering en de balklagen zelden volledig zichtbaar zijn.
Is een bouwkundige keuring verplicht bij het kopen van een huis?
Nee, er is geen wettelijke verplichting en geen makelaar of notaris die een keuring kan eisen. Wat wel geldt, is je onderzoeksplicht als koper: op grond van artikel 7:17 lid 5 BW kun je je niet beroepen op een gebrek dat je bij het sluiten van de koop kende of redelijkerwijs kon kennen, en met een ouderdomsclausule in de koopakte is de verkoper daar zelden aansprakelijk voor. Verzweeg hij een gebrek dat hij zelf kende, dan gaat zijn mededelingsplicht in beginsel voor. Een keuring is de gebruikelijke manier om aan die plicht te voldoen.
Wie betaalt de bouwkundige keuring, de koper of de verkoper?
Vrijwel altijd de koper, want die geeft de opdracht en krijgt het rapport. Je betaalt het bureau rechtstreeks, los van de afrekening bij de notaris, en ook als de koop niet doorgaat blijft de rekening staan. Een verkoper kan zelf vooraf laten keuren en het rapport bij de verkoopinformatie leggen, maar dan was hij de opdrachtgever en is een eigen keuring bij twijfel het geld waard.
Wanneer laat je een bouwkundige keuring doen, voor of na je bod?
Keuren vóór je bod geeft de sterkste onderhandelingspositie omdat je met bedragen aan tafel zit, maar je betaalt de 350 euro ook als een ander het huis koopt. Bieden onder voorbehoud van bouwkundige keuring en daarna keuren beperkt je risico, maar maakt je bod voor de verkoper minder aantrekkelijk. In een krappe markt kiezen kopers vaker voor keuren vooraf, met een spoedrapport binnen 24 tot 48 uur.
Wat wordt er bij een bouwkundige keuring bekeken?
De keurder loopt de woning visueel na van kruipruimte tot nok en beoordeelt de zichtbare fundering, de vloeren en de draagconstructie, het dak en de dakbedekking, de gevels en het voegwerk, de kozijnen en het glas, het sanitair, de riolering, de elektrische installatie en de verwarming. Hij hakt niets open, dus wat achter de afwerking zit blijft buiten beeld. Waar hij twijfelt, schrijft hij vervolgonderzoek voor.
Hoe werkt het voorbehoud van bouwkundige keuring?
Je laat in de koopakte opnemen dat je de koop mag ontbinden als de keuring boven een afgesproken bedrag aan direct noodzakelijk herstel uitkomt. Twee dingen moeten erin staan: dat drempelbedrag en de datum waarop de keuring uitgevoerd moet zijn. Zonder drempelbedrag ontstaat er discussie over wat ernstig genoeg is, en na de afgesproken datum vervalt het voorbehoud. Ontbinden doe je schriftelijk en op tijd.
Wat kost een bouwkundige keuring met funderingsonderzoek?
De keuring van 350 euro plus een quickscan van de fundering komt los geboekt uit op ongeveer 700 tot 800 euro. Boek je beide in één bezoek bij hetzelfde bureau, dan rekenen veel bureaus samen rond de 675 euro. Geeft de quickscan een verhoogd risico, dan volgt een fase 1 onderzoek met inspectieputten van 1.000 tot 1.500 euro. Pas dan weet je of funderingsherstel nodig is.
Zijn de kosten van een bouwkundige keuring aftrekbaar?
Nee. Op de lijst van eenmalig aftrekbare financieringskosten van de Belastingdienst staan het hypotheekadvies, de notariskosten en kadastrale rechten voor de hypotheekakte, de taxatiekosten voor het krijgen van de lening en de kosten van de aanvraag van Nationale Hypotheek Garantie, en dat alleen voor het deel dat tot je eigenwoningschuld hoort. De bouwkundige keuring staat er niet bij en is dus niet aftrekbaar in de aangifte inkomstenbelasting. Reken de keuring dus volledig mee in het eigen geld dat je naast de koopsom nodig hebt.
Is een bouwkundige keuring nodig bij nieuwbouw?
Bij nieuwbouw laat je geen aankoopkeuring doen maar een opleveringskeuring, en die kost in 2026 doorgaans 300 tot 500 euro. De keurder loopt mee bij de oplevering en zet de gebreken op de opleveringslijst, waar de aannemer aan gebonden is. Wat je op dat moment mist, ben je sinds 1 januari 2024 niet meteen kwijt: de aannemer blijft op grond van artikel 7:758 lid 4 BW ook aansprakelijk voor gebreken die bij de oplevering niet zijn ontdekt, tenzij ze hem niet zijn toe te rekenen. Aantonen en aankaarten moet je het dan nog steeds zelf, en je kunt daarbij 5 procent van de aanneemsom drie maanden in depot houden bij de notaris (artikel 7:768 BW). Veel kopers laten daarnaast vlak voor het einde van de onderhoudstermijn van drie maanden een tweede ronde doen.
Vraagt de hypotheekverstrekker om een bouwkundige keuring?
Meestal niet. Voor de hypotheek heeft de geldverstrekker een gevalideerd taxatierapport nodig, geen keuringsrapport. Signaleert de taxateur achterstallig onderhoud van betekenis, dan kan de bank alsnog een bouwkundig rapport vragen. Bij een lening met NHG is dat rapport verplicht als uit het taxatierapport blijkt dat de geschatte directe herstelkosten gemiddeld boven 10 procent van de marktwaarde vrij van huur en gebruik uitkomen, dat er meer bouwkundig onderzoek nodig is of dat de bouwkundige toestand slecht is. Zo'n rapport moet van een onafhankelijke partij komen, mag maximaal twaalf maanden oud zijn, en een bouwkundig bedrijf moet er het modelrapport van NHG voor gebruiken. Zo'n rapport kost in 2026 rond de 380 tot 450 euro.
Bouwkundige keuring wel of niet doen bij een goed onderhouden woning?
Ook bij een verzorgd ogende woning zegt de keuring iets wat je zelf niet ziet: de staat van de kruipruimte, de balklagen, de dakvoet en de elektrische installatie. Bij een pand van na 2000 met een bekende onderhoudshistorie is de winst kleiner en volstaat een basiskeuring. Bij alles van voor 1970 verdient de keuring zich in de praktijk vaak in één onderhandelingsronde terug.
Wanneer je een adviseur of vakman inschakelt
Een bouwkundige keuring bestel je zelf, daar heb je geen tussenpersoon voor nodig: drie offertes opvragen met dezelfde gegevens is het hele werk. Waar het wel om begeleiding vraagt, is de vertaling van het rapport naar de koopakte. Een aankoopmakelaar, die doorgaans tussen de 2.500 en 4.500 euro rekent, formuleert het voorbehoud zo dat het standhoudt en voert het gesprek over de herstelkosten met de verkopende partij. Wie zonder makelaar koopt, kan de tekst van het voorbehoud voor een paar honderd euro door een jurist laten nakijken; dat is goedkoop afgezet tegen de boete van 10 procent van de koopsom die de modelkoopovereenkomst op verzuim zet. Gaat het over scheuren, verzakking of een vermoeden van funderingsproblemen, dan is de keurder niet het eindstation en hoort er een funderingsspecialist of een constructeur bij. Ontstaat er na de overdracht een geschil over een verzwegen gebrek, dan is een jurist met ervaring in verborgen gebreken de aangewezen route. Loop voor de bredere volgorde van bod, keuring, taxatie en overdracht de route van een huis kopen door, en verdiep je in de aparte gids over de taxatie van een woning als je ook de financiering nog moet regelen.
Bronnen en controle
- Burgerlijk Wetboek Boek 7 (artikelen 2, 17, 23, 758 en 768) Overheid.nl, Wetten.nl geraadpleegd 23 augustus 2026
- Algemene termijnenwet (artikelen 1, 2 en 4) Overheid.nl, Wetten.nl geraadpleegd 23 augustus 2026
- Burgerlijk Wetboek Boek 5, appartementsrechten (artikelen 122 en 126) Overheid.nl, Wetten.nl geraadpleegd 23 augustus 2026
- Burgerlijk Wetboek Boek 6, artikel 94 (matiging van een bedongen boete) Overheid.nl, Wetten.nl geraadpleegd 23 augustus 2026
- Eigen woning: welke kosten mag ik aftrekken en welke niet? Belastingdienst geraadpleegd 23 augustus 2026
- Moet ik overdrachtsbelasting betalen als ik een huis koop? Belastingdienst geraadpleegd 23 augustus 2026
- Voorwaarden en Normen: taxatierapport en bouwkundig rapport (C.5) Nationale Hypotheek Garantie geraadpleegd 23 augustus 2026
- Meer toezicht in de bouw via de Wet kwaliteitsborging voor het bouwen (Wkb) Rijksoverheid geraadpleegd 23 augustus 2026
Juridisch gecontroleerd 23 augustus 2026
- Bedenktijd getoetst aan artikel 7:2 BW: drie dagen vanaf terhandstelling van de getekende akte, niet vanaf ondertekening, en door de Algemene termijnenwet verlengd tot minimaal twee niet-weekenddagen
- De boete van 10 procent herleid tot het boetebeding in de modelkoopovereenkomst, met ingebrekestelling, de keuze voor werkelijke schade en de matigingsbevoegdheid van artikel 6:94 BW
- Aansprakelijkheid bij nieuwbouw bijgewerkt naar artikel 7:758 lid 4 BW zoals dat sinds de Wkb per 1 januari 2024 luidt, met het 5 procent-depot van artikel 7:768 BW
- Grens tussen VvE en privégedeelte teruggelegd bij splitsingsakte en modelreglement, met het verplichte reservefonds (artikel 5:126 BW) en de hoofdelijke aansprakelijkheid van de koper voor achterstallige bijdragen (artikel 5:122 BW)
- Aftrekbaarheid van keuring en taxatie en het overdrachtsbelastingtarief in het rekenvoorbeeld nagerekend bij de Belastingdienst, en de eisen aan een bouwkundig rapport getoetst aan de NHG Voorwaarden en Normen
Uitgevoerd door de redactie van dehuisgids.nl aan de hand van de bronnen hierboven. Wij geven algemene informatie en geen persoonlijk advies.
Ons redactionele beleid: hoe we schrijven, controleren en bijwerken
Verder lezen over dit onderwerp
Taxatierapport
Bouwtechnische keuring
Taxatie woning
Huis taxeren
Kosten koper hoeveel procent