Kosten koper: hoeveel procent van de koopsom betaal je?
Typ minimaal 2 tekens. Je doorzoekt alleen deze gids.
Kosten koper is geen vast percentage. Bij een bestaande woning waar je zelf gaat wonen kom je in 2026 meestal tussen de 3 en 6 procent van de koopsom uit, bij een starter tot en met 555.000 euro vaak onder de 2 procent en bij een tweede woning rond de 9 procent. Dat komt doordat alleen de overdrachtsbelasting, de aankoopmakelaar en de NHG-provisie meegroeien met de prijs; de notaris, het Kadaster, het advies en de taxatie kosten bij elk huis ongeveer hetzelfde. Hoe duurder de woning, hoe lager het percentage dus uitvalt.
- 3 tot 6% 2026 kosten koper bij een bestaande woning waar je zelf gaat wonen
- 2% 2026 overdrachtsbelasting, verreweg de grootste post
- 0% 2026 overdrachtsbelasting voor kopers onder de 35, tot en met € 555.000
- € 4.857 2026 vaste posten die niet meegroeien, inclusief bouwkundige keuring
- 100% 2026 maximale hypotheek ten opzichte van de woningwaarde, de rest komt uit eigen geld
Gecontroleerd op augustus 2026
Hoeveel procent kosten koper je in 2026 betaalt
Kosten koper is bij een bestaande woning in 2026 meestal 3 tot 6 procent van de koopsom. Dat is een bandbreedte en geen tarief, want maar een deel van de posten beweegt mee met de prijs van het huis. De rest is een stapel vaste bedragen voor de notaris, het Kadaster, je hypotheekadviseur en de taxateur. Welke posten in jouw geval meetellen bepaalt daarom hoe hoog het percentage uitkomt, en dat staat per post uitgewerkt bij de kosten koper en je budget.
Ga je zelf in de woning wonen en betaal je 2 procent overdrachtsbelasting, dan kom je zonder aankoopmakelaar tussen ongeveer 2,8 en 4,4 procent uit. Schakel je wel een aankoopmakelaar in en sluit je met NHG af, dan komt daar ongeveer 1,4 procentpunt bij. Een koper van 18 tot 35 jaar die de startersvrijstelling gebruikt, blijft vaak onder de 2 procent. Wie een tweede woning of een verhuurpand koopt, betaalt 8 procent overdrachtsbelasting en zit daarmee rond de 9 procent.
De tabel gaat uit van de vaste posten samen: leveringsakte, hypotheekakte, twee inschrijvingen bij het Kadaster, hypotheekadvies, taxatie en een bouwkundige keuring, in 2026 bij elkaar 4.857 euro. Een aankoopmakelaar en NHG zitten er niet in. Wil je jouw eigen combinatie doorrekenen, dan zet de rekenhulp voor de kosten koper de posten voor jouw koopsom op een rij.
| Koopsom | Starter, 0% overdrachtsbelasting | In procenten | Eigen woning, 2% | In procenten | Tweede woning, 8% | In procenten |
|---|---|---|---|---|---|---|
| € 200.000 | € 4.857 | 2,4% | € 8.857 | 4,4% | € 20.857 | 10,4% |
| € 250.000 | € 4.857 | 1,9% | € 9.857 | 3,9% | € 24.857 | 9,9% |
| € 300.000 | € 4.857 | 1,6% | € 10.857 | 3,6% | € 28.857 | 9,6% |
| € 350.000 | € 4.857 | 1,4% | € 11.857 | 3,4% | € 32.857 | 9,4% |
| € 400.000 | € 4.857 | 1,2% | € 12.857 | 3,2% | € 36.857 | 9,2% |
| € 500.000 | € 4.857 | 1,0% | € 14.857 | 3,0% | € 44.857 | 9,0% |
| € 555.000 | € 4.857 | 0,9% | € 15.957 | 2,9% | € 49.257 | 8,9% |
| € 600.000 | niet mogelijk | n.v.t. | € 16.857 | 2,8% | € 52.857 | 8,8% |
Gecontroleerd op tarieven 2026, inclusief bouwkundige keuring, zonder aankoopmakelaar en zonder NHG
Wat kosten koper betekent en waarom de koper betaalt
Kosten koper, afgekort k.k., betekent dat de kosten van de eigendomsoverdracht voor rekening van de koper komen en niet in de vraagprijs zitten. Staat er 350.000 euro k.k. in de advertentie, dan maak je die 350.000 euro over aan de verkoper en komen de belasting en de aktes daarbovenop. De term wordt ook wel geschreven als koste koper of kost koper, en makelaars spreken soms van de kopers kosten; het gaat steeds om hetzelfde.
Waarom die kosten bij de koper liggen, staat allebei in de wet. De overdrachtsbelasting wordt op grond van artikel 16 van de Wet op belastingen van rechtsverkeer geheven van degene die de woning verkrijgt, dus van jou, en daar valt niet van af te wijken. Dat ook de leveringsakte en de inschrijving voor jouw rekening komen is geen gewoonte maar de hoofdregel van artikel 7:12 lid 2 van het Burgerlijk Wetboek. Die bepaling is aanvullend recht: je mag in de koopovereenkomst iets anders afspreken, al gebeurt dat zelden, en omdat de koper betaalt kiest de koper ook de notaris.
Tegenover k.k. staat v.o.n., vrij op naam. Dan zitten de overdrachtskosten al in de prijs en draagt de verkoper ze af. Nieuwbouw van een projectontwikkelaar wordt vrijwel altijd vrij op naam verkocht; daar is bovendien helemaal geen overdrachtsbelasting verschuldigd, omdat de levering met 21 procent btw is belast en die btw in de v.o.n.-prijs zit. Wat de aanduiding precies inhoudt en waar je hem tegenkomt, staat bij wat kosten koper betekent.
Waaruit het percentage is opgebouwd
Het percentage bestaat uit twee soorten posten. De overdrachtsbelasting, de aankoopmakelaar en de NHG-borgtochtprovisie zijn zelf een percentage en groeien mee met de koopsom. De notaris, het Kadaster, het hypotheekadvies, de taxatie en de keuring zijn vaste bedragen: die zijn even hoog bij een woning van 200.000 euro als bij een woning van 600.000 euro.
De grootste vaste post is het hypotheekadvies, gemiddeld 2.500 euro in 2026, met flinke verschillen tussen kantoren. Daarna komt de notaris. Wat een leveringsakte en een hypotheekakte samen kosten en waardoor de tarieven per kantoor uiteenlopen, staat bij de notariskosten bij de aankoop van een woning. Het Kadaster rekent in 2026 een vast tarief van 103,50 euro per inschrijving, dus 207 euro voor de twee aktes samen.
Twee posten zijn optioneel en verschuiven je percentage het sterkst. Een aankoopmakelaar kost gemiddeld 1 procent van de koopsom en telt daarmee rechtstreeks een procentpunt op bij je kosten koper. Een bouwkundige keuring kost ongeveer 350 euro en is bij een duurdere woning nauwelijks zichtbaar in het percentage, terwijl hij je tienduizenden euro's aan verborgen gebreken kan besparen.
| Post | Bedrag of tarief in 2026 | Vast of meegroeiend | Aandeel bij een koopsom van € 350.000 |
|---|---|---|---|
| Overdrachtsbelasting eigen woning | 2% van de koopsom | Meegroeiend | 2,00% |
| Notaris: leveringsakte | ongeveer € 700 | Vast | 0,20% |
| Kadaster: inschrijving leveringsakte | € 103,50 | Vast | 0,03% |
| Notaris: hypotheekakte | ongeveer € 600 | Vast | 0,17% |
| Kadaster: inschrijving hypotheekakte | € 103,50 | Vast | 0,03% |
| Hypotheekadvies en bemiddeling | gemiddeld € 2.500 | Vast | 0,71% |
| Taxatie | ongeveer € 500 | Vast | 0,14% |
| Bouwkundige keuring | ongeveer € 350 | Vast | 0,10% |
| Aankoopmakelaar | ongeveer 1% van de koopsom | Meegroeiend | 1,00% |
| NHG-borgtochtprovisie | 0,4% van de hypotheek | Meegroeiend | 0,40% |
Gecontroleerd op augustus 2026
Vraag drie hypotheekadviseurs om een tarief voordat je er een kiest. Het verschil tussen 1.500 en 3.000 euro advieskosten is bij een woning van 300.000 euro een half procentpunt op je kosten koper, en de aanvraag zelf verloopt bij alle drie hetzelfde.
Waarom het percentage daalt naarmate de koopsom stijgt
Wie een duurder huis koopt, betaalt in euro's meer kosten koper maar in procenten minder. De verklaring zit in de vaste posten. Die 4.857 euro voor notaris, Kadaster, advies, taxatie en keuring is bij een woning van 200.000 euro goed voor 2,4 procent van de koopsom, maar bij een woning van 600.000 euro nog maar voor 0,8 procent. De overdrachtsbelasting blijft ondertussen keurig op 2 procent staan, want die is zelf een percentage.

Reken met eurobedragen; een lager percentage is geen lagere uitgave.
Lees de volledige uitleg bij deze afbeelding
Voorbeeld met dezelfde bijkomende kosten bij drie verschillende koopsommen.
Koopsom € 200.000: € 4.000 overdrachtsbelasting + € 4.857 overige posten = € 8.857, afgerond 4,4%.
Koopsom € 400.000: € 8.000 + € 4.857 = € 12.857, afgerond 3,2%.
Koopsom € 600.000: € 12.000 + € 4.857 = € 16.857, afgerond 2,8%.
De balken hebben dezelfde euroschaal: volle breedte € 18.000.
Reken met eurobedragen; een lager percentage is geen lagere uitgave.
Voorbeeld 2026: 2% overdrachtsbelasting + € 4.857 overige posten. Geen startersvrijstelling, NHG of aankoopmakelaar. Offertes kunnen afwijken.
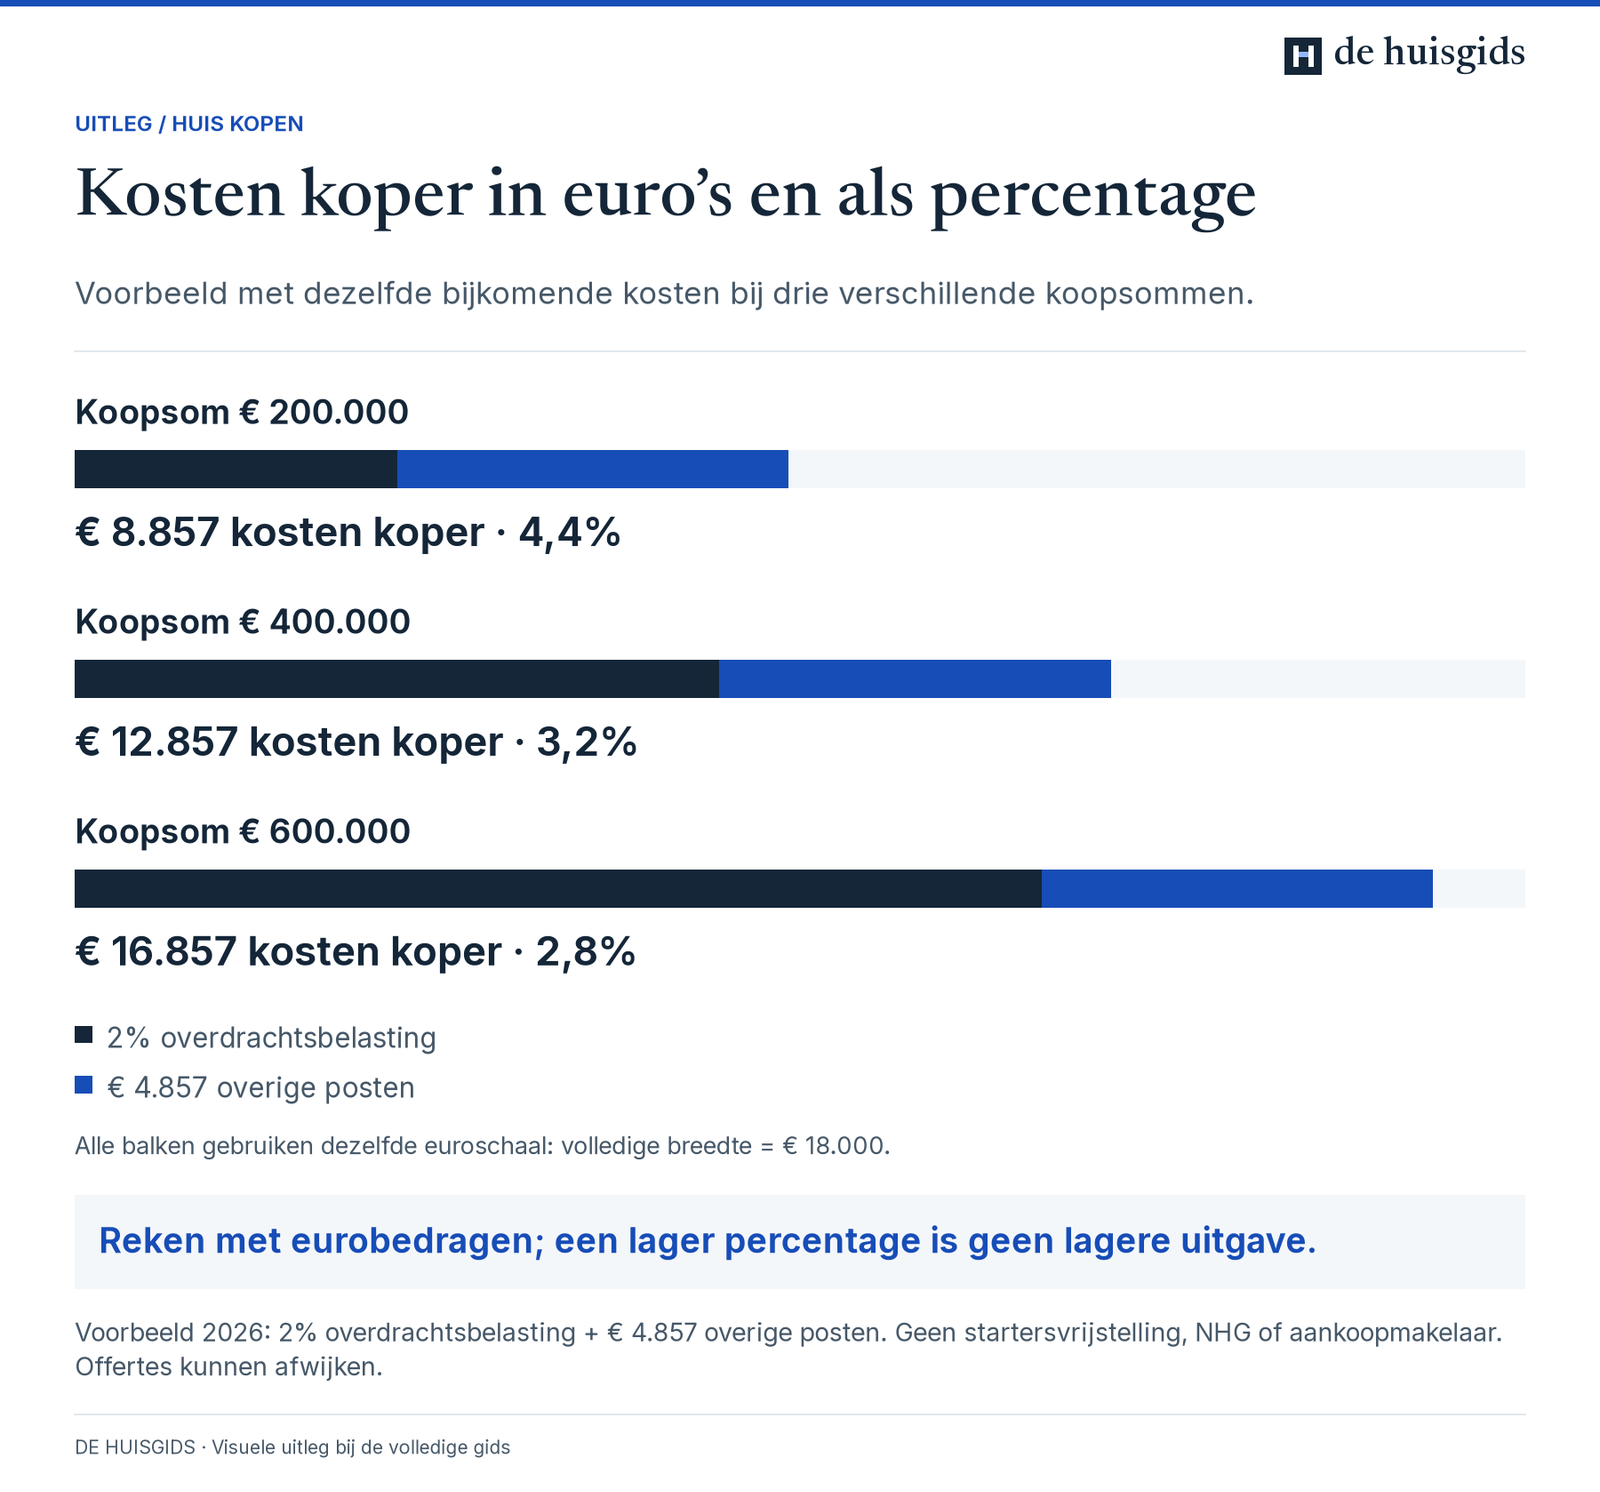
Daardoor loopt het totaal bij een koper met 2 procent overdrachtsbelasting van ongeveer 4,4 procent bij twee ton naar ongeveer 2,8 procent bij zes ton. Precies andersom werkt het voor een starter die geen overdrachtsbelasting betaalt: die houdt alleen vaste kosten over, en dan is het verloop nog steiler, van 2,4 procent naar minder dan 1 procent.
Voor je eigen begroting betekent dit dat een percentage uit een rekenvoorbeeld op internet weinig zegt. Reken liever met de posten zelf. Bij het oriënteren op je budget hoort dat sowieso bij het huiswerk, net als de andere kostenposten rond het kopen van een huis die na de overdracht opduiken.
Het percentage per situatie
Het tarief van de overdrachtsbelasting bepaalt in welke orde van grootte je uitkomt. In 2026 gelden vier tarieven: 0 procent voor kopers die op het moment van de verkrijging meerderjarig en jonger dan 35 zijn en de startersvrijstelling eenmalig gebruiken bij een woningwaarde van niet meer dan 555.000 euro, 2 procent voor iedereen die zelf in de woning gaat wonen, 8 procent voor een woning waar je niet zelf gaat wonen en 10,4 procent voor onroerend goed dat geen woning is. Dat tarief van 8 procent geldt pas sinds 1 januari 2026; daarvoor was het 10,4 procent. Voor de startersvrijstelling teken je een schriftelijke verklaring dat je er zelf voor langere tijd gaat wonen en de vrijstelling niet eerder hebt gebruikt, en die moet vóór de overdracht bij de notaris liggen.
Kopers onder de 35 doen er goed aan precies uit te zoeken of ze aan alle voorwaarden voldoen, want het verschil tussen 0 en 2 procent is bij drie ton al 6.000 euro. Wat er gebeurt als je samen koopt en maar een van beiden aan de leeftijdseis voldoet, staat bij de kosten koper voor starters. Voor een enkel bedrag per tarief helpt de rekenhulp voor de overdrachtsbelasting.
| Situatie | Overdrachtsbelasting 2026 | Kosten koper bij € 350.000 | In procenten |
|---|---|---|---|
| Nieuwbouw vrij op naam, met hypotheek | geen, 21% btw zit in de prijs | € 3.704 | 1,1% |
| Starter onder de 35, eerste keer, tot en met € 555.000 | 0% | € 4.857 | 1,4% |
| Je gaat er zelf wonen, geen startersvrijstelling | 2% | € 11.857 | 3,4% |
| Zelfde koper, met aankoopmakelaar en NHG | 2% | € 16.757 | 4,8% |
| Tweede woning, vakantiewoning of verhuurpand | 8% | € 32.857 | 9,4% |
| Bedrijfspand of andere onroerende zaak die geen woning is | 10,4% | € 41.257 | 11,8% |
Gecontroleerd op tarieven 2026, met bouwkundige keuring behalve bij nieuwbouw
De startersvrijstelling is een harde grens en geen glijdende schaal. Tot en met 555.000 euro betaal je nul; is de waarde van de woning 555.001 euro, dan vervalt de vrijstelling volledig en betaal je 2 procent over het hele bedrag, ruim 11.100 euro. Eén euro over de grens kost je dus ruim elfduizend euro.
Wat de vuistregel van 6 procent nog waard is
De vuistregel dat je 6 procent kosten koper moet reserveren stamt uit de tijd dat de overdrachtsbelasting op woningen 6 procent was. Dat tarief ging op 15 juni 2011 naar 2 procent en is daarna niet meer teruggegaan. Wie nu nog met 6 procent rekent, houdt bij een gewone aankoop dus een paar duizend euro over, en dat is prettiger dan andersom.
Toch klopt die 6 procent nog steeds in een paar situaties. Bij een goedkope woning met een aankoopmakelaar, een keuring en NHG kom je er zo aan: bij 200.000 euro betaal je dan 8.857 euro plus 2.000 euro makelaar plus 800 euro NHG-provisie, samen 11.657 euro of 5,8 procent. Ook bij een tweede woning wordt 6 procent juist ruim onderschat, want daar begin je al bij 8 procent belasting.
Een bruikbaarder vuistregel voor een eigen woning in 2026 is: reken op de overdrachtsbelasting die voor jou geldt, plus vijfduizend euro vaste kosten, plus 1 procent als je een aankoopmakelaar inschakelt. Dat komt bij vrijwel elke koopsom binnen een paar honderd euro uit op wat de notaris uiteindelijk op de nota van afrekening zet.
Netto houd je een lager percentage over
Een deel van de kosten koper krijg je terug via de aangifte inkomstenbelasting, mits de woning je hoofdverblijf is en in box 1 valt. Aftrekbaar zijn de financieringskosten: het hypotheekadvies en de bemiddeling, de notaris en het Kadaster voor de hypotheekakte, de taxatie voor zover die nodig was voor de lening en de NHG-borgtochtprovisie. Dat mag in één keer in het jaar waarin je betaalt.
Niet aftrekbaar zijn de overdrachtsbelasting, de leveringsakte, de inschrijving daarvan, de aankoopmakelaar en de bouwkundige keuring. De aftrek gaat tegen jouw tarief in box 1, met een maximum van 37,56 procent in 2026. Bij de standaardposten uit de tabel hierboven gaat het om 3.703,50 euro aan aftrekbare kosten en dus om ongeveer 1.391 euro terug.
Dat verlaagt je percentage met een half tot een heel procentpunt, afhankelijk van de koopsom. Reken er alleen niet mee voor je liquiditeit: het geld komt pas in het jaar na de aankoop binnen, en de notaris wil op de dag van de overdracht het volle bedrag zien.
| Koopsom | Bruto kosten koper bij 2% | Terug via de aangifte | Netto kosten koper | Netto in procenten |
|---|---|---|---|---|
| € 250.000 | € 9.857 | € 1.391 | € 8.466 | 3,4% |
| € 350.000 | € 11.857 | € 1.391 | € 10.466 | 3,0% |
| € 450.000 | € 13.857 | € 1.391 | € 12.466 | 2,8% |
| € 550.000 | € 15.857 | € 1.391 | € 14.466 | 2,6% |
Gecontroleerd op tarieven 2026, aftrek tegen het maximum van 37,56%, zonder NHG en zonder aankoopmakelaar
De kosten koper betaal je uit eigen geld
Het percentage is geen abstractie, want dit geld moet je hebben. Je mag op grond van de Tijdelijke regeling hypothecair krediet maximaal 100 procent van de woningwaarde lenen en de kosten koper valt daarbuiten; de enige wettelijke uitzondering is een verruiming tot 106 procent, en die mag uitsluitend naar energiebesparende voorzieningen en dus niet naar je kosten koper. Ligt de getaxeerde marktwaarde hoger dan de koopsom, dan ontstaat er bij sommige geldverstrekkers ruimte, maar NHG en veel banken rekenen met de laagste van koopsom en getaxeerde marktwaarde. Reken er dus op dat het hele bedrag uit spaargeld, een schenking of de overwaarde van je vorige woning komt.
Verkoop je zelf een huis en houd je overwaarde over, dan mag je die civielrechtelijk vrij besteden en dus ook aan de kosten koper. Fiscaal geldt daarbij wel de bijleenregeling: je eigenwoningreserve verlaagt de maximale eigenwoningschuld waarover je rente mag aftrekken, of je de overwaarde nu in de nieuwe woning stopt of niet. Wie voor het eerst koopt, spaart het bij elkaar of krijgt hulp van familie; een schenking voor de eigen woning valt sinds 2024 onder de gewone schenkvrijstellingen en kent geen aparte regeling meer.
Houd bovendien geld apart voor wat er na de sleuteloverdracht komt. Verhuizen, schilderen en de eerste reparaties tellen snel op, en bij een woning met een matig energielabel volgt vaak een investering in verduurzaming. Wat zonnepanelen kosten en wat een warmtepomp kost weet je liefst voordat je je hele buffer aan de kosten koper uitgeeft.
Zo reken je jouw eigen percentage uit
Zes stappen die je met de vraagprijs en een rekenmachine kunt doorlopen.
-
Bepaal welk tarief overdrachtsbelasting voor jou geldt
Ga je zelf wonen en ben je op het moment van de overdracht meerderjarig en jonger dan 35, bij een woningwaarde van niet meer dan 555.000 euro en zonder dat je de vrijstelling eerder gebruikte, dan is het 0 procent. Ga je zelf wonen zonder die vrijstelling, dan 2 procent. Verhuur of tweede woning: 8 procent. Dit is meteen de grootste post.
-
Tel de vaste posten bij elkaar op
Leveringsakte ongeveer 700 euro, hypotheekakte ongeveer 600 euro, twee keer 103,50 euro Kadaster, hypotheekadvies gemiddeld 2.500 euro en een taxatie van ongeveer 500 euro brengen je in 2026 op ruim 4.500 euro. Vraag bij twee notariskantoren een offerte op, dan heb je de eerste twee bedragen exact.
-
Zet de optionele posten erbij
Een bouwkundige keuring kost ongeveer 350 euro, een aankoopmakelaar gemiddeld 1 procent van de koopsom en de NHG-borgtochtprovisie 0,4 procent van je hypotheek. Deze drie bepalen of je onderaan of bovenaan de bandbreedte uitkomt.
-
Deel het totaal door de koopsom
Nu heb je jouw percentage, en dat is bruikbaarder dan elke vuistregel. Controleer de uitkomst met de rekenhulp voor de kosten koper, die dezelfde tarieven van 2026 gebruikt en de posten per stuk laat zien.
-
Bereken apart wat je terugkrijgt
Tel de aftrekbare financieringskosten op en vermenigvuldig ze met jouw tarief in box 1, in 2026 maximaal 37,56 procent. Dat bedrag is je netto voordeel, maar het komt pas bij de aangifte over het jaar van aankoop binnen.
-
Zet het bedrag apart voordat je gaat bieden
Een bod dat je financiering aankan maar je spaarrekening niet, loopt vast bij de notaris. Reserveer het volledige brutobedrag plus een marge voor overbieden, want boven de taxatiewaarde bieden kost eveneens eigen geld.
Kosten koper
Vul de koopsom in en zie per post wat je aan overdrachtsbelasting, notaris, advies en keuringen kwijt bent. Open de volledige kosten koper
Check dit voordat je een bod uitbrengt
Doorgerekend: zo pakt het uit
Doorstromer koopt een bestaande woning van 350.000 euro
Stel, je koopt een bestaande woning van 350.000 euro k.k., je gaat er zelf wonen en de startersvrijstelling geldt niet meer voor je. De overdrachtsbelasting is 2 procent van 350.000 euro, dus 7.000 euro. Daar komen de leveringsakte van ongeveer 700 euro bij, 103,50 euro inschrijving bij het Kadaster, de hypotheekakte van ongeveer 600 euro, nog eens 103,50 euro inschrijving, 2.500 euro hypotheekadvies, 500 euro taxatie en 350 euro bouwkundige keuring. Het totaal komt uit op 11.857 euro, oftewel 3,4 procent van de koopsom.
Van dat bedrag is 3.703,50 euro aftrekbaar als financieringskosten: de hypotheekakte, de inschrijving daarvan, het advies en de taxatie. Tegen het maximumtarief van 37,56 procent in 2026 krijg je daarvan ongeveer 1.391 euro terug bij de aangifte over het jaar van aankoop. Netto kost de aankoop je 10.466 euro aan kosten koper, 3,0 procent van de koopsom. Op de dag van de overdracht moet wel het volle bedrag van 11.857 euro op de rekening van de notaris staan.
Starter koopt voor 300.000 euro met aankoopmakelaar en NHG
Stel, je bent 29 jaar, koopt je eerste woning van 300.000 euro en gebruikt de startersvrijstelling. De overdrachtsbelasting is dan nul euro. De vaste posten blijven: 700 euro leveringsakte, twee keer 103,50 euro Kadaster, 600 euro hypotheekakte, 2.500 euro advies, 500 euro taxatie en 350 euro keuring, samen 4.857 euro. Je schakelt een aankoopmakelaar in voor 1 procent, dus 3.000 euro, en sluit af met NHG, wat 0,4 procent van de hypotheek van 300.000 euro kost: 1.200 euro. Het totaal is 9.057 euro, precies 3,0 procent van de koopsom.
Zonder overdrachtsbelasting betaal je dus evenveel procent als de doorstromer uit het vorige voorbeeld, alleen zit het geld hier in de makelaar en de NHG-provisie. Aftrekbaar is nu 4.903,50 euro, want de NHG-borgtochtprovisie telt mee met de financieringskosten. Tegen 37,56 procent levert dat ongeveer 1.842 euro op, waarmee de netto kosten koper uitkomen op 7.215 euro of 2,4 procent.
Net over de grens van 555.000 euro bieden
Stel, je bent 33 jaar en hebt je oog op een woning met een vraagprijs van 550.000 euro. Blijf je met je bod op of onder 555.000 euro, dan betaal je nul euro overdrachtsbelasting en bestaan je kosten koper alleen uit de vaste posten van 4.857 euro, minder dan 1 procent van de koopsom. Bied je 560.000 euro, dan vervalt de startersvrijstelling volledig en betaal je 2 procent over de hele koopsom: 11.200 euro.
Je kosten koper springt daarmee van 4.857 naar 16.057 euro, van 0,9 naar 2,9 procent. Voor 10.000 euro extra koopsom betaal je 11.200 euro extra belasting, dus dat tienduizend euro hogere bod kost je in werkelijkheid ruim 21.000 euro. Ligt de woning dicht bij de grens, reken dan beide biedingen door voordat je een bedrag noemt, en bedenk dat de grens naar de waarde van de woning kijkt en niet alleen naar wat jij betaalt.
Veelgemaakte fouten
Rekenen met één vast percentage
Wie 4 procent aanhoudt bij een woning van 200.000 euro komt bijna duizend euro tekort, en wie 6 procent aanhoudt bij een woning van vijf ton reserveert vijftienduizend euro te veel. Het percentage hangt aan de koopsom en aan je situatie, niet andersom.
De aankoopmakelaar buiten de begroting laten
Een aankoopmakelaar van 1 procent verhoogt je kosten koper met een vol procentpunt, bij drie ton dus met 3.000 euro. Die post is niet aftrekbaar en wordt vaak pas na het tekenen gefactureerd, waardoor kopers hem in hun eerste sommetje overslaan.
Denken dat de kosten koper meegefinancierd kan worden
De hypotheek is gemaximeerd op 100 procent van de woningwaarde en de kosten koper valt daarbuiten. De verruiming naar 106 procent bestaat wel, maar is voorbehouden aan energiebesparende voorzieningen en helpt je dus niet aan je notaris- en advieskosten. Wie er pas bij de hypotheekaanvraag achter komt dat het bedrag uit eigen geld moet komen, verliest het huis of moet alsnog bij familie aankloppen.
Net over de startersgrens bieden zonder te rekenen
De grens van 555.000 euro in 2026 is een harde knip. Eén euro erboven kost de hele vrijstelling en dus 2 procent over de volledige koopsom, ruim 11.100 euro. Dit is de duurste rekenfout die je op deze pagina kunt maken.
De aftrekbare posten niet in de aangifte zetten
Advies, bemiddeling, taxatie, de hypotheekakte en de NHG-provisie zijn in één keer aftrekbaar in het jaar van betaling. Wie ze vergeet, laat bij een gemiddelde aankoop ongeveer 1.400 euro liggen. De vooringevulde aangifte kent deze bedragen niet, je moet ze zelf invullen.
Bij nieuwbouw denken dat vrij op naam gratis is
Vrij op naam scheelt de overdrachtsbelasting en de leveringsakte, maar de hypotheekakte, het advies en de taxatie betaal je nog steeds. Daar komen bouwrente over de al vervallen termijnen en het meerwerk bovenop, en dat laatste loopt bij veel projecten flink op.
Veelgestelde vragen
Wat is kosten koper?
Kosten koper is het geheel aan kosten dat bij de aankoop van een woning voor rekening van de koper komt en dat bovenop de koopsom betaald wordt. Het gaat om de overdrachtsbelasting, de notaris voor de leveringsakte en de hypotheekakte, de inschrijving van beide aktes bij het Kadaster, het hypotheekadvies en de taxatie. Optioneel komen daar een aankoopmakelaar, een bouwkundige keuring en de NHG-borgtochtprovisie bij.
Hoeveel procent is kosten koper in 2026?
Bij een bestaande woning waar je zelf gaat wonen is het in 2026 meestal 3 tot 6 procent van de koopsom. Zonder aankoopmakelaar en zonder NHG ligt het tussen ongeveer 2,8 procent bij zes ton en 4,4 procent bij twee ton. Met de startersvrijstelling zak je naar 1 tot 2,5 procent, en bij een tweede woning of verhuurpand stijgt het naar ongeveer 9 procent doordat de overdrachtsbelasting daar 8 procent is.
Wat zijn de kosten koper bij een huis van 350.000 euro?
Bij 350.000 euro en 2 procent overdrachtsbelasting kom je in 2026 uit op ongeveer 11.857 euro, oftewel 3,4 procent. Dat is 7.000 euro belasting plus 4.857 euro aan notaris, Kadaster, advies, taxatie en keuring. Neem je een aankoopmakelaar en sluit je met NHG af, dan wordt het ongeveer 16.757 euro of 4,8 procent. Met de startersvrijstelling blijft er 4.857 euro over, 1,4 procent.
Waarom betaalt de koper de kosten koper en niet de verkoper?
De overdrachtsbelasting wordt op grond van artikel 16 van de Wet op belastingen van rechtsverkeer geheven van degene die de woning verkrijgt, dus altijd van de koper, en die toedeling is dwingend. Dat ook de leveringsakte en de inschrijving voor rekening van de koper komen is evenmin gewoonte: dat is de hoofdregel van artikel 7:12 lid 2 van het Burgerlijk Wetboek. Die bepaling is aanvullend recht, dus je mag er in de koopovereenkomst van afwijken, al is een verkoper die daarin meegaat zeldzaam. De verkoper heeft zijn eigen kosten, zoals de makelaarscourtage en het doorhalen van zijn oude hypotheek.
Hoeveel zijn de kosten koper voor een starter?
Een koper die meerderjarig en jonger dan 35 is en de startersvrijstelling gebruikt bij een woningwaarde van niet meer dan 555.000 euro betaalt geen overdrachtsbelasting en houdt alleen de vaste posten over, in 2026 ongeveer 4.857 euro inclusief keuring. Dat is 1,9 procent bij een woning van 250.000 euro en 1,0 procent bij een woning van 500.000 euro. Neem je een aankoopmakelaar of sluit je met NHG af, dan komt daar 1 tot 1,4 procentpunt bij.
Wat kost kosten koper bij nieuwbouw?
Nieuwbouw van een ontwikkelaar wordt vrijwel altijd vrij op naam verkocht, dus zonder overdrachtsbelasting en zonder leveringsakte voor jouw rekening. Je betaalt dan alleen de hypotheekakte, de inschrijving daarvan, het advies en de taxatie, samen ongeveer 3.704 euro in 2026 of iets meer dan 1 procent. Wat er bij een nieuwe woning nog bij komt zijn de bouwrente en het meerwerk, en die posten zijn vaak groter dan de kosten koper zelf.
Kun je de kosten koper meefinancieren in je hypotheek?
Nee. Je mag maximaal 100 procent van de woningwaarde lenen en de kosten koper valt daarbuiten, dus het bedrag komt uit spaargeld, een schenking of overwaarde. Er is één omweg: ligt de getaxeerde marktwaarde hoger dan de koopsom, dan laten sommige geldverstrekkers je tot die hogere waarde lenen. Reken er niet op, want NHG en veel banken gaan uit van de laagste van koopsom en getaxeerde marktwaarde, en in een markt waarin veel wordt overboden komt een hogere taxatie zelden voor. De wettelijke verruiming tot 106 procent bestaat alleen voor energiebesparende voorzieningen.
Zit de makelaarscourtage van de verkoper in de kosten koper?
Nee. De verkoper betaalt zijn eigen verkoopmakelaar, meestal 1 tot 2 procent van de opbrengst, en die kosten vallen niet onder jouw kosten koper. Alleen als jij zelf een aankoopmakelaar inschakelt komt er een makelaar op jouw nota, voor gemiddeld 1 procent. Dat de verkoopmakelaar de bezichtiging doet en de onderhandeling voert, betekent dus niet dat hij ook jouw belangen behartigt.
Waarom is het percentage bij een duur huis lager dan bij een goedkoop huis?
Omdat een groot deel van de posten een vast bedrag is. Notaris, Kadaster, hypotheekadvies en taxatie kosten bij een woning van 200.000 euro net zoveel als bij een woning van 600.000 euro, samen ongeveer 4.500 euro in 2026. Dat vaste bedrag weegt bij een goedkope woning zwaarder in het percentage. Alleen de overdrachtsbelasting, een aankoopmakelaar en de NHG-provisie groeien evenredig mee.
Klopt de vuistregel dat kosten koper 6 procent is?
Die vuistregel komt uit de periode voor 15 juni 2011, toen de overdrachtsbelasting op woningen nog 6 procent was. Sindsdien is dat tarief 2 procent voor wie zelf in de woning gaat wonen, en klopt de 6 procent alleen nog bij een goedkope woning waar je ook een aankoopmakelaar, een keuring en NHG bij optelt. Voor een tweede woning is 6 procent juist te laag geraamd.
Welk deel van de kosten koper krijg je terug via de belastingaangifte?
De financieringskosten zijn aftrekbaar zolang de woning je hoofdverblijf is en de lening in box 1 valt: het hypotheekadvies en de bemiddeling, de notaris en het Kadaster voor de hypotheekakte, de taxatie voor zover nodig voor de lening en de NHG-borgtochtprovisie. Bij een gemiddelde aankoop is dat ongeveer 3.700 euro, waarover je tegen maximaal 37,56 procent in 2026 zo'n 1.391 euro terugkrijgt. De overdrachtsbelasting, de leveringsakte, de aankoopmakelaar en de keuring zijn niet aftrekbaar.
Moet je naast de kosten koper nog meer geld achter de hand houden?
Ja, en dat wordt structureel onderschat. Verhuizen, vloeren, gordijnen en de eerste reparaties kosten bij elkaar vaak meer dan de kosten koper zelf. Bij een woning met een matig energielabel volgt daar een investering achteraan: vloerverwarming aanleggen of een thuisbatterij aanschaffen zijn beslissingen van duizenden euro's. Houd na de overdracht een buffer over in plaats van je hele spaarrekening leeg te trekken bij de notaris.
Wat betekent k.k. achter een vraagprijs precies?
K.k. staat voor kosten koper en betekent dat de genoemde prijs de koopsom is, zonder de overdrachtskosten. Die betaal jij er bovenop. Staat er v.o.n., vrij op naam, dan zijn de overdrachtsbelasting en de leveringsakte al in de prijs verwerkt en draagt de verkoper ze af. Ontbreekt de aanduiding, vraag het dan na bij de makelaar; bij een bestaande woning is het vrijwel altijd kosten koper. Bij een nieuw huis van een ontwikkelaar is het bijna altijd vrij op naam.
Wanneer je een adviseur of vakman inschakelt
Het uitrekenen van je eigen percentage kun je prima zelf, zeker met de posten en de tarieven van 2026 erbij. Een hypotheekadviseur verdient zijn kosten, meestal tussen de 1.500 en 3.000 euro, terug op het moment dat de financiering ingewikkeld wordt: een wisselend inkomen, een eigen onderneming, een overbruggingskrediet of de vraag of NHG in jouw geval loont. Vraag altijd vooraf naar het tarief en naar wat er precies onder valt, want dit is de grootste vaste post in je kosten koper. Bij twijfel over de startersvrijstelling is de notaris het juiste adres: die toetst de voorwaarden en tekent de verklaring, en kan je vertellen hoe het uitpakt als je samen koopt met iemand van boven de 35. Koop je een tweede woning of een pand om te verhuren, laat dan een fiscalist meekijken, want dan gelden andere tarieven en vervalt de aftrek van financieringskosten. Voor het geheel aan posten en termijnen rond de overdracht is de pagina over de kosten koper en je budget het startpunt.
Bronnen en controle
- Het tarief van de overdrachtsbelasting Belastingdienst geraadpleegd 23 augustus 2026
- Wanneer kunt u de startersvrijstelling krijgen (overdrachtsbelasting)? Belastingdienst geraadpleegd 23 augustus 2026
- Minder aftrek voor uw eigen woning als u een hoog inkomen hebt Belastingdienst geraadpleegd 23 augustus 2026
- Tarieven Kadaster 2026, conform de Tarievenregeling Kadaster Kadaster geraadpleegd 23 augustus 2026
- Tijdelijke regeling hypothecair krediet, artikel 5 (maximale hypotheek ten opzichte van de woningwaarde) Overheid.nl, wetten.nl geraadpleegd 23 augustus 2026
- Artikel 7:12 BW: kosten van een koopakte en van de overdracht Wetboek+ geraadpleegd 23 augustus 2026
- NHG-grens in 2026 vastgesteld op € 470.000 Nationale Hypotheek Garantie geraadpleegd 23 augustus 2026
Juridisch gecontroleerd 23 augustus 2026
- Tarieven overdrachtsbelasting 2026 (0, 2, 8 en 10,4 procent) getoetst bij de Belastingdienst, inclusief de verlaging van 10,4 naar 8 procent per 1 januari 2026 voor woningen die geen hoofdverblijf zijn
- Voorwaarden van de startersvrijstelling nagelopen: meerderjarig en jonger dan 35 op het moment van de verkrijging, woningwaarde van niet meer dan € 555.000, eenmalig gebruik en de schriftelijke verklaring die vóór de overdracht bij de notaris moet liggen
- Toedeling van de overdrachtskosten gecorrigeerd naar artikel 16 Wet op belastingen van rechtsverkeer (dwingend) en artikel 7:12 lid 2 BW (aanvullend recht), in plaats van gewoonterecht
- Grens van 100 procent van de woningwaarde en de uitzondering tot 106 procent voor energiebesparende voorzieningen gecontroleerd in de Tijdelijke regeling hypothecair krediet, en de tegenstrijdige uitleg over de taxatiewaarde rechtgezet
- Alle tabellen en rekenvoorbeelden nagerekend tot het eindbedrag met het Kadastertarief van € 103,50 per inschrijving, de NHG-borgtochtprovisie van 0,4 procent en het maximale aftrektarief van 37,56 procent in 2026
Uitgevoerd door de redactie van dehuisgids.nl aan de hand van de bronnen hierboven. Wij geven algemene informatie en geen persoonlijk advies.
Ons redactionele beleid: hoe we schrijven, controleren en bijwerken
Verder lezen over dit onderwerp
Nieuwe woning
Nieuw huis
Notariskosten aankoop woning
Kosten koper starters
Kosten aankoopmakelaar