Overlijdensrisicoverzekering bij je hypotheek: verplicht of niet
Typ minimaal 2 tekens. Je doorzoekt alleen deze gids.
Geen wet verplicht je tot een overlijdensrisicoverzekering bij je hypotheek, en ook NHG eist er sinds 2018 geen meer bij een nieuwe hypotheek, sinds 2020 ook niet meer bij een bestaande. Een geldverstrekker mag hem wél als voorwaarde in de offerte zetten, meestal bij een lening die hoog is ten opzichte van de woningwaarde. De vraag die er echt toe doet is niet of het moet, maar of de achterblijver de maandlast alleen kan dragen. Verzeker het verschil tussen de schuld en de schuld die op één inkomen past, en zet de polis zo op dat er geen erfbelasting over de uitkering wordt geheven.
- 2018 NHG sinds dat jaar eist NHG geen overlijdensrisicoverzekering meer bij een nieuwe hypotheek, sinds 2020 ook niet meer bij een bestaande
- € 470.000 2026 kostengrens waaronder je een hypotheek met NHG kunt afsluiten
- € 828.035 2026 vrijstelling erfbelasting voor een partner
- € 2.769 2026 vrijstelling erfbelasting voor een samenwoner die geen fiscaal partner is
- 0% 2026 assurantiebelasting over de premie van een levensverzekering
Gecontroleerd op augustus 2026
Wat een overlijdensrisicoverzekering bij een hypotheek doet
Een overlijdensrisicoverzekering keert één afgesproken bedrag uit als de verzekerde binnen de looptijd overlijdt. Haalt hij de einddatum, dan volgt er geen uitkering en krijg je ook geen premie terug. Je betaalt puur voor het risico, en die opzet maakt de polis goedkoop vergeleken met de oude spaarpolissen. Hoe de verzekering zelf in elkaar zit, met de vormen, de acceptatie en de uitsluitingen, staat op de pagina over de overlijdensrisicoverzekering.
Gekoppeld aan een koophuis heeft de uitkering één functie: de hypotheekschuld verkleinen tot een bedrag dat de achterblijvende partner alleen kan dragen. Dat is wat mensen bedoelen met een levensverzekering bij een hypotheek. De uitkering hoeft niet naar de bank; met een gewone begunstiging komt het geld bij je partner terecht, die zelf kiest of hij aflost, een deel achter de hand houdt of de woning verkoopt.
Wie de verzekering aan de lening verpandt, geeft die keuze weg. De geldverstrekker int de uitkering dan rechtstreeks en boekt hem af op de schuld. Dat gebeurt vooral als de verzekering een voorwaarde was bij het afsluiten van de hypotheek. Zonder verpanding houdt je nabestaande de regie, en dat is in de meeste gezinnen het prettigst.
Zet in je hypotheekdossier één A4 met het polisnummer, het verzekerde bedrag, de einddatum en de naam van de verzekeraar. Nabestaanden vinden een polis die nergens genoemd wordt vaak pas maanden later terug.
Is een overlijdensrisicoverzekering verplicht bij een hypotheek?
Nee. Er bestaat geen wet die een overlijdensrisicoverzekering bij een hypotheek voorschrijft, en dat geldt net zo goed voor de bredere term levensverzekering. Adviseurs korten de polis vaak af tot orv, en ook een orv is nergens verplicht bij een hypotheek. Ook Nationale Hypotheek Garantie eist de polis niet meer: per 1 januari 2018 verviel de eis voor nieuwe leningen en per 1 januari 2020 ook voor hypotheken die al liepen. Daarvoor was de polis verplicht bij een lening die hoog uitviel ten opzichte van de woningwaarde. Een nieuwe hypotheek met NHG onder de kostengrens van 470.000 euro in 2026 kun je dus zonder verzekering afsluiten.
Wat wél kan gebeuren: een geldverstrekker zet de verzekering als eigen voorwaarde in de offerte. Dat mag, want de acceptatie is zijn beleid en geen wetgeving. In de praktijk komt zo'n eis nog voor bij leningen rond of boven de marktwaarde van de woning, bij een lange looptijd met een fors aflossingsvrij deel en bij bijzondere constructies. De meeste standaardhypotheken van tweeverdieners gaan tegenwoordig zonder polis de deur uit.
Staat de eis in jouw offerte, dan schrijft de geldverstrekker meestal ook het verzekerde bedrag en de looptijd voor, maar niet bij welke maatschappij je afsluit. Je bent vrij om te vergelijken en de polis elders onder te brengen. Vraag altijd of verpanding verplicht is, want dat scheelt je nabestaande later keuzevrijheid.
| Situatie | Verzekering verplicht? |
|---|---|
| Wettelijk, bij welke hypotheek dan ook | Nee, geen enkele wet schrijft de polis voor |
| Nieuwe hypotheek met NHG | Nee, NHG liet de eis in 2018 vervallen voor nieuwe leningen |
| Hypotheek tot ongeveer de woningwaarde bij een reguliere geldverstrekker | Meestal niet, een enkele verstrekker vraagt er nog om |
| Lening rond of boven de marktwaarde van de woning | Vaker een voorwaarde in de offerte |
| Groot aflossingsvrij deel bij een oudere aanvrager | Soms, als acceptatievoorwaarde van de geldverstrekker |
| Lening bij familie | Nee, tenzij je het onderling zo afspreekt |
Gecontroleerd op augustus 2026
Loopt je hypotheek met NHG al van vóór 2018, dan zit er misschien nog een verzekering aan vast die je destijds moest afsluiten en verpanden. Die eis is er sinds 1 januari 2020 ook voor bestaande hypotheken af, dus je mag je geldverstrekker om vrijgave van de verpanding vragen. Hij mag daarbij wel zijn eigen verpandingsbeleid aanhouden, want dat staat los van NHG. Zeg de polis niet meteen op: de dekking zelf kan nog steeds nodig zijn.
Een hypotheek zonder overlijdensrisicoverzekering: wanneer dat verstandig is
Een hypotheek zonder levensverzekering is geen gok zolang je weet wat er overblijft. Reken drie dingen na: het nabestaandenpensioen uit de pensioenregeling van de overledene, een eventuele Anw-uitkering en het eigen inkomen van de achterblijver. Pas als het totaal daarvan de maandlast niet meer draagt, ontstaat er een gat dat je kunt verzekeren.
Het partnerpensioen is de grootste en meest onderschatte post. Veel regelingen dekken het overlijden van een deelnemer op risicobasis, wat betekent dat de dekking vervalt zodra je uit dienst gaat of zzp'er wordt. Kijk op mijnpensioenoverzicht.nl wat er staat en of het bedrag levenslang is. Een Anw-uitkering van de overheid krijg je alleen als je een kind onder de achttien verzorgt of voor minstens 45 procent arbeidsongeschikt bent, en eigen inkomen wordt daarop gekort.
Blijft er een tekort, dan hoef je zelden de hele schuld te verzekeren. Verzeker het verschil tussen de bestaande lening en de lening die op één inkomen past. Wat dat tweede bedrag is, zie je snel door met de rekenhulp voor je hypotheek alleen het inkomen van de achterblijver in te vullen.
| Situatie | Wat er zonder polis gebeurt | Verzekeren? |
|---|---|---|
| Twee inkomens, de lening past ruim op het laagste inkomen | De achterblijver kan blijven wonen | Hooguit een klein bedrag als buffer |
| Twee inkomens, de lening past niet op één inkomen | Verkoop binnen een of twee jaar is het meest waarschijnlijk | Ja, verzeker het verschil |
| Eén kostwinner met kinderen thuis | Naast de woonlast valt het hele gezinsinkomen weg | Ja, hypotheekgat plus enkele jaren inkomen |
| Ruime overwaarde en spaargeld naast de lening | De schuld is uit vermogen af te lossen | Vaak niet nodig |
| Alleenstaand zonder nabestaanden die in het huis blijven | De woning wordt verkocht en de lening afgelost | Nee, tenzij er een restschuld dreigt |
Hoe hoog moet de dekking bij je hypotheek zijn?
De hoogte van een overlijdensrisicoverzekering bij een hypotheek volgt uit een aftreksom, niet uit een vuistregel. Neem de openstaande schuld, trek daar de schuld van af die de achterblijver op eigen kracht kan dragen, en tel er eventueel een buffer bij voor de eerste jaren van rouw en aanpassing. Wie de hele lening verzekert, betaalt vaak voor een dekking die deels overbodig is omdat er ook nog partnerpensioen binnenkomt.

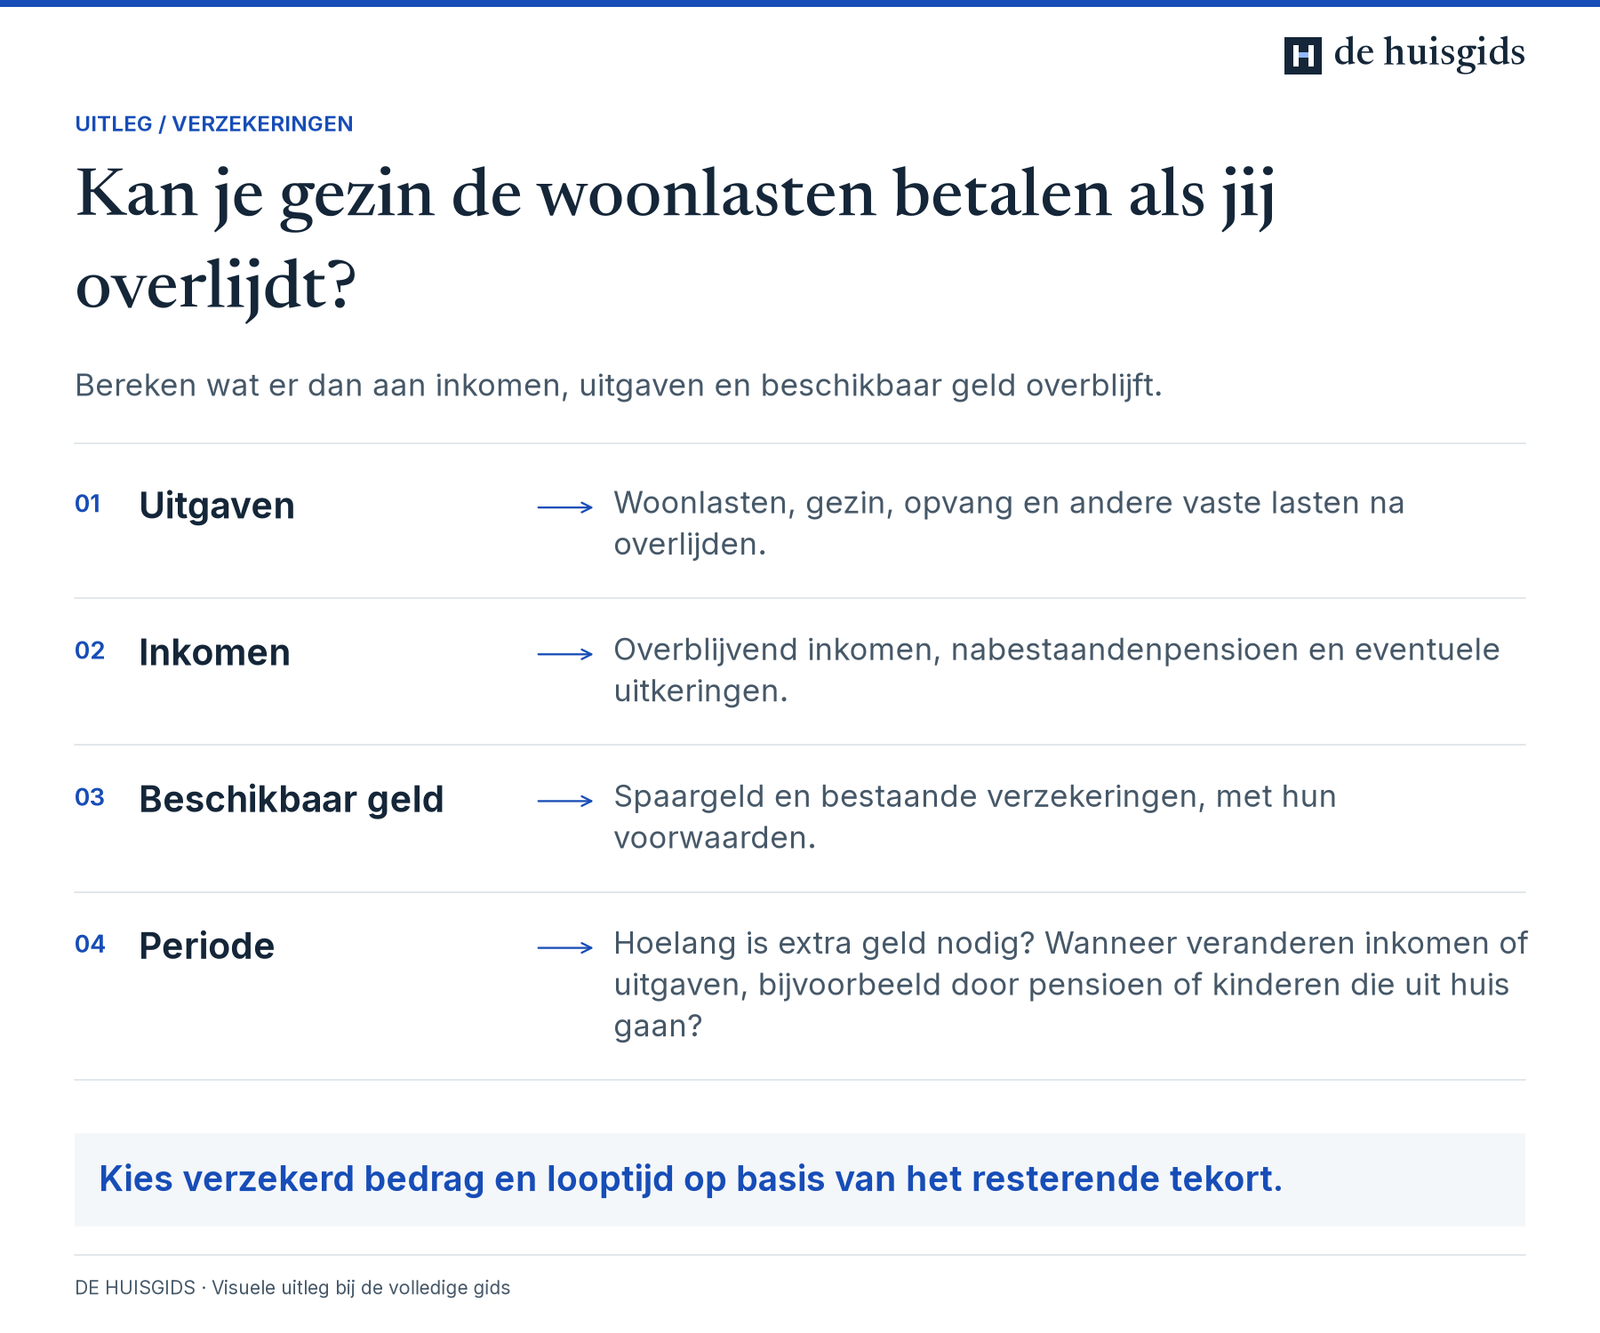
Kies verzekerd bedrag en looptijd op basis van het resterende tekort.
Lees de volledige uitleg bij deze afbeelding
Bereken wat er dan aan inkomen, uitgaven en beschikbaar geld overblijft.
Uitgaven: Woonlasten, gezin, opvang en andere vaste lasten na overlijden.
Inkomen: Overblijvend inkomen, nabestaandenpensioen en eventuele uitkeringen.
Beschikbaar geld: Spaargeld en bestaande verzekeringen, met hun voorwaarden.
Periode: Hoelang is extra geld nodig? Wanneer veranderen inkomen of uitgaven, bijvoorbeeld door pensioen of kinderen die uit huis gaan?
Kies verzekerd bedrag en looptijd op basis van het resterende tekort.
Even bepalend is de vorm. Bij een gelijkblijvende dekking staat het verzekerde bedrag de hele looptijd op hetzelfde niveau, terwijl je hypotheek elk jaar krimpt. Dat is prettig bij een aflossingsvrij deel en bij gezinnen die meer nodig hebben dan alleen het huis, maar de premie is de hoogste. Een annuïtair dalende dekking volgt het aflosschema van een annuïteitenhypotheek en is goedkoper, mits de rekenrente van de polis in de buurt ligt van je werkelijke hypotheekrente.
Kies de looptijd gelijk aan de resterende hypotheekduur en niet langer. Loopt je lening nog 27 jaar, dan is een polis van 30 jaar drie jaar premie weggegooid.
| Vorm van de dekking | Verloop van het verzekerde bedrag | Premie bij dezelfde startdekking | Past bij |
|---|---|---|---|
| Gelijkblijvend | Blijft de hele looptijd op hetzelfde bedrag staan | Hoogst | Aflossingsvrij deel, gezin met kinderen, extra buffer |
| Annuïtair dalend | Daalt eerst langzaam en later sneller, in het tempo van een annuïteitenhypotheek | Tussen beide in | Annuïteitenhypotheek met een passende rekenrente |
| Lineair dalend | Zakt met een vast bedrag per jaar naar nul | Laagst | Lineaire hypotheek of een bewuste minimumdekking |
| Eén polis op twee levens | Keert uit bij het eerste overlijden en stopt daarna | Iets lager dan twee losse polissen | Partners die één gezamenlijk bedrag willen |
| Twee losse polissen, kruislings gesloten | Elk een eigen bedrag en looptijd | Iets hoger | Partners die erfbelasting over de uitkering willen voorkomen |
Gecontroleerd op augustus 2026
Vraag offertes op voor twee bedragen tegelijk, bijvoorbeeld 150.000 en 250.000 euro. Het prijsverschil is vaak kleiner dan verwacht, en dan kun je de afweging maken op cijfers in plaats van op gevoel.
Wat een overlijdensrisicoverzekering bij een hypotheek kost
De kosten van een overlijdensrisicoverzekering bij een hypotheek hangen af van vijf dingen: je leeftijd bij aanvang, of je rookt, het verzekerde bedrag, de looptijd en de vorm van de dekking. Leeftijd en roken wegen het zwaarst. Een roker betaalt bij gelijke dekking al snel het dubbele van een niet-roker, en elke tien jaar dat je later begint, tilt de premie naar een volgende trap.
Voor een gelijkblijvende dekking van 200.000 euro met een looptijd van twintig jaar liggen de premies in 2026 als marktindicatie tussen 6 en 10 euro per maand voor een niet-roker van 30, en tussen 35 en 55 euro voor een niet-roker van 50. Dat zijn richtbedragen die per verzekeraar sterk verschillen; de volledige opbouw en de rokerstarieven staan in de gids over wat een overlijdensrisicoverzekering kost.
Twee dingen drukken de kosten meer dan het uitkiezen van de goedkoopste aanbieder. Over de premie van een levensverzekering betaal je geen assurantiebelasting, terwijl die heffing bij de meeste andere verzekeringen rond een koophuis wel in het tarief zit. En een dalende dekking in plaats van een gelijkblijvende scheelt bij dezelfde startdekking vaak een derde tot de helft van de premie. Reken naast de premie ook de eenmalige advies- of afsluitkosten mee als je via een adviseur of vergelijker sluit.
| Wat je verandert | Effect op de premie |
|---|---|
| Tien jaar later beginnen met dezelfde dekking | Fors duurder, de premie loopt met de leeftijd sterk op |
| Roken melden of gestopt zijn | Rokerstarief ligt doorgaans twee keer zo hoog |
| Gelijkblijvend inruilen voor annuïtair dalend | Meestal een derde tot de helft goedkoper |
| Looptijd van 30 naar 20 jaar | Lager, je verzekert de duurste laatste jaren niet mee |
| Verzekerd bedrag halveren | Ongeveer de helft van de premie, kortingsstaffels uitgezonderd |
| Premie in één keer vooruitbetalen (koopsom) | Lager totaalbedrag, maar je geld zit vast en er is geen restitutie |
Gecontroleerd op augustus 2026
Erfbelasting over de uitkering en kruislings afsluiten
Hier gaat het bij een koophuis het vaakst mis. Artikel 13 van de Successiewet 1956 zegt het zo: een uitkering uit een levensverzekering telt mee voor de erfbelasting voor zover die is terug te voeren op geld dat aan het vermogen van de overledene is onttrokken. Was de overledene zelf verzekeringnemer en betaalde hij de premie uit zijn eigen of uit gemeenschappelijk vermogen, dan is de uitkering dus geheel of gedeeltelijk een verkrijging uit de nalatenschap. Er is dan erfbelasting over verschuldigd, ook al gaat het geld regelrecht naar de hypotheek.
Voor gehuwden en geregistreerd partners loopt dat meestal goed af: de partnervrijstelling is 828.035 euro in 2026, en daar past een hypotheekdekking ruimschoots binnen. Wel verlaagt een nabestaandenpensioen die vrijstelling: de helft van de waarde daarvan gaat eraf, maar de vrijstelling zakt daardoor nooit onder 213.915 euro in 2026. Dat staat in artikel 32 van de Successiewet 1956. Samenwoners zijn pas fiscaal partner als ze minstens zes maanden op hetzelfde adres staan ingeschreven én een notarieel samenlevingscontract met wederzijdse zorgverplichting hebben; wonen ze al vijf jaar onafgebroken samen op één adres, dan hoeft dat contract er niet te zijn. Wie daar niet aan voldoet, heeft een vrijstelling van 2.769 euro in 2026 en betaalt daarboven 30 procent over de eerste 158.669 euro en 40 procent over de rest.
De oplossing heet kruislings afsluiten. Jij wordt verzekeringnemer op het leven van je partner en betaalt de premie van je eigen rekening uit eigen vermogen, en je partner doet hetzelfde voor jouw leven. De uitkering is dan geen verkrijging van de overledene maar je eigen recht uit een eigen contract, en er is geen erfbelasting over verschuldigd. Bij een gemeenschap van goederen werkt dat alleen als je de premie aantoonbaar uit privévermogen voldoet. Ben je voor 1 januari 2018 getrouwd, dan zit vrijwel alles in de algehele gemeenschap en vraagt dat meestal huwelijkse voorwaarden of een sluitende vastlegging; bij huwelijken vanaf die datum blijven voorhuwelijks vermogen, schenkingen en erfenissen privé, wat het aantonen eenvoudiger maakt.
| Wie de uitkering ontvangt | Vrijstelling erfbelasting 2026 | Tarief tot € 158.669 | Tarief daarboven |
|---|---|---|---|
| Echtgenoot, geregistreerd partner of samenwoner die fiscaal partner is | € 828.035 | 10% | 20% |
| Kind | € 26.230 | 10% | 20% |
| Kleinkind | € 26.230 | 18% | 36% |
| Ouder | € 62.110 | 30% | 40% |
| Samenwoner zonder fiscaal partnerschap, broer, zus of vriend | € 2.769 | 30% | 40% |
Gecontroleerd op 2026
Een polis achteraf op de juiste naam zetten helpt niet altijd: de fiscus kijkt naar wie de premie betaalde. Regel de tenaamstelling bij het afsluiten, dan is de discussie er nooit.
Afsluiten: gezondheidsverklaring, acceptatie en verpanding
Een aanvraag begint met een gezondheidsverklaring. Je beantwoordt vragen over aandoeningen, medicijnen, gewicht en rookgedrag, en je bent wettelijk verplicht die volledig en naar waarheid in te vullen. Die plicht staat in artikel 7:928 van het Burgerlijk Wetboek. Verzwijg je iets wat de verzekeraar bij de acceptatie had willen weten, dan mag hij de uitkering later verlagen, en zou hij de polis met de juiste gegevens helemaal niet hebben gesloten, dan mag hij helemaal weigeren; dat regelt artikel 7:930. Hij moet je daar dan wel binnen twee maanden na de ontdekking op wijzen, anders vervalt dat recht. Het venijn zit in het moment: de discussie speelt precies wanneer je nabestaande het geld nodig heeft.
Boven bepaalde verzekerde bedragen volgt een medische keuring. Die grens verschilt per verzekeraar en ligt voor oudere aanvragers doorgaans lager, dus wie op latere leeftijd sluit, wordt eerder gekeurd. Naar erfelijke ziekten in de familie en naar de uitslag van erfelijkheidsonderzoek mag een verzekeraar pas vragen boven een verzekerd bedrag van 352.200 euro; daaronder verbiedt artikel 5 van de Wet op de medische keuringen die vraag. Dat bedrag geldt sinds 1 januari 2025 en wordt eens in de drie jaar bijgesteld, dus in 2026 staat het er nog. Tussen aanvraag en definitieve acceptatie geldt bij de meeste maatschappijen een voorlopige dekking, vaak tot een maximumbedrag en met uitsluiting van wat je al mankeerde.
Plan de aanvraag ruim voor de passeerdatum bij de notaris als de verzekering een voorwaarde in je offerte is. Medische acceptatie kan weken duren en de geldverstrekker geeft geen akkoord zonder polis. Dat geldt ook bij tijdelijke constructies rond een verhuizing, bijvoorbeeld wanneer er een overbruggingshypotheek naast je gewone lening staat en de totale schuld even fors hoger is.
De polis onderhouden: verhuizen, oversluiten en verlagen
Een overlijdensrisicoverzekering zit niet vast aan een woning of aan een geldverstrekker. Verhuis je, dan loopt de polis gewoon door, en bij een nieuwe hypotheek afsluiten hoef je hem alleen aan te passen als de schuld of de looptijd verandert. Is de polis verpand, dan vraag je de oude geldverstrekker om vrijgave voordat de nieuwe hem overneemt.
Verlagen kan bij vrijwel elke verzekeraar en gaat meestal per maand in. Dat is een logische stap na een grote extra aflossing, na het verstrijken van een aantal jaren of wanneer de kinderen het huis uit zijn. Verhogen ligt anders: dat is een nieuwe aanvraag, met een nieuwe gezondheidsverklaring en de premie die bij je huidige leeftijd hoort.
Ben je gestopt met roken, meld dat dan zodra je twee jaar rookvrij bent; de meeste verzekeraars zetten je dan om naar het niet-rokerstarief, wat op een lopende polis honderden euro's per jaar kan schelen. Oversluiten naar een andere maatschappij kan lonen als de tarieven zijn gedaald, maar je bent inmiddels ouder en misschien minder gezond. Zeg de oude polis nooit op voordat de nieuwe definitief is geaccepteerd, want tussen die twee momenten ben je onverzekerd.
| Wat er verandert | Wat je met de polis doet |
|---|---|
| Extra afgelost of hypotheek deels overgesloten | Verzekerd bedrag verlagen, premie daalt direct mee |
| Verhuisd naar een duurder huis met een hogere lening | Bestaande polis houden en een tweede polis erbij sluiten |
| Twee jaar gestopt met roken | Omzetting naar het niet-rokerstarief aanvragen |
| Uit elkaar gegaan | Tenaamstelling en begunstiging opnieuw vastleggen |
| Hypotheek volledig afgelost | Polis beëindigen of laten staan als inkomensdekking |
| Van loondienst naar ondernemerschap | Nabestaandenpensioen op risicobasis vervalt vaak, dekking herzien |
Zo regel je de verzekering bij je hypotheek
Begin hiermee zodra je hypotheekofferte in beeld komt, want acceptatie kost tijd.
-
Kijk of de geldverstrekker de polis eist
Lees in de offerte of het renteaanbod of er een verzekering en een verpanding worden gevraagd, en bij welk bedrag. Staat de eis er niet, dan is de keuze volledig aan jou.
-
Reken uit wat er wegvalt
Zet het inkomen van beide partners naast elkaar en tel op wat er bij overlijden binnenkomt aan nabestaandenpensioen en eventueel een Anw-uitkering. Het verschil met de huidige maandlast is het gat dat je overweegt te dekken.
-
Bepaal het verzekerde bedrag
Vul in de hypotheekberekening alleen het inkomen van de achterblijver in en kijk welke lening daarbij past. De openstaande schuld min die draagbare lening is je dekking, eventueel plus een buffer.
-
Kies vorm en looptijd
Laat de looptijd gelijklopen met de resterende hypotheekduur. Kies gelijkblijvend als er een aflossingsvrij deel of een inkomensgat is, en annuïtair dalend als de dekking het aflosschema mag volgen.
-
Zet de polis kruislings op
Ben je geen fiscaal partner van elkaar, sluit dan twee losse polissen waarbij ieder verzekeringnemer is op het leven van de ander en de premie van zijn eigen rekening betaalt. Zo blijft de uitkering buiten de erfbelasting.
-
Vraag offertes en vul de gezondheidsverklaring in
Vergelijk minstens drie aanbieders op premie én op acceptatievoorwaarden. Vul de vragenlijst volledig in en controleer of er voorlopige dekking geldt zolang de aanvraag loopt.
-
Controleer de polis en leg hem bij je hypotheekstukken
Check verzekerd bedrag, looptijd, tenaamstelling, begunstiging en een eventuele verpanding. Zet een herinnering om de dekking elke drie jaar naast je actuele schuld te leggen.
Nalopen voordat je tekent
Doorgerekend: zo pakt het uit
Twee inkomens en een hypotheek van 350.000 euro
Stel, je koopt samen een huis en leent 350.000 euro annuïtair tegen 4 procent rente in dertig jaar. De bruto maandlast is dan 1.671 euro. Het ene inkomen is 45.000 euro bruto per jaar, het andere 35.000 euro.
Valt het inkomen van 45.000 euro weg, dan blijft 35.000 euro over. Bij dat inkomen en 4 procent rente hoort in 2026 een woonquote van 22,6 procent: 35.000 × 22,6% = 7.910 euro per jaar, oftewel 659 euro per maand aan hypotheeklasten. Dat is 1.012 euro per maand minder dan de werkelijke last.
Bij 659 euro per maand en 4 procent rente past een lening van ongeveer 138.000 euro. Het gat is dus 350.000 min 138.000 is 212.000 euro. Een dekking van 210.000 euro brengt de last binnen bereik van het overgebleven inkomen. Levert het partnerpensioen daarnaast bijvoorbeeld 8.000 euro per jaar op, dan stijgt het toetsinkomen naar 43.000 euro en zakt de benodigde dekking met tienduizenden euro's. Reken die post dus mee voordat je het bedrag vastzet.
Wat een verkeerd opgezette polis kost aan erfbelasting
Stel, jullie wonen twee jaar samen zonder notarieel samenlevingscontract en hebben samen een hypotheek. Er is één polis met een verzekerd bedrag van 200.000 euro op het leven van je partner, die zelf verzekeringnemer is en de premie van zijn eigen rekening betaalt.
Bij overlijden telt die uitkering volledig als verkrijging uit de nalatenschap, want de hele premie kwam uit zijn vermogen. Fiscaal partner zijn jullie niet, dus de vrijstelling is 2.769 euro in 2026. Belast is 200.000 min 2.769 is 197.231 euro. Over de eerste 158.669 euro geldt 30 procent, dat is 47.601 euro. Over de resterende 38.562 euro geldt 40 procent, dat is 15.425 euro. Samen 63.026 euro erfbelasting, waardoor er 136.974 euro overblijft om af te lossen.
Dezelfde dekking kruislings gesloten, met jou als verzekeringnemer op het leven van je partner en de premie van jouw eigen rekening, levert nul euro erfbelasting op. De volle 200.000 euro komt bij je terecht. Het verschil van ruim 63.000 euro zit alleen in de tenaamstelling, niet in de premie.
Gelijkblijvend of dalend over dertig jaar
Stel, je verzekert 200.000 euro bij een annuïteitenhypotheek van dertig jaar tegen 4 procent, en de premie voor een gelijkblijvende dekking is 15 euro per maand tegenover 8 euro voor een annuïtair dalende. Over de hele looptijd betaal je dan 5.400 euro tegenover 2.880 euro, een verschil van 2.520 euro.
Waar dat verschil voor staat, zie je bij overlijden in jaar twintig. De hypotheek is dan afgelost tot ongeveer 94.000 euro. De dalende polis keert net dat bedrag uit en de lening is precies weg. De gelijkblijvende keert 200.000 euro uit: de schuld verdwijnt en er blijft ongeveer 106.000 euro over voor de jaren daarna.
Voor 2.520 euro extra premie koop je dus een vrij bedrag dat met de jaren groeit. Zit er geen inkomensgat en zijn er geen kinderen meer thuis, dan is de dalende variant de zuinige keuze. Is er wél een gat, dan is dat overschot precies waar de nabestaande op leunt.
Veelgemaakte fouten
Aannemen dat de verzekering verplicht is
Veel kopers sluiten een polis omdat ze denken dat het moet. Sinds NHG de eis in 2018 liet vervallen, vraagt de meerderheid van de geldverstrekkers er niet meer om. Wie het zonder controle afsluit, betaalt jarenlang premie voor een dekking die hij misschien niet nodig heeft.
De polis niet kruislings sluiten
Samenwoners zonder fiscaal partnerschap betalen over een uitkering van 200.000 euro ruim 63.000 euro erfbelasting in 2026 als de polis verkeerd op naam staat. De tenaamstelling omdraaien kost geen cent extra premie en voorkomt die heffing volledig.
De hele hypotheek verzekeren zonder naar het pensioen te kijken
Een partnerpensioen van enkele duizenden euro's per jaar verlaagt de benodigde dekking fors. Wie dat overslaat, verzekert tienduizenden euro's te veel en betaalt daar dertig jaar lang premie over.
Alleen het leven van de hoogstverdienende partner verzekeren
De hypotheek is op beide inkomens verstrekt, dus beide inkomens kunnen wegvallen. Een polis op één leven laat de andere helft van het risico onbedekt, terwijl de tweede polis vaak weinig kost.
De oude polis opzeggen voordat de nieuwe rond is
Bij oversluiten naar een goedkopere maatschappij zit er weken tussen aanvraag en acceptatie. Wie eerst opzegt en dan wordt afgewezen op gezondheid, staat zonder dekking en kan niet terug naar de oude premie.
De gezondheidsverklaring afraffelen
Wat je verzwijgt en wat de verzekeraar bij acceptatie had willen weten, mag hij later verrekenen met de uitkering. De besparing van een lagere premie verdampt op het moment dat het geld nodig is.
De dekking nooit meer aanpassen
Na een grote aflossing, een oversluiting of twee jaar rookvrij is de premie vaak honderden euro's per jaar lager. Een polis die je twintig jaar niet aanraakt, kost bijna altijd te veel.
Veelgestelde vragen
Wat is een overlijdensrisicoverzekering bij een hypotheek?
Het is een verzekering die één afgesproken bedrag uitkeert als de verzekerde binnen de looptijd overlijdt, bedoeld om de hypotheekschuld te verkleinen. Haalt de verzekerde de einddatum, dan volgt er geen uitkering en is er geen waarde opgebouwd. Je koopt er dus geen vermogen mee, alleen zekerheid dat de achterblijvende partner de woonlast kan blijven dragen.
Is een overlijdensrisicoverzekering verplicht bij een hypotheek?
Nee, geen enkele wet verplicht je tot een overlijdensrisicoverzekering bij een hypotheek. NHG stelde de eis tot 2018 wel bij hoge leningen, maar liet die per 1 januari 2018 vallen voor nieuwe leningen en per 1 januari 2020 ook voor hypotheken die al liepen. Een geldverstrekker mag de polis nog steeds als eigen voorwaarde in de offerte zetten, meestal bij een lening rond of boven de marktwaarde van de woning. Staat er niets over in je offerte, dan beslis je zelf.
Is een levensverzekering verplicht bij een hypotheek met NHG?
Nee. Sinds 1 januari 2018 kent Nationale Hypotheek Garantie geen verplichte overlijdensrisicoverzekering meer bij nieuwe leningen, en sinds 1 januari 2020 geldt dat ook voor hypotheken die al liepen, ook niet bij een lening die hoog is ten opzichte van de woningwaarde. Je kunt in 2026 met een koopsom tot de NHG-kostengrens van 470.000 euro een hypotheek met garantie afsluiten zonder polis. De geldverstrekker zelf kan er wel om vragen, los van de NHG-voorwaarden.
Kun je een hypotheek krijgen zonder overlijdensrisicoverzekering?
In verreweg de meeste gevallen wel. Een hypotheek zonder levensverzekering is voor tweeverdieners met een lening binnen de woningwaarde tegenwoordig de standaard. De aanvraag wordt getoetst op inkomen en woningwaarde, niet op de aanwezigheid van een polis. Alleen bij een lening rond of boven de marktwaarde en bij sommige aflossingsvrije constructies stelt de geldverstrekker de verzekering nog als voorwaarde.
Wat kost een overlijdensrisicoverzekering bij een hypotheek?
De premie hangt af van leeftijd, rookgedrag, verzekerd bedrag, looptijd en vorm. Voor een gelijkblijvende dekking van 200.000 euro met twintig jaar looptijd ligt de premie in 2026 als marktindicatie tussen 6 en 10 euro per maand voor een niet-roker van 30 en tussen 35 en 55 euro voor een niet-roker van 50. Rokers betalen ongeveer het dubbele, en een dalende dekking is een derde tot de helft goedkoper dan een gelijkblijvende.
Hoe hoog moet de overlijdensrisicoverzekering bij je hypotheek zijn?
Neem de openstaande schuld en trek daar de lening van af die de achterblijver op eigen inkomen plus nabestaandenpensioen kan dragen. Wat overblijft is de dekking die je nodig hebt, eventueel verhoogd met een buffer voor de eerste jaren. Bij een lening van 350.000 euro en een tweede inkomen van 35.000 euro komt dat vaak uit rond de 200.000 euro, terwijl de hele schuld verzekeren dus te ruim is.
Wat is het verschil tussen een levensverzekering en een overlijdensrisicoverzekering?
Levensverzekering is het overkoepelende begrip voor alle verzekeringen die aan leven of overlijden zijn gekoppeld, inclusief de oude spaar- en beleggingspolissen die kapitaal opbouwden. Een overlijdensrisicoverzekering is daarvan de kale variant zonder opbouw. Bij een hypotheek bedoelen mensen met levensverzekering vrijwel altijd deze risicodekking; wat er precies onder valt lees je op de pagina over het afsluiten van een levensverzekering.
Is de premie van een overlijdensrisicoverzekering aftrekbaar bij je hypotheek?
Nee, de premie is geen aftrekbare kostenpost voor de eigen woning. Alleen rente en financieringskosten van de eigenwoningschuld zijn aftrekbaar, en voor leningen die je vanaf 2013 bent aangegaan alleen als je annuïtair of lineair aflost in maximaal dertig jaar. Over de premie zelf betaal je wel geen assurantiebelasting, want levensverzekeringen zijn daarvan vrijgesteld.
Betaal je erfbelasting over de uitkering van een overlijdensrisicoverzekering?
Dat hangt af van wie de verzekeringnemer was en wie de premie betaalde. Betaalde de overledene de premie uit eigen of gemeenschappelijk vermogen, dan telt de uitkering mee als verkrijging voor zover die premie uit zijn vermogen kwam, en is er erfbelasting over verschuldigd. De partnervrijstelling van 828.035 euro in 2026 vangt dat bij gehuwden meestal op, maar samenwoners zonder fiscaal partnerschap hebben slechts 2.769 euro vrijstelling. Kruislings afsluiten voorkomt de heffing volledig.
Wat gebeurt er met de hypotheek als je partner overlijdt en er geen polis is?
De lening verdwijnt niet: de schuld gaat over op de erfgenamen, en het overlijden zelf maakt hem niet opeisbaar. Of je geldverstrekker in bijzondere gevallen toch mag opeisen, staat in de algemene voorwaarden van je lening. De achterblijver neemt de schuld over en moet de maandlast blijven betalen. Kan dat niet, dan is er ruimte om met de geldverstrekker naar een oplossing te zoeken, bijvoorbeeld tijdelijk lagere lasten of een andere hypotheekvorm. Lukt ook dat niet, dan blijft verkoop van de woning over.
Kun je de overlijdensrisicoverzekering meenemen als je verhuist of oversluit?
Ja, de polis staat los van de woning en van de geldverstrekker. Bij een verhuizing of oversluiting loopt hij door en pas je alleen het verzekerde bedrag of de looptijd aan als de schuld verandert. Is de polis verpand aan je oude geldverstrekker, vraag dan om vrijgave voordat de nieuwe lening passeert. Verhogen van de dekking vraagt wel een nieuwe aanvraag met gezondheidsverklaring.
Is een overlijdensrisicoverzekering verplicht bij een familiehypotheek?
Nee, bij een familiehypotheek bepaal je de voorwaarden samen en er is geen instantie die een polis eist. Wel is het risico er niet minder om: bij overlijden van de lener moet de schuld uit de nalatenschap of door de achterblijver worden gedragen. Leg in de leningsovereenkomst vast wat er dan gebeurt, dan hoeft niemand daar op een slecht moment over te onderhandelen.
Wanneer je een adviseur of vakman inschakelt
Voor de standaardsituatie, twee inkomens en een lening binnen de woningwaarde, kun je het verzekerde bedrag prima zelf bepalen en online offertes vergelijken. Een hypotheekadviseur verdient zijn advieskosten, in 2026 gemiddeld rond 2.500 euro, terug zodra er iets bijzonders speelt: een geldverstrekker die de polis eist, een groot aflossingsvrij deel, een ondernemersinkomen of een aanvraag waarbij de gezondheid een rol speelt. Hij kent het acceptatiebeleid per maatschappij en weet welke verzekeraar met welk medisch verleden nog dekt. Voor de tenaamstelling bij samenwonen is de notaris de aangewezen partij; een notarieel samenlevingscontract met wederzijdse zorgverplichting maakt jullie voor de erfbelasting fiscaal partner zodra jullie ook zes maanden op hetzelfde adres staan ingeschreven, en kost bij de meeste notarissen enkele honderden euro's, wat zich terugverdient zodra er een uitkering of een erfenis speelt. Bij een gemeenschap van goederen waarin je toch kruislings wilt verzekeren, is een fiscalist of estateplanner het juiste adres, want daar hangt de uitkomst aan de vraag uit welk vermogen de premie is voldaan. De keuze zelf blijft aan jou: wij zetten de bedragen en de gevolgen op een rij, maar hoeveel risico jullie samen willen dragen, weten alleen jullie.
Bronnen en controle
- Hoeveel vrijstelling heb ik in 2026 voor de erfbelasting? Belastingdienst geraadpleegd 28 augustus 2026
- Tarieven erfbelasting 2026 Belastingdienst geraadpleegd 28 augustus 2026
- Vrijstelling van assurantiebelasting: levensverzekeringen zijn vrijgesteld Belastingdienst geraadpleegd 28 augustus 2026
- Is een overlijdensrisicoverzekering voor NHG nog verplicht? Nationale Hypotheek Garantie geraadpleegd 28 augustus 2026
- NHG-grens in 2026 vastgesteld op € 470.000 Nationale Hypotheek Garantie geraadpleegd 28 augustus 2026
- Verplichte ORV vervalt ook bij bestaande NHG-hypotheek Adfiz, brancheorganisatie van financieel adviseurs geraadpleegd 28 augustus 2026
- Successiewet 1956: artikel 1a (wanneer samenwoners partner zijn), artikel 13 (uitkering uit levensverzekering) en artikel 32 (partnervrijstelling en pensioenimputatie) Overheid.nl, wetten.overheid.nl geraadpleegd 28 augustus 2026
- Wet op de medische keuringen, artikel 5: de vragengrens voor levensverzekeringen Overheid.nl, wetten.overheid.nl geraadpleegd 28 augustus 2026
Juridisch gecontroleerd 28 augustus 2026
- Nagegaan of iemand je een overlijdensrisicoverzekering kan verplichten. Geen enkele wet doet dat. Nationale Hypotheek Garantie liet de eis per 1 januari 2018 vervallen voor nieuwe leningen en per 1 januari 2020 ook voor hypotheken die al liepen, dus ook een oudere hypotheek met NHG zit er niet meer aan vast. De NHG-kostengrens van 470.000 euro in 2026 is bij NHG zelf nagekeken.
- De erfbelasting nagerekend bij de Belastingdienst. Een partner erft in 2026 828.035 euro belastingvrij, iemand die geen fiscaal partner is maar 2.769 euro, en daarboven geldt 30 procent over de eerste 158.669 euro en 40 procent over de rest. Daarmee klopt het rekenvoorbeeld: over een uitkering van 200.000 euro betaalt een samenwoner zonder fiscaal partnerschap 63.026 euro en houdt hij 136.974 euro over om mee af te lossen.
- Gecontroleerd wanneer je voor de erfbelasting partner van elkaar bent. Samenwonen alleen is niet genoeg: je moet minstens zes maanden op hetzelfde adres staan ingeschreven en een notarieel samenlevingscontract met wederzijdse zorgverplichting hebben. Woon je al vijf jaar onafgebroken samen op een adres, dan hoeft dat contract er niet te zijn. Dat staat in artikel 1a van de Successiewet 1956.
- Nagerekend hoeveel een nabestaandenpensioen van de partnervrijstelling afhaalt. De helft van de waarde ervan gaat eraf, maar de vrijstelling zakt daardoor nooit onder 213.915 euro in 2026. Die rekenregel en dat minimumbedrag staan in artikel 32 van de Successiewet 1956.
- Getoetst wat een verzekeraar je over je gezondheid mag vragen. Naar erfelijke ziekten in de familie en naar de uitslag van erfelijkheidsonderzoek mag hij pas vragen boven een verzekerd bedrag van 352.200 euro; dat bedrag geldt sinds 1 januari 2025 en staat in artikel 5 van de Wet op de medische keuringen. Ook nagekeken dat je over de premie van een levensverzekering 0 procent assurantiebelasting betaalt, terwijl bij de meeste andere verzekeringen 21 procent in het tarief zit.
Uitgevoerd door de redactie van dehuisgids.nl aan de hand van de bronnen hierboven. Wij geven algemene informatie en geen persoonlijk advies.
Ons redactionele beleid: hoe we schrijven, controleren en bijwerken
Verder lezen over dit onderwerp
Levensverzekering afsluiten
Wat kost een overlijdensrisicoverzekering
Hypotheek berekenen
Overbruggingshypotheek