Kosten notaris bij het kopen van een huis
Typ minimaal 2 tekens. Je doorzoekt alleen deze gids.
Koop je een huis met een hypotheek, dan kost de notaris in 2026 gemiddeld ongeveer 1.500 euro: zo'n 700 euro voor de leveringsakte, 600 euro voor de hypotheekakte en twee keer 103,50 euro om beide aktes bij het Kadaster in te schrijven. Die tarieven zijn vrij, dus tussen het goedkoopste en het duurste kantoor zit al snel zeshonderd euro verschil voor precies hetzelfde werk. De koper kiest de notaris en betaalt beide aktes; alleen het deel dat bij de hypotheekakte hoort, mag je aftrekken.
- € 1.507 2026 gemiddeld totaal aan notaris- en kadasterkosten met hypotheek
- € 700 2026 gemiddeld honorarium voor de leveringsakte
- € 600 2026 gemiddeld honorarium voor de hypotheekakte
- € 103,50 2026 kadastertarief per akte die wordt ingeschreven
- 21% 2026 btw over het honorarium, niet over kadaster en belasting
Gecontroleerd op augustus 2026
Wat de notaris kost bij het kopen van een huis
Reken in 2026 op ongeveer 1.500 euro aan notariskosten als je een huis koopt en daarvoor een hypotheek afsluit. Dat bedrag bestaat uit vier posten: het honorarium voor de leveringsakte, het honorarium voor de hypotheekakte en twee keer het vaste tarief van het Kadaster om die aktes in te schrijven. Gemiddeld komt dat neer op 700 plus 600 euro aan honorarium en 207 euro aan kadastrale rechten, samen 1.507 euro.
De notaris is geen formaliteit die je erbij krijgt. Zonder zijn akte word je geen eigenaar, want de eigendomsoverdracht ontstaat pas bij de inschrijving in de openbare registers. Hoe die overdracht van koopakte tot sleutel verloopt, staat in de gids over de notaris en de overdracht; welke taken hij daarbij precies heeft, lees je bij wat een notaris doet.
De notariskosten zijn een van de vaste posten binnen de kosten van een huis kopen, naast de overdrachtsbelasting, de taxatie en het hypotheekadvies. Ze vallen op omdat ze als enige post volledig onderhandelbaar zijn. De overdrachtsbelasting ligt wettelijk vast en het kadastertarief ook, maar wat de notaris zelf rekent, bepaalt hij zelf.
| Post | Bedrag in 2026 | Vast of vrij tarief | Btw |
|---|---|---|---|
| Honorarium leveringsakte | € 600 tot € 900, gemiddeld € 700 | Vrij tarief | 21% inbegrepen |
| Honorarium hypotheekakte | € 500 tot € 800, gemiddeld € 600 | Vrij tarief | 21% inbegrepen |
| Inschrijving leveringsakte bij het Kadaster | € 103,50 | Vast tarief | Geen btw |
| Inschrijving hypotheekakte bij het Kadaster | € 103,50 | Vast tarief | Geen btw |
| Recherche en dossierafhandeling | € 25 tot € 150 | Vrij tarief | 21% |
| Totaal met hypotheek | ruwweg € 1.200 tot € 2.000 |
Gecontroleerd op augustus 2026, honoraria zijn marktgemiddelden
Vraag altijd een all-in prijs waarin het kadastertarief, de btw en de recherchekosten al zitten. Dan vergelijk je twee offertes op hetzelfde eindbedrag in plaats van op een kaal honorarium dat later aangroeit.
Twee aktes, dus twee rekeningen
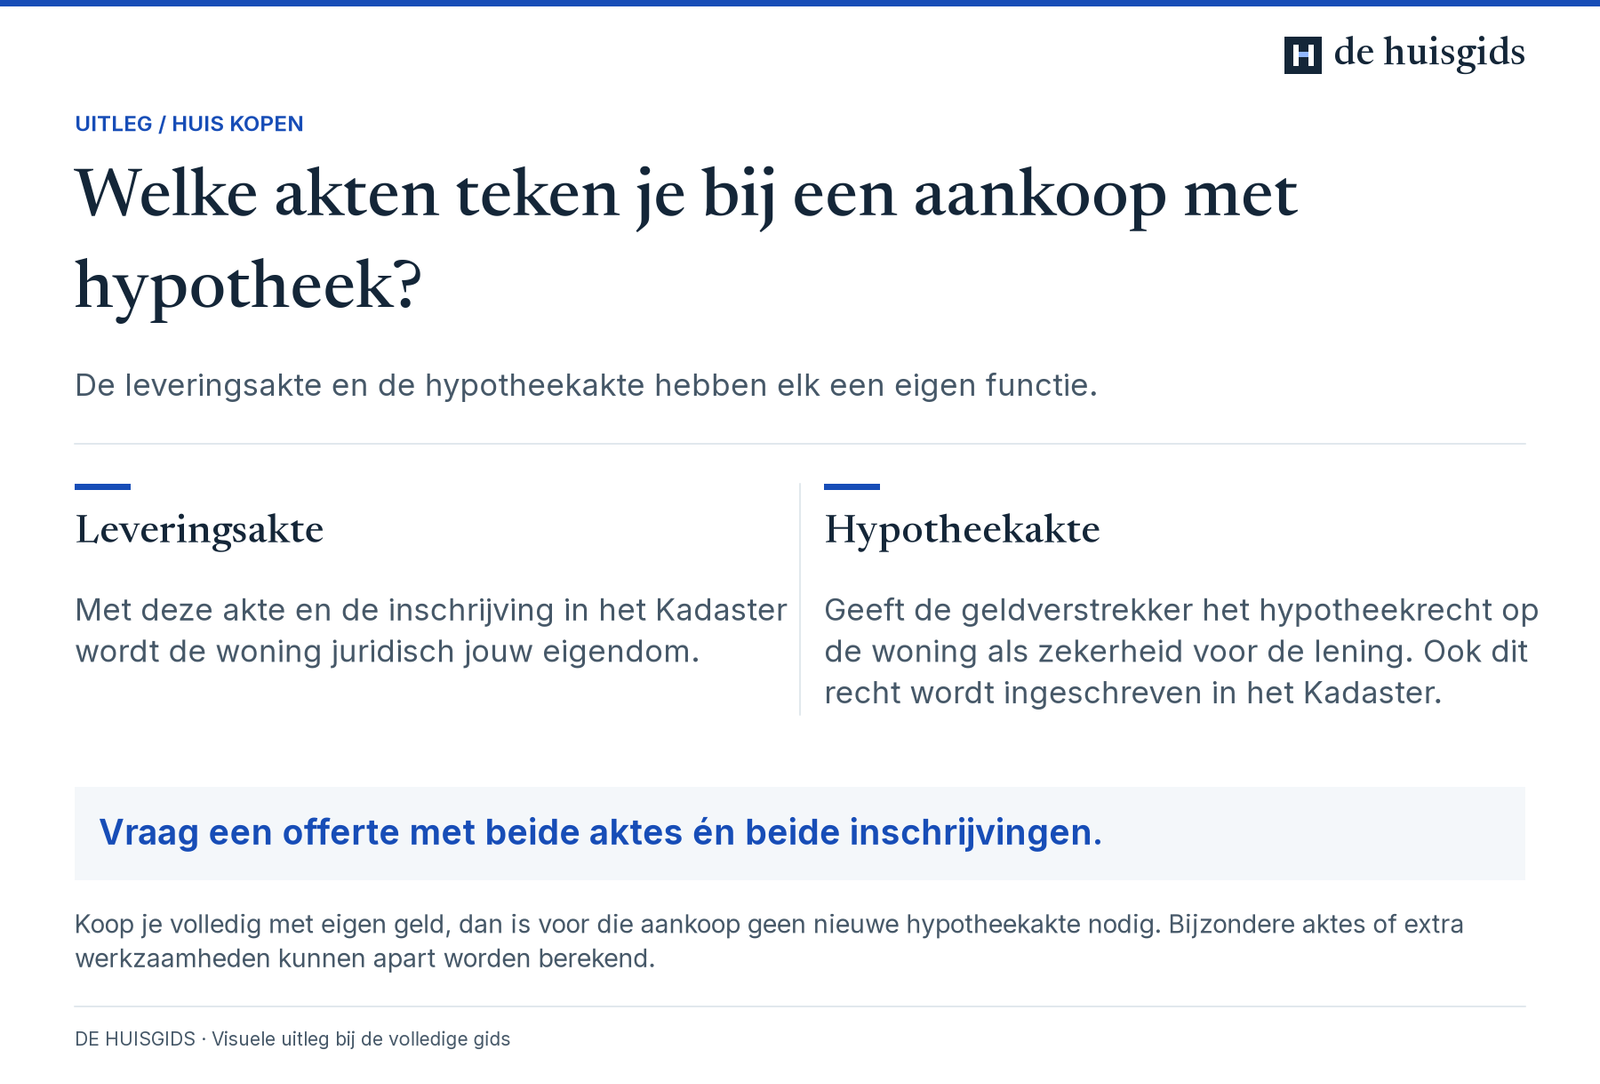
De notaris maakt bij een gewone woningaankoop twee aktes. De leveringsakte draagt het huis over van de verkoper naar jou. De hypotheekakte vestigt het recht van hypotheek voor je geldverstrekker op datzelfde huis, en die akte heb je alleen nodig als je leent.

Vraag een offerte met beide aktes én beide inschrijvingen.
Lees de volledige uitleg bij deze afbeelding
De leveringsakte en de hypotheekakte hebben elk een eigen functie.
Leveringsakte: Met deze akte en de inschrijving in het Kadaster wordt de woning juridisch jouw eigendom.
Hypotheekakte: Geeft de geldverstrekker het hypotheekrecht op de woning als zekerheid voor de lening. Ook dit recht wordt ingeschreven in het Kadaster.
Vraag een offerte met beide aktes én beide inschrijvingen.
Koop je volledig met eigen geld, dan is voor die aankoop geen nieuwe hypotheekakte nodig. Bijzondere aktes of extra werkzaamheden kunnen apart worden berekend.
Koop je het huis met eigen geld, dan vervalt de hele tweede rekening. Je betaalt dan alleen het honorarium voor de leveringsakte en één keer 103,50 euro kadaster, in 2026 samen ongeveer 800 euro. Dat scheelt zo'n zevenhonderd euro ten opzichte van een aankoop met hypotheek.
Bij de gebruikelijke voorwaarde kosten koper betaalt de koper beide aktes, de inschrijvingen en de overdrachtsbelasting. De verkoper heeft meestal maar één notarispost: het royement, oftewel het doorhalen van zijn oude hypotheekinschrijving, wat in 2026 doorgaans 150 tot 300 euro kost. Wat een kantoor precies onder zijn honorarium verstaat, staat uitgelegd bij de betekenis van het honorarium.
Koop je samen, dan komt er vaak een derde akte bij. Twee kopers die niet getrouwd zijn en ongelijk inbrengen, leggen die verhouding vast in een samenlevingscontract, meestal bij hetzelfde kantoor en tegen een apart tarief.
| Situatie | Welke aktes | Notaris en Kadaster in 2026 |
|---|---|---|
| Kopen met een hypotheek | Leveringsakte en hypotheekakte | ongeveer € 1.507 |
| Kopen zonder hypotheek | Alleen de leveringsakte | ongeveer € 804 |
| Kopen met hypotheek en samenlevingscontract | Beide aktes plus contract | € 1.507 plus € 400 tot € 800 |
| Verkopen met een lopende hypotheek | Royement van de oude inschrijving | € 150 tot € 300, voor de verkoper |
| Alleen oversluiten, geen verhuizing | Alleen een nieuwe hypotheekakte | ongeveer € 704 |
Gecontroleerd op augustus 2026
Waarom de ene notaris honderden euro's duurder is
Notaristarieven zijn sinds 1999 vrij. Voor die tijd schreef de overheid voor wat een akte mocht kosten; nu bepaalt elk kantoor zijn eigen prijs, terwijl het werk, de zorgplicht en het tuchtrecht overal hetzelfde zijn. Een leveringsakte bij een goedkoop internetkantoor is juridisch net zo geldig als dezelfde akte bij het duurste kantoor van de stad.
Het verschil zit vooral in de manier van werken. Kantoren die het proces standaardiseren en veel woningdossiers per week draaien, kunnen lager zitten dan een kantoor waar je met een kandidaat-notaris aan tafel de akte doorneemt. Grote steden liggen gemiddeld iets hoger dan het platteland, maar binnen dezelfde stad is de spreiding groter dan tussen regio's.
Drie offertes opvragen kost een halfuur en levert bij een aankoop met hypotheek vaak zes- tot achthonderd euro op. Hoe je die vergelijking eerlijk maakt, staat in de gids over de goedkoopste notaris, en waar de grens ligt tussen scherp en te scherp lees je bij een goedkope notaris kiezen.
| Wat je vraagt bij het opvragen van de offerte | Wat het kan schelen |
|---|---|
| Is dit bedrag inclusief btw | 21% over het honorarium, al snel € 270 |
| Zitten de twee kadastertarieven erin | € 207 |
| Zijn recherche- en dossierkosten inbegrepen | € 25 tot € 150 |
| Geldt het tarief ook bij twee kopers | sommige kantoren rekenen een toeslag per extra partij |
| Geldt het tarief bij erfpacht, een VvE of een splitsing | € 50 tot € 250 aan extra onderzoek |
| Wat kost uitstel van de passeerdatum | € 100 tot € 250 per wijziging |
| Krijg ik de conceptakte een week vooraf | geen geld, wel tijd om fouten te vinden |
Gecontroleerd op marktbedragen, augustus 2026
Wat er buiten het offertebedrag valt
De meeste naheffingen op de eindnota zijn geen streken van het kantoor maar posten die simpelweg niet in de standaardprijs zaten. Een offerte gaat uit van het gewone geval: twee partijen, één woning, geen erfpacht, tekenen op kantoor tijdens werktijd. Elke afwijking daarvan kost extra.
De post die kopers het vaakst verrast, heet recherche- of dossierkosten. Daaronder vallen het opvragen van het eigendomsbewijs bij het Kadaster, het raadplegen van het insolventieregister en het curateleregister, en de controle op beslagen. Dat onderzoek moet altijd gebeuren, dus reken het gewoon bij het honorarium op wanneer een kantoor het apart noemt.
Kun je niet zelf komen tekenen, dan maakt de notaris een volmacht. Spreek je geen Nederlands, dan is een beëdigde tolk verplicht, want de akte moet in het Nederlands worden gepasseerd. Beide posten regel je liever een week van tevoren dan de avond ervoor, want spoed is bij vrijwel elk kantoor een toeslag.
| Extra post | Gebruikelijk bedrag in 2026 | Wanneer je hem krijgt |
|---|---|---|
| Recherche- en dossierkosten | € 25 tot € 150 | Altijd, soms al inbegrepen |
| Volmacht als je niet kunt komen tekenen | € 50 tot € 150 per volmacht | Bij afwezigheid van een van de partijen |
| Beëdigde tolk | € 150 tot € 400 | Als een partij geen Nederlands spreekt |
| Tekenen aan huis of buiten kantooruren | € 150 tot € 400 | Op verzoek |
| Extra onderzoek bij erfpacht, VvE of splitsing | € 50 tot € 250 | Bij een appartement of erfpachtgrond |
| Uitstel of wijziging van de passeerdatum | € 100 tot € 250 | Bij verplaatsen van de afspraak |
| Samenlevingscontract bij dezelfde afspraak | € 400 tot € 800 | Als je samen koopt zonder huwelijk |
| Spoedbehandeling binnen enkele dagen | toeslag, per kantoor verschillend | Bij een krappe passeerdatum |
Gecontroleerd op marktbedragen, augustus 2026
Een offerte die alleen een honorarium noemt zonder btw, kadaster en recherche, valt op de eindnota vrijwel altijd drie- tot vierhonderd euro hoger uit. Vraag om een specificatie voordat je opdracht geeft, want na het passeren onderhandel je niet meer.
De notariskosten binnen de totale kosten koper
De notariskosten zijn niet de grootste post bij een aankoop, maar wel de enige waar je zelf iets aan kunt doen. Bij een woning van 350.000 euro betaal je in 2026 zo'n 1.507 euro aan notaris en Kadaster, tegenover 7.000 euro overdrachtsbelasting tegen het woningtarief van 2 procent. Val je onder de startersvrijstelling, dan is die belasting nul en wordt de notaris juist een van de grootste posten die overblijven.
Wat opvalt in de tabel hieronder: de notariskosten stijgen niet mee met de koopsom. Het werk aan een akte voor een woning van 250.000 euro verschilt nauwelijks van dat voor een woning van 600.000 euro, dus de meeste kantoren rekenen één tarief. Alleen de overdrachtsbelasting schaalt mee, en die gaat niet naar de notaris maar via zijn derdengeldenrekening naar de Belastingdienst.
Wil je het hele plaatje voor jouw koopsom, inclusief taxatie, advies en eventueel NHG, gebruik dan de rekenhulp voor de kosten koper. Wat een taxatierapport apart kost, staat bij de kosten van een taxatie, en of het totaal binnen je budget past, zie je bij kan ik dit huis kopen.
| Koopsom | Notaris en Kadaster | Overdrachtsbelasting starter | Overdrachtsbelasting eigen woning 2% |
|---|---|---|---|
| € 250.000 | € 1.507 | € 0 | € 5.000 |
| € 350.000 | € 1.507 | € 0 | € 7.000 |
| € 450.000 | € 1.507 | € 0 | € 9.000 |
| € 555.000 | € 1.507 | € 0 | € 11.100 |
| € 600.000 | € 1.507 | vervalt boven € 555.000 | € 12.000 |
Gecontroleerd op augustus 2026, gemiddelde honoraria
De startersvrijstelling geldt in 2026 voor kopers van 18 tot en met 34 jaar die zelf in de woning gaan wonen, tot een koopsom van 555.000 euro, en je mag hem één keer in je leven gebruiken. De notaris toetst dat met een verklaring die je voor het passeren tekent; wat er verder bij een eerste aankoop komt kijken, staat bij je eerste huis kopen.
Welk deel van de notariskosten je terugkrijgt
Van de notarisrekening is precies één helft aftrekbaar: alles wat bij de financiering hoort. Het honorarium voor de hypotheekakte en de 103,50 euro om die akte in te schrijven zijn financieringskosten, en die trek je eenmalig af in je aangifte over het jaar waarin je ze betaalt. Dat geldt zolang de lening een eigenwoningschuld is, dus voor het deel waarmee je je eigen woning koopt of verbouwt.
De kosten van de leveringsakte en de overdrachtsbelasting zijn niet aftrekbaar. Die horen bij het verwerven van het huis zelf, niet bij het lenen van geld, en dat onderscheid is de kern van de hele regeling. Dezelfde lijn loopt door de andere posten: taxatie voor de hypotheek en advieskosten mag je wel aftrekken, de makelaar die voor jou onderhandelde niet.
Het voordeel bereken je door het aftrekbare bedrag tegen je tarief te zetten. De aftrek in box 1 werkt in 2026 tegen maximaal 37,56 procent, dus over 703,50 euro aan hypotheekaktekosten krijg je hooguit ongeveer 264 euro terug. Dat is eenmalig en het staat los van de jaarlijkse hypotheekrenteaftrek.
| Post | Aftrekbaar in box 1? | Toelichting |
|---|---|---|
| Honorarium hypotheekakte | Ja | Eenmalig, in het jaar van betaling |
| Inschrijving hypotheekakte bij het Kadaster | Ja | Onderdeel van de financieringskosten |
| Taxatierapport voor de hypotheek | Ja | Alleen als het voor de lening nodig was |
| Advies- en bemiddelingskosten hypotheek | Ja | Ook de kosten van de aanvraag |
| Borgtochtprovisie NHG | Ja | Eenmalig aftrekbaar |
| Honorarium leveringsakte | Nee | Hoort bij de aankoop, niet bij de lening |
| Inschrijving leveringsakte bij het Kadaster | Nee | Idem |
| Overdrachtsbelasting | Nee | Nooit aftrekbaar bij een eigen woning |
| Makelaarscourtage bij aankoop | Nee | Aankoopkosten |
| Royement bij de verkoop van je oude huis | Nee | Hoort bij het beëindigen, niet bij het lenen |
Gecontroleerd op augustus 2026
Notariskosten bij nieuwbouw, erfpacht en een verkoop via de notaris
Bij nieuwbouw vrij op naam betaal je de leveringsakte niet zelf: die zit in de koopsom, net als de overdrachtsbelasting die bij een nieuwe woning helemaal vervalt. De hypotheekakte blijft wel voor jouw rekening, dus reken op ongeveer 700 euro aan notaris en Kadaster in plaats van 1.500. Daar staat tegenover dat er posten bij komen die bij een bestaande woning niet bestaan, zoals bouwrente en meerwerk; wat een nieuwbouwtraject in totaal kost, staat bij wat een huis bouwen kost.
Een appartement kost bij de notaris meestal iets meer dan een eengezinswoning. Hij moet dan ook de splitsingsakte, het VvE-reglement en de reservefondsgegevens beoordelen, en datzelfde geldt bij een woning op erfpachtgrond. Vraag daarom bij het opvragen van de offerte meteen of het genoemde tarief die situatie dekt.
Koop je via een openbare inschrijving of een executieveiling bij de notaris, dan gelden andere spelregels en vaak andere kosten. Bij zo'n verkoop via de notaris liggen de voorwaarden vast in de veilingvoorwaarden, en soms komen de kosten van de veiling deels bij de koper terecht. Lees die voorwaarden voor je een bod uitbrengt, want de gewone wettelijke bedenktijd van drie dagen werkt daar niet altijd hetzelfde.
Wanneer je de notaris betaalt en hoe het geld loopt
Je krijgt geen factuur die je zelf overmaakt. Ongeveer een week voor het passeren stuurt de notaris de nota van afrekening: een overzicht van de koopsom, de overdrachtsbelasting, zijn eigen kosten, de verrekening van gemeentelijke lasten en het bedrag dat jij moet storten. Dat bedrag maak je één tot twee werkdagen vooraf over naar de derdengeldenrekening, en de geldverstrekker stort daar op dezelfde dag de hypotheek op.
De notariskosten betaal je dus uit eigen geld, want ze horen bij de kosten koper en die kun je niet meefinancieren. Je mag maximaal 100 procent van de marktwaarde van de woning lenen, en de koopsom slokt die ruimte meestal helemaal op. Alleen wie een huis onder de marktwaarde koopt of een taxatie boven de koopsom heeft, houdt daar ruimte over.
Controleer de nota regelmatig op namen, bedragen en de verrekening van de onroerendezaakbelasting. Blijft er na afloop geld over, bijvoorbeeld omdat je te veel stortte, dan betaalt de notaris dat binnen enkele werkdagen terug op de rekening die op jouw naam staat. Houd na de overdracht sowieso geld achter de hand voor de verhuizing en de eerste klussen, want de verhuischecklist laat zien hoeveel er in die weken tegelijk loopt en zelfs een enkele post als kunststof kozijnen voor een heel huis loopt in de tienduizenden euro's.
Staat het geld op de dag van het passeren niet op de derdengeldenrekening, dan gaat de overdracht niet door. De verkoper mag dan de boete uit de koopakte opeisen, doorgaans 10 procent van de koopsom, plus de kosten van het uitstel bij de notaris.
Zo regel je de notaris zonder te veel te betalen
Van het tekenen van de koopakte tot de sleutels zit doorgaans zes tot twaalf weken, en de eerste week bepaalt je prijs.
-
Bepaal welke aktes je nodig hebt
Koop je met een hypotheek, dan zijn het er twee. Koop je samen zonder getrouwd te zijn, reken dan ook op een samenlevingscontract. Met dat lijstje vraag je een offerte op die klopt in plaats van een prijs die later aangroeit.
-
Vraag binnen een week drie all-in offertes op
Doe dit direct na het tekenen van de koopovereenkomst, want de makelaar wil snel weten naar welk kantoor de akte moet. Vraag steeds om een totaalbedrag inclusief btw, kadastertarieven en recherchekosten, en noem erbij of het om erfpacht of een appartement gaat.
-
Vergelijk op het eindbedrag, niet op het honorarium
Zet de offertes naast elkaar op de vier vaste posten en tel de extra's erbij op die in jouw situatie zeker komen. Bij de goedkoopste notaris zie je hoe groot de spreiding in de markt is en waar de goedkope aanbiedingen hun geld terugverdienen.
-
Geef je keuze door aan de makelaar
De koper kiest de notaris en de verkoper heeft daar niets over te zeggen. Geef het kantoor het liefst binnen de drie dagen bedenktijd door, zodat de akte snel wordt ingeschreven in de openbare registers en je beschermd bent tegen een faillissement of beslag aan de kant van de verkoper.
-
Lever je stukken in één keer compleet aan
Een geldig identiteitsbewijs, je burgerservicenummer, de gegevens van je geldverstrekker en de verklaring over het woontarief of de startersvrijstelling. Hoe eerder het dossier rond is, hoe minder kans op een spoedtoeslag of uitstel, en uitstel kost al snel honderd tot tweehonderdvijftig euro.
-
Controleer de conceptakte en de nota van afrekening
Je krijgt beide ongeveer een week voor de overdracht. Kijk naar de spelling van je naam, de kadastrale aanduiding, de koopsom, de lijst van zaken die meegaan en de verrekening van de gemeentelijke lasten. Een fout die je nu vindt, is gratis te herstellen.
-
Zorg dat het geld op tijd staat en teken
Maak het bedrag van de nota één tot twee werkdagen vooraf over naar de derdengeldenrekening. Op de dag zelf loop je eerst de inspectieronde door het huis, daarna passeert de akte, schrijft de notaris haar in bij het Kadaster en krijg je de sleutels.
Kosten koper
Vul de koopsom in en zie per post wat je aan overdrachtsbelasting, notaris, advies en keuringen kwijt bent. Open de volledige kosten koper
Voor je een notaris opdracht geeft
Doorgerekend: zo pakt het uit
Starter koopt voor 320.000 euro met een hypotheek
Stel, je bent 29 en koopt je eerste woning voor 320.000 euro, met een hypotheek van 320.000 euro. Bij een kantoor met gemiddelde tarieven betaal je 700 euro voor de leveringsakte en 600 euro voor de hypotheekakte, plus twee keer 103,50 euro aan kadastrale inschrijving. De notarisrekening komt daarmee op 1.507 euro.
De overdrachtsbelasting is nul, want je valt onder de startersvrijstelling: je bent tussen de 18 en 35, je gaat er zelf wonen en de koopsom blijft onder de grens van 555.000 euro in 2026. Van de notarisrekening is 703,50 euro aftrekbaar, namelijk het honorarium en de inschrijving van de hypotheekakte. Tegen maximaal 37,56 procent levert dat eenmalig ongeveer 264 euro terug via je aangifte.
Netto kost de notaris je in dit geval dus ongeveer 1.243 euro. Vraag je drie offertes op en kom je uit bij een kantoor dat 500 en 450 euro rekent, dan betaal je 1.157 euro in plaats van 1.507 euro. Het aftrekbare deel daalt dan naar 553,50 euro, waardoor je netto rond de 949 euro uitkomt: bijna driehonderd euro verschil voor exact dezelfde twee aktes.
Doorstromer koopt voor 450.000 euro en verkoopt het oude huis
Stel, je koopt een woning van 450.000 euro en verkoopt tegelijk je huidige huis. Voor de aankoop betaal je 700 plus 600 euro honorarium en 207 euro kadaster, samen 1.507 euro. De overdrachtsbelasting bedraagt 2 procent van 450.000 euro, dus 9.000 euro, want de startersvrijstelling geldt maar één keer in je leven.
Aan de verkoopkant komt het royement van je oude hypotheekinschrijving erbij, in 2026 doorgaans 150 tot 300 euro. Reken met 250 euro, dan staat er in totaal 1.757 euro aan notariskosten op je twee nota's. Het royement is niet aftrekbaar, het deel van de hypotheekakte wel.
Aftrekbaar is opnieuw 703,50 euro, wat tegen maximaal 37,56 procent ongeveer 264 euro oplevert. Onder de streep: 1.757 euro betaald, 264 euro terug, dus ruwweg 1.493 euro netto aan notariskosten bovenop de 9.000 euro belasting. De notaris kost hier dus zestien procent van wat de Belastingdienst kost, en is tegelijk het enige bedrag van de twee waarover je kunt onderhandelen.
Kopen zonder hypotheek voor 275.000 euro
Stel, je koopt een woning van 275.000 euro en betaalt die volledig uit eigen geld. Er komt dan geen hypotheekakte aan te pas, dus je betaalt alleen het honorarium voor de leveringsakte van gemiddeld 700 euro plus één keer 103,50 euro kadaster: 803,50 euro in totaal.
Ben je ouder dan 34 of gebruikte je de startersvrijstelling al eerder, dan betaal je 2 procent overdrachtsbelasting over 275.000 euro, oftewel 5.500 euro. Samen met de notaris kom je op 6.303,50 euro aan kosten koper, nog los van een eventuele taxatie of bouwkundige keuring.
Aftrekbaar is hier niets. Zonder lening zijn er geen financieringskosten, en de leveringsakte en de overdrachtsbelasting vallen buiten de aftrek. Dat maakt het vergelijken van offertes hier extra de moeite waard: elke euro die je bespaart, houd je volledig zelf.
Veelgemaakte fouten
Offertes vergelijken op het kale honorarium
Het ene kantoor noemt een bedrag inclusief btw, kadaster en recherche, het andere alleen zijn eigen uurwerk. Wie die twee naast elkaar legt, kiest het verkeerde kantoor en betaalt op de eindnota drie- tot vierhonderd euro meer dan gedacht.
Klakkeloos de notaris van de makelaar nemen
De koper kiest de notaris en betaalt hem ook. Het kantoor dat de makelaar standaard aandraagt, is niet per se duur, maar zonder vergelijking weet je dat niet. Het verschil tussen het goedkoopste en het duurste kantoor loopt bij twee aktes op tot zeshonderd euro of meer.
Denken dat de notariskosten met de koopsom meestijgen
De meeste kantoren rekenen één tarief per akte, ongeacht of het huis 250.000 of 600.000 euro kost. Wie aanneemt dat het een percentage is, gaat er ten onrechte van uit dat er niets te kiezen valt en laat de vergelijking zitten.
De hypotheekaktekosten niet in de aangifte zetten
Het honorarium en de kadastrale inschrijving van de hypotheekakte zijn eenmalig aftrekbaar in het jaar van betaling. Wie ze vergeet, laat bij een gemiddelde rekening ongeveer 264 euro liggen, en dat corrigeren kan alleen door de aangifte over dat jaar te herzien.
Rekenen op meefinancieren van de kosten koper
Je mag hooguit 100 procent van de marktwaarde lenen, en de koopsom vult die ruimte meestal helemaal. De notariskosten, de overdrachtsbelasting en het advies komen dus uit eigen geld. Wie daar niet op rekent, komt vlak voor het passeren duizenden euro's tekort.
Extra aktes en volmachten pas op het laatst melden
Een samenlevingscontract, een volmacht of een tolk zijn geen probleem, maar wel als ze twee dagen voor de overdracht opduiken. Dan geldt een spoedtarief, en in het slechtste geval schuift de passeerdatum op, wat opnieuw honderd tot tweehonderdvijftig euro kost.
Het geld te laat overmaken
De notaris passeert de akte niet als het bedrag van de nota van afrekening niet op de derdengeldenrekening staat. Een overboeking die een dag blijft hangen, kan de overdracht uitstellen, en de koopakte kent daarvoor een boete van doorgaans 10 procent van de koopsom.
De nota van afrekening niet nalopen
Op die nota staan ook de verrekening van de onroerendezaakbelasting, eventuele erfpachtcanon en de VvE-bijdrage. Fouten daarin zijn voor het passeren gratis te herstellen en erna een kwestie van onderling regelen met een partij die het huis al verlaten heeft.
Veelgestelde vragen
Wat kost een notaris bij het kopen van een huis?
Bij een aankoop met hypotheek betaal je in 2026 gemiddeld ongeveer 1.500 euro. Dat is opgebouwd uit zo'n 700 euro honorarium voor de leveringsakte, 600 euro voor de hypotheekakte en twee keer 103,50 euro om die aktes bij het Kadaster in te schrijven. In de markt lopen de totalen uiteen van ruwweg 1.200 tot 2.000 euro, afhankelijk van het kantoor en van extra posten zoals recherche of een volmacht.
Wat kost de notaris als je een huis koopt zonder hypotheek?
Dan vervalt de hypotheekakte en betaal je alleen de leveringsakte: gemiddeld 700 euro honorarium plus 103,50 euro kadastrale inschrijving, samen ongeveer 804 euro in 2026. Je bespaart dus zo'n zevenhonderd euro ten opzichte van een aankoop met financiering. Daar staat tegenover dat je in dat geval geen enkele notariskostenpost kunt aftrekken, want zonder lening zijn er geen financieringskosten.
Zijn de kosten van de notaris bij het kopen van een huis aftrekbaar?
Alleen het deel dat bij de hypotheek hoort. Het honorarium voor de hypotheekakte en de 103,50 euro voor de inschrijving daarvan zijn financieringskosten en trek je eenmalig af in de aangifte over het jaar waarin je ze betaalde, zolang de lening een eigenwoningschuld is. De leveringsakte, de inschrijving daarvan en de overdrachtsbelasting zijn niet aftrekbaar. Bij een gemiddelde rekening gaat het om ongeveer 703,50 euro aftrek, tegen maximaal 37,56 procent in 2026.
Wie kiest de notaris bij het kopen van een huis, de koper of de verkoper?
De koper kiest, omdat de koper bij de gebruikelijke voorwaarde kosten koper ook betaalt. De verkoper kan een kantoor voorstellen, maar heeft geen stem in de uiteindelijke keuze, ook niet als zijn makelaar er graag mee werkt. Geef je keuze snel door, want de makelaar stuurt de getekende koopovereenkomst direct naar het kantoor dat jij opgeeft.
Betaalt de verkoper ook notariskosten?
Meestal maar één post: het royement, oftewel het doorhalen van zijn oude hypotheekinschrijving bij het Kadaster. Dat kost in 2026 doorgaans 150 tot 300 euro en wordt van de verkoopopbrengst afgetrokken op zijn nota van afrekening. De rest van het notariswerk, dus beide aktes en beide inschrijvingen, komt bij kosten koper voor rekening van de koper.
Stijgen de notaris kosten mee met de koopsom van het huis?
Vrijwel nooit. De meeste kantoren rekenen een vast bedrag per akte, want het werk aan een leveringsakte verschilt nauwelijks tussen een woning van 250.000 en een van 600.000 euro. Alleen de overdrachtsbelasting schaalt mee met de koopsom, en die gaat via de derdengeldenrekening van de notaris rechtstreeks naar de Belastingdienst. Een enkel kantoor werkt met staffels voor zeer dure woningen; vraag daar bij de offerte naar.
Zit er btw op de notariskosten?
Over het honorarium wel, tegen het algemene tarief van 21 procent. Over de kadastrale inschrijvingen en over de overdrachtsbelasting rekent de notaris geen btw, want dat zijn bedragen die hij voor jou doorbetaalt. De meeste offertes voor particulieren noemen een bedrag inclusief btw, maar niet alle: staat er ergens bedragen exclusief btw, tel dan een vijfde bij het honorarium op voordat je vergelijkt.
Kun je de notaris kosten voor het kopen van een huis meefinancieren?
In de praktijk niet. Je mag maximaal 100 procent van de marktwaarde van de woning lenen, en die ruimte gaat vrijwel volledig op aan de koopsom zelf. De kosten koper, waaronder de notaris, betaal je daarom uit eigen geld. Alleen wie een woning koopt voor minder dan de getaxeerde waarde, houdt binnen die grens ruimte over om een deel van de bijkomende kosten mee te lenen.
Hoeveel scheelt het om notarisoffertes te vergelijken?
Bij twee aktes zit er tussen scherp geprijsde en dure kantoren al snel zes- tot achthonderd euro verschil, terwijl de akte, de zorgplicht en het tuchtrecht identiek zijn. Notaristarieven zijn sinds 1999 vrij, dus dat verschil is puur prijsbeleid. Drie offertes opvragen kost een halfuur en is een van de weinige manieren om echt geld te besparen aan de kostenkoperkant van een aankoop.
Wanneer betaal je de notaris bij het kopen van een huis?
Je krijgt ongeveer een week voor de overdracht de nota van afrekening met alles erop: koopsom, overdrachtsbelasting, notariskosten en de verrekening van gemeentelijke lasten. Het bedrag dat jij moet bijleggen, maak je één tot twee werkdagen voor het passeren over naar de derdengeldenrekening van de notaris. Staat dat geld er niet op tijd, dan gaat de overdracht niet door en riskeer je de boete uit de koopakte.
Wat kost de notaris bij nieuwbouw?
Bij nieuwbouw vrij op naam zit de leveringsakte in de koopsom en betaal je alleen de hypotheekakte plus de inschrijving daarvan, in 2026 samen ongeveer 700 euro. Overdrachtsbelasting is bij een nieuwbouwwoning niet verschuldigd, want daarop rust btw die in de prijs verwerkt zit. Reken wel op andere posten die bij bestaande bouw ontbreken, zoals bouwrente over de al verstreken termijnen.
Wat kost het als je samen koopt en ook een samenlevingscontract wilt?
De twee aktes voor de aankoop kosten hetzelfde als bij één koper, al rekenen sommige kantoren een kleine toeslag voor een extra partij in de akte. Een samenlevingscontract erbij kost in 2026 doorgaans 400 tot 800 euro. Breng je ongelijke bedragen in, laat dan ook de verrekening van die inbreng in het contract vastleggen; dat voorkomt discussie bij een verkoop of een uit elkaar gaan.
Wanneer je een adviseur of vakman inschakelt
Voor een gewone aankoop heb je naast de notaris zelf geen extra deskundige nodig. Hij heeft een wettelijke zorgplicht naar beide partijen, moet je uitleggen wat je tekent en mag niet doorgaan als hij twijfelt of je het begrijpt. Vragen stellen over de conceptakte kost meestal niets extra, en de meeste kantoren rekenen pas een uurtarief van ongeveer 150 tot 250 euro als je echt aanvullend werk vraagt.
Een fiscalist of een gespecialiseerde notaris verdient zijn geld terug bij situaties die buiten het standaardgeval vallen. Denk aan een woning die je van je ouders koopt, een schenking die vlak voor de overdracht binnenkomt, een aankoop op twee namen met sterk ongelijke inbreng, erfpacht met een aflopend tijdvak of een pand dat je deels wilt verhuren. Daar hangt de belastingheffing en de eigendomsverhouding aan details die je niet uit een standaardakte haalt.
Voor de financiering ga je naar een hypotheekadviseur, wat in 2026 gemiddeld rond de 2.500 euro kost en wel aftrekbaar is. Wil je eerst zelf de bandbreedte kennen, reken dan door of dit huis binnen je budget past en zet het totaalplaatje op een rij met de rekenhulp voor de kosten koper. Die twee stappen kosten niets en maken het gesprek met een adviseur korter en concreter.
Verder lezen over dit onderwerp
Goedkoopste notaris
Wat doet een notaris
Goedkope notaris
Honorarium betekenis
Eerste huis kopen