Eigen bijdrage verpleeghuis: hoe het CAK je maandbedrag berekent
Typ minimaal 2 tekens. Je doorzoekt alleen deze gids.
Woon je met een Wlz-indicatie in een verpleeghuis, dan int het CAK een eigen bijdrage die losstaat van hoeveel zorg je krijgt. De eerste vier maanden geldt de lage bijdrage: 10 procent van je bijdrageplichtig inkomen per jaar, gedeeld door twaalf, met in 2026 een minimum van 212,60 euro en een maximum van 1.115,80 euro per maand. Daarna volgt meestal de hoge bijdrage, met een plafond van 3.061,80 euro per maand in 2026. Het CAK rekent met je inkomen en vermogen van twee jaar eerder, en je eigen huis telt pas mee zodra het van box 1 naar box 3 verhuist.
- € 212,60 2026 minimale eigen bijdrage per maand
- € 1.115,80 2026 maximale lage eigen bijdrage per maand
- € 3.061,80 2026 maximale hoge eigen bijdrage per maand
- 4 maanden wettelijk dat je na opname de lage bijdrage betaalt
- 4% 2026 van je box 3-vermogen boven het toetsbedrag telt mee als inkomen
Gecontroleerd op augustus 2026
Wat de eigen bijdrage voor het verpleeghuis precies is
Verblijf in een verpleeghuis wordt betaald uit de Wet langdurige zorg, de Wlz, en daar staat een eigen bijdrage tegenover. Die bijdrage gaat niet naar het verpleeghuis maar naar het CAK, dat hem vaststelt, factureert en int. Deze gids hoort bij het bredere overzicht over ouder worden en wonen, waar ook de woonvormen en de route naar een indicatie staan.

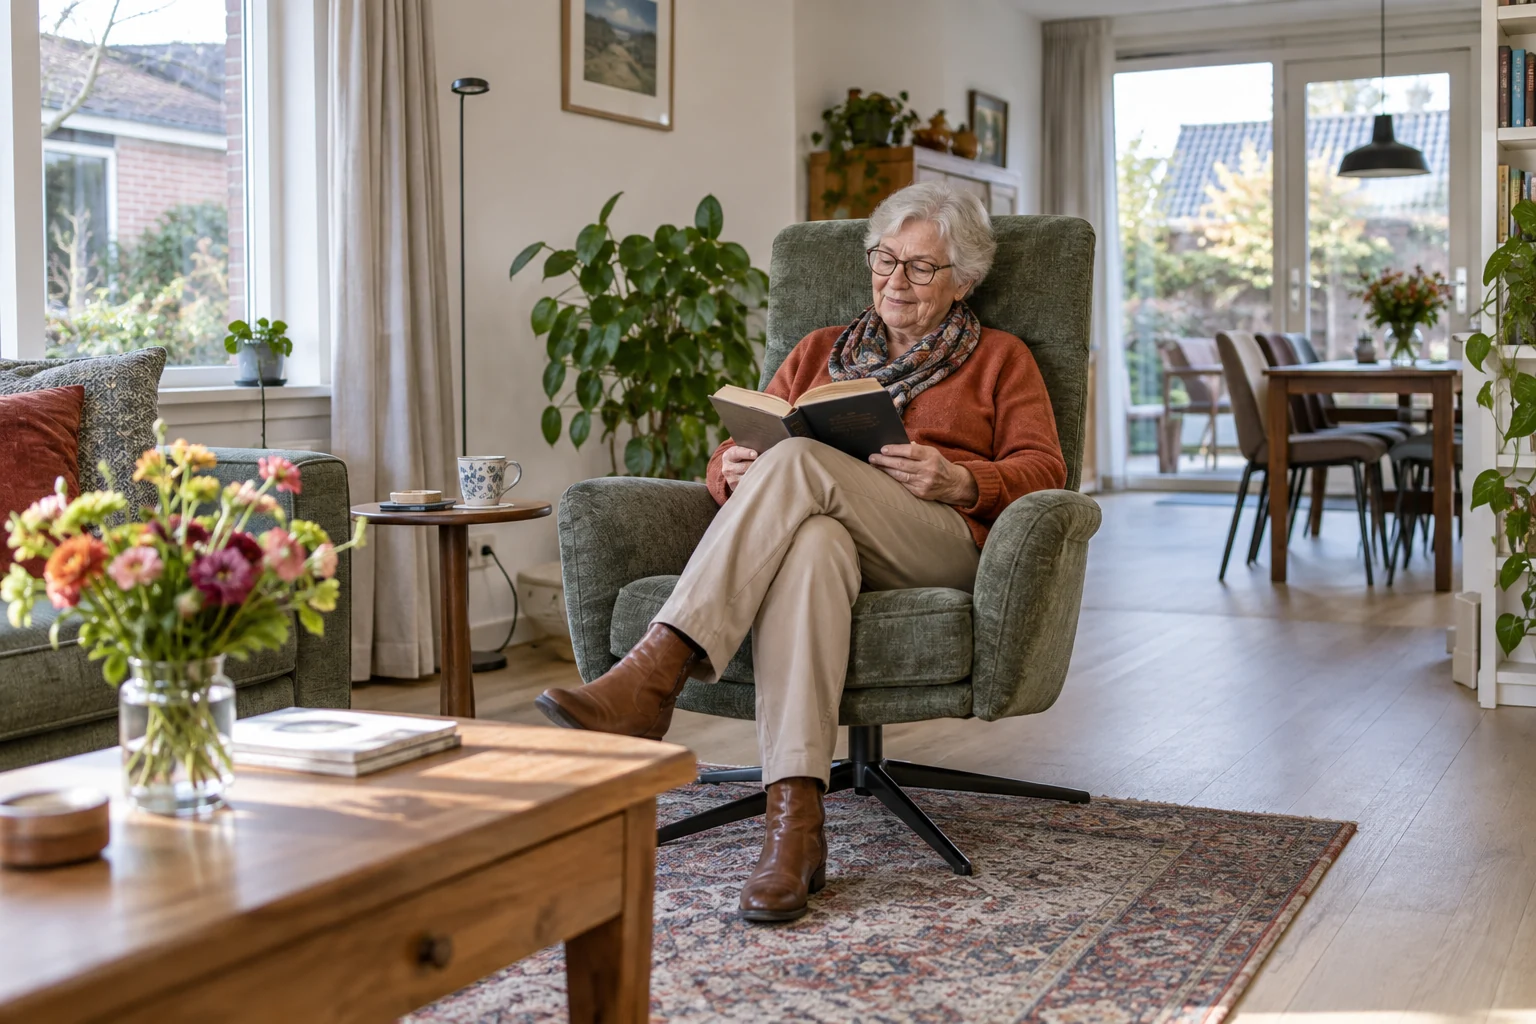
Gebruik de rekenhulp van het CAK voor jouw zorgvorm. Vraag het CAK welke invloed een woning, schenking of veranderd inkomen heeft.
Lees de volledige uitleg bij deze afbeelding
De berekening hangt af van de zorg die je ontvangt en je persoonlijke situatie.
Zorg: De zorgvorm en de bijbehorende bijdragevorm.
Huishouden: Partner, thuissituatie en omstandigheden die lage of hoge bijdrage beïnvloeden.
Inkomen en vermogen: Het CAK gebruikt gegevens uit een bepaald eerder jaar: het peiljaar. Controleer welk jaar voor jouw berekening geldt.
Verandering: Controleer of aanpassing mogelijk is als de actuele situatie sterk afwijkt.
Gebruik de rekenhulp van het CAK voor jouw zorgvorm. Vraag het CAK welke invloed een woning, schenking of veranderd inkomen heeft.
De hoogte van de bijdrage hangt niet af van je zorgvraag. Iemand met zware dementiezorg en iemand met lichte begeleiding betalen bij hetzelfde inkomen precies hetzelfde bedrag. Wat wel meetelt: je inkomen, je vermogen, je woonsituatie en hoe lang je er al woont.
Er bestaan twee tarieven. De lage eigen bijdrage geldt de eerste vier maanden en blijft gelden zolang je partner thuis woont. De hoge eigen bijdrage begint daarna en ligt fors hoger, omdat je dan geen eigen huishouden meer aanhoudt.
Wat je voor die bijdrage krijgt, is het hele pakket: het wonen, de zorg, de behandeling, de maaltijden, het schoonmaken en de was van beddengoed en handdoeken. De kosten van een verpleeghuis bestaan voor jou dus uit één maandbedrag, plus de dingen die je zelf houdt.
Buiten de bijdrage vallen je zorgverzekering, die gewoon doorloopt met premie en eigen risico, en persoonlijke uitgaven zoals kleding, de kapper, de pedicure, telefoon en internet, uitstapjes en een extra kop koffie voor bezoek. Het CAK houdt daar rekening mee met het zak- en kleedgeld in de berekening van de hoge bijdrage.
De eigen bijdrage loopt door zolang je in de instelling ingeschreven staat, ook tijdens een ziekenhuisopname of een logeerweek bij familie. Pas bij definitief vertrek of bij overlijden stopt de facturering.
De lage eigen bijdrage: 10 procent van je inkomen
De lage eigen bijdrage is de eenvoudigste van de twee en zelf na te rekenen. Het CAK neemt je bijdrageplichtig inkomen, berekent daar 10 procent van en deelt dat door twaalf. Het bijdrageplichtig inkomen is je verzamelinkomen uit het peiljaar, verhoogd met 4 procent van je box 3-vermogen boven het toetsbedrag.
Op die uitkomst zitten twee grenzen. In 2026 betaal je nooit minder dan 212,60 euro per maand en nooit meer dan 1.115,80 euro per maand, hoe hoog je inkomen ook is. Het maximum wordt bereikt bij een bijdrageplichtig inkomen van ongeveer 133.900 euro.
Je betaalt de lage bijdrage in vijf situaties: de eerste vier maanden van je verblijf, zolang je partner thuis woont, zolang je nog kosten hebt voor de opvoeding van een kind, tijdens overbruggingszorg terwijl je op een plek wacht, en bij alle vormen van Wlz-zorg thuis.
Kies je met je indicatie voor zorg thuis, dan blijft het bij die lage bijdrage. Dat geldt voor het volledig pakket thuis, voor het persoonsgebonden budget en voor het modulair pakket thuis. Bij een modulair pakket met twintig uur zorg per maand of minder betaal je in 2026 zelfs een vast bedrag van 30,40 euro per maand.
Het verschil tussen zorg thuis en verblijf is daarmee groot en het loopt via de bijdrage, niet via de zorg zelf. Wie thuis blijft wonen met een volledig pakket thuis, betaalt jarenlang de lage bijdrage; wie verhuist, zit na vier maanden in het hoge tarief.
| Bijdrageplichtig inkomen per jaar | 10% gedeeld door twaalf | Lage eigen bijdrage per maand |
|---|---|---|
| € 20.000 | € 166,67 | € 212,60 (minimum) |
| € 26.000 | € 216,67 | € 216,67 |
| € 35.000 | € 291,67 | € 291,67 |
| € 55.000 | € 458,33 | € 458,33 |
| € 90.000 | € 750,00 | € 750,00 |
| € 140.000 | € 1.166,67 | € 1.115,80 (maximum) |
Gecontroleerd op bedragen 2026, minimum € 212,60 en maximum € 1.115,80
De hoge eigen bijdrage: wat het CAK van je inkomen aftrekt
De hoge eigen bijdrage werkt omgekeerd. Bij de lage bijdrage pakt het CAK een tiende van je inkomen; bij de hoge bijdrage kijkt het wat je overhoudt en vraagt het bijna dat hele bedrag op. De redenering is dat het verpleeghuis je woonlasten, je energie en je eten al betaalt.
De berekening loopt in vier stappen. Het CAK begint bij je bijdrageplichtig inkomen uit het peiljaar, trekt daar de belasting over dat inkomen en een vast bedrag voor de zorgverzekering vanaf, haalt vervolgens het zak- en kleedgeld en de leeftijdsaftrek eraf, en deelt wat overblijft door twaalf.
Het zak- en kleedgeld is het bedrag dat je zelf mag houden voor persoonlijke uitgaven. In 2026 is dat 4.925 euro per jaar voor een alleenstaande en 7.661 euro voor iemand met een partner. Dat komt neer op ruim vierhonderd euro per maand voor kleding, kapper, telefoon en de dingen die het verpleeghuis niet levert.
De leeftijdsaftrek is een extra vermindering: 1.294 euro per jaar voor wie de AOW-leeftijd heeft bereikt en 2.315 euro voor wie daar nog onder zit. Wie nog niet met pensioen is, heeft doorgaans hogere vaste lasten buiten de instelling, en die aftrek vangt een deel daarvan op.
Boven alles ligt het plafond van 3.061,80 euro per maand in 2026. Ook bij een groot pensioen of een fors vermogen wordt de bijdrage nooit hoger dan dat bedrag. Wat er onder dat plafond precies uitkomt, staat regel voor regel op de beschikking van het CAK, en die berekening kun je zelf nalopen.
| Onderdeel van de berekening | Bedrag 2026 | Wat het doet |
|---|---|---|
| Zak- en kleedgeld alleenstaande | € 4.925 per jaar | Blijft buiten de bijdrage voor persoonlijke uitgaven |
| Zak- en kleedgeld met partner | € 7.661 per jaar | Hoger bedrag omdat twee mensen ervan moeten leven |
| Leeftijdsaftrek vanaf de AOW-leeftijd | € 1.294 per jaar | Extra vermindering op het bijdrageplichtig inkomen |
| Leeftijdsaftrek onder de AOW-leeftijd | € 2.315 per jaar | Hoger, vanwege lasten die buiten de instelling doorlopen |
| Maximum hoge eigen bijdrage | € 3.061,80 per maand | Plafond, ongeacht inkomen en vermogen |
| Minimum eigen bijdrage | € 212,60 per maand | Ondergrens, ook bij een laag inkomen |
Gecontroleerd op bedragen van het CAK, 2026
Bewaar de beschikking met de bijlage waarin de berekening staat. Bij een verzoek om herberekening of bij bezwaar is dat het enige document waarop je precies ziet welk inkomen, welk vermogen en welk peiljaar zijn gebruikt.
Wanneer de lage bijdrage overgaat in de hoge
De omslag komt na vier maanden. Je betaalt de lage bijdrage vanaf de eerste dag van je verblijf tot en met de vierde volle maand daarna, en vanaf de vijfde maand het hoge tarief. Dat is voor veel families de onaangenaamste rekening van het jaar, want het bedrag kan verviervoudigen zonder dat er iets aan de zorg verandert.
Op die regel bestaan twee uitzonderingen die veel voorkomen. De eerste is de thuiswonende partner: zolang die in de eigen woning blijft, blijft de lage bijdrage gelden, ook na jaren. De tweede is het thuiswonende kind waarvoor je nog opvoedkosten maakt.
Verhuist iemand binnen de eerste vier maanden van de ene instelling naar de andere, dan begint de termijn niet opnieuw. Het CAK telt de maanden van verblijf bij elkaar op. Bij een echte onderbreking, waarbij je weer thuis gaat wonen, gaat de teller wel opnieuw lopen.
Let op de AOW. Wonen partners langer dan een jaar niet meer samen, dan kan de Sociale Verzekeringsbank ieder een AOW voor ongehuwden toekennen. Per persoon levert dat meer uitkering op, maar voor het CAK ben je dan geen partners meer en gaat de opgenomen partner alsnog naar de hoge bijdrage. Reken beide kanten door voordat je die aanvraag indient.
| Situatie | Welke bijdrage | Tot wanneer |
|---|---|---|
| Alleenstaand, net opgenomen | Lage bijdrage | De eerste vier maanden van het verblijf |
| Alleenstaand, langer dan vier maanden opgenomen | Hoge bijdrage | Zolang het verblijf duurt |
| Partner woont nog in de eigen woning | Lage bijdrage | Zolang die situatie duurt |
| Partner ontvangt AOW voor ongehuwden | Hoge bijdrage | Vanaf het moment dat de partnerstatus vervalt |
| Beide partners opgenomen | Ieder de hoge bijdrage | Na de eerste vier maanden |
| Thuiswonend kind met opvoedkosten | Lage bijdrage | Zolang die kosten er zijn |
| Wlz-zorg thuis via vpt, mpt of pgb | Lage bijdrage | Zolang je thuis woont |
Gecontroleerd op regels 2026
Zet de datum waarop de vier maanden aflopen meteen in de agenda. Wie op de eerste factuur van ruim tweehonderd euro rekent en de maandlasten van de woning laat doorlopen, komt in de vijfde maand honderden euro's tekort.
Hoe je eigen vermogen meetelt voor de eigen bijdrage
Naast je inkomen kijkt het CAK naar je vermogen. Van je box 3-vermogen boven het toetsbedrag telt 4 procent mee als extra inkomen, en dat heet de vermogensinkomensbijtelling. In 2026 is het toetsbedrag 36.952 euro voor een alleenstaande en 73.904 euro voor partners samen.
Het gaat om de grondslag sparen en beleggen uit je aangifte: spaargeld, beleggingen, uitgeleend geld en een tweede woning, min je schulden. De woning waarin je woonde telt niet mee zolang die als eigen woning in box 1 staat. Wat mensen het eigen vermogen voor het verpleeghuis noemen, is dus precies je box 3-saldo op 1 januari van het peiljaar.
Dat peiljaar ligt twee jaar terug. Voor de bijdrage over 2026 gelden je verzamelinkomen over 2024 en je vermogen op 1 januari 2024, want pas dan staan die cijfers definitief vast bij de Belastingdienst. Alles wat je vandaag met je vermogen doet, landt dus pas over twee jaar op de factuur.
Heb je de AOW-leeftijd bereikt, dan vermindert het CAK het meetellende vermogen met de compensatie voor de vervallen ouderentoeslag, in 2026 maximaal 1.133 euro per persoon. Het effect is klein: 4 procent van 1.133 euro is 45,32 euro minder bijdrageplichtig inkomen, wat bij de hoge bijdrage neerkomt op 3,78 euro per maand.
Het verschil tussen de twee tarieven is hier groot. Bij de lage bijdrage werkt de bijtelling voor 10 procent door, bij de hoge bijdrage komt elke euro er voor de volle mep bij. Duizend euro bijtelling kost dus 8,33 euro per maand bij de lage bijdrage en 83,33 euro per maand bij de hoge.
| Box 3-vermogen op 1 januari peiljaar | Bijtelling alleenstaande | Bijtelling met partner | Extra per maand bij de hoge bijdrage, alleenstaand |
|---|---|---|---|
| € 40.000 | € 121,92 | € 0 | + € 10,16 |
| € 75.000 | € 1.521,92 | € 43,84 | + € 126,83 |
| € 150.000 | € 4.521,92 | € 3.043,84 | + € 376,83 |
| € 300.000 | € 10.521,92 | € 9.043,84 | + € 876,83 |
Gecontroleerd op toetsbedragen 2026: € 36.952 alleenstaand en € 73.904 met partner
Verpleeghuis en een eigen huis: wanneer telt de woning mee?
Wie naar een verpleeghuis gaat en een eigen woning achterlaat, stelt als eerste de vraag of dat huis meetelt voor de eigen bijdrage. Het antwoord hangt volledig af van de box waarin de woning staat. Blijft de woning een eigen woning in box 1, dan telt de waarde niet mee en blijft de hypotheekrente aftrekbaar. Verhuist de woning naar box 3, dan telt de WOZ-waarde min de hypotheekschuld gewoon mee in de vermogenstoets.
De wet kent voor deze situatie twee termijnen. Staat het huis leeg en is het bestemd voor verkoop, dan blijft het eigen woning tot en met drie jaar na het jaar waarin je vertrok. Ben je opgenomen wegens ouderdom of medische redenen en blijft het huis leeg staan zonder verkoopplannen, dan geldt een termijn van maximaal twee jaar. De precieze werking van die overgang staat bij de uitleg over wanneer een eigen woning van box 1 naar box 3 gaat.
Verhuren doorbreekt beide regelingen. Een verhuurde woning staat direct in box 3, de renteaftrek vervalt en de waarde telt vanaf het eerstvolgende peiljaar mee. Vrijwel elke hypotheekakte bevat bovendien een verhuurverbod, dus zonder toestemming van de geldverstrekker begin je er niet aan. Wat er dan komt kijken staat bij het verhuren van je eigen woning en bij verhuur van een woning die niet te koop staat.
Verkopen zet de hele opbrengst in box 3. Vanaf de eerstvolgende 1 januari is dat vermogen, en twee peiljaren later ziet je dat terug in de factuur van het CAK. Tegelijk stoppen de hypotheeklasten, de opstalverzekering en het onderhoud, en die lopen bij leegstand gewoon door. Vergelijk daarom niet de bijtelling alleen, maar de bijtelling naast de vaste lasten van een leeg huis.
Vergeet de aangifte niet in dat rekensommetje. Zolang de woning in box 1 staat, blijft het eigenwoningforfait bijgeteld en de rente aftrekbaar; hoe die posten in de aangifte terechtkomen staat bij de aangifte en de eigen woning.
| Wat er met de woning gebeurt | Fiscale status | Telt de woning mee voor de eigen bijdrage? |
|---|---|---|
| Partner blijft er wonen | Box 1, zolang het zijn of haar hoofdverblijf is | Nee, en de lage bijdrage blijft gelden |
| Leeg en te koop gezet | Box 1 tot en met drie jaar na het jaar van vertrek | Nee, in die periode niet |
| Leeg zonder verkoopplannen | Box 1, maximaal twee jaar na de opname | Daarna wel: WOZ-waarde min de hypotheekschuld |
| Verhuurd | Box 3 vanaf het moment van verhuur | Ja, vanaf het eerstvolgende peiljaar |
| Verkocht | De opbrengst staat als geld in box 3 | Ja, twee peiljaren later voor het volle saldo |
Gecontroleerd op wettelijke termijnen, augustus 2026
Als je partner thuis blijft wonen
Van alle varianten pakt deze het gunstigst uit. Zolang je partner in de gezamenlijke woning blijft, blijft de lage eigen bijdrage gelden, ook na de vierde maand en ook na tien jaar. De woning blijft het hoofdverblijf van de thuisblijver en dus een eigen woning in box 1, met hypotheekrenteaftrek en zonder gevolgen voor de vermogenstoets.
Het CAK rekent partners wel als één geheel. Het gezamenlijke verzamelinkomen uit het peiljaar en het gezamenlijke box 3-vermogen vormen samen de grondslag, met een toetsbedrag van 73.904 euro in 2026. Spaargeld op naam van de thuiswonende partner zetten verandert daar niets aan.
Financieel is de thuisblijver de kwetsbare partij. De volledige woonlasten blijven staan terwijl er een eigen bijdrage bij komt, en bij overlijden van de opgenomen partner valt een deel van het pensioen weg. Reken die twee huishoudens naast elkaar door voordat je beslist wat er met de woning gebeurt.
Overlijdt juist de thuiswonende partner, dan vervalt de lage bijdrage en gaat de opgenomen partner over naar het hoge tarief. De woning staat dan leeg, en daarmee gaan de termijnen uit de vorige sectie lopen. Wat er in zo'n periode allemaal tegelijk speelt, van dubbele lasten tot de erfenis, staat bij de financiële gevolgen van een opname in het verpleeghuis.
Gaat het niet om een opname maar om een breuk, dan gelden heel andere regels voor de woning en de hypotheek; die staan bij scheiden met een eigen huis.
Meld de opname zelf bij de gemeente, de geldverstrekker en de opstalverzekeraar. Een woning waarin niemand meer woont, valt bij veel polissen na een aantal maanden leegstand onder beperktere dekking.
Wat je nog aan de hoogte kunt doen
De bijdrage staat vast zodra de beschikking er ligt, maar er zijn drie routes om hem aan te passen. De eerste is een verzoek om herberekening, de tweede is bezwaar, en de derde is het peiljaar zelf.
Is je inkomen nu veel lager dan in het peiljaar, bijvoorbeeld omdat je gestopt bent met werken of omdat een partner is overleden, dan kun je het CAK vragen de bijdrage te berekenen op je huidige inkomen en vermogen. Voor de bijdrage over 2026 kan dat verzoek tot 1 mei 2027 worden ingediend. De herberekening kijkt ook opnieuw naar je vermogen en kan dus hoger uitvallen.
Klopt er iets niet in de gegevens, dan maak je binnen zes weken na de dagtekening bezwaar tegen de beschikking. Dat kost niets en je hebt er geen adviseur voor nodig, wel de berekening die bij de beschikking zat. Betalen blijft tijdens het bezwaar verplicht; lukt dat niet, vraag dan meteen een betalingsregeling aan.
Het peiljaar biedt de derde route, en die vraagt vooruitdenken. Vermogen wordt gemeten op 1 januari, dus een verkoop die op 30 december rond is telt een heel jaar eerder mee dan dezelfde verkoop in januari. Schenken verlaagt het vermogen ook, maar werkt pas na twee peiljaren door en kost boven de jaarlijkse vrijstelling van 6.908 euro per kind in 2026 schenkbelasting.
Weeg dat laatste eerlijk af. Elke 10.000 euro minder vermogen scheelt 400 euro bijtelling per jaar, oftewel ongeveer 33 euro per maand bij de hoge bijdrage. Daar staat tegenover dat geld dat je weggeeft niet meer beschikbaar is voor extra zorg, vervoer of een aangepaste woning. Meer over dat soort keuzes bij wonen, buren en leven en bij samen met je ouders een huis kopen, waar dezelfde afweging tussen zekerheid en overdracht speelt.
Van indicatie tot de eerste juiste factuur
Zo loopt het traject en op welke momenten je zelf iets moet doen.
-
Vraag de indicatie aan bij het CIZ
Zonder Wlz-indicatie is er geen verblijf en geen eigen bijdrage. De aanvraag bij het Centrum indicatiestelling zorg is gratis en het CIZ beslist binnen zes weken. Het CIZ kijkt of er blijvend permanent toezicht of 24 uur per dag zorg in de nabijheid nodig is.
-
Kies tussen verblijf en zorg thuis
Met de indicatie op zak kies je voor opname of voor zorg thuis via een volledig pakket thuis, een modulair pakket of een persoonsgebonden budget. Die keuze bepaalt of je jarenlang de lage bijdrage betaalt of na vier maanden de hoge. Het zorgkantoor biedt gratis onafhankelijke cliëntondersteuning bij die afweging.
-
Laat het CAK de eerste berekening maken
Het zorgkantoor of de instelling geeft de start van de zorg door aan het CAK, dat de gegevens over het peiljaar bij de Belastingdienst opvraagt. Je hoeft zelf niets in te sturen. Reken erop dat de eerste factuur enkele weken tot maanden op zich laat wachten en dan met terugwerkende kracht komt.
-
Controleer de beschikking regel voor regel
Kijk of het juiste peiljaar is gebruikt, of het verzamelinkomen klopt, of het vermogen overeenkomt met je aangifte en of de woning terecht wel of niet is meegeteld. Bij de lage bijdrage kun je de som zelf narekenen: 10 procent van het bijdrageplichtig inkomen gedeeld door twaalf.
-
Zet de omslag na vier maanden in de agenda
Vanaf de vijfde maand geldt het hoge tarief, tenzij er een partner thuis woont. Zorg dat er dan voldoende ruimte op de rekening staat, want de bijdrage kan in één keer met honderden euro's stijgen terwijl de woonlasten van het huis nog doorlopen.
-
Beslis over de woning voordat de termijn afloopt
De woning blijft nog twee of drie jaar in box 1, afhankelijk van of hij te koop staat. Neem het besluit over verkopen ruim voor het einde van die termijn, samen met de gemachtigde uit het levenstestament. Wat de gevolgen voor de erfgenamen zijn, staat bij de financiële gevolgen van een opname.
-
Vraag om herberekening of maak bezwaar
Bij een fout in de gegevens maak je binnen zes weken na de dagtekening bezwaar. Is je inkomen sinds het peiljaar fors gedaald, vraag dan om een berekening op je huidige situatie: voor het jaar 2026 kan dat tot 1 mei 2027. Blijf tijdens de procedure betalen of vraag een betalingsregeling aan.
Nalopen zodra de opname vaststaat
Doorgerekend: zo pakt het uit
Alleenstaand met AOW en een klein pensioen: van 212,60 naar ruim 1.200 euro
Stel, iemand met AOW-leeftijd verhuist begin 2026 naar een verpleeghuis. Het verzamelinkomen over 2024 was 24.000 euro en op 1 januari 2024 stond er 60.000 euro spaargeld. Er is geen eigen woning.
Eerst de bijtelling: 60.000 min het toetsbedrag van 36.952 euro is 23.048 euro, en 4 procent daarvan is 921,92 euro. Het bijdrageplichtig inkomen komt daarmee op 24.921,92 euro.
De eerste vier maanden geldt de lage bijdrage: 10 procent van 24.921,92 euro is 2.492,19 euro per jaar, gedeeld door twaalf is 207,68 euro. Dat ligt onder de ondergrens, dus het CAK factureert het minimum van 212,60 euro per maand in 2026.
Vanaf de vijfde maand telt de hoge bijdrage. Stel dat er van dat inkomen na belasting en het vaste bedrag voor de zorgverzekering 21.000 euro overblijft. Daar gaat het zak- en kleedgeld van 4.925 euro af en de leeftijdsaftrek van 1.294 euro, wat 14.781 euro overhoudt.
Gedeeld door twaalf is dat 1.231,75 euro per maand, ruim onder het plafond van 3.061,80 euro. Het maandbedrag stijgt dus met bijna duizend euro zodra de vijfde maand begint, terwijl er aan de zorg niets verandert.
Partner thuis in het koophuis: de lage bijdrage blijft staan
Stel, een van beide partners verhuist in 2026 naar een verpleeghuis en de ander blijft in het koophuis. Het gezamenlijke verzamelinkomen over 2024 was 52.000 euro en het gezamenlijke box 3-vermogen op 1 januari 2024 was 120.000 euro. De woning is 400.000 euro waard met 80.000 euro hypotheek.
De woning telt niet mee, want die blijft het hoofdverblijf van de thuiswonende partner en staat dus in box 1. Van het spaargeld telt alleen het deel boven het toetsbedrag voor partners: 120.000 min 73.904 is 46.096 euro, en 4 procent daarvan is 1.843,84 euro.
Het bijdrageplichtig inkomen komt op 52.000 plus 1.843,84 is 53.843,84 euro. Omdat de partner thuis woont, blijft de lage bijdrage gelden: 10 procent is 5.384,38 euro per jaar, gedeeld door twaalf is 448,70 euro per maand. Dat blijft zo, ook na de vierde maand.
Wordt er een AOW voor ongehuwden toegekend omdat er geen gezamenlijk huishouden meer is, dan vervalt die bescherming. De opgenomen partner gaat dan naar het hoge tarief, dat bij dit inkomen ergens rond de tweeduizend euro per maand uitkomt. De extra AOW weegt daar niet tegenop.
Het lege huis dat na twee jaar naar box 3 verhuist
Stel, een alleenstaande wordt medio 2026 opgenomen. Het huis heeft een WOZ-waarde van 320.000 euro met nog 40.000 euro hypotheek, en er staat 30.000 euro op de spaarrekening. De kinderen laten het huis leeg staan en zetten het niet te koop.
Zolang de eigenwoningregeling loopt, telt de woning niet mee en blijft de rente aftrekbaar. Die termijn is hier maximaal twee jaar, dus medio 2028 verhuist de woning naar box 3. Op 1 januari 2029 staat er dan 320.000 min 40.000 is 280.000 euro aan woning plus 30.000 euro spaargeld, samen 310.000 euro.
Peiljaar 2029 telt mee voor de bijdrage van 2031. Gerekend met het toetsbedrag van 2026 van 36.952 euro is de bijtelling 4 procent van 273.048 euro, oftewel 10.921,92 euro per jaar. Bij de hoge bijdrage komt dat er volledig bij: 910,16 euro per maand extra, tot het plafond bereikt is.
Ondertussen lopen de lasten van het lege huis gewoon door: hypotheekrente, opstalverzekering, gemeentelijke heffingen en onderhoud. Bij elkaar is dat al snel enkele honderden euro's per maand. De keuze tussen leeg laten staan, verkopen of te koop zetten gaat dus over twee bedragen tegelijk, niet alleen over de bijtelling.
Veelgemaakte fouten
Rekenen op de eerste factuur
De eerste maanden komt de lage bijdrage binnen, vaak niet veel meer dan tweehonderd euro. Vanaf de vijfde maand geldt het hoge tarief en kan het bedrag met honderden tot ruim tweeduizend euro per maand stijgen. Wie daar niet op rekent en de woonlasten van de oude woning laat doorlopen, komt binnen een halfjaar in de knel.
Het huis meteen verkopen omdat de opname rond is
Een leegstaande woning blijft nog twee of drie jaar een eigen woning in box 1, met renteaftrek en zonder gevolgen voor de vermogenstoets. Verkopen zet de hele opbrengst in box 3, waar 4 procent boven het toetsbedrag als inkomen meetelt. Bij 300.000 euro opbrengst is dat ruim tienduizend euro extra bijdrageplichtig inkomen per jaar.
De peildatum van 1 januari over het hoofd zien
Het vermogen wordt gemeten op 1 januari van het peiljaar. Een verkoop die op 30 december wordt afgerond, staat op 1 januari als geld op de rekening; dezelfde verkoop een week later valt een heel peiljaar verder. Een paar dagen verschil kan zo een jaar aan bijtelling schelen.
De AOW voor ongehuwden aanvragen zonder doorrekenen
Wonen partners langer dan een jaar apart, dan kan ieder een AOW voor ongehuwden krijgen. Dat levert per persoon meer uitkering op, maar de opgenomen partner verliest daarmee de lage eigen bijdrage. Het verschil tussen laag en hoog loopt bij een gemiddeld pensioen op tot meer dan duizend euro per maand, en dat is doorgaans meer dan de hogere AOW opbrengt.
De beschikking ongelezen opbergen
Op de beschikking staat met welk peiljaar, welk inkomen en welk vermogen is gerekend. Fouten zitten meestal in het vermogen: een rekening die allang is opgeheven of een woning die ten onrechte al in box 3 is gezet. Wie niet binnen zes weken bezwaar maakt, betaalt de fout een heel jaar mee.
Wachten met een volmacht tot het niet meer kan
Zonder levenstestament kan niemand het huis verkopen, de hypotheek opzeggen of het bezwaar tegen de eigen bijdrage indienen zodra de bewoner zelf niet meer wilsbekwaam is. Dan rest alleen de gang naar de kantonrechter voor bewind of mentorschap, met griffierecht, een jaarlijkse verantwoording en maanden vertraging.
Schenken in de veronderstelling dat het direct helpt
Het CAK rekent met het vermogen van twee jaar terug, dus een schenking van vandaag werkt pas na twee peiljaren door. Boven de vrijstelling van 6.908 euro per kind in 2026 betaalt de ontvanger schenkbelasting, in de eerste schijf 10 procent tot 158.669 euro. Het geld is weg terwijl de besparing pas jaren later begint.
Veelgestelde vragen
Hoe hoog is de eigen bijdrage voor het verpleeghuis in 2026?
De eerste vier maanden betaal je de lage bijdrage: 10 procent van je bijdrageplichtig inkomen gedeeld door twaalf, met in 2026 een minimum van 212,60 euro en een maximum van 1.115,80 euro per maand. Vanaf de vijfde maand geldt meestal de hoge bijdrage, met een plafond van 3.061,80 euro per maand. Wat je precies betaalt hangt af van je inkomen en vermogen uit 2024, het peiljaar voor 2026.
Wanneer gaat de lage eigen bijdrage over in de hoge?
Vanaf de vijfde maand van je verblijf in de instelling. De eerste vier maanden rekent het CAK de lage bijdrage, zodat je de tijd hebt om de oude woonsituatie af te bouwen. Woont er nog een partner in de eigen woning of heb je nog opvoedkosten voor een kind, dan blijft de lage bijdrage gelden zolang die situatie duurt. Verhuis je binnen vier maanden naar een andere instelling, dan begint de termijn niet opnieuw.
Wat is de eigen bijdrage voor het verpleeghuis als je partner thuis blijft wonen?
Dan blijft de lage eigen bijdrage gelden, dus in 2026 minimaal 212,60 euro en maximaal 1.115,80 euro per maand, ook na de vierde maand. Het CAK rekent met het gezamenlijke verzamelinkomen en het gezamenlijke box 3-vermogen van twee jaar eerder, met een toetsbedrag van 73.904 euro voor partners in 2026. De woning blijft het hoofdverblijf van de thuisblijver en telt dus niet mee als vermogen.
Telt mijn eigen huis mee voor de eigen bijdrage van het verpleeghuis?
Alleen als de woning in box 3 staat. Zolang zij als eigen woning in box 1 valt, blijft de waarde buiten de vermogenstoets van het CAK. Woont je partner er nog, dan verandert er niets. Sta je alleen en blijft het huis leeg zonder verkoopplannen, dan geldt de eigenwoningregeling nog maximaal twee jaar; is het huis te koop, dan tot en met drie jaar na het jaar waarin je vertrok. Daarna telt de WOZ-waarde min de hypotheekschuld mee.
Moet je je huis verkopen om het verpleeghuis te betalen?
Nee, verkopen is nooit verplicht. Het CAK stuurt een factuur voor de eigen bijdrage en kijkt niet waaruit die wordt betaald. Verkopen kan wel nodig zijn om de bijdrage én de lasten van een leegstaand huis te kunnen dragen, want hypotheek, verzekering en gemeentelijke heffingen lopen door. Reken vooraf uit wat de verkoop doet met de bijtelling, want de opbrengst verhoogt het vermogen dat twee peiljaren later meetelt.
Hoeveel eigen vermogen mag je hebben voor het verpleeghuis?
Er is geen grens waarboven je wordt geweigerd; er is alleen een grens waarboven je vermogen gaat meetellen. In 2026 is dat toetsbedrag 36.952 euro voor een alleenstaande en 73.904 euro voor partners samen, gemeten over het box 3-vermogen op 1 januari 2024. Van alles daarboven telt 4 procent mee als extra inkomen. Je hoeft je eigen geld dus niet op te maken voordat je in een verpleeghuis mag wonen.
Wat was de eigen bijdrage voor het verzorgingshuis in 2024?
De eigen bijdrage voor het verpleeghuis of verzorgingshuis lag in 2024 lager dan nu, want minimum, maximum, zak- en kleedgeld en toetsbedrag worden elk jaar aangepast. De rekenregels waren wel dezelfde: 10 procent van het bijdrageplichtig inkomen bij de lage bijdrage en de aftrekmethode bij de hoge. Gebruik altijd de bedragen van het jaar waarover de factuur gaat; die staan op de beschikking en in het overzicht van het CAK. Het jaar 2024 speelt nu vooral een andere rol: het is het peiljaar voor de bijdrage van 2026.
Wat zit er wel en niet in de eigen bijdrage?
In de bijdrage zitten het wonen, de zorg, de behandeling, de maaltijden, het schoonmaken en de was van beddengoed en handdoeken. Daarbuiten vallen je zorgverzekering met premie en eigen risico, en persoonlijke uitgaven zoals kleding, kapper, pedicure, telefoon, internet en uitstapjes. Voor die kosten houdt het CAK bij de hoge bijdrage het zak- en kleedgeld vrij: 4.925 euro per jaar voor een alleenstaande in 2026.
Betaal je ook een eigen bijdrage bij Wlz-zorg thuis?
Ja, maar altijd de lage. Dat geldt voor het volledig pakket thuis, het modulair pakket thuis en het persoonsgebonden budget. Krijg je een modulair pakket met twintig uur zorg per maand of minder, dan betaal je in 2026 een vast bedrag van 30,40 euro per maand. Ook tijdens overbruggingszorg, als de indicatie er is maar de plek nog niet, geldt de lage bijdrage.
Kan de eigen bijdrage worden verlaagd als mijn inkomen is gedaald?
Ja. Is je inkomen nu veel lager dan in het peiljaar, bijvoorbeeld door het stoppen met werken of het overlijden van een partner, dan kun je het CAK vragen de bijdrage opnieuw te berekenen op basis van je huidige inkomen en vermogen. Voor de bijdrage over 2026 kan dat verzoek tot 1 mei 2027 worden ingediend. De nieuwe berekening kijkt ook opnieuw naar je vermogen, dus zij kan ook hoger uitvallen.
Hoe maak ik bezwaar tegen de eigen bijdrage?
Je maakt binnen zes weken na de dagtekening van de beschikking bezwaar bij het CAK, schriftelijk of via de eigen omgeving op de site. Vermeld het beschikkingsnummer en schrijf welk gegeven volgens jou niet klopt: het peiljaar, het verzamelinkomen, het vermogen of de partnerstatus. Bezwaar maken kost niets en je hebt er geen adviseur voor nodig. Tijdens de procedure blijf je wel betalen, of je vraagt een betalingsregeling aan.
Wat gebeurt er met de eigen bijdrage bij overlijden?
De bijdrage stopt op de dag van overlijden en het CAK verrekent te veel betaalde bedragen met de nalatenschap. Openstaande facturen blijven een schuld van de nalatenschap en worden bij de afwikkeling betaald. Voor de erfgenamen is daarna vooral de woning het onderwerp: die valt in de erfenis samen met de hypotheek en de lopende lasten. De aangifte erfbelasting moet binnen acht maanden na het overlijden binnen zijn.
Wanneer je een adviseur of vakman inschakelt
Het meeste regel je hier zelf. De aanvraag bij het CIZ kost niets, bezwaar bij het CAK kost niets, en bij een Wlz-indicatie heb je recht op gratis onafhankelijke cliëntondersteuning via het zorgkantoor. Die ondersteuner kent de locaties in de regio en helpt bij de keuze tussen verblijf en zorg thuis, en dat is de keuze die financieel het meest uitmaakt.
Bij de notaris ligt de grens anders. Een levenstestament met een volmacht voor financiën en zorg kost doorgaans tussen de 300 en 700 euro per akte en voorkomt dat de familie later bij de kantonrechter bewind moet aanvragen. Zonder zo'n volmacht kan niemand de woning verkopen of de hypotheek opzeggen zodra de bewoner niet meer wilsbekwaam is.
Een fiscalist of financieel planner verdient zich terug zodra een eigen woning, een aanzienlijk vermogen en een naderende opname samenkomen. Dan gaat het over de volgorde: eerst verkopen of eerst de termijn in box 1 uitzitten, wel of niet verhuren, en wat dat doet met de aangifte en met de erfenis. Reken op 150 tot 250 euro per uur voor zo'n gesprek, en vraag vooraf om een schatting van het aantal uren. Wat er financieel allemaal tegelijk verandert bij een opname staat bij de financiële gevolgen van een opname in het verpleeghuis.
Wij informeren en adviseren niet over jouw specifieke situatie. Twijfel je of een bedrag op de beschikking klopt, bel dan eerst het CAK zelf: dat legt de berekening desgevraagd na, en dat kost je alleen wachttijd.
Verder lezen over dit onderwerp
Financiële gevolgen opname verpleeghuis
Huis kopen met ouders mantelzorg
Aangifte & eigen woning
Wanneer gaat eigen woning van box 1 naar box 3