Woning verkopen: de route, de kosten en wat je overhoudt
Typ minimaal 2 tekens. Je doorzoekt alleen deze gids.
Een woning verkopen kost gemiddeld drie tot zes maanden en levert je de verkoopprijs op min je hypotheekschuld en min de verkoopkosten. Alleen de leveringsakte bij de notaris is wettelijk verplicht: je mag je huis zelf verkopen, en met een courtage van rond 1 procent plus 21 procent btw in 2026 scheelt dat op een woning van 400.000 euro al snel vierduizend euro. Daar staat tegenover dat je zelf de prijs bewaakt, en één procent minder opbrengst maakt het voordeel meteen ongedaan.
- rond 1% 2026 courtage van een full-service verkoopmakelaar, plus 21% btw
- 3 tot 6 maanden gebruikelijk van eerste gesprek tot sleuteloverdracht
- 3 dagen wettelijk bedenktijd voor de koper, vanaf de dag na ontvangst van de getekende koopakte
- € 550 2026 boete voor een particulier die verkoopt zonder geldig energielabel
- 3 jaar wettelijk dat je overwaarde als eigenwoningreserve blijft meetellen
Gecontroleerd op augustus 2026
Wat er gebeurt als je je woning verkoopt
Je eigen woning verkopen doe je een paar keer in je leven, en het traject valt telkens uiteen in vier momenten: je bepaalt de vraagprijs, je gaat te koop, je tekent de koopovereenkomst en je levert bij de notaris. Tussen het eerste gesprek en de sleuteloverdracht zit meestal drie tot zes maanden, waarvan zes tot acht weken tussen de handtekening en de afspraak bij de notaris. Hoe die fasen op elkaar volgen en welke termijnen er per fase lopen, staat uitgeschreven in de gids over het verkoopproces van een woning.
Hoe je een huis verkoopt, hangt in de kern af van twee keuzes: welke prijs je vraagt en hoeveel je zelf doet. De rest van het traject ligt grotendeels vast, want de koopovereenkomst, de wettelijke bedenktijd van drie dagen voor een koper die particulier is en de leveringsakte horen bij elke verkoop.
Wat de verkoop je oplevert is de verkoopprijs min je hypotheekschuld en min de verkoopkosten. Dat bedrag heet overwaarde, en bij de meeste verkopers bepaalt het of de volgende woning haalbaar is. Reken vooraf uit hoeveel er in jouw huis zit met de rekenhulp voor je overwaarde, want dat cijfer stuurt bijna elke keuze die daarna komt.
Wettelijk is er weinig verplicht. Alleen de leveringsakte moet door een notaris worden gepasseerd; een makelaar inschakelen mag, maar hoeft niet. Als verkoper heb je wel een mededelingsplicht over gebreken die je kent, en je moet een geldig energielabel hebben zodra je adverteert.
Je huis verkopen of niet: verkopen, aanhouden of verhuren
De vraag of je je huis moet verkopen of niet, komt meestal op bij een verhuizing, een scheiding of een erfenis. Verkopen levert je de overwaarde in één keer op en beëindigt je maandlasten, maar je stapt ook uit de woningmarkt waar je later weer in moet. Wie na de verkoop gaat huren, houdt het geld vrij beschikbaar en betaalt er vanaf de eerstvolgende 1 januari box 3-belasting over, voor zover het boven het heffingsvrij vermogen uitkomt.
Aanhouden en later verkopen kan verstandig zijn als je huis nog niet verkoopklaar is of als je een tijdelijke dip in de markt uitzit. Twee woningen tegelijk financieren vraagt wel dat je de dubbele lasten kunt dragen, en de renteaftrek op de oude woning loopt door in het jaar van de verhuizing en de drie kalenderjaren daarna, zolang de woning leeg staat en te koop.
Verhuren in plaats van verkopen klinkt aantrekkelijk, maar het verandert de fiscale positie volledig. De woning verhuist van box 1 naar box 3, de hypotheekrenteaftrek vervalt en je geldverstrekker moet toestemming geven, meestal tegen een renteopslag of een omzetting naar een verhuurhypotheek. In 2026 rekent de Belastingdienst in box 3 met 6,00 procent forfaitair rendement over overige bezittingen, belast tegen 36 procent. Je hypotheekschuld telt daar maar beperkt tegenop: de eerste 3.800 euro schuld telt niet mee, en over de rest rekent de fiscus met 2,70 procent.
Er is geen algemeen goed antwoord: het hangt af van je maandlasten, je plannen en de vraag of je het verhuurdersrisico wilt lopen. Wat de drie routes met elkaar gemeen hebben, is dat ze allemaal beginnen bij een eerlijke inschatting van je woningwaarde en je restschuld. De verschillende situaties waarin mensen tot verkoop overgaan staan bij elkaar op de hub over je huis verkopen.
| Route | Wat het je oplevert | Waar je op let |
|---|---|---|
| Nu verkopen | Overwaarde in één keer vrij, geen woonlasten meer op dit huis | Je moet zelf herhuisvesting regelen en betaalt box 3-belasting over het geld dat boven het heffingsvrij vermogen blijft staan |
| Aanhouden en later verkopen | Ruimte om te wachten op een beter moment of om eerst te verbouwen | Dubbele lasten, en de renteaftrek op de oude woning stopt na het jaar van de verhuizing plus drie kalenderjaren |
| Verhuren | Maandelijkse huurinkomsten en de woning blijft in bezit | Toestemming van de geldverstrekker, verval van de renteaftrek en heffing in box 3 |
| Onderhands overdragen binnen de familie | Geen makelaarskosten en zekerheid over de koper | Verkoop onder de WOZ-waarde geldt voor de schenkbelasting als een schenking aan de koper |
Gecontroleerd op augustus 2026
Wat je woning waard is en welke vraagprijs je erop zet
De vraagprijs is geen schatting van de waarde maar een onderhandelingspositie. Te hoog inzetten kost je de eerste weken, waarin de meeste serieuze kijkers langskomen; te laag inzetten werkt alleen in een markt waar overbieden gebruikelijk is. Begin daarom bij een onderbouwde waarde en kies daarna bewust je marge.
Die waarde bepaal je met verkoopcijfers van vergelijkbare woningen in je eigen straat of buurt, gecorrigeerd voor oppervlakte, staat en energielabel. Hoe je die vergelijking maakt en welke bronnen daarvoor openbaar zijn, staat bij het berekenen van je woningwaarde. De WOZ-waarde is daarbij een hulpmiddel en geen richtprijs, want die kijkt naar de peildatum van 1 januari van het jaar ervoor.
Wie zekerheid wil, laat een taxatie van de woning uitvoeren door een gevalideerd taxateur. Zo'n rapport kost in 2026 ongeveer 500 euro en is bij een gewone verkoop niet verplicht, maar bij een verkoop binnen de familie of bij een scheiding is het de enige manier om de prijs later te kunnen verdedigen.
Reken bij het bepalen van je vraagprijs ook door wat je onder aan de streep overhoudt. Verkoop je voor 400.000 euro terwijl er nog 250.000 euro hypotheek open staat, dan blijft er na ongeveer 6.000 euro verkoopkosten netto 144.000 euro over. Die uitkomst weegt vaak zwaarder dan de vraag of je nog vijfduizend euro extra uit de onderhandeling kunt halen.
Zelf je huis verkopen of het aan een makelaar overlaten
Zelf je huis verkopen mag volledig. Je kunt je woning zelf verkopen van begin tot eind, een internetmakelaar inschakelen voor het papierwerk of het hele traject uitbesteden. Bij de eerste route bepaal je de prijs, doet de bezichtigingen, onderhandelt en laat alleen de leveringsakte bij de notaris passeren. Wat het kost is vooral tijd: reken op bezichtigingen in de avonduren, telefoontjes overdag en het zelf bijhouden van de termijnen in de koopakte.
Een verkoopmakelaar neemt dat werk over en rekent daarvoor in 2026 een courtage van rond 1 procent van de verkoopprijs plus 21 procent btw, meestal met 250 tot 750 euro opstartkosten voor foto's, plattegronden en plaatsing. De courtage werkt vrijwel altijd op basis van no cure, no pay, de opstartkosten niet. Wat een makelaar precies levert en hoe je de opdracht tot dienstverlening leest, staat bij de verkoopmakelaar.
Daartussen zit de internetmakelaar. Voor een vast bedrag van ongeveer 800 euro in 2026 verzorgt die de plaatsing op de grote huizensites en de standaarddocumenten, terwijl jij de bezichtigingen en de onderhandeling doet. Losse fotografie kost daar zo'n 300 euro bovenop.
De belangrijkste afweging bij zelf verkopen is niet de courtage maar de opbrengst. Een makelaar die 1 procent hoger verkoopt dan jij, verdient zichzelf terug; verkoop je zelf 2 procent onder de markt, dan ben je duurder uit. Zelf een woning verkopen werkt het best bij een courante woning in een gewilde buurt, waar kopers je vanzelf vinden, en het minst bij een bijzonder object waar je actief kopers voor moet zoeken.
| Route | Wat je zelf doet | Kosten bij een woning van € 400.000 (2026) |
|---|---|---|
| Full-service makelaar | Alleen beslissen over prijs en bod | € 4.840 courtage inclusief btw plus € 250 tot € 750 opstartkosten |
| Internetmakelaar | Bezichtigingen en onderhandeling | Ongeveer € 800, plus € 300 voor fotografie |
| Deeldiensten per module | Alles wat je niet inkoopt | Per onderdeel afgerekend, van presentatie tot alleen de onderhandeling |
| Zelf je woning verkopen, van advertentie tot onderhandeling | Alles behalve de leveringsakte | Advertentiekosten plus eventueel € 200 tot € 400 juridische controle van de koopakte |
Gecontroleerd op augustus 2026
Vraag een makelaar altijd om de courtage inclusief btw en inclusief opstartkosten in één bedrag te noemen. Een tarief van 1 procent klinkt lager dan het is: op 400.000 euro betaal je met btw 4.840 euro, en de opstartkosten blijven staan als het huis niet verkoopt.
Zelf verkopen: dit regel je dan allemaal zelf
Wie zijn woning zelf verkoopt, neemt zes taken over van de makelaar: de papieren, de presentatie, de advertentie, de bezichtigingen, de onderhandeling en de bewaking van de koopakte. Geen daarvan is ingewikkeld, maar samen vragen ze een paar volle dagen werk plus je avonden.
De papieren eerst. Je hebt een geldig energielabel nodig zodra je adverteert, niet pas bij de overdracht; dat label kost in 2026 250 tot 350 euro, is tien jaar geldig en het ontbreken ervan levert een particulier in 2026 een boete van 550 euro op. Verder verzamel je de eigendomsakte, de kadastrale kaart, de meest recente WOZ-beschikking en bij een appartement de splitsingsakte, de laatste notulen en de jaarrekening van de vereniging van eigenaren. Vraag het bestuur ook om een verklaring over je openstaande bijdragen: die hecht de notaris aan de leveringsakte, en voor de bijdragen over het lopende en het voorgaande boekjaar zijn jij en de koper samen aansprakelijk.
Een woning die verkoopklaar is, brengt meer op dan een woning die dat niet is. Klein herstelwerk, opruimen en professionele foto's verdienen zich vrijwel altijd terug. Ga je vlak voor de verkoop nog isoleren om het label te verbeteren, kijk dan eerst of er subsidie voor het verduurzamen van je woning geldt, want die verlaagt de investering vaak met een kwart tot een derde.
De onderhandeling is het punt waarop zelf verkopen echt anders voelt. Je praat over je eigen huis met iemand die het zo goedkoop mogelijk wil kopen, en emotie kost geld. Spreek vooraf met jezelf een bodemprijs af, zet elk bod op papier en laat de koopovereenkomst door een notaris of jurist opstellen of nakijken; een fout in de ontbindende voorwaarden kost meer dan de courtage die je uitspaarde.
Verkoop je aan een particulier, dan moet de koopovereenkomst schriftelijk zijn. De bedenktijd van drie dagen begint pas de dag nadat de koper een getekend exemplaar in handen heeft, en er moeten minstens twee werkdagen in vallen; loopt de termijn af in een weekend of op een feestdag, dan schuift hij op.
Een mondelinge afspraak of een handdruk bij de voordeur bindt niemand: de Hoge Raad besliste in 2011 dat ook een particuliere verkoper zich op dat schriftelijkheidsvereiste mag beroepen. Verkoop je aan een belegger of een bedrijf, dan geldt artikel 7:2 van het Burgerlijk Wetboek niet en heeft die koper dus geen bedenktijd.
Een woning onderhands verkopen aan familie of een bekende
Woning onderhands verkopen betekent dat je rechtstreeks met één koper zaken doet, zonder dat het huis openbaar te koop staat. Binnen de familie of tussen buren gebeurt dat regelmatig, en het scheelt de hele makelaarskant van het traject. De rest blijft gelijk: een schriftelijke koopovereenkomst, drie dagen bedenktijd voor de koper en een leveringsakte bij de notaris.
De prijs is het gevoelige punt. Verkoop je onder de prijs, dan is het verschil een schenking aan de koper, en voor de schenkbelasting meet de Belastingdienst dat verschil bij een woning af aan de WOZ-waarde en niet aan de taxatiewaarde. Dat staat in artikel 21 van de Successiewet 1956, en je mag kiezen tussen de WOZ-waarde van het jaar van de overdracht en die van het jaar erna. Voor een kind is in 2026 6.908 euro per jaar vrijgesteld; daarboven geldt 10 procent schenkbelasting tot 158.669 euro en 20 procent over het meerdere.
De overdrachtsbelasting werkt anders: die rekent over de hoogste van de koopsom en de waarde in het economisch verkeer, dus over de marktwaarde. Een vriendenprijs verlaagt die heffing niet. De koper betaalt in 2026 2 procent zolang hij er zelf langdurig gaat wonen, en 8 procent als hij dat niet doet. Hij betaalt niets als hij meerderjarig en jonger dan 35 is, de startersvrijstelling nog niet eerder gebruikte, de woning onder 555.000 euro blijft en hij bij de notaris verklaart er zelf te gaan wonen.
Betaalt de koper over hetzelfde stuk waarde zowel overdrachtsbelasting als schenkbelasting, dan gaat de overdrachtsbelasting over het belaste deel van de schenking van de schenkbelasting af. Die verrekening staat in artikel 24 van de Successiewet en vervalt zodra de koper de startersvrijstelling gebruikt, want dan is er geen overdrachtsbelasting betaald.
Een taxatierapport is bij een onderhandse verkoop geen luxe. Het onderbouwt de marktwaarde waarover de overdrachtsbelasting loopt, de bank van de koper eist het bijna altijd, en zonder rapport is de discussie over wat je woning waard is achteraf niet meer te winnen. Laat de akte door een notaris voorbereiden en reken de schenkbelasting vooraf door.
Wat de verkoop kost en wat je netto overhoudt
De koper betaalt de overdrachtsbelasting en de kosten van de leveringsakte. Zo staat het in artikel 7:12 van het Burgerlijk Wetboek, en dat is geen dwingende regel: spreken jullie in de koopovereenkomst iets anders af, bijvoorbeeld vrij op naam, dan gaat die afspraak voor. De verkoper betaalt de kosten die met het te koop zetten en het aflossen te maken hebben. Dat is de reden dat verkopen op papier goedkoper is dan kopen, maar gratis is het niet.

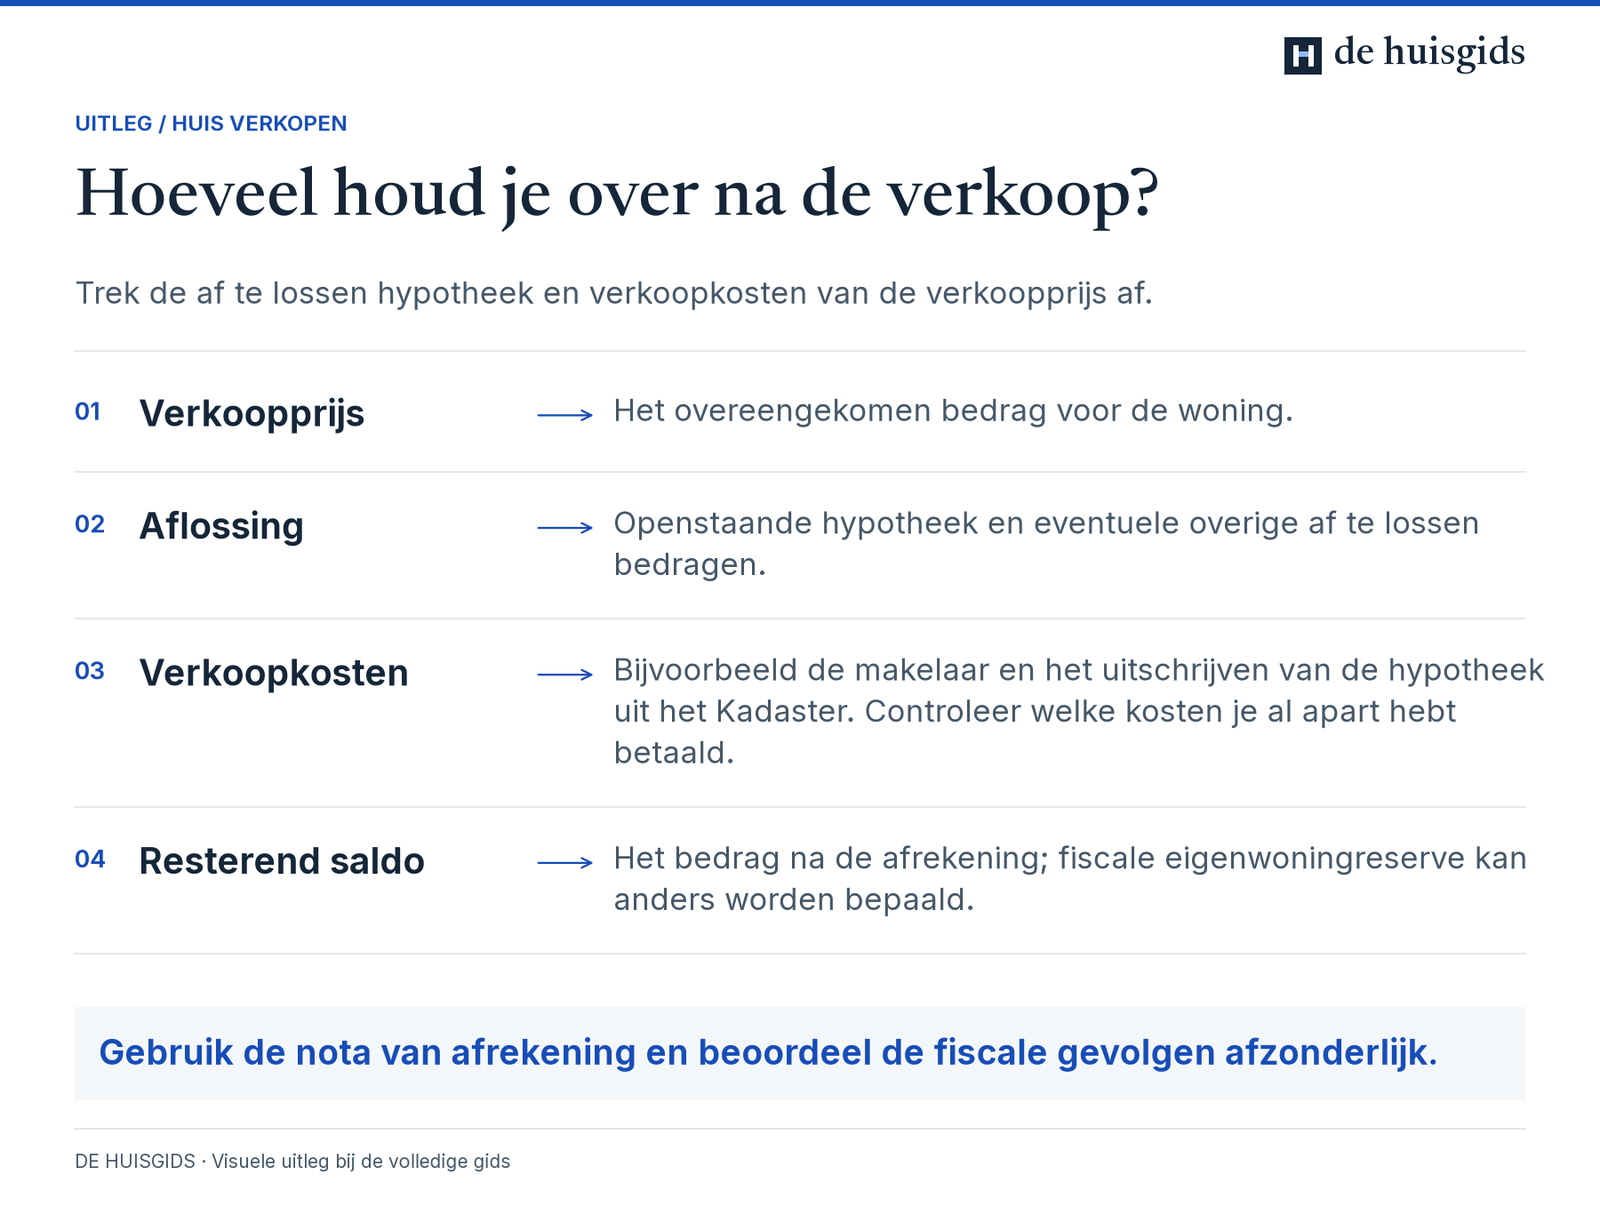
Gebruik de nota van afrekening en beoordeel de fiscale gevolgen afzonderlijk.
Lees de volledige uitleg bij deze afbeelding
Trek de af te lossen hypotheek en verkoopkosten van de verkoopprijs af.
Verkoopprijs: Het overeengekomen bedrag voor de woning.
Aflossing: Openstaande hypotheek en eventuele overige af te lossen bedragen.
Verkoopkosten: Bijvoorbeeld de makelaar en het uitschrijven van de hypotheek uit het Kadaster. Controleer welke kosten je al apart hebt betaald.
Resterend saldo: Het bedrag na de afrekening; fiscale eigenwoningreserve kan anders worden bepaald.
Gebruik de nota van afrekening en beoordeel de fiscale gevolgen afzonderlijk.
De grootste post is de courtage, gevolgd door de kosten van het energielabel en het doorhalen van je oude hypotheekinschrijving in het Kadaster. Voor die doorhaling, ook wel royement genoemd, rekenen notarissen in 2026 grofweg 150 tot 400 euro; het Kadaster brengt niets in rekening als de akte via het KIK-systeem wordt aangeleverd. Doorhalen is niet verplicht, maar een oude inschrijving die blijft staan levert bij een volgende transactie vragen op.
Verkoopkosten zijn fiscaal niet aftrekbaar. De courtage van je verkoopmakelaar, de fotografie en het energielabel betaal je uit eigen zak zonder dat er iets van terugkomt in de aangifte. Alleen kosten die met het afsluiten van een nieuwe hypotheek te maken hebben, zijn later aftrekbaar. Alle posten met hun bandbreedtes staan bij elkaar in het overzicht van de kosten bij de verkoop van je huis.
Boeterente bij het aflossen van je hypotheek speelt bij verkoop meestal niet: aflossen bij verkoop van de woning is bij vrijwel alle geldverstrekkers boetevrij. Neem je je hypotheek mee naar een volgende woning, dan blijft ook de rentevaste periode staan, mits je binnen de meeneemtermijn van je geldverstrekker blijft.
| Post | Bedrag in 2026 | Wanneer je die betaalt |
|---|---|---|
| Courtage verkoopmakelaar | Rond 1% van de verkoopprijs plus 21% btw | Bij de overdracht, verrekend via de notaris |
| Opstartkosten makelaar | € 250 tot € 750 | Bij het tekenen van de opdracht, ook als het huis niet verkoopt |
| Energielabel | € 250 tot € 350 | Voordat je adverteert |
| Taxatierapport (optioneel) | Ongeveer € 500 | Voor het bepalen of onderbouwen van de prijs |
| Doorhaling hypotheekinschrijving | € 150 tot € 400 notariskosten | Bij of vlak na de overdracht |
| Juridische controle koopakte bij zelf verkopen | € 200 tot € 400 | Voor het tekenen |
Gecontroleerd op augustus 2026
Na de verkoop: hypotheek, overwaarde en de belasting
Op de dag van de overdracht lost de notaris je oude hypotheek af uit de koopsom en maakt hij het restant naar je over. Wat er dan binnenkomt is je netto overwaarde, en die is niet vrij van gevolgen.
De Belastingdienst registreert de overwaarde als eigenwoningreserve. Koop je binnen drie jaar een volgende woning, dan moet je die reserve daarin stoppen: over het deel dat je alsnog leent in plaats van inbrengt, krijg je geen hypotheekrenteaftrek. De reserve vervalt drie jaar na de verkoop, dus wie langer huurt voordat hij weer koopt, valt buiten de bijleenregeling.
Blijft het geld op je rekening staan, dan telt het mee als vermogen in box 3 vanaf de eerstvolgende peildatum van 1 januari. Het heffingsvrij vermogen is in 2026 59.357 euro per persoon en 118.714 euro voor fiscale partners samen; over de rest rekent de fiscus met een forfaitair rendement van 1,28 procent op banktegoeden, belast tegen 36 procent. Hoe je de verkoop, de renteaftrek tot de overdrachtsdatum en het eigenwoningforfait in je aangifte verwerkt, staat bij aangifte doen over je eigen woning.
Vergeet de praktische afhandeling niet: meterstanden opnemen, de gemeente en de energieleverancier informeren, de opstalverzekering pas na de overdracht opzeggen en de gemeentelijke aanslagen laten verrekenen door de notaris. Wie na de verkoop nieuw gaat bouwen of voor een prefab woning kiest, moet bovendien rekening houden met een periode tussen de sleuteloverdracht en de oplevering waarin je ergens anders woont.
Zeg je opstalverzekering nooit op voordat de leveringsakte is gepasseerd. Tot dat moment ben jij eigenaar en draag jij het risico van brand of storm, ook als het huis al leeg staat en verkocht is.
Zo verkoop je je woning, stap voor stap
Van het eerste besluit tot de sleuteloverdracht duurt dit traject meestal drie tot zes maanden.
-
Bepaal je waarde en je ondergrens
Zet de verkoopcijfers van vergelijkbare woningen in je buurt op een rij en bepaal aan de hand daarvan een reële waarde. Reken meteen door wat er na aflossing en kosten overblijft met de overwaarde-rekenhulp, zodat je weet welke prijs je volgende stap mogelijk maakt.
-
Kies je route: zelf, deels of volledig uitbesteed
Beslis of je zelf verkoopt, een internetmakelaar inschakelt of een full-service makelaar neemt. Vraag bij een makelaar minstens twee offertes op met de courtage inclusief btw en de opstartkosten erin, en lees de intrekkingskosten in de opdracht tot dienstverlening.
-
Verzamel de papieren en vraag het energielabel aan
Eigendomsakte, kadastrale kaart, WOZ-beschikking, eventuele bouwtekeningen en bij een appartement de splitsingsakte en de VvE-stukken. Vraag het energielabel aan zodra je weet dat je gaat verkopen; het is verplicht vanaf het moment dat je adverteert.
-
Maak de woning verkoopklaar en laat foto's maken
Herstel kleine mankementen, ruim op en zorg voor lichte, ruime foto's met plattegronden. Dit is de goedkoopste stap met het grootste effect op het aantal bezichtigingen in de eerste twee weken.
-
Ga te koop en plan de bezichtigingen
De eerste twee weken leveren de meeste serieuze kijkers op, dus zorg dat de presentatie op dag één compleet is. Houd van elke bezichtiging bij wie er kwam en wat er werd gezegd, want dat is je informatie in de onderhandeling.
-
Onderhandel en leg het bod schriftelijk vast
Bespreek niet alleen de prijs maar ook de opleverdatum, de roerende zaken en de voorbehouden. Een bod is pas bindend als de koopovereenkomst door beide partijen is getekend, en daarna heeft de koper nog drie dagen bedenktijd vanaf de dag nadat hij het getekende exemplaar heeft ontvangen.
-
Bewaak de termijnen tot de overdracht
Het financieringsvoorbehoud loopt gebruikelijk zes weken; de waarborgsom of bankgarantie van 10 procent uit de gangbare modelkoopovereenkomst moet daarna binnen zijn. Reageer schriftelijk op elk verzoek om uitstel, want stilzwijgend akkoord gaan verlengt je risico. Komt de koper zijn afspraken niet na, dan stel je hem eerst schriftelijk in gebreke met een termijn van meestal acht dagen; blijft hij daarna in verzuim, dan kun je de boete uit de koopovereenkomst opeisen, in die modellen 10 procent van de koopsom.
-
Teken bij de notaris en handel de laatste dingen af
Neem samen met de koper de meterstanden op, lever alle sleutels in en controleer de nota van afrekening op de doorhaling en de verrekening van de gemeentelijke aanslagen. Daarna maakt de notaris het restant naar je over. Welke posten er precies op die afrekening staan lees je bij de kosten van de verkoop.
Overwaarde
Vul je woningwaarde en resthypotheek in en zie je overwaarde, plus wat je er wel en niet mee kunt. Open de volledige overwaarde
Check dit voordat je woning te koop gaat
Doorgerekend: zo pakt het uit
Zelf verkopen of een makelaar bij een woning van 400.000 euro
Stel, je verkoopt een woning voor 400.000 euro. Met een full-service makelaar betaal je 1 procent courtage, dus 4.000 euro, plus 21 procent btw: 4.840 euro. Reken daar 500 euro opstartkosten en 300 euro voor het energielabel bij op en je komt uit op 5.640 euro aan verkoopkosten.
Verkoop je zelf via een internetmakelaar, dan betaal je ongeveer 800 euro voor het pakket, 300 euro voor fotografie, 300 euro voor het energielabel en 300 euro om de koopakte juridisch te laten nakijken: samen 1.700 euro. Op papier houd je 3.940 euro meer over.
Dat voordeel is één procent van de verkoopprijs. Verkoop je zelf voor 396.000 euro in plaats van 400.000 euro, dan is het verschil precies weg. Het eerlijke antwoord op de vraag of zelf verkopen loont, zit dus niet in de courtage maar in de prijs die je zelf uit de onderhandeling haalt.
Wat er overblijft bij een verkoop van 450.000 euro
Stel, je verkoopt voor 450.000 euro en er staat nog 280.000 euro hypotheek open. Bruto is je overwaarde 170.000 euro. Daar gaan de verkoopkosten vanaf: 4.500 euro courtage plus btw is 5.445 euro, met 500 euro opstartkosten, 300 euro energielabel en 250 euro voor de doorhaling kom je op 6.495 euro. Netto blijft er 163.505 euro over.
Dat bedrag komt als eigenwoningreserve op je naam te staan. Koop je binnen drie jaar een woning van 500.000 euro, dan is je maximale eigenwoningschuld met renteaftrek 500.000 min 163.505, dus 336.495 euro. Leen je toch de volle 500.000 euro, dan is de rente over dat verschil niet aftrekbaar.
Laat je het geld staan en huur je een tijdje, dan telt het op de peildatum van 1 januari mee in box 3. Bij 163.505 euro vermogen rekent de Belastingdienst voor 2026 met 1,28 procent forfaitair rendement op spaargeld, een percentage dat pas begin 2027 definitief wordt: 2.093 euro. Boven het heffingsvrij vermogen van 59.357 euro is 63,7 procent daarvan belast: 1.333 euro, tegen 36 procent goed voor 480 euro belasting per jaar.
Onderhands aan je kind verkopen met 50.000 euro korting
Stel, je woning is getaxeerd op 350.000 euro, de WOZ-waarde voor 2026 is 330.000 euro en je verkoopt aan je kind voor 300.000 euro. Voor de schenkbelasting telt de WOZ-waarde, dus de schenking is 330.000 min 300.000 is 30.000 euro. Na de jaarlijkse vrijstelling van 6.908 euro blijft 23.092 euro belast, tegen 10 procent in de eerste schijf: 2.309 euro.
Voor de overdrachtsbelasting telt de hoogste van de koopsom en de marktwaarde, dus 350.000 euro. Gaat je kind er zelf wonen, dan betaalt het 2 procent daarover, oftewel 7.000 euro, en niet 2 procent over de 300.000 euro die het feitelijk overmaakt. Over het belaste deel van de schenking is dan twee keer geheven, en die 2 procent over 23.092 euro, 462 euro, mag van de schenkbelasting af. Je kind houdt 1.847 euro schenkbelasting over.
Is je kind meerderjarig en jonger dan 35, gebruikt het de startersvrijstelling voor het eerst en blijft de woning onder de grens van 555.000 euro, dan is de overdrachtsbelasting nul. Er valt dan ook niets te verrekenen, dus staat de schenkbelasting weer op 2.309 euro. Wie de eenmalig verhoogde vrijstelling van 33.129 euro in 2026 nog niet heeft gebruikt, kan die in plaats van de jaarlijkse vrijstelling inzetten zolang het kind tussen de 18 en 40 jaar is; dan blijft de schenking van 30.000 euro helemaal onbelast.
Veelgemaakte fouten
Adverteren zonder geldig energielabel
Het label is verplicht vanaf het moment dat je de woning aanbiedt, niet pas bij de overdracht. Een particulier die zonder geldig label verkoopt riskeert in 2026 een boete van 550 euro van de Inspectie Leefomgeving en Transport, en een rechtspersoon het dubbele. De notaris mag de overdracht niet tegenhouden omdat het label ontbreekt; die wijst je op de verplichting, en de boete blijft voor jou.
Bekende gebreken verzwijgen
Als verkoper heb je een mededelingsplicht over gebreken die je kent, zoals lekkage, houtworm of een verzakking. Verzwijgen levert na de overdracht een aansprakelijkheid op voor de herstelkosten, en die lopen bij funderingsproblemen in de tienduizenden euro's. De koper moet wel binnen bekwame tijd klagen nadat hij het gebrek ontdekt, en zijn vordering verjaart twee jaar na die melding; dat staat in artikel 7:23 van het Burgerlijk Wetboek.
Zelf verkopen zonder de koopakte te laten nakijken
Een verkeerd geformuleerd financieringsvoorbehoud of een ontbrekende ontbindingstermijn maakt de hele deal wankel. Een jurist of notaris die de akte doorleest kost een paar honderd euro; een koper die er onder uit komt, kost je maanden.
De vraagprijs te hoog inzetten om ruimte te hebben
De eerste twee weken leveren de meeste serieuze kijkers op. Een woning die daarna nog te koop staat, krijgt het stempel dat er iets mis mee is, en de prijsverlaging die volgt komt vrijwel altijd lager uit dan een realistische startprijs.
Vergeten dat de overwaarde als eigenwoningreserve blijft staan
Wie de overwaarde consumeert en bij de volgende woning het volle bedrag leent, ontdekt pas bij de aangifte dat de rente over dat deel niet aftrekbaar is. De reserve loopt drie jaar door vanaf de verkoop.
De opstalverzekering te vroeg opzeggen
Tot het passeren van de leveringsakte ben jij de eigenaar en draag jij het risico. Brand in een leegstaand maar nog niet overgedragen huis komt zonder verzekering volledig voor jouw rekening.
Bij een verkoop binnen de familie geen taxatie laten doen
Voor de schenkbelasting ligt de WOZ-waarde vast, maar de overdrachtsbelasting loopt over de waarde in het economisch verkeer, en die bepaalt de Belastingdienst zonder rapport achteraf zelf. Ook de bank van de koper wil het rapport zien. Een taxatie van ongeveer 500 euro in 2026 voorkomt die discussie.
Veelgestelde vragen
Kun je je huis zelf verkopen zonder makelaar?
Ja. Alleen de leveringsakte moet door een notaris worden gepasseerd; een makelaar is nergens verplicht. Je regelt dan zelf het energielabel, de foto's, de advertentie, de bezichtigingen en de onderhandeling, en je laat de koopovereenkomst opstellen of nakijken door een notaris of jurist. Zelf verkopen werkt het best bij een courante woning waar kopers vanzelf op afkomen.
Wat levert het op om je woning zelf te verkopen?
Je bespaart de courtage, in 2026 rond 1 procent van de verkoopprijs plus 21 procent btw. Bij een woning van 400.000 euro is dat 4.840 euro, waar de kosten van een internetmakelaarspakket, fotografie en juridische controle van ongeveer 1.700 euro tegenover staan. Het voordeel verdwijnt zodra je ook maar 1 procent onder de haalbare prijs verkoopt, dus de winst zit uiteindelijk in de onderhandeling.
Hoe verkoop je een huis, stap voor stap?
Je bepaalt eerst de waarde en je ondergrens, kiest daarna je verkooproute, verzamelt de papieren en het energielabel, maakt de woning verkoopklaar en gaat te koop. Na de onderhandeling teken je een schriftelijke koopovereenkomst, waarna de koper drie dagen bedenktijd heeft en meestal zes weken voor zijn financiering. Bij de notaris wordt de leveringsakte gepasseerd, je oude hypotheek afgelost en het restant aan je overgemaakt.
Hoe lang duurt het verkopen van een woning?
Van het eerste gesprek tot de sleuteloverdracht is drie tot zes maanden gebruikelijk. De verkooptijd zelf hangt sterk af van prijs, staat en locatie, en tussen de getekende koopakte en de afspraak bij de notaris zit standaard zes tot acht weken. Die periode is nodig voor de financiering van de koper en voor de voorbereiding van de akte door de notaris.
Wat kost het verkopen van een huis in 2026?
Met een full-service makelaar reken je op rond 1 procent courtage plus 21 procent btw, 250 tot 750 euro opstartkosten, 250 tot 350 euro voor het energielabel en 150 tot 400 euro voor het doorhalen van de oude hypotheekinschrijving. Op een woning van 400.000 euro komt dat in de buurt van 5.500 tot 6.500 euro. Zelf verkopen brengt dat terug naar ongeveer 1.700 euro, met meer werk en meer risico op een lagere opbrengst.
Moet ik mijn huis verkopen of niet?
Dat hangt af van waarom je zou verkopen. Verkopen maakt je overwaarde vrij en stopt je woonlasten, maar je moet daarna zelf woonruimte regelen en betaalt box 3 over het geld dat blijft staan. Aanhouden vraagt dat je de dubbele lasten kunt dragen, en verhuren betekent verlies van de hypotheekrenteaftrek plus toestemming van je geldverstrekker. Reken de drie routes door op maandlast en op wat er na drie jaar overblijft, dan wordt de keuze zakelijk in plaats van emotioneel.
Wat is de beste tijd van het jaar om een woning te verkopen?
Het voorjaar levert traditioneel de meeste kijkers op: de tuin staat er goed bij, het is langer licht en veel mensen willen voor de zomer rond zijn. Dat betekent ook meer aanbod en dus meer concurrentie. Belangrijker dan het seizoen is dat je woning op dag één compleet gepresenteerd staat, want de eerste twee weken bepalen het grootste deel van het resultaat.
Wat betekent een woning onderhands verkopen?
Onderhands verkopen wil zeggen dat je rechtstreeks met één koper afspraken maakt, zonder openbare verkoop of veiling. Dat gebeurt vooral binnen de familie of tussen bekenden. De juridische route blijft gelijk: een schriftelijke koopovereenkomst, drie dagen bedenktijd en een leveringsakte bij de notaris. Verkoop je onder de prijs, dan is het verschil een schenking: voor de schenkbelasting wordt dat bij een woning gemeten aan de WOZ-waarde, terwijl de overdrachtsbelasting loopt over de hoogste van de koopsom en de marktwaarde.
Mag ik mijn eigen woning onder de waarde aan mijn kind verkopen?
Dat mag, maar het verschil is een schenking. Voor de schenkbelasting rekent de Belastingdienst bij een woning met de WOZ-waarde en niet met de taxatiewaarde: is de WOZ-waarde 330.000 euro en betaalt je kind 300.000 euro, dan schenk je 30.000 euro. Voor een kind is in 2026 6.908 euro per jaar vrijgesteld; daarboven geldt 10 procent schenkbelasting tot 158.669 euro en 20 procent over het meerdere. De overdrachtsbelasting loopt wel over de hoogste van de koopsom en de marktwaarde, dus een lagere prijs verlaagt die heffing niet, en wat je kind daarvan over het belaste deel van de schenking betaalt, mag van de schenkbelasting af.
Ben ik verplicht om gebreken te melden bij de verkoop?
Ja, je hebt als verkoper een mededelingsplicht over gebreken die je kent en die voor normaal gebruik van de woning van belang zijn. Denk aan lekkage, funderingsproblemen, asbest of een verzakte vloer. De koper heeft daarnaast een eigen onderzoeksplicht, maar die neemt jouw plicht niet weg. Zet wat je weet op papier in de vragenlijst bij de koopovereenkomst, dan is later duidelijk wat je hebt gemeld.
Wat gebeurt er met mijn hypotheek als ik mijn woning verkoop?
De notaris lost de hypotheek af uit de koopsom op de dag van de overdracht en maakt het restant aan je over. Aflossen bij verkoop is bij vrijwel alle geldverstrekkers boetevrij. Je kunt de rente ook meenemen naar een volgende woning als je binnen de meeneemtermijn van je geldverstrekker blijft, meestal een half jaar. De oude inschrijving in het Kadaster laat je doorhalen voor 150 tot 400 euro notariskosten in 2026.
Moet ik belasting betalen over de winst op mijn huis?
Over de winst op je eigen woning betaal je in Nederland geen inkomstenbelasting, zolang het om gewoon bezit gaat en niet om handelen of verbouwen als verdienmodel. Wel registreert de Belastingdienst de overwaarde als eigenwoningreserve, en die beperkt drie jaar lang de hypotheek waarover je bij een volgende woning renteaftrek krijgt. Staat het geld op 1 januari op je rekening, dan telt het mee in box 3, waar in 2026 een heffingsvrij vermogen van 59.357 euro per persoon geldt.
Wanneer je een adviseur of vakman inschakelt
Voor een gewone verkoop van een courante woning heb je geen adviseur nodig: een verkoopmakelaar is een keuze, geen verplichting, en de notaris regelt het juridische sluitstuk. Iemand inschakelen verdient zich vooral terug bij een verkoop met een fiscale of juridische knoop erin. Een notaris rekent voor het opstellen of controleren van een koopovereenkomst in 2026 doorgaans 200 tot 400 euro, en dat bedrag valt in het niet bij een voorbehoud dat verkeerd is geformuleerd.
Bij een verkoop binnen de familie, bij een scheiding of bij een woning uit een nalatenschap laat je de prijs en de fiscale gevolgen vooraf doorrekenen door een notaris of belastingadviseur. Daar gaat het om schenkbelasting, om ontslag uit de hoofdelijke aansprakelijkheid en om de vraag welke waarde de Belastingdienst hanteert. Een taxatie door een gevalideerd taxateur hoort daar standaard bij.
Voor de stap naar een volgende woning is een hypotheekadviseur de logische partij, vooral omdat de eigenwoningreserve je maximale aftrekbare hypotheek verlaagt. Wat je prima zelf voorbereidt: je overwaarde uitrekenen, je verkoopkosten begroten en de offertes van verkoopmakelaars naast elkaar leggen. Vragen over je aangifte in het jaar van de verkoop kun je ook rechtstreeks aan de Belastingdienst stellen.
Bronnen en controle
- Koop van een tot bewoning bestemde onroerende zaak (artikel 7:2 BW) Overheid.nl, wetten.overheid.nl geraadpleegd 28 augustus 2026
- Het koopcontract ondertekenen: bedenktijd van drie dagen Notaris.nl, Koninklijke Notariele Beroepsorganisatie geraadpleegd 28 augustus 2026
- Als de koop van het huis niet doorgaat: ingebrekestelling en boete Notaris.nl, Koninklijke Notariele Beroepsorganisatie geraadpleegd 28 augustus 2026
- Ik heb een schenking gekregen: welke waarde moet ik aanhouden? Belastingdienst geraadpleegd 28 augustus 2026
- Overdrachtsbelasting verrekenen met schenkbelasting Belastingdienst geraadpleegd 28 augustus 2026
- Het tarief van de overdrachtsbelasting Belastingdienst geraadpleegd 28 augustus 2026
- Hoe is het box 3-inkomen op mijn voorlopige aanslag 2026 berekend? Belastingdienst geraadpleegd 28 augustus 2026
- Wanneer vervalt mijn eigenwoningreserve? Belastingdienst geraadpleegd 28 augustus 2026
Juridisch gecontroleerd 28 augustus 2026
- Nagegaan wanneer de bedenktijd van de koper begint. Die drie dagen lopen niet vanaf het tekenen, maar vanaf de dag nadat de koper een getekend exemplaar van de koopovereenkomst in handen heeft, en er moeten minstens twee werkdagen in vallen. Dat staat in artikel 7:2 van het Burgerlijk Wetboek. Dezelfde regel werkt twee kanten op: de Hoge Raad besliste in 2011 dat ook een particuliere verkoper zich erop mag beroepen, dus een mondelinge afspraak bindt niemand.
- Nagerekend wat een verkoop onder de prijs aan een kind kost. Voor de schenkbelasting kijkt de Belastingdienst bij een woning naar de WOZ-waarde en niet naar de taxatiewaarde, en de overdrachtsbelasting die over datzelfde geschonken bedrag is betaald, gaat er weer vanaf. Het rekenvoorbeeld is op die twee punten aangepast en loopt nu door tot 1.847 euro schenkbelasting.
- Getoetst hoe lang je de rente van een leegstaande woning nog mag aftrekken. Dat is het jaar van de verhuizing plus de drie kalenderjaren daarna, en niet drie jaar vanaf de verhuisdatum. De eigenwoningreserve van 163.505 euro uit het rekenvoorbeeld vervalt wel precies drie jaar na de verkoop; dat is bij de Belastingdienst nagekeken.
- Gecheckt wat er gebeurt als het energielabel ontbreekt. De boete voor een particulier is in 2026 550 euro, het bedrag van de laagste boetecategorie in de wet, en voor een bedrijf het dubbele. De notaris mag de overdracht niet tegenhouden omdat het label ontbreekt; die wijst je op de verplichting, en de boete blijft voor de verkoper.
- Nagelopen wie welke kosten draagt en wat er gebeurt bij verzuim. De kosten van de leveringsakte komen volgens artikel 7:12 van het Burgerlijk Wetboek voor rekening van de koper, maar daar mag je in de koopovereenkomst van afwijken. Komt de koper zijn afspraken niet na, dan volgt eerst een ingebrekestelling met meestal acht dagen, en pas daarna de boete van 10 procent uit de gangbare modelkoopovereenkomst.
Uitgevoerd door de redactie van dehuisgids.nl aan de hand van de bronnen hierboven. Wij geven algemene informatie en geen persoonlijk advies.
Ons redactionele beleid: hoe we schrijven, controleren en bijwerken
Verder lezen over dit onderwerp
Verkoopmakelaar
Kosten verkoop huis
Taxatie woning
Prefab woning