Afschaffing hypotheekrenteaftrek: wat er al veranderd is en wat er nog komt
Typ minimaal 2 tekens. Je doorzoekt alleen deze gids.
De hypotheekrenteaftrek is niet afgeschaft en er ligt in 2026 ook geen wetsvoorstel om dat te doen: het regeerakkoord houdt de fiscale behandeling van de eigen woning ongewijzigd. Wel is de aftrek al jaren aan het krimpen, want het maximale aftrektarief zakte van 52 procent in 2013 naar 37,56 procent in 2026 en op nieuwe leningen krijg je alleen aftrek als je annuïtair of lineair aflost. De harde datum die er wel staat is 1 januari 2031: dan loopt de dertigjaarstermijn af voor iedereen die zijn hypotheek vóór 2001 afsloot.
- 37,56% 2026 maximale tarief waartegen je hypotheekrente aftrekt
- 30 jaar wettelijk maximale duur van de renteaftrek per leningdeel
- 1 jan 2031 2031 einde van de aftrek voor hypotheken van vóór 2001
- 71,867% 2026 wat er over is van de Hillen-aftrek, die wel wordt afgeschaft
- 0,35% 2026 eigenwoningforfait dat je blijft bijtellen
Gecontroleerd op augustus 2026
Wordt de hypotheekrenteaftrek afgeschaft?
Nee, niet in deze kabinetsperiode. In het regeerakkoord staat dat de fiscale behandeling van de eigen woning ongewijzigd blijft, om het eigen huis betaalbaar te houden en rust op de woningmarkt te bewaren. Er ligt in augustus 2026 dus geen wetsvoorstel dat de hypotheekrenteaftrek in één keer schrapt.

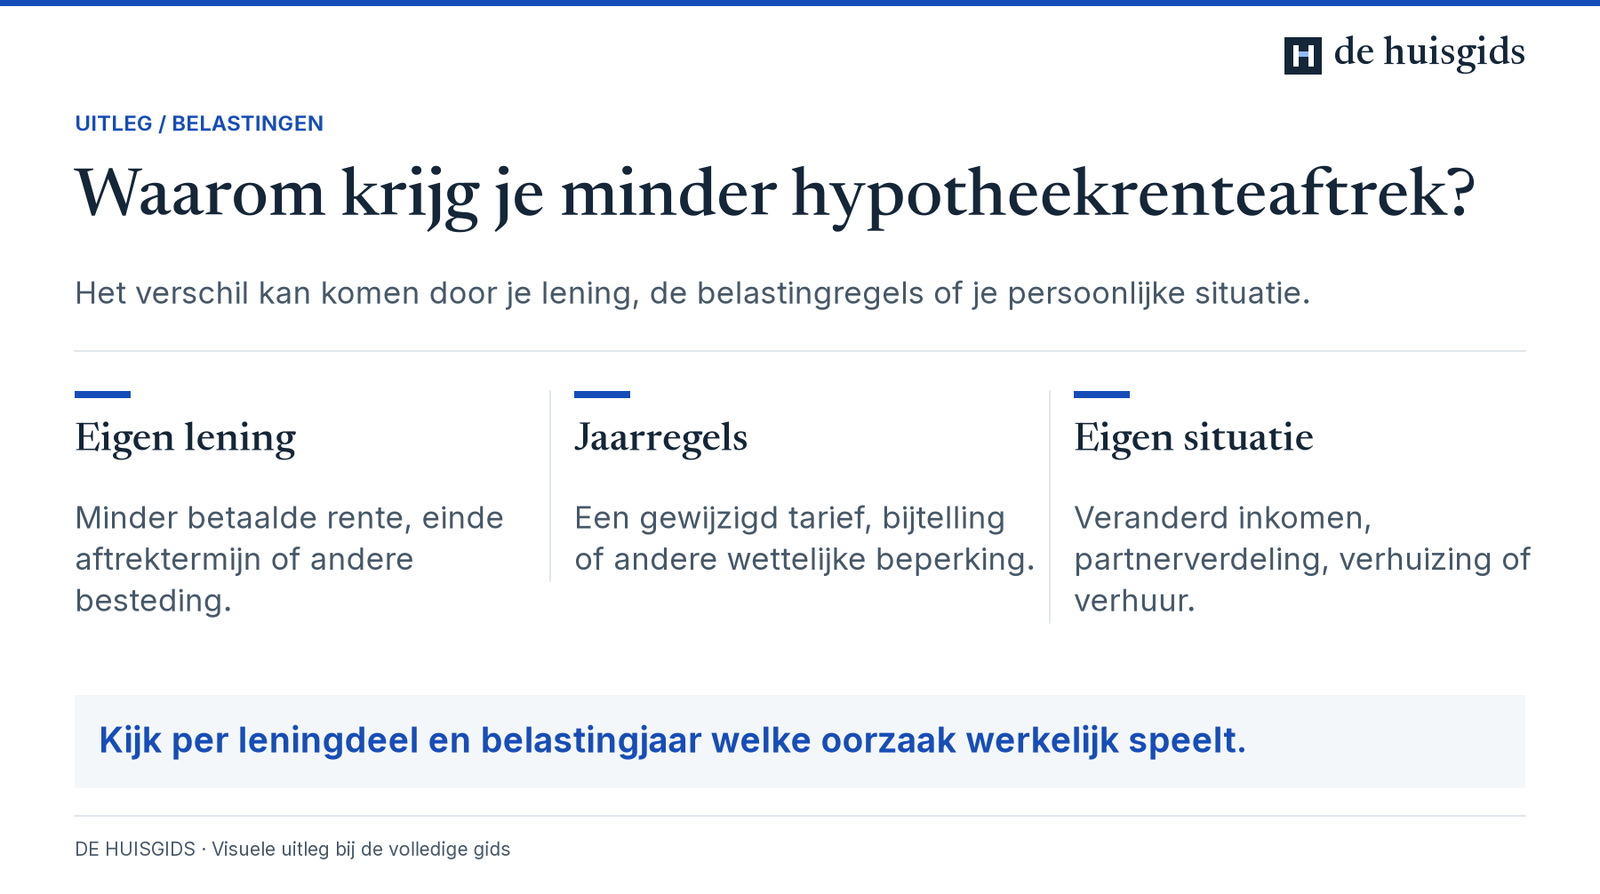
Kijk per leningdeel en belastingjaar welke oorzaak werkelijk speelt.
Lees de volledige uitleg bij deze afbeelding
Het verschil kan komen door je lening, de belastingregels of je persoonlijke situatie.
Eigen lening: Minder betaalde rente, einde aftrektermijn of andere besteding.
Jaarregels: Een gewijzigd tarief, bijtelling of andere wettelijke beperking.
Eigen situatie: Veranderd inkomen, partnerverdeling, verhuizing of verhuur.
Kijk per leningdeel en belastingjaar welke oorzaak werkelijk speelt.
Dat betekent niet dat er niets gebeurt. Sinds 2014 zakt het tarief waartegen je de rente aftrekt elk jaar, en sinds 2013 geldt aftrek alleen nog voor leningen die je in maximaal dertig jaar annuïtair of lineair aflost. Een deel van de afschaffing is dus al doorgevoerd, alleen in stapjes en zonder dat het zo heette.
De discussie zelf verdwijnt ook niet. Politieke partijen, De Nederlandsche Bank, het Centraal Planbureau en de Europese Commissie pleiten al jaren voor verdere afbouw, terwijl andere partijen daar niets van willen weten. Wat de aftrek in jouw geval nog waard is en wanneer die stopt, hangt vooral af van je eigen hypotheek. Wie precies wil weten wanneer zijn recht eindigt, leest de gids over de momenten waarop de hypotheekrenteaftrek verdwijnt.
Een regeerakkoord is geen wet. Het geeft aan wat een kabinet van plan is voor deze periode, niet wat er na de volgende verkiezingen gebeurt. Reken bij een hypotheek met een looptijd van dertig jaar dus niet op politieke stabiliteit over die hele periode.
Wat er sinds 2013 al is afgeschaft
De aftrek is de afgelopen jaren langs twee wegen kleiner geworden. De eerste is de aflossingseis: voor een lening die je op of na 1 januari 2013 afsluit, is de rente alleen aftrekbaar als je die lening in maximaal dertig jaar volledig annuïtair of lineair aflost. Een nieuwe aflossingsvrije lening geeft geen recht op aftrek meer, zoals de gids over de aftrekbaarheid van een aflossingsvrije hypotheek uitlegt.
De tweede weg is de tariefsaanpassing. Tot en met 2013 trok je de rente af tegen het tarief van de schijf waarin je inkomen viel, voor hoge inkomens 52 procent. Vanaf 2014 daalde dat maximum eerst met een half procentpunt per jaar en vanaf 2020 met drie procentpunt per jaar, tot het in 2023 uitkwam op het tarief van de eerste schijf. Sindsdien beweegt het maximum mee met dat basistarief: 36,97 procent in 2024, 37,48 procent in 2025 en 37,56 procent in 2026.
Voor wie in de hoogste schijf zit, is de aftrek daarmee in tien jaar tijd bijna een derde minder waard geworden. Verdien je onder de tweede schijfgrens, dan merkte je van deze operatie weinig, want jouw tarief lag altijd al onder het maximum. Hoe de aftrek zelf rekent, staat in de uitleg over hoe hypotheekrenteaftrek werkt.
| Jaar | Maximaal aftrektarief | Hoogste tarief inkomstenbelasting |
|---|---|---|
| 2013 | 52% | 52% |
| 2016 | 50,5% | 52% |
| 2019 | 49% | 51,75% |
| 2020 | 46% | 49,5% |
| 2021 | 43% | 49,5% |
| 2022 | 40% | 49,5% |
| 2023 | 36,93% | 49,5% |
| 2024 | 36,97% | 49,5% |
| 2025 | 37,48% | 49,5% |
| 2026 | 37,56% | 49,5% |
Gecontroleerd op augustus 2026
De dertigjaarstermijn en de datum 1 januari 2031
Los van alle politiek staat er één harde afschaffing in de wet, en die geldt per leningdeel. Sinds 2001 is de renteaftrek beperkt tot dertig jaar. Voor hypotheken die op 1 januari 2001 al liepen, begon die teller op dat moment opnieuw, dus voor die groep stopt de aftrek op 1 januari 2031. Het gaat om honderdduizenden huishoudens, vaak met een oude aflossingsvrije hypotheek waarop nooit is afgelost.
De termijn loopt per leningdeel en niet per huis. Verhoogde je in 2015 je hypotheek voor een verbouwing, dan heeft dat deel een eigen termijn die tot 2045 doorloopt, ook als het oudste deel al is uitgelopen. Bij een verhuizing verhuist de resterende termijn mee: je krijgt geen nieuwe dertig jaar over het bedrag dat je al had.
De uitvoering is niet vanzelfsprekend. Het ministerie van Financiën stuurde in 2026 een rapport naar de Tweede Kamer over de knelpunten rond deze termijn, omdat de Belastingdienst en de banken van veel oude leningen niet vastleggen wanneer de dertig jaar begon. Wat er precies gebeurt op de vooraf ingevulde aangifte van 2031 is daarmee nog open, maar de wettelijke einddatum staat er wel. Controleer daarom zelf per leningdeel je startdatum, zoals beschreven in de gids over de aftrek van hypotheekrente.
| Wanneer je het leningdeel afsloot | Wanneer de dertig jaar begint | Laatste dag met renteaftrek |
|---|---|---|
| Vóór 1 januari 2001 | 1 januari 2001 | 31 december 2030 |
| In 2005 | Datum van de lening in 2005 | In 2035 |
| In 2013 | Datum van de lening in 2013 | In 2043 |
| In 2020 | Datum van de lening in 2020 | In 2050 |
| Verhoging in 2026 op een oude hypotheek | Datum van de verhoging in 2026 | In 2056 |
Gecontroleerd op augustus 2026
Loopt jouw termijn af, dan blijft het eigenwoningforfait gewoon bijgeteld terwijl de rente niet meer aftrekbaar is. De schuld zelf verhuist naar box 3. Dat is de dubbele klap die veel mensen niet zien aankomen.
De aftrek die wel wordt afgeschaft: de wet Hillen
Terwijl de hypotheekrenteaftrek blijft, wordt een andere aftrek in de eigen woning wel echt uitgefaseerd. De aftrek wegens geen of kleine eigenwoningschuld, in de wandelgangen de wet Hillen, zorgt ervoor dat je geen belasting betaalt over het eigenwoningforfait als je hypotheekrente lager is dan dat forfait. Wie zijn huis (bijna) heeft afbetaald, profiteert daarvan.
Die aftrek wordt sinds 2019 afgebouwd. In 2026 krijg je nog 71,867 procent van het verschil tussen het forfait en je aftrekbare kosten. Vanaf 1 januari 2026 gaat de afbouw sneller: 4,8 procentpunt per jaar in plaats van de eerdere 3,33 procentpunt, waardoor de aftrek per 1 januari 2041 helemaal weg is in plaats van in 2048.
Het eigenwoningforfait zelf blijft daarnaast staan. Voor de meeste woningen is dat 0,35 procent van de WOZ-waarde in 2026, en boven 1.350.000 euro geldt een vast bedrag van 4.725 euro plus 2,35 procent over het meerdere. Wat dat bij jouw woning oplevert, reken je uit met de rekenhulp voor het eigenwoningforfait. Klopt de WOZ-waarde niet, dan werkt dat direct door in je bijtelling; met de WOZ-check zie je of jouw waarde uit de pas loopt.
| Jaar | Percentage van het verschil dat je nog aftrekt | Afbouw per jaar |
|---|---|---|
| 2024 | 80% | 3,33 procentpunt |
| 2025 | 76,67% | 3,33 procentpunt |
| 2026 | 71,87% | 4,8 procentpunt |
| 2027 | 67,07% | 4,8 procentpunt |
| 2031 | 47,87% | 4,8 procentpunt |
| 2036 | 23,87% | 4,8 procentpunt |
| 2041 | 0% | afbouw voltooid |
Gecontroleerd op augustus 2026
Wat afschaffing met je maandlasten doet
Het effect van een afschaffing is eenvoudig te berekenen, want je voordeel is niets anders dan je aftrekbare rente min het eigenwoningforfait, vermenigvuldigd met je aftrektarief. Verdwijnt de aftrek, dan verdwijnt dat bedrag uit je jaarlijkse teruggaaf en stijgt je netto woonlast met precies dat bedrag.
Bij een schuld van 300.000 euro en 4 procent rente betaal je 12.000 euro rente per jaar. Trek daar een eigenwoningforfait van 1.400 euro af bij een WOZ-waarde van 400.000 euro, dan blijft 10.600 euro aftrek over. Tegen 37,56 procent in 2026 is dat 3.981 euro per jaar, oftewel 332 euro per maand.
Twee dingen dempen de klap. De rente op een annuïtaire of lineaire hypotheek daalt elk jaar doordat je aflost, dus je voordeel krimpt vanzelf al. En het forfait blijft ook zonder aftrek gewoon bijgeteld, dus het verschil tussen wel en geen aftrek is nooit het volle rentebedrag. Krijg je je voordeel maandelijks vooruit via een voorlopige aanslag, dan merk je een wijziging meteen in je kasstroom; hoe dat werkt staat in de gids over de hypotheekrenteaftrek maandelijks ontvangen.
| Hypotheekschuld | Rente per jaar bij 4% | Aftrek tegen 37,56% | Voordeel per maand |
|---|---|---|---|
| € 200.000 | € 8.000 | € 3.005 | € 250 |
| € 300.000 | € 12.000 | € 4.507 | € 376 |
| € 400.000 | € 16.000 | € 6.010 | € 501 |
| € 500.000 | € 20.000 | € 7.512 | € 626 |
Gecontroleerd op rekenvoorbeeld bij 4 procent rente en het aftrektarief van 2026, vóór aftrek van het eigenwoningforfait
Hoe een afschaffing er in de praktijk uit zou zien
Een aftrek die vijf miljoen huishoudens raakt, gaat nooit in één keer op nul. Als de politiek de aftrek wil afschaffen, gebeurt dat vrijwel zeker langs een van de routes die al eerder op tafel hebben gelegen. De eerste is verder verlagen van het aftrektarief, precies zoals tussen 2014 en 2023 gebeurde. Die route werkt zonder ingewikkeld overgangsrecht en raakt hogere inkomens het hardst.
Een tweede variant is het aftrektarief permanent koppelen aan het tarief van de eerste schijf, iets wat het ministerie van Financiën in 2025 op verzoek van de Tweede Kamer heeft onderzocht. Een derde variant is de eigen woning helemaal uit box 1 halen: geen renteaftrek, maar ook geen eigenwoningforfait, met de woning en de schuld in box 3. Een vierde is het aftoppen van de schuld waarover je mag aftrekken, zodat dure huizen minder voordeel opleveren.
Elke variant komt met de vraag wat er met bestaande hypotheken gebeurt. Bij de aflossingseis van 2013 koos de wetgever voor volledig overgangsrecht: wie al een hypotheek had, hield zijn oude rechten. Bij de tariefsafbouw gebeurde het omgekeerde en gold de verlaging meteen voor iedereen. Welke kant het opgaat en welke ingrepen er in het verleden zijn gedaan, staat in de gids over eerdere ingrepen in de hypotheekrenteaftrek.
| Variant | Wat er gebeurt | Wie het hardst geraakt wordt |
|---|---|---|
| Aftrektarief verder verlagen | Je trekt af tegen een lager percentage | Inkomens boven de tweede schijfgrens |
| Koppelen aan het eerste-schijftarief | Het maximum beweegt mee met het basistarief | Iedereen met een hoog inkomen |
| Eigen woning naar box 3 | Geen aftrek en geen forfait, wel vermogensheffing | Wie veel schuld en weinig vermogen heeft |
| Aftrek aftoppen op een maximumschuld | Boven een grens is de rente niet meer aftrekbaar | Kopers van dure woningen |
| Directe afschaffing zonder overgangsrecht | De aftrek stopt op een vaste datum | Iedereen met een hypotheek, in één klap |
Wil je weten hoe kwetsbaar je bent, reken dan je netto maandlast één keer door alsof de aftrek er niet is. Kun je dat bedrag dragen, dan is politiek nieuws over afschaffing voor jou vooral nieuws.
Wat afschaffing met de huizenprijzen zou doen
De aftrek zit verwerkt in de leennormen. Het Nibud rekent bij het bepalen van je maximale hypotheek met je netto lasten, en de renteaftrek maakt die netto last lager. Verdwijnt de aftrek, dan daalt bij gelijk inkomen het bedrag dat je mag lenen. Minder leencapaciteit bij een gelijkblijvend woningaanbod duwt de prijzen omlaag.
Hoe hard dat gaat, hangt af van de snelheid en van wat ervoor terugkomt. Een afbouw over vijftien of twintig jaar wordt grotendeels opgevangen door loonstijging en door renteschommelingen die veel groter zijn dan de fiscale verandering zelf. Een abrupte afschaffing zonder compensatie zou een scherper effect hebben. Rekenmodellen van planbureaus komen tot uiteenlopende uitkomsten, en niemand kan een betrouwbaar percentage aan een prijsdaling hangen.
Voor een individuele huiseigenaar telt vooral iets anders: een lagere woningwaarde raakt je pas als je verkoopt of als je overwaarde nodig hebt. Wie blijft wonen en de maandlast kan dragen, merkt van een prijsdaling weinig. Wie binnen enkele jaren wil verkopen of doorstromen, doet er goed aan de fiscale onzekerheid mee te wegen naast de andere belastingen rond de eigen woning.
Wat je nu al kunt doen
De meest effectieve maatregel is ook de saaiste: aflossen. Elke euro die je aflost, verlaagt je rente en daarmee je afhankelijkheid van de aftrek. Bij de meeste geldverstrekkers mag je jaarlijks 10 tot 20 procent van de oorspronkelijke hoofdsom boetevrij aflossen, en bij het aflopen van je rentevaste periode of bij verkoop is aflossen altijd boetevrij. Aflossen levert direct rendement op zodra je hypotheekrente hoger is dan je spaarrente, maar houd wel een buffer achter de hand.
Een tweede stap is je aftrek niet groter maken dan hij is. Zorg dat je alle aftrekbare kosten bij de aankoop van een woning meeneemt in het jaar dat je ze maakt, want die eenmalige aftrek is er maar één keer. Klopt je voorlopige aanslag niet meer, pas hem dan aan; hoe dat gaat lees je in de gids over hypotheekrenteaftrek aanvragen.
Als derde loont het om je rentevaste periode af te stemmen op je situatie. Een lange rentevaste periode geeft zekerheid over het grootste deel van je woonlast, waardoor een fiscale wijziging minder hard aankomt. Wie zijn hypotheek verhoogt of oversluit, krijgt bovendien met de aflossingseis van 2013 te maken op het nieuwe deel, ook als het oude deel onder het overgangsrecht valt.
Zet één keer per jaar de startdatum van elk leningdeel en de bijbehorende einddatum van de aftrek in je administratie. Dat lijstje is over vijf jaar meer waard dan welk nieuwsbericht over afschaffing dan ook.
Zo zet je op een rij wat een afschaffing voor jou betekent
Met je jaaroverzicht en je laatste aangifte erbij ben je binnen een uur klaar.
-
Zoek per leningdeel de startdatum op
Pak je hypotheekakte of het jaaroverzicht van je geldverstrekker en noteer voor elk leningdeel wanneer het is afgesloten en om welk bedrag het gaat. Tel er dertig jaar bij op, en voor delen van vóór 2001 reken je vanaf 1 januari 2001. Zo weet je per deel wanneer de aftrek wettelijk stopt.
-
Kijk of het deel onder het overgangsrecht van 2013 valt
Leningen van vóór 1 januari 2013 houden hun aftrek zonder aflossingsverplichting. Delen die je daarna afsloot of verhoogde, geven alleen aftrek bij annuïtair of lineair aflossen. Dat onderscheid bepaalt hoeveel van je totale schuld überhaupt nog aftrek oplevert.
-
Bereken je huidige voordeel
Neem de betaalde rente van vorig jaar uit je jaaroverzicht en trek het eigenwoningforfait ervan af. Vermenigvuldig het saldo met 37,56 procent als je in de tweede schijf valt, of met je eigen tarief als dat lager is. De uitkomst is wat je per jaar aan de aftrek overhoudt.
-
Reken je netto maandlast uit zonder aftrek
Deel het bedrag uit de vorige stap door twaalf en tel het op bij je huidige netto maandlast. Dat is wat je zou betalen als de aftrek morgen verdwijnt. Doe dit ook voor het jaar waarin je dertigjaarstermijn afloopt, want dan is je rente al een stuk lager.
-
Toets of je die last kunt dragen
Zet de uitkomst naast je netto inkomen en je vaste uitgaven, en houd rekening met je inkomen op het moment dat de termijn afloopt. Voor wie tegen die tijd met pensioen is, valt de rekensom vaak anders uit dan nu.
-
Bepaal of je gaat aflossen en leg het vast
Blijkt het gat te groot, dan is extra aflossen de meest directe knop. Reken uit hoeveel je per maand kunt missen en check in je voorwaarden hoeveel je boetevrij mag aflossen. Herhaal deze hele oefening bij elke verhuizing, verbouwing of oversluiting, want dan verschuiven de termijnen.
Overdrachtsbelasting
Kies je situatie en zie meteen het tarief, het bedrag en of je onder de startersvrijstelling valt. Open de volledige overdrachtsbelasting
Check dit als je je zorgen maakt over de afschaffing
Doorgerekend: zo pakt het uit
Wat de aftrek nu waard is bij een hypotheek van 300.000 euro
Stel, je hebt een annuïteitenhypotheek van 300.000 euro tegen 4 procent rente en je woning heeft een WOZ-waarde van 400.000 euro. In het eerste jaar betaal je ongeveer 12.000 euro rente. Het eigenwoningforfait bedraagt 0,35 procent van 400.000 euro, dus 1.400 euro, en dat telt op bij je inkomen.
Je aftrekpost is dan 12.000 min 1.400 is 10.600 euro. Val je met je inkomen boven de tweede schijfgrens, dan reken je met het maximum van 37,56 procent in 2026: 10.600 × 37,56% = 3.981 euro per jaar. Dat is 332 euro per maand.
Zou de aftrek van de ene op de andere dag verdwijnen zonder dat het forfait meegaat, dan stijgt je netto last met die 332 euro per maand. Verdwijnt het forfait mee, bijvoorbeeld doordat de woning naar box 3 gaat, dan is het nadeel 12.000 × 37,56% = 4.507 euro min de 526 euro belasting die je nu over het forfait betaalt, dus 3.981 euro. In beide gevallen komt het op hetzelfde uit.
Een aflossingsvrije hypotheek uit 1998 waarvan de aftrek in 2031 stopt
Stel, je hebt een aflossingsvrije hypotheek van 150.000 euro uit 1998 tegen 4 procent rente, en je woning is voor de WOZ 350.000 euro waard. Nu betaal je 6.000 euro rente per jaar. Het forfait is 0,35 procent van 350.000 euro, dus 1.225 euro. Je aftrekpost is 4.775 euro en tegen 37,56 procent levert dat 1.794 euro per jaar op, ongeveer 149 euro per maand.
Op 1 januari 2031 loopt de dertigjaarstermijn af, want die begon voor deze lening op 1 januari 2001. De rente van 6.000 euro is dan niet meer aftrekbaar. Het forfait van 1.225 euro blijft wel bijgeteld, maar omdat je geen aftrekbare kosten meer hebt, geeft de Hillen-aftrek in 2031 nog 47,87 procent daarvan terug: 586 euro. Per saldo tel je 639 euro bij je inkomen op en betaal je daarover ongeveer 240 euro belasting per jaar, zo'n 20 euro per maand.
Je gaat dus van 149 euro voordeel per maand naar 20 euro kosten per maand: een verslechtering van ongeveer 169 euro per maand. De schuld van 150.000 euro verhuist naar box 3 en verlaagt daar je vermogensgrondslag boven de schuldendrempel. Heb je geen noemenswaardig box 3-vermogen, dan levert dat niets op en voel je de volle 169 euro.
Afbouw in tien stappen in plaats van in één keer
Stel, de politiek besluit het aftrektarief in tien jaar van 37,56 procent naar nul te brengen, dus met 3,756 procentpunt per jaar. Je hebt dezelfde hypotheek van 300.000 euro met 10.600 euro aftrekpost uit het eerste voorbeeld.
Elke stap van 3,756 procentpunt kost je 10.600 × 3,756% = 398 euro per jaar, ongeveer 33 euro per maand. Na drie jaar betaal je dus zo'n 100 euro per maand meer, na vijf jaar 166 euro en na tien jaar de volle 332 euro.
In de praktijk valt het iets gunstiger uit, want bij een annuïteitenhypotheek daalt je rente elk jaar doordat je aflost. Bij 4 procent rente is je rentelast na tien jaar aflossen ongeveer 9.700 euro in plaats van 12.000 euro, dus het uiteindelijke nadeel ligt dan rond de 260 euro per maand in plaats van 332 euro. Los je bovendien 250 euro per maand extra af, dan is je schuld na tien jaar nog eens ruim 30.000 euro lager en zakt het nadeel richting 200 euro per maand.
Veelgemaakte fouten
Denken dat de aftrek al is afgeschaft
Nieuwsberichten over afbouw en over 2031 lopen door elkaar. De aftrek bestaat in 2026 gewoon, en wie hem uit voorzichtigheid niet meer opgeeft in de aangifte, laat honderden euro's per jaar liggen. Het gaat om een aftrekpost die je bij een hypotheek van 300.000 euro ongeveer 4.000 euro per jaar oplevert.
Rekenen met je hoogste belastingtarief
Wie in de derde schijf valt, betaalt over zijn top 49,5 procent belasting, maar trekt zijn hypotheekrente in 2026 af tegen maximaal 37,56 procent. Reken je met 49,5 procent, dan schat je je voordeel bijna een derde te hoog in en valt je aanslag tegen.
Het eigenwoningforfait vergeten
Je aftrek is de betaalde rente min het eigenwoningforfait, niet de rente alleen. Bij een WOZ-waarde van 400.000 euro scheelt dat 1.400 euro aan aftrekpost in 2026, en dus ruim 500 euro aan teruggaaf per jaar.
De dertigjaarstermijn per huis in plaats van per leningdeel bekijken
Elk leningdeel heeft een eigen termijn. Wie alleen naar de oudste akte kijkt, denkt vaak dat alles in 2031 stopt terwijl een verhoging uit 2015 nog jaren doorloopt, of andersom dat er nog jaren aftrek is terwijl het grootste deel al afloopt.
Aannemen dat verhuizen de termijn opnieuw laat beginnen
De resterende termijn verhuist mee met het bedrag dat je al had. Alleen over het deel waarmee je je hypotheek verhoogt, begint een nieuwe periode van dertig jaar. Wie op een nieuwe volle termijn rekent, komt bij de aangifte bedrogen uit.
De voorlopige aanslag laten staan na een wijziging
Ontvang je je voordeel maandelijks vooruit en daalt je rente of je aftrek, dan blijft de Belastingdienst te veel uitkeren. Bij de definitieve aanslag betaal je dat in één keer terug, met belastingrente over het verschil.
Veelgestelde vragen
Wordt de hypotheekrenteaftrek afgeschaft?
In 2026 niet. Het regeerakkoord bepaalt dat de fiscale behandeling van de eigen woning ongewijzigd blijft, en er ligt geen wetsvoorstel om de aftrek te schrappen. Wat wel doorloopt, is de wettelijke dertigjaarstermijn per leningdeel: die zorgt ervoor dat de aftrek voor individuele huishoudens vanzelf een keer stopt, voor de oudste hypotheken al op 1 januari 2031.
Wanneer wordt de hypotheekrenteaftrek afgeschaft?
Er is geen afschaffingsdatum, want er is geen besluit tot afschaffing. De enige datum die vaststaat is 1 januari 2031, en die geldt alleen voor leningen die op 1 januari 2001 al liepen. Voor jongere leningen stopt de aftrek dertig jaar na de datum van dat leningdeel, dus voor een hypotheek uit 2026 loopt de aftrek tot in 2056.
Waarom wil de politiek de hypotheekrenteaftrek afschaffen?
De argumenten voor het afschaffen van de hypotheekrenteaftrek zijn steeds dezelfde. De regeling kost de schatkist miljarden per jaar, het voordeel gaat vooral naar hogere inkomens met dure huizen, en de aftrek moedigt aan om zoveel mogelijk te lenen in plaats van af te lossen. Tegenstanders wijzen erop dat huizenprijzen de aftrek allang hebben ingeprijsd, zodat afschaffen de huidige eigenaren treft die er niets aan konden doen.
Wat gebeurt er met mijn maandlasten als de hypotheekrenteaftrek wordt afgeschaft?
Je netto last stijgt met precies je huidige belastingvoordeel. Dat voordeel bereken je als de betaalde rente min het eigenwoningforfait, maal je aftrektarief van maximaal 37,56 procent in 2026. Bij 300.000 euro schuld, 4 procent rente en een WOZ-waarde van 400.000 euro is dat 3.981 euro per jaar, oftewel 332 euro per maand. De bruto maandlast bij de bank verandert niet.
Is de hypotheekrenteaftrek al deels afgeschaft?
Ja, op twee manieren. Sinds 1 januari 2013 geeft een nieuwe lening alleen aftrek als je die in maximaal dertig jaar annuïtair of lineair aflost, zodat nieuwe aflossingsvrije leningen buiten de aftrek vallen. En sinds 2014 is het maximale aftrektarief gedaald van 52 procent naar 37,56 procent in 2026. Voor hogere inkomens is de aftrek daarmee bijna een derde minder waard geworden.
Wat is het maximale aftrektarief in 2026?
In 2026 trek je je hypotheekrente af tegen maximaal 37,56 procent. Dat is het tarief van de tweede schijf van de inkomstenbelasting. Val je met je inkomen in de derde schijf van 49,5 procent, dan krijg je over je rente toch niet meer dan 37,56 procent terug. Ligt je eigen tarief lager, bijvoorbeeld 35,70 procent in de eerste schijf, dan geldt dat lagere tarief.
Wat gebeurt er precies op 1 januari 2031?
Op die datum verstrijkt de dertigjaarstermijn voor iedereen die zijn hypotheek op of vóór 1 januari 2001 afsloot, omdat de teller voor die groep op 1 januari 2001 begon te lopen. Vanaf dat moment is de rente op dat leningdeel niet meer aftrekbaar. Het eigenwoningforfait blijft je wel bijtellen, al vangt de afgebouwde Hillen-aftrek daar in 2031 nog 47,87 procent van op.
Gaat mijn hypotheek naar box 3 als de aftrek stopt?
Ja. Een schuld telt alleen als eigenwoningschuld in box 1 zolang de rente aftrekbaar is. Loopt de dertigjaarstermijn af, dan verhuist de schuld naar box 3 en verlaagt hij daar je vermogensgrondslag, voor zover die boven de schuldendrempel uitkomt. De woning zelf blijft in box 1 met het eigenwoningforfait. Heb je weinig ander vermogen, dan levert die verhuizing naar box 3 nauwelijks iets op.
Komt er overgangsrecht als de aftrek wordt afgeschaft?
Dat hangt van de vormgeving af, en de geschiedenis geeft twee voorbeelden. Bij de aflossingseis van 2013 kwam er volledig overgangsrecht: bestaande hypotheken behielden hun oude rechten en die rechten reizen tot vandaag mee bij verhuizing en oversluiting. Bij de tariefsafbouw vanaf 2014 gebeurde het tegenovergestelde en gold de verlaging meteen voor iedereen, ook voor lopende hypotheken.
Zakken de huizenprijzen als de hypotheekrenteaftrek verdwijnt?
Het mechanisme wijst die kant op. De leennormen rekenen met je netto woonlast, en zonder aftrek is die hoger, dus daalt bij gelijk inkomen het bedrag dat je mag lenen. Minder leencapaciteit drukt de prijzen. Hoe groot dat effect is, hangt af van het tempo van de afbouw, de rente en de loonontwikkeling. Betrouwbare percentages zijn er niet, en modeluitkomsten lopen ver uiteen.
Moet ik extra aflossen vanwege een mogelijke afschaffing?
Aflossen verkleint je rentelast en daarmee je afhankelijkheid van de aftrek, dus het maakt je minder gevoelig voor een fiscale wijziging. Of het gunstig is, hangt af van je spaarrente, je hypotheekrente en je buffer. Ligt je hypotheekrente hoger dan je spaarrente en heb je een reserve voor onverwachte uitgaven, dan levert aflossen direct rendement op. Bij de meeste geldverstrekkers mag je 10 tot 20 procent van de oorspronkelijke hoofdsom per jaar boetevrij aflossen.
Houd ik mijn aftrek als ik verhuis of mijn hypotheek oversluit?
Ja, je opgebouwde rechten verhuizen mee zolang je het bedrag niet verhoogt. Je oude leningdeel houdt zijn overgangsrecht en zijn resterende termijn, dus je krijgt geen nieuwe dertig jaar. Verhoog je wel, bijvoorbeeld voor een duurder huis, dan valt het extra deel onder de regels van nu en moet je dat annuïtair of lineair aflossen voor aftrek. Bij een verhuizing komt daar de overdrachtsbelasting nog bij, die je los van de aftrek betaalt.
Wanneer je een adviseur of vakman inschakelt
Voor de meeste huiseigenaren is dit zelf uit te zoeken: je jaaroverzicht, je aangifte en de rekenhulpen op deze site brengen je een heel eind. Een hypotheekadviseur verdient zijn kosten, meestal tussen de 1.500 en 3.000 euro voor een volledig advies, wanneer je meerdere leningdelen met verschillende startdata en overgangsrechten hebt, wanneer je hypotheek voor 2001 is afgesloten en je wilt weten hoe je 2031 opvangt, of wanneer verhuizen, oversluiten en verbouwen door elkaar lopen. Wordt het fiscaal ingewikkeld, bijvoorbeeld bij een eigenwoningreserve uit een eerdere verkoop, bij scheiding of bij een lening van de eigen bv, dan is een fiscalist of belastingadviseur de juiste partij; die rekent doorgaans per uur. De Belastingdienst zelf beantwoordt via de BelastingTelefoon vragen over de regels, maar geeft geen advies over jouw keuzes. Twijfel je alleen over de rekensom, begin dan bij de uitleg over hoe de hypotheekrenteaftrek werkt en de rekenhulp voor het eigenwoningforfait.
Verder lezen over dit onderwerp
Hypotheekrenteaftrek aanvragen
Hypotheekrente aftrek
Ingreep hypotheekrenteaftrek