Hypotheek bij zzp, studieschuld, pensioen en andere situaties
Typ minimaal 2 tekens. Je doorzoekt alleen deze gids.
Wie geen vast contract heeft, voor zichzelf werkt, een studieschuld meesleept of tegen zijn pensioen aan zit, krijgt met dezelfde hypotheeknormen te maken als iedereen; alleen wordt het toetsinkomen anders vastgesteld. Bij een lopende hypotheek draait het om iets anders: overlijden, arbeidsongeschiktheid, werkloosheid of uit elkaar gaan veranderen de lening niet, maar wel wie hem kan dragen. Hieronder staat per situatie wat de geldverstrekker vraagt, welk vangnet er is en waar het meestal misgaat.
- 10 jaar wettelijk termijn waarbinnen je pensioeninkomen meetelt in de toets
- 3 jaar gebruikelijk inkomenshistorie die een ondernemer of uitzendkracht aanlevert
- 0,35% 2026 wegingsfactor per maand voor een studieschuld uit het leenstelsel
- 67 jaar 2026 AOW-leeftijd, daarna meebewegend met de levensverwachting
- € 828.035 2026 vrijstelling erfbelasting voor een partner
Gecontroleerd op augustus 2026
Alle gidsen over hypotheek & je situatie
Studieschuld hypotheek
Een studieschuld staat een hypotheek niet in de weg, maar verlaagt wel je maximale leenbedrag. Sinds 1 januari 2024 rekenen…
Hypotheek zzp
Als zzp'er kun je gewoon een hypotheek krijgen, maar je inkomen wordt anders vastgesteld dan bij loondienst. Geldverstrekkers kijken naar…
Hypotheek als je met pensioen bent
Met pensioen een hypotheek krijgen kan gewoon, maar de geldverstrekker rekent dan met je AOW en je pensioen in plaats…
Welke situaties je hypotheek anders maken
Een hypotheekaanvraag verloopt gladjes zolang je een vast contract hebt, één werkgever en geen leningen. Wijkt daar iets van af, dan kijkt de geldverstrekker niet naar je bruto jaarsalaris maar naar de vraag hoe zeker dat inkomen de komende dertig jaar is. De normen die voor elke hypotheek gelden veranderen daarbij niet, alleen de manier waarop je toetsinkomen wordt vastgesteld verschilt per situatie.

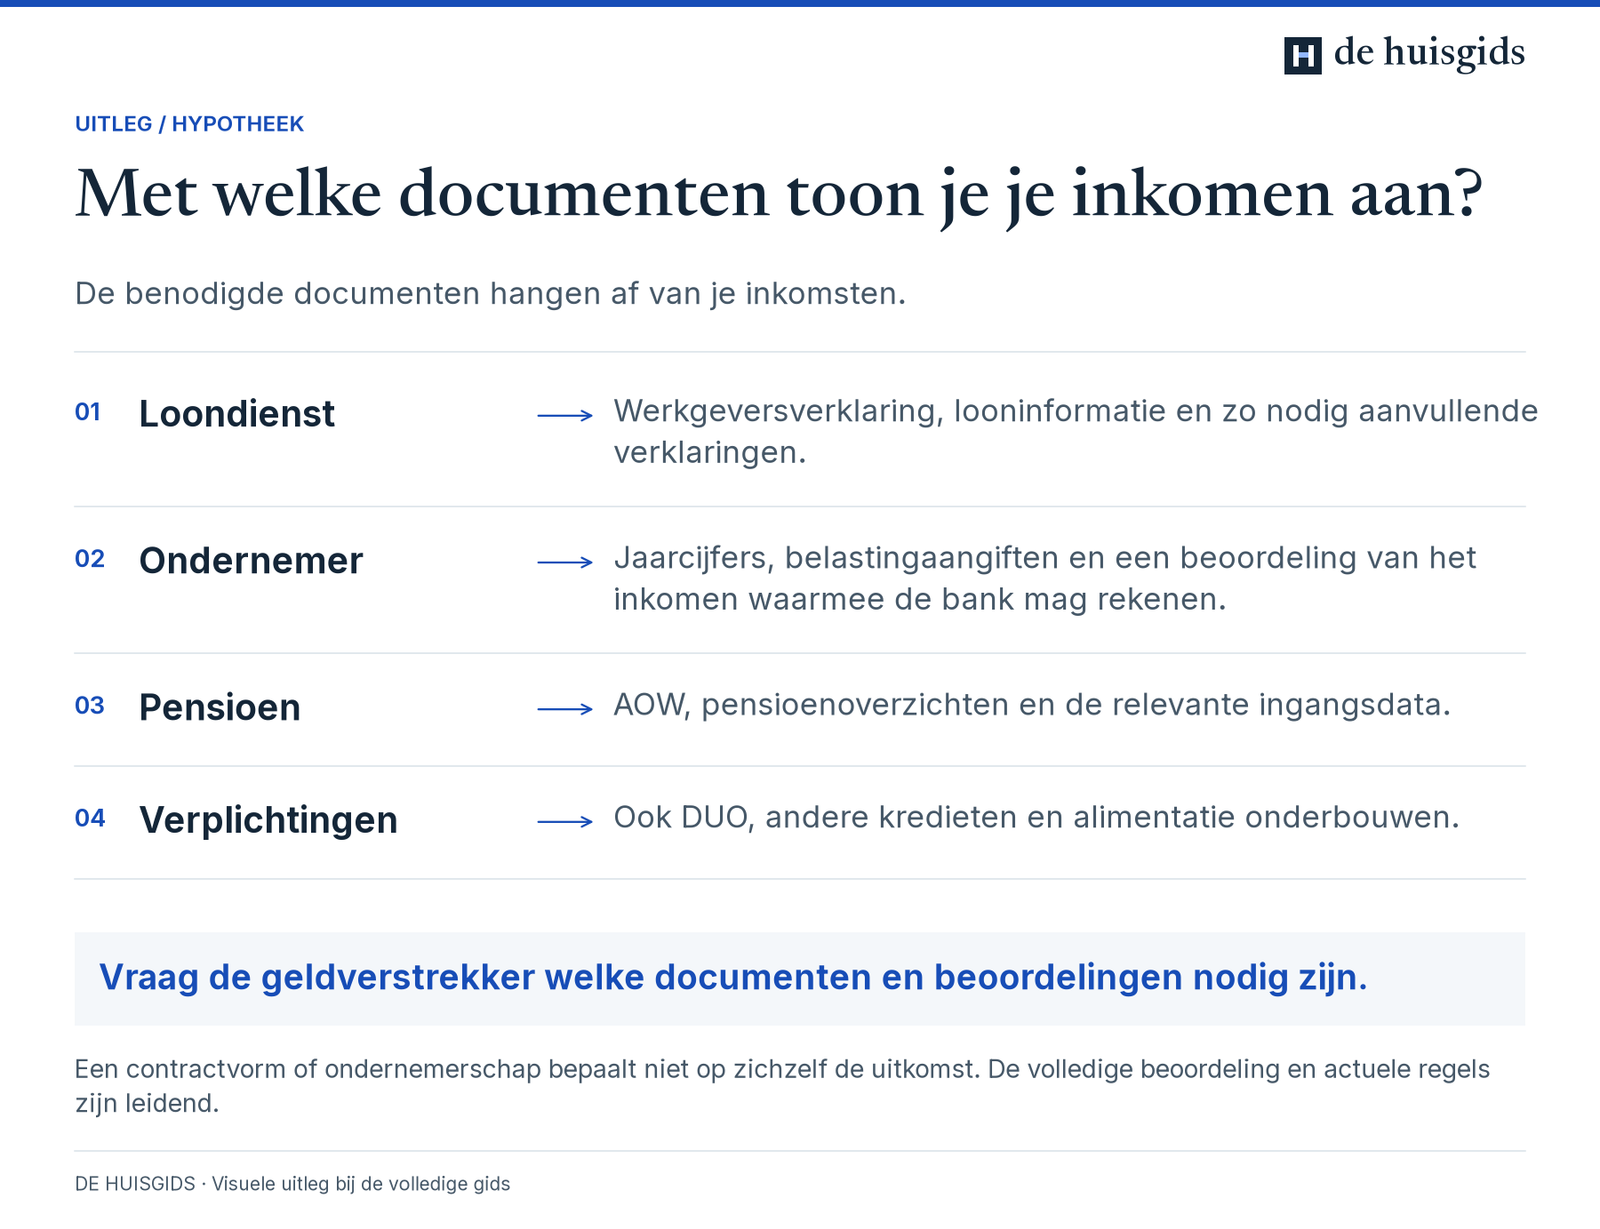
Vraag de geldverstrekker welke documenten en beoordelingen nodig zijn.
Lees de volledige uitleg bij deze afbeelding
De benodigde documenten hangen af van je inkomsten.
Loondienst: Werkgeversverklaring, looninformatie en zo nodig aanvullende verklaringen.
Ondernemer: Jaarcijfers, belastingaangiften en een beoordeling van het inkomen waarmee de bank mag rekenen.
Pensioen: AOW, pensioenoverzichten en de relevante ingangsdata.
Verplichtingen: Ook DUO, andere kredieten en alimentatie onderbouwen.
Vraag de geldverstrekker welke documenten en beoordelingen nodig zijn.
Een contractvorm of ondernemerschap bepaalt niet op zichzelf de uitkomst. De volledige beoordeling en actuele regels zijn leidend.
De situaties vallen in twee groepen uiteen. Aan de aanvraagkant staan je soort contract, je ondernemerschap, je schulden en je leeftijd; die bepalen hoeveel je kunt lenen. Aan de kant van een lopende hypotheek staan overlijden, arbeidsongeschiktheid, werkloosheid en uit elkaar gaan; die veranderen niets aan de lening zelf, maar wel aan wie hem nog kan betalen.
Voor de eerste groep is de vraag hoe je je inkomen aantoonbaar maakt. Reken eerst zelf door wat erin zit met de rekenhulp voor je maximale hypotheek en haal daar de maandlast van je leningen vanaf. Voor de tweede groep is de vraag wat je vangnet is en hoe snel je de geldverstrekker belt.
| Jouw situatie | Wat de geldverstrekker doet | Wat dat meestal betekent |
|---|---|---|
| Tijdelijk contract met intentieverklaring | Rekent met je huidige loon | Een gewone aanvraag, zonder renteopslag |
| Uitzend- of oproepwerk | Vraagt meestal drie jaar inkomenshistorie | Het gemiddelde wordt je toetsinkomen |
| Ondernemer of zzp'er | Kijkt naar drie jaar cijfers, of één jaar met een inkomensverklaring | De gemiddelde winst, begrensd op het laatste jaar |
| Studieschuld | Rekent een maandbedrag over de oorspronkelijke schuld | Elke € 100 maandlast kost ruim € 20.000 leenruimte |
| AOW-datum binnen tien jaar | Toetst ook op je inkomen na pensionering | Het laagste van beide inkomens is leidend |
| Arbeidsongeschikt | Telt alleen een duurzame uitkering mee | Een tijdelijke uitkering levert zelden leenruimte op |
| Werkloos | Telt een WW-uitkering niet mee als inkomen | Een nieuwe aanvraag lukt pas met nieuw werk |
| Partner overleden | Laat de lening doorlopen op naam van de langstlevende | Je hebt tijd, maar de lasten lopen door |
| Uit elkaar | Toetst de blijver op de volledige lening | Ontslag uit de hoofdelijke aansprakelijkheid is nodig |
Een tijdelijk contract, uitzendwerk of ander flexwerk
Met een tijdelijk contract hangt bijna alles aan de intentieverklaring: de schriftelijke toezegging van je werkgever dat hij je bij gelijkblijvend functioneren een vast contract geeft. Met die verklaring is een hypotheek bij een tijdelijk contract een gewone aanvraag, tegen dezelfde normen en dezelfde rente. Het voorbehoud van gelijkblijvend functioneren mag erin staan en maakt de verklaring niet minder waard.
Wil je werkgever niets tekenen, dan bestaat er een omweg. Met een arbeidsmarktscan of een perspectiefverklaring laat je een onafhankelijke partij je verdiencapaciteit inschatten, en een deel van de geldverstrekkers accepteert die uitkomst als inkomensbewijs. Welke partijen dat doen wisselt, dus stel die vraag voordat je begint met het afsluiten van je hypotheek.
Als uitzendkracht of oproepkracht lever je naast de werkgeversverklaring meestal drie jaar inkomenshistorie aan, en het gemiddelde daarvan wordt je toetsinkomen. Zit je in fase A zonder die historie, dan past een aanvraag zelden, tenzij het uitzendbureau zelf een intentieverklaring afgeeft. Een hypotheek met een uitzendcontract is dus vooral een kwestie van hoeveel jaaropgaven je kunt laten zien.
Veel flexwerkers stapelen inkomsten: een deeltijdcontract, oproepuren en wat freelancewerk ernaast. Geldverstrekkers mogen die optellen, maar niet elke partij doet dat, en over het zelfstandige deel gelden de regels voor ondernemers. In je proeftijd wachten de meeste geldverstrekkers liever tot die voorbij is, ook als het om een vast contract gaat.
| Contractvorm | Wat je aanlevert | Wat je toetsinkomen wordt |
|---|---|---|
| Vast contract | Werkgeversverklaring en recente loonstrook | Je huidige loon inclusief vaste toeslagen |
| Tijdelijk contract met intentieverklaring | De intentieverklaring van je werkgever | Je huidige loon |
| Tijdelijk contract zonder intentieverklaring | Arbeidsmarktscan of perspectiefverklaring | De ingeschatte verdiencapaciteit |
| Uitzendkracht in fase A | Drie jaaropgaven, of anders een intentieverklaring | Het gemiddelde over drie jaar |
| Oproepkracht met nulurencontract | Drie jaaropgaven en recente loonstroken | Het gemiddelde over drie jaar |
| Nog in je proeftijd | Schriftelijke bevestiging dat het dienstverband doorloopt | Meestal wacht de geldverstrekker de proeftijd af |
| Loondienst plus freelance-inkomsten | Werkgeversverklaring plus drie jaar cijfers | Loon plus het gemiddelde van de winst |
Als ondernemer of zzp'er een hypotheek krijgen
Als ondernemer een hypotheek krijgen kan gewoon, alleen is je toetsinkomen geen loonstrook maar een gemiddelde. De standaardroute loopt via drie jaar cijfers: de geldverstrekker neemt het gemiddelde van de laatste drie boekjaren en begrenst dat op het inkomen van het laatste jaar. Groeit je winst, dan werkt dat gemiddelde tegen je; daalt hij, dan telt het laatste jaar.
Wie korter dan drie jaar zelfstandig ondernemer is, hoeft niet te wachten. Met een inkomensbepaling door een erkende rekenexpert, meestal een inkomensverklaring ondernemer genoemd, kun je bij veel geldverstrekkers al na twaalf maanden een aanvraag doen. Zo'n verklaring kost een paar honderd euro en de expert kijkt verder dan de cijfers alleen, bijvoorbeeld naar je branche en je opdrachtenportefeuille.
Heb je een bv, dan telt je gebruikelijk loon mee en soms een deel van de winst, en de geldverstrekker vraagt de jaarrekeningen van de vennootschap erbij. Bij een eenmanszaak of vof gaat het om de winst uit onderneming vóór de ondernemersaftrek, niet om wat je jezelf uitkeert. Voor beide vormen geldt dat de aangiften inkomstenbelasting van de laatste jaren mee moeten.
Wat er in jouw geval uitkomt, blijkt pas als de cijfers op tafel liggen; daarna verloopt de berekening van je maximale hypotheek precies zoals bij een werknemer. De eisen per rechtsvorm, de rol van je zakelijke schulden en het verschil tussen geldverstrekkers staan uitgewerkt in de gids over een hypotheek als zzp'er.
Een studieschuld naast je hypotheekaanvraag
Een studieschuld blokkeert geen hypotheek, hij verkleint hem. De geldverstrekker rekent een vast maandbedrag over je oorspronkelijke studieschuld en haalt dat van je maandruimte af, net als bij een persoonlijke lening. Voor leningen uit het oude stelsel is dat 0,65 procent per maand, voor het leenstelsel met een aflostermijn van 35 jaar 0,35 procent.
Sinds 2024 mogen geldverstrekkers in plaats van die wegingsfactor rekenen met het werkelijke maandbedrag dat DUO je oplegt, mits je dat met een actueel overzicht aantoont. Voor wie al jaren aflost pakt dat vaak gunstiger uit, dus vraag er expliciet naar in plaats van de standaardweging te accepteren.
De schuld staat niet bij het BKR geregistreerd, maar opgeven moet je hem wel: bij de aanvraag verklaar je naar waarheid welke verplichtingen je hebt. Verzwijgen is fraude en levert bij ontdekking opzegging van de lening op, plus een registratie in het incidentenregister van de banken.
Extra aflossen helpt alleen als er met je werkelijke DUO-termijn wordt gerekend; bij de vaste wegingsfactor telt de oorspronkelijke schuld en verandert er niets aan je leenruimte. Wat het in jouw geval scheelt zie je door beide varianten in te vullen in de rekenhulp voor je maximale hypotheek. De volledige uitwerking, inclusief de vraag of aflossen of sparen slimmer is, staat in de gids over een studieschuld en je hypotheek.
| Oorspronkelijke studieschuld | Maandbedrag oud stelsel (0,65%) | Minder leenruimte | Maandbedrag leenstelsel (0,35%) | Minder leenruimte |
|---|---|---|---|---|
| € 10.000 | € 65 | ruim € 13.500 | € 35 | ruim € 7.300 |
| € 20.000 | € 130 | ruim € 27.000 | € 70 | ruim € 14.600 |
| € 30.000 | € 195 | ruim € 40.800 | € 105 | ruim € 22.000 |
| € 40.000 | € 260 | ruim € 54.400 | € 140 | ruim € 29.300 |
Richting je pensioen en met AOW
Valt je AOW-datum binnen tien jaar, dan moet de geldverstrekker ook toetsen op je inkomen ná pensionering. Het laagste van je huidige en je toekomstige inkomen bepaalt dan wat je kunt lenen, want de lasten moeten straks ook nog passen. De AOW-leeftijd is 67 jaar in 2026 en beweegt daarna mee met de levensverwachting; je persoonlijke datum staat op je pensioenoverzicht.
Voor dat toekomstige inkomen tellen je AOW en je opgebouwde pensioen mee, plus lijfrentes die tot uitkering komen. Wat niet meetelt is de opbrengst van beleggingen of een erfenis die je verwacht. Vraag je pensioenoverzicht op voordat je een aanvraag doet, want het gat met je huidige loon is vaak groter dan gedacht.
Een hypotheek met AOW en pensioen is daarmee niet uitgesloten, hij is alleen kleiner. Twee dingen helpen: een aflossingsvrij deel drukt de maandlast, en overwaarde uit je huidige woning verlaagt het bedrag dat je nog moet lenen. Hoeveel dat laatste is, reken je uit met de overwaarde-rekenhulp.
Voor dat aflossingsvrije deel hanteren de meeste geldverstrekkers een grens van 50 procent van de woningwaarde, en op een nieuwe aflossingsvrije lening krijg je geen renteaftrek. Wat er verder verandert rond je pensioendatum, van het belastingtarief tot de resterende looptijd van je aftrek, staat in de gids over een hypotheek als je met pensioen bent.
| Onderdeel | Meer dan tien jaar voor je AOW-datum | Binnen tien jaar of erna |
|---|---|---|
| Toetsinkomen | Je huidige loon of winst | Het laagste van je huidige inkomen en je pensioeninkomen |
| Bewijsstukken | Werkgeversverklaring of jaarcijfers | Dezelfde stukken plus je pensioenoverzicht en AOW-datum |
| Tarief eerste schijf inkomstenbelasting | 35,75% in 2026 | 17,90% vanaf je AOW-leeftijd in 2026 |
| Waarde van de renteaftrek | Hoger, doordat je meer belasting betaalt | Lager, doordat het tarief in de eerste schijf daalt |
| Aflossingsvrij deel | Richtlijn van 50% van de woningwaarde | Dezelfde richtlijn, maar getoetst op pensioeninkomen |
| Looptijd renteaftrek | Maximaal dertig jaar per leningdeel | Vaak al deels of helemaal verstreken |
Arbeidsongeschikt of afgekeurd raken met een hypotheek
Arbeidsongeschikt raken verandert je lening niet, maar wel je inkomen. Werknemers vallen na twee jaar ziekte in de WIA, die een percentage van het oude loon vergoedt tot een wettelijk gemaximeerd dagloon. Of dat genoeg is voor je maandlast, reken je na met de maandlasten-rekenhulp.
Voor een nieuwe aanvraag telt alleen een duurzame uitkering mee. Een IVA-uitkering, of een WGA-uitkering waarbij je grotendeels en blijvend arbeidsongeschikt bent verklaard, accepteren de meeste geldverstrekkers als inkomen. Een loongerelateerde of tijdelijke uitkering telt zelden mee, omdat er geen zekerheid is over de periode daarna.
Zelfstandigen hebben geen WIA. Wie voor zichzelf werkt is aangewezen op een arbeidsongeschiktheidsverzekering, een broodfonds of eigen geld, en met een hypotheek eronder is dat gat groot. De premie van een arbeidsongeschiktheidsverzekering is voor ondernemers aftrekbaar in de aangifte inkomstenbelasting, waardoor een deel als teruggave terugkomt.
Word je afgekeurd, dan kijkt het UWV naar je verdiencapaciteit en niet naar je bezit: je eigen vermogen en de overwaarde van je huis hebben geen invloed op een WIA-uitkering. Bij bijstand ligt dat anders, want daar telt vermogen wél mee. Een lopende hypotheek raakt je uitkering dus niet, maar je uitkering raakt wel je vermogen om die hypotheek te dragen.
Werkloos worden of een uitkering hebben met een eigen huis
Een WW-uitkering telt niet mee als toetsinkomen. Voor een nieuwe hypotheek of een verhoging heb je dus eerst nieuw werk nodig, en bij een lopende hypotheek verschuift de vraag naar hoe lang je het volhoudt en welke hulp er is.
Een verzekering tegen werkloosheid, meestal woonlastenverzekering genoemd, betaalt tijdelijk een deel van je maandlast. Kijk bij zo'n polis naar drie dingen: de wachttijd voordat hij uitkeert, de maximale uitkeringsduur en de uitsluitingen, bijvoorbeeld bij ontslag met wederzijds goedvinden of tijdens een proeftijd. De premie hangt af van je leeftijd, je beroep en het verzekerde maandbedrag.
Heb je Nationale Hypotheek Garantie, dan bestaat de woonlastenfaciliteit: een tijdelijke bijdrage waarmee je in je huis kunt blijven terwijl je nieuw werk zoekt. Wordt de woning toch gedwongen verkocht, dan kan NHG de restschuld kwijtschelden, mits je hebt meegewerkt aan de verkoop en de situatie je niet te verwijten valt. Dat vangnet geldt bij werkloosheid, arbeidsongeschiktheid, relatiebeëindiging en overlijden van je partner.
Een eigen huis en een uitkering gaan samen, ook in de bijstand, maar dan telt de overwaarde van je woning mee als vermogen. Boven een vrijgelaten bedrag verstrekt de gemeente de bijstand als lening met een hypotheekrecht op je woning, de krediethypotheek, die je terugbetaalt bij verkoop. Kijk met de overwaarde-rekenhulp wat er in je huis zit voordat je bij de gemeente aanschuift, want dat bepaalt of je een uitkering krijgt of een lening.
De vangnetten naast je hypotheek
Naast je eigen inkomen bestaan er vier soorten vangnetten, en ze dekken allemaal iets anders. Een overlijdensrisicoverzekering keert één bedrag uit bij overlijden, een woonlastenverzekering vult tijdelijk je maandlast aan bij uitval, een pensioenregeling betaalt een nabestaande maandelijks door en NHG springt bij als het echt misgaat.
Wettelijk is geen van deze dekkingen verplicht. Een geldverstrekker mag een verzekering voor je hypotheek bij overlijden wel als voorwaarde stellen wanneer de lening hoog is ten opzichte van de woningwaarde, of wanneer één inkomen de lasten niet draagt. NHG eist de polis sinds 2018 niet meer bij een nieuwe hypotheek, en sinds 2020 ook niet meer bij bestaande NHG-hypotheken.
De polis wordt vaak verpand aan de geldverstrekker, zodat de uitkering rechtstreeks naar de aflossing gaat. Kijk bij het afsluiten naar de tenaamstelling: staat de polis op naam van de overledene zelf, dan valt de uitkering in de nalatenschap en kan er erfbelasting over verschuldigd zijn. Bij een kruislings opgezette polis, waarbij ieder de verzekeringnemer is op het leven van de ander, speelt dat niet.
| Vangnet | Wanneer het uitkeert | Waar het vandaan komt |
|---|---|---|
| Overlijdensrisicoverzekering | Eenmalig bedrag bij overlijden binnen de looptijd | Eigen polis, vaak verpand aan de geldverstrekker |
| Partnerpensioen | Maandelijks aan de nabestaande | Pensioenregeling van de werkgever, stopt vaak bij uitdiensttreding |
| Anw-uitkering | Alleen in beperkte gevallen, zoals bij een kind onder de achttien | De overheid, via de Sociale Verzekeringsbank |
| Woonlastenverzekering | Tijdelijk deel van de maandlast bij werkloosheid of arbeidsongeschiktheid | Eigen polis, met wachttijd en maximale duur |
| Woonlastenfaciliteit NHG | Tijdelijke bijdrage bij betalingsproblemen na een ingrijpende gebeurtenis | Alleen bij een hypotheek met NHG |
| Kwijtschelding restschuld NHG | Na gedwongen verkoop bij overlijden, scheiding, arbeidsongeschiktheid of werkloosheid | Alleen bij NHG en als je hebt meegewerkt |
Als je partner overlijdt en de hypotheek doorloopt
Bij overlijden van je partner loopt de hypotheek gewoon door. De lening staat op naam van beide partners, de langstlevende is aansprakelijk voor het geheel en er is geen automatische kwijtschelding; tegelijk eist de geldverstrekker het bedrag niet op. Meld het overlijden zelf, want de bank ontdekt het niet vanzelf.
Zonder testament geldt de wettelijke verdeling: de echtgenoot of geregistreerd partner krijgt alle bezittingen en schulden, en de kinderen krijgen een vordering die pas opeisbaar wordt bij het overlijden van de langstlevende. Samenwoners erven niets van elkaar zonder testament, ook niet met een samenlevingscontract. Wie samenwoont en een gezamenlijke hypotheek heeft, regelt dat dus bij de notaris.
Over wat je erft betaal je erfbelasting, maar voor partners is de vrijstelling € 828.035 in 2026, waardoor de aanslag in de praktijk meestal op nul uitkomt. De aangifte moet binnen acht maanden na het overlijden binnen zijn; daarna rekent de Belastingdienst belastingrente over het bedrag.
Draagt het overgebleven inkomen de lasten niet, dan zijn er drie routes. Je gebruikt de uitkering van de overlijdensrisicoverzekering om af te lossen, je zet een deel van de lening om naar een aflossingsvrije hypotheek met een lagere maandlast, of je verkoopt. Bij die tweede route toetst de geldverstrekker opnieuw op één inkomen, dus begin dat gesprek zolang er nog geen achterstand is.
Het huis van je ouders overnemen na hun overlijden
Wil je na het overlijden van je ouders hun huis overnemen, dan neem je zelden hun hypotheek zelf over. Een bestaande lening overzetten op een erfgenaam kan alleen als de geldverstrekker instemt en jij op je eigen inkomen wordt getoetst; in de praktijk sluit je een nieuwe hypotheek op eigen naam en wordt de oude afgelost.
Voor de erfbelasting wordt de woning gewaardeerd op de WOZ-waarde, waarbij je mag kiezen tussen de waarde van het jaar van overlijden en die van het jaar erna. Een openstaande hypotheekschuld gaat van de nalatenschap af, dus je erft de overwaarde en niet de stenen. Aanvaard je beneficiair, dan erf je nooit meer schuld dan bezit, en dat is bij een oude aflossingsvrije lening op een klein huis geen overbodige stap.
Zijn er meer erfgenamen, dan koop je hen uit tegen hun aandeel in de waarde. Zolang dat gebeurt als onderdeel van de verdeling van de nalatenschap is er geen overdrachtsbelasting verschuldigd; koop je het huis pas jaren later van je broer of zus, dan is het een gewone koop met 2 procent overdrachtsbelasting in 2026. Laat de notaris dat onderscheid vastleggen in de akte van verdeling.
De financiering van zo'n uitkoop toetst de geldverstrekker op jouw inkomen, alsof je een gewoon huis koopt. Staat je eigen woning nog te koop, dan overbrug je het gat met een overbruggingshypotheek. Willen je ouders bij leven al iets regelen, dan is een familiehypotheek een route die de erfbelasting niet wegneemt maar de financiering wel eenvoudiger maakt.
| Erfgenaam | Vrijstelling in 2026 | Tarief tot € 158.669 | Tarief daarboven |
|---|---|---|---|
| Partner | € 828.035 | 10% | 20% |
| Kind | € 26.230 | 10% | 20% |
| Kleinkind | € 26.230 | 18% | 36% |
| Ouder | € 62.110 | 30% | 40% |
| Broer, zus of ander | € 2.769 | 30% | 40% |
Uit elkaar gaan met een koophuis
Gaan jullie uit elkaar en blijft één van beiden in het huis, dan moet die persoon de hele hypotheek alleen kunnen dragen. Dat heet ontslag uit de hoofdelijke aansprakelijkheid, en de geldverstrekker toetst daarvoor opnieuw, nu op één inkomen. Lukt dat niet, dan blijven jullie samen aansprakelijk of gaat de woning in de verkoop.
De blijver koopt de ander meestal uit voor de helft van de overwaarde, en dat bedrag komt uit een verhoging van de hypotheek. Reken eerst uit hoeveel overwaarde er is met de overwaarde-rekenhulp, en daarna wat er op één inkomen te lenen valt volgens de berekening van je maximale hypotheek. Dat verschil bepaalt of blijven realistisch is.
Over de overname van het aandeel van je ex is in de meeste gevallen geen overdrachtsbelasting verschuldigd. Bij getrouwden en geregistreerd partners volgt dat uit de verdeling van de gemeenschap, bij samenwoners geldt een vrijstelling met voorwaarden. De notaris toetst welke situatie op jullie van toepassing is en verwerkt dat in de akte.
Fiscaal blijft de woning voor de vertrekkende partner nog maximaal twee jaar een eigen woning, zodat de renteaftrek in die periode doorloopt. Partneralimentatie telt bij een aanvraag mee als vaste last aan de betalende kant en als inkomen aan de ontvangende kant, meestal alleen met een beschikking of een convenant erbij. Bij NHG bestaat ruimte om bij een relatiebeëindiging gemotiveerd van de norm af te wijken, al is dat maatwerk per dossier.
Maximale hypotheek
Vul je bruto inkomen in en zie een eerlijke indicatie van je maximale hypotheek, met de knoppen waaraan je kunt draaien. Open de volledige maximale hypotheek
Doorgerekend: zo pakt het uit
Uitzendkracht met een studieschuld van 25.000 euro
Stel, je werkt via een uitzendbureau en verdiende de afgelopen drie jaar 38.000, 42.000 en 46.000 euro bruto. De geldverstrekker rekent met het gemiddelde: 42.000 euro. Bij dat inkomen en 4 procent rente mag volgens de normen van 2026 22,6 procent van je bruto inkomen naar wonen, dus 9.492 euro per jaar of 791 euro per maand.
Je studieschuld van 25.000 euro komt uit het leenstelsel, dus de wegingsfactor is 0,35 procent per maand: 87,50 euro. Daarmee blijft er 703,50 euro maandruimte over. Bij 4 procent rente en een annuïteitenhypotheek van dertig jaar levert dat ongeveer 147.000 euro hypotheek op, tegen ruim 165.500 euro zonder die schuld: een verschil van bijna 18.500 euro.
Laat je in plaats daarvan met je werkelijke DUO-termijn rekenen en bedraagt die 55 euro per maand, dan blijft er 736 euro over en stijgt je leenruimte naar ongeveer 154.000 euro. Alleen daarom al is het de moeite om je actuele DUO-overzicht mee te sturen.
Het ouderlijk huis overnemen en je zus uitkopen
Stel, je ouders laten een hypotheekvrije woning na met een WOZ-waarde van 400.000 euro, en jij en je zus zijn de enige erfgenamen. Ieder erft 200.000 euro. Na de kindvrijstelling van 26.230 euro (2026) is 173.770 euro belast: 10 procent over de eerste 158.669 euro is 15.867 euro, en 20 procent over de resterende 15.101 euro is 3.020 euro. Je aanslag erfbelasting komt daarmee op ongeveer 18.900 euro.
Wil jij in het huis wonen, dan koop je je zus uit voor haar aandeel van 200.000 euro. Omdat dit binnen de verdeling van de nalatenschap valt, betaal je daarover geen overdrachtsbelasting. Je hebt dus een hypotheek van 200.000 euro nodig op een woning van 400.000 euro, ruim binnen de grens van 100 procent van de waarde.
Bij 4 procent rente en dertig jaar annuïtair kost die lening 955 euro bruto per maand. Om dat te mogen lenen heb je bij de normen van 2026 ongeveer 50.500 euro bruto jaarinkomen nodig. De erfbelasting van 18.900 euro betaal je uit eigen geld of je financiert hem mee, maar dat deel is geen eigenwoningschuld en de rente erover is niet aftrekbaar.
Wat een overlijdensrisicoverzekering doet met de maandlast
Stel, jullie hebben samen een hypotheek van 280.000 euro tegen 4 procent rente: 140.000 euro annuïtair en 140.000 euro aflossingsvrij. Het annuïtaire deel kost 668 euro per maand, het aflossingsvrije deel 140.000 × 4% / 12 = 467 euro rente. Samen 1.135 euro bruto per maand.
Overlijdt een van beiden en houdt de ander 38.000 euro bruto per jaar over, dan mag volgens de normen van 2026 bij 4 procent rente 22,6 procent daarvan naar wonen: 8.588 euro per jaar, oftewel 716 euro per maand. Er is dan een tekort van ruim 400 euro per maand, en dat is precies het moment waarop verkoop in beeld komt.
Ligt er een verpande overlijdensrisicoverzekering van 150.000 euro, dan lost die het aflossingsvrije deel volledig af en gaat 10.000 euro naar het annuïtaire deel. Wat overblijft is 130.000 euro annuïtair, goed voor 621 euro per maand. Dat past binnen de 716 euro ruimte, en blijven wonen wordt een keuze in plaats van een probleem.
Veelgemaakte fouten
Denken dat een tijdelijk contract per definitie geen hypotheek oplevert
Met een intentieverklaring is een aanvraag met een jaarcontract volstrekt gewoon, en zonder die verklaring bestaat de route via een arbeidsmarktscan. Wie op voorhand afhaakt, huurt jaren langer door dan nodig en betaalt die huur zonder er iets voor terug te bouwen.
Als ondernemer je winst drukken in het jaar voor de aanvraag
Investeringen naar voren halen bespaart inkomstenbelasting, maar verlaagt het driejaarsgemiddelde waarmee de geldverstrekker rekent. Elke € 5.000 lager gemiddelde kost bij 4 procent rente ongeveer € 20.000 leenruimte, en dat effect blijft drie jaar in je cijfers hangen.
Je studieschuld verzwijgen bij de aanvraag
De schuld staat niet bij het BKR, dus mensen denken dat hij onzichtbaar is. De geldverstrekker ziet de afschrijving naar DUO op je bankafschriften terug, en een onjuiste verklaring is fraude: de lening kan worden opgezegd en je komt in het incidentenregister.
Vlak voor je pensioen pas gaan verbouwen of oversluiten
Zodra je AOW-datum binnen tien jaar valt, toetst de geldverstrekker op je pensioeninkomen, en dat ligt vrijwel altijd lager dan je loon. Wie de aanvraag een paar jaar eerder doet, leent op zijn hoogste inkomen en houdt daarna dezelfde lening.
De overlijdensrisicoverzekering op de verkeerde naam zetten
Staat de polis op naam van de overledene zelf, dan valt de uitkering in de nalatenschap en telt hij mee voor de erfbelasting. Bij een kruislingse opzet blijft de uitkering buiten schot, en dat scheelt bij een uitkering van een ton al snel duizenden euro's.
Betalingsproblemen pas melden als er drie maanden openstaan
Voordat er een achterstand is, kan een geldverstrekker meedenken over een tijdelijke aanpassing of over de woonlastenfaciliteit van NHG. Na ongeveer drie maanden achterstand volgt een A-codering bij het BKR, en dan is herfinancieren jarenlang uitgesloten.
Bij een scheiding in het huis blijven zonder ontslag hoofdelijke aansprakelijkheid
Zolang beide namen op de akte staan, blijven jullie allebei voor het geheel aansprakelijk, ook als één van beiden alles betaalt. De vertrekker kan geen nieuwe hypotheek krijgen en draait bij wanbetaling alsnog op voor de restschuld.
Veelgestelde vragen
Kun je met een tijdelijk contract een hypotheek krijgen?
Ja. Met een intentieverklaring van je werkgever, de toezegging dat je bij gelijkblijvend functioneren een vast contract krijgt, wordt je aanvraag beoordeeld alsof je al vast in dienst bent. Zonder die verklaring kan een arbeidsmarktscan of perspectiefverklaring uitkomst bieden, al accepteert niet elke geldverstrekker die. Het voorbehoud van gelijkblijvend functioneren mag in de verklaring staan.
Krijg je een hypotheek als uitzendkracht of met een uitzendcontract?
Dat kan, maar je levert naast de werkgeversverklaring meestal drie jaaropgaven aan; het gemiddelde daarvan wordt je toetsinkomen. Zit je in fase A en heb je die historie niet, dan lukt een aanvraag alleen met een intentieverklaring van het uitzendbureau. Een berekening vooraf met dat gemiddelde voorkomt dat je te hoog gaat bieden.
Hoe krijg je als flexwerker een hypotheek met wisselende inkomsten?
Door je inkomsten aantoonbaar te maken over meerdere jaren. Combineer je een deeltijdcontract met oproepuren en freelancewerk, dan telt de geldverstrekker het loondeel op bij het gemiddelde van je winst, mits hij die combinatie accepteert. Niet elke partij doet dat, dus vraag het na voordat je een aanvraag indient en houd er rekening mee dat het zelfstandige deel onder de ondernemersregels valt.
Hoe krijg je als ondernemer een hypotheek?
De hoofdroute loopt via drie jaar cijfers: de geldverstrekker neemt het gemiddelde inkomen van de laatste drie boekjaren en begrenst dat op het inkomen van het laatste jaar. Ben je korter zelfstandig, dan kan een inkomensverklaring ondernemer van een erkende rekenexpert al na twaalf maanden een aanvraag mogelijk maken. Je levert jaarrekeningen en aangiften inkomstenbelasting aan; de rest van de toets verloopt als bij een werknemer.
Hoeveel kan ik lenen als zelfstandig ondernemer?
Evenveel als een werknemer met hetzelfde toetsinkomen, want de woonquotes uit de hypotheeknormen gelden voor iedereen gelijk. Het verschil zit in de vaststelling van dat inkomen: het gemiddelde over drie jaar, met het laatste jaar als plafond. Reken je uitkomst na met de rekenhulp voor je maximale hypotheek, en meer over de aandachtspunten per rechtsvorm staat bij de hypotheek voor zzp'ers.
Wat gebeurt er met de hypotheek na overlijden?
De hypotheek loopt door. De erfgenaam of de langstlevende partner neemt de schuld over als onderdeel van de nalatenschap en blijft de maandlasten betalen; er is geen automatische kwijtschelding en de geldverstrekker eist de lening niet direct op. Is er een verpande overlijdensrisicoverzekering, dan gaat die uitkering rechtstreeks naar de aflossing. Meld het overlijden zelf bij de geldverstrekker, want die ontdekt het niet vanzelf.
Wat gebeurt er met de hypotheek bij overlijden van je partner?
De langstlevende is aansprakelijk voor de hele lening en moet de lasten op één inkomen dragen. Zonder testament krijgt een echtgenoot of geregistreerd partner via de wettelijke verdeling alle bezittingen en schulden, terwijl kinderen een vordering krijgen die pas later opeisbaar is. Samenwoners erven zonder testament niets van elkaar, ook niet met een samenlevingscontract. Draagt het overgebleven inkomen de lasten niet, dan zijn aflossen uit een verzekering, omzetten naar een lagere maandlast of verkopen de opties.
Is een verzekering voor je hypotheek bij overlijden verplicht?
Wettelijk niet, en NHG eist een overlijdensrisicoverzekering sinds 2018 niet meer bij nieuwe hypotheken en sinds 2020 niet meer bij bestaande. Een geldverstrekker mag hem wel als voorwaarde stellen, bijvoorbeeld bij een lening die hoog is ten opzichte van de woningwaarde. De echte vraag is of degene die achterblijft de woonlasten op één inkomen kan dragen; is het antwoord nee, dan koop je met een paar tientjes per maand het recht om te blijven zitten.
Kun je de hypotheek overnemen na het overlijden van je ouders?
De bestaande lening overzetten kan alleen als de geldverstrekker instemt en jij op je eigen inkomen wordt getoetst. In de praktijk sluit je een nieuwe hypotheek op eigen naam en wordt de oude afgelost. Zijn er meer erfgenamen, dan financier je hun aandeel mee; zolang dat binnen de verdeling van de nalatenschap gebeurt, is er geen overdrachtsbelasting verschuldigd. Loopt je eigen woning nog in de verkoop, dan kan een overbruggingshypotheek het gat dichten.
Kun je een hypotheek krijgen met pensioen en AOW?
Ja, er is geen leeftijdsgrens voor een hypotheek. Wel toetst de geldverstrekker op je AOW en je pensioeninkomen, en dat ligt lager dan je vroegere loon, waardoor je maximum daalt. Overwaarde uit je huidige woning en een aflossingsvrij deel binnen de richtlijn van 50 procent van de woningwaarde drukken het bedrag dat je nog moet lenen. De uitwerking staat bij een hypotheek als je met pensioen bent.
Telt pensioeninkomen mee voor een hypotheek?
Ja, AOW, opgebouwd pensioen en lijfrentes die tot uitkering komen tellen mee als toetsinkomen. Valt je AOW-datum binnen tien jaar, dan is de geldverstrekker verplicht ook op dat toekomstige inkomen te toetsen en geldt het laagste van beide. De AOW-leeftijd is 67 jaar in 2026 en schuift daarna mee met de levensverwachting, dus vraag je persoonlijke datum en je pensioenoverzicht op voordat je een aanvraag doet.
Wat gebeurt er met je hypotheek als je arbeidsongeschikt wordt?
De lening verandert niet, je inkomen wel. Werknemers vallen na twee jaar ziekte in de WIA, die een deel van het oude loon vervangt tot een gemaximeerd dagloon, en zelfstandigen hebben dat vangnet niet. Bekijk met de maandlasten-rekenhulp of de last nog past en meld het bij je geldverstrekker voordat er een achterstand ontstaat, want dan is er nog ruimte voor een tijdelijke oplossing of de woonlastenfaciliteit van NHG.
Kun je een hypotheek krijgen als je arbeidsongeschikt bent?
Dat hangt af van de duurzaamheid van je uitkering. Een IVA-uitkering, of een WGA-uitkering waarbij je grotendeels en blijvend arbeidsongeschikt bent verklaard, accepteren de meeste geldverstrekkers als inkomen. Een loongerelateerde of tijdelijke uitkering telt zelden mee, omdat onduidelijk is wat er daarna gebeurt. Combineer je een uitkering met resterend loon, dan tellen beide delen mee zolang je ze met een beschikking en loonstroken kunt aantonen.
Wat doet een verzekering tegen werkloosheid met je hypotheeklast?
Een woonlastenverzekering betaalt tijdelijk een deel van je maandlast als je onvrijwillig werkloos wordt. Kijk vooral naar de wachttijd, de maximale uitkeringsduur en de uitsluitingen: ontslag met wederzijds goedvinden, ontslag in een proeftijd en het aflopen van een tijdelijk contract vallen er vaak buiten. De uitkering vervangt geen inkomen, ze koopt tijd om nieuw werk te vinden.
Kun je een eigen huis houden met een uitkering?
Bij WW en WIA speelt je woning geen rol, want die uitkeringen kijken niet naar vermogen. In de bijstand telt de overwaarde van je huis wél mee: boven een vrijgelaten bedrag krijg je de bijstand als lening met een hypotheekrecht op je woning, de krediethypotheek, die je terugbetaalt bij verkoop. Reken met de overwaarde-rekenhulp uit hoeveel er in je huis zit voordat je een aanvraag doet.
Afgekeurd worden: telt je eigen vermogen dan mee?
Voor een WIA-uitkering niet. Het UWV beoordeelt je verdiencapaciteit, niet je bezit, dus spaargeld, beleggingen en de overwaarde van je woning hebben geen invloed op de hoogte of de duur van je uitkering. Val je terug op bijstand, dan geldt het omgekeerde en telt vermogen boven de vrijlating mee. Een eigen huis houdt in dat geval de uitkering niet tegen, maar verandert hem wel in een lening.
Krijg je de premie van een arbeidsongeschiktheidsverzekering terug via de belasting?
Voor ondernemers is de premie van een arbeidsongeschiktheidsverzekering aftrekbaar in de aangifte inkomstenbelasting, waardoor een deel als teruggave terugkomt; hoeveel dat is hangt af van je tarief. Daar staat tegenover dat een latere uitkering belast is. Voor werknemers ligt het anders, want de dekking loopt daar via de wettelijke regelingen en de premie zit in de loonheffing.
Wat gebeurt er met de hypotheek als je uit elkaar gaat?
Blijft één van beiden in het huis, dan vraagt die ontslag uit de hoofdelijke aansprakelijkheid aan en toetst de geldverstrekker de hele lening op één inkomen. De vertrekker wordt uitgekocht voor zijn aandeel in de overwaarde, meestal uit een verhoging van de hypotheek. Over die overname is in de meeste gevallen geen overdrachtsbelasting verschuldigd. Fiscaal blijft de woning voor de vertrekker nog maximaal twee jaar een eigen woning, zodat de renteaftrek zolang doorloopt.
Telt een studieschuld nog steeds mee bij een hypotheekaanvraag?
Ja. De geldverstrekker rekent 0,65 procent per maand over een schuld uit het oude stelsel en 0,35 procent over een schuld uit het leenstelsel, gerekend over de oorspronkelijke schuld. Sinds 2024 mag hij ook met je werkelijke DUO-termijn rekenen als je die aantoont met een actueel overzicht, wat voor wie al jaren aflost meestal gunstiger uitpakt. Wat het in jouw geval scheelt, staat uitgewerkt bij studieschuld en hypotheek.
Kan familie bijspringen als mijn situatie niet binnen de normen past?
Dat kan op twee manieren. Ouders kunnen schenken, wat je eigen geld verhoogt en de benodigde lening verlaagt, of ze kunnen zelf uitlenen via een familiehypotheek. De rente op zo'n lening is aftrekbaar zolang je annuïtair of lineair aflost in maximaal dertig jaar en de afspraken schriftelijk vastliggen. Een bankhypotheek naast een familielening kan, maar de geldverstrekker telt de maandlast van die lening wel mee als vaste last.
Wanneer je een adviseur of vakman inschakelt
Bij een vast contract en een eenvoudige situatie kun je een hypotheek prima zelf voorbereiden en execution only afsluiten. De situaties op deze pagina zijn precies het tegenovergestelde: bij flexwerk, ondernemerschap, een pensioendatum binnen tien jaar of een scheiding zit de waarde van een hypotheekadviseur in het weten wie wat accepteert. Advieskosten liggen meestal tussen de 1.500 en 3.000 euro, en dat verdient zich terug zodra één geldverstrekker jouw inkomen wél goedrekent en drie andere niet. Voor de fiscale kant van erven, uitkoop en scheiding ga je naar een notaris of fiscalist, en bij een nalatenschap met een woning is de notaris sowieso in beeld voor de akte van verdeling. Bereid het gesprek voor met je eigen cijfers: de route van aanvraag tot notaris en de mechaniek achter de hypotheekrente geven je genoeg houvast om te horen of een adviseur jouw situatie echt kent. Loopt er een uitkering, een achterstand of een dreigende verkoop, bel dan eerst je eigen geldverstrekker en, bij NHG, de stichting zelf; die hulp is gratis en komt eerder op gang dan een adviestraject.