Huizenmarkt: hoe hij werkt en waar hij nu staat
Typ minimaal 2 tekens. Je doorzoekt alleen deze gids.
De huizenmarkt is in 2026 twee dingen tegelijk: de prijzen stijgen door, in juli 2026 met 3,9 procent ten opzichte van een jaar eerder tot gemiddeld 500.988 euro, en er werden in het tweede kwartaal meer woningen te koop gezet dan in enig kwartaal sinds 1995. Kopers krijgen daardoor meer keuze en meer tijd, terwijl ruim 71 procent van de woningen nog steeds boven de vraagprijs weggaat, gemiddeld 4,6 procent boven de laatste vraagprijs. Wat de markt op langere termijn doet hangt aan vier knoppen: de hypotheekrente, de lonen, de leennormen en het aantal woningen dat erbij komt.
- € 500.988 juli 2026 gemiddelde verkoopprijs van een bestaande koopwoning
- +3,9% juli 2026 prijsstijging ten opzichte van een jaar eerder
- 2,5 2e kwartaal 2026 krapte-indicator: het aantal woningen waaruit een koper kon kiezen
- 4,6% 2e kwartaal 2026 verschil tussen de laatste vraagprijs en de verkoopprijs
- 384.000 2026 statistisch woningtekort, 4,6 procent van de woningvoorraad
Gecontroleerd op augustus 2026
Waar de huizenmarkt op dit moment staat
De huizenmarkt wordt in 2026 nog steeds duurder, maar in een tempo dat elke maand een beetje zakt. In juli 2026 lagen de prijzen van bestaande koopwoningen 3,9 procent hoger dan een jaar eerder, terwijl dat jaarcijfer in januari 2026 nog op 5,4 procent stond. De gemiddelde verkoopprijs kwam in juli 2026 uit op 500.988 euro. De volledige prijsreeks en de cijfers per provincie staan bij de woningmarkt en de huizenprijzen.
Aan de andere kant van de markt gebeurt iets wat er jarenlang niet was: het aanbod groeit. NVM-makelaars zetten in het tweede kwartaal van 2026 bijna 57.000 bestaande woningen te koop, meer dan in enig kwartaal sinds het begin van die meting in 1995, tegenover 45.241 verkopen in datzelfde kwartaal. Aan het eind van dat kwartaal stonden er 37.727 woningen te koop, een vijfde meer dan een jaar eerder maar historisch gezien nog altijd weinig.
Die twee bewegingen samen verklaren waarom de huizenmarkt op dit moment anders aanvoelt dan in 2021. Een woning stond in het tweede kwartaal van 2026 gemiddeld 28 dagen te koop, tegen 26 dagen een jaar eerder, en de krapte-indicator liep op van 2,2 naar 2,5, wat betekent dat een koper uit ruim twee woningen kon kiezen. Ruim 71 procent ging nog boven de vraagprijs weg, met gemiddeld 4,6 procent verschil tussen de laatste vraagprijs en de verkoopprijs, tegen 5,7 procent een jaar eerder.
| Wat je meet | Stand | Wat het je vertelt |
|---|---|---|
| Prijsindex bestaande koopwoningen | +3,9% t.o.v. een jaar eerder (juli 2026) | De prijzen stijgen nog, in een dalend tempo |
| Gemiddelde verkoopprijs | € 500.988 (juli 2026) | Wat kopers gemiddeld neertelden, alle woningtypen samen |
| Woningen nieuw te koop gezet | bijna 57.000 (2e kwartaal 2026) | Meer dan in enig kwartaal sinds de start van de meting in 1995 |
| Woningen te koop aan het eind van het kwartaal | 37.727 (2e kwartaal 2026) | Een vijfde meer dan een jaar eerder, historisch nog laag |
| Krapte-indicator | 2,5 (2e kwartaal 2026) | Een koper kon uit ruim twee woningen kiezen |
| Gemiddelde verkooptijd | 28 dagen (2e kwartaal 2026) | Snel, maar niet meer binnen een week |
| Aandeel boven de vraagprijs verkocht | ruim 71% (2e kwartaal 2026) | Overbieden is nog regel, geen uitzondering |
| Verschil laatste vraagprijs en verkoopprijs | 4,6% (2e kwartaal 2026) | Lager dan de 5,7% van een jaar eerder |
Gecontroleerd op CBS, Kadaster en NVM, cijfers tot en met juli 2026
Voor de vraag hoe de markt er vandaag bij ligt, is het aanbod in je eigen zoekgebied een beter kompas dan het landelijke maandcijfer. Tel hoeveel woningen er in jouw postcodegebied binnen je budget te koop staan en hoe lang ze er al staan; dat getal verandert sneller dan welke statistiek dan ook.
Waaruit de huizenmarkt bestaat
Wie het over de huizenmarkt heeft, bedoelt bijna altijd één hoek ervan: de verkoop van bestaande koopwoningen. Nederland telde eind 2025 ruim 8,3 miljoen woningen, en die voorraad valt uiteen in een koopdeel en een huurdeel, met binnen de huur nog het onderscheid tussen sociale huur en de vrije sector. Elk deel heeft zijn eigen prijsvorming, en cijfers uit het ene deel zeggen weinig over het andere.
Binnen de koopmarkt lopen bestaande bouw en nieuwbouw uiteen. Bij een bestaande woning ontstaat de prijs in een onderhandeling of een biedronde, waarna de akte bij de notaris passeert en het Kadaster de prijs registreert. Bij nieuwbouw staat de prijs in een prijslijst die de ontwikkelaar maanden voor de start van de bouw vaststelt, dus daar reageert de prijs veel trager op de markt. Het nieuwbouwaanbod liep in het tweede kwartaal van 2026 op tot ruim 20.600 woningen, het hoogste niveau sinds eind 2015, tegen ruim 6.100 verkopen in dat kwartaal.
Dat onderscheid is niet academisch. Het gemiddelde prijscijfer dat in het nieuws komt, gaat over bestaande koopwoningen; nieuwbouw zit er niet in. Welk cijfer waarvoor bedoeld is, staat naast elkaar bij de verschillende manieren waarop woningprijzen worden gemeten.
| Deel van de huizenmarkt | Hoe de prijs tot stand komt | Waar de cijfers vandaan komen |
|---|---|---|
| Bestaande koopwoningen | Vraagprijs, biedingen en onderhandeling per woning | CBS en Kadaster (akte), NVM (koopovereenkomst) |
| Nieuwbouwkoopwoningen | Prijslijst van de ontwikkelaar, meestal zonder bieden | CBS-nieuwbouwcijfers en cijfers van de NVM |
| Vrije sector huur | Vraag en aanbod, met een puntengrens voor het middensegment | Verhuurplatforms en gemeentelijke monitors |
| Sociale huur | Wettelijk gereguleerde huurprijs op basis van punten | Woningcorporaties en de Rijksoverheid |
Vraag en aanbod: wat de prijs op de huizenmarkt bepaalt
Een huizenprijs is geen kostprijs. Hij is wat de best betalende koper op dat moment kan en wil neerleggen, en dat bedrag hangt aan vier knoppen. De hypotheekrente bepaalt hoeveel maandlast een euro lening kost, de lonen bepalen hoeveel maandlast een huishouden kan dragen, de leennormen vertalen dat inkomen naar een maximaal leenbedrag, en het aanbod bepaalt met hoeveel kopers je om dezelfde woning strijdt.
Van die vier beweegt de rente het snelst. Een procentpunt erbij of eraf verandert de leenruimte van een huishouden met tienduizenden euro's, en dat werkt binnen enkele maanden door in de biedingen. De lonen en de leennormen bewegen juist met horten en stoten: de financieringslastnormen worden per 1 januari opnieuw vastgesteld, dus een inkomensstijging vertaalt zich pas in het nieuwe jaar naar meer leenruimte.
Het aanbod is de knop die in 2026 het hardst draait. Meer woningen te koop betekent minder kopers per woning, langere verkooptijden en kleinere overbiedingen. Dat de prijzen desondanks stijgen, komt doordat de onderliggende vraag groot blijft: het statistisch woningtekort bedroeg in 2026 zo'n 384.000 woningen, 4,6 procent van de voorraad, tegen een streefwaarde van 2 procent.
| Knop | Wat er gebeurt als hij omhoog gaat | Hoe snel je het in de prijs ziet |
|---|---|---|
| Hypotheekrente | De leenruimte krimpt en biedingen worden voorzichtiger | Binnen drie tot zes maanden |
| Lonen | Huishoudens kunnen een hogere maandlast dragen | Vanaf de normen van het volgende jaar |
| Leennormen | Hetzelfde inkomen levert een hoger maximum op | Per 1 januari, meteen zichtbaar |
| Aanbod te koop | Minder kopers per woning, dus minder overbieden | Binnen enkele maanden in verkooptijd en overbod |
| Woningtekort | Meer huishoudens die dezelfde woningen zoeken | Traag, maar het houdt een bodem onder de prijs |
Gecontroleerd op augustus 2026
De ontwikkelingen op de huizenmarkt sinds 2020
De afgelopen jaren lieten alle standen van de markt zien. In 2021 stegen de prijzen met 15,1 procent en in 2022 met 13,3 procent, gedreven door een lage rente en een leeg aanbod. Toen de rente in de loop van 2022 opliep, sloeg dat om: tussen juli 2022 en mei 2023 zakte de prijsindex met 6,2 procent, wat over heel 2023 een min van 2,9 procent opleverde.
Vanaf 2024 kwam het herstel, met 8,7 procent in dat jaar en 8,6 procent in 2025. De rente stabiliseerde, de lonen stegen en de leennormen groeiden mee, terwijl er nauwelijks extra woningen bij kwamen. In 2025 wisselden 238.695 bestaande koopwoningen van eigenaar, het hoogste aantal sinds 2017.
Wat 2026 anders maakt, is dat de rem uit de aanbodkant komt in plaats van uit de rente. Er staan meer woningen te koop, en toch wisselden in de eerste helft van 2026 al 114.901 bestaande koopwoningen van eigenaar, 5,5 procent meer dan in dezelfde periode van 2025. Meer aanbod én meer verkopen: de markt wordt ruimer zonder dat hij stilvalt. Hoe die knik eruitziet als lijn, zie je in de grafiek van de huizenprijzen per maand.
| Jaar | Prijsverandering | Verkochte bestaande woningen | Wat er op de markt gebeurde |
|---|---|---|---|
| 2020 | +7,9% | 235.511 | Lage rente, ruime normen, krap aanbod |
| 2021 | +15,1% | 226.087 | De scherpste stijging van de hele reeks |
| 2022 | +13,3% | 193.103 | Hoge start, omslag zodra de rente opliep |
| 2023 | -2,9% | 182.403 | Het enige dalende jaar sinds 2013 |
| 2024 | +8,7% | 206.458 | Herstel door stijgende lonen en ruimere normen |
| 2025 | +8,6% | 238.695 | Drukste verkoopjaar sinds 2017 |
| 2026 tot en met juli | +3,9% in juli | 114.901 in het eerste halfjaar | Recordaanbod, afkoelende prijsstijging |
Gecontroleerd op CBS en Kadaster, jaarcijfers tot en met 2025 en maandcijfers tot en met juli 2026
Zo lees je de actuele huizenmarkt zelf
Je hebt drie soorten cijfers nodig, en ze komen van verschillende partijen. Het CBS en het Kadaster publiceren maandelijks de prijsindex en de gemiddelde verkoopprijs van bestaande koopwoningen, gemeten op het moment dat de akte bij de notaris passeert. De NVM publiceert elk kwartaal het aanbod, de verkooptijd, de krapte-indicator en het overbod, gemeten bij het tekenen van de koopovereenkomst.

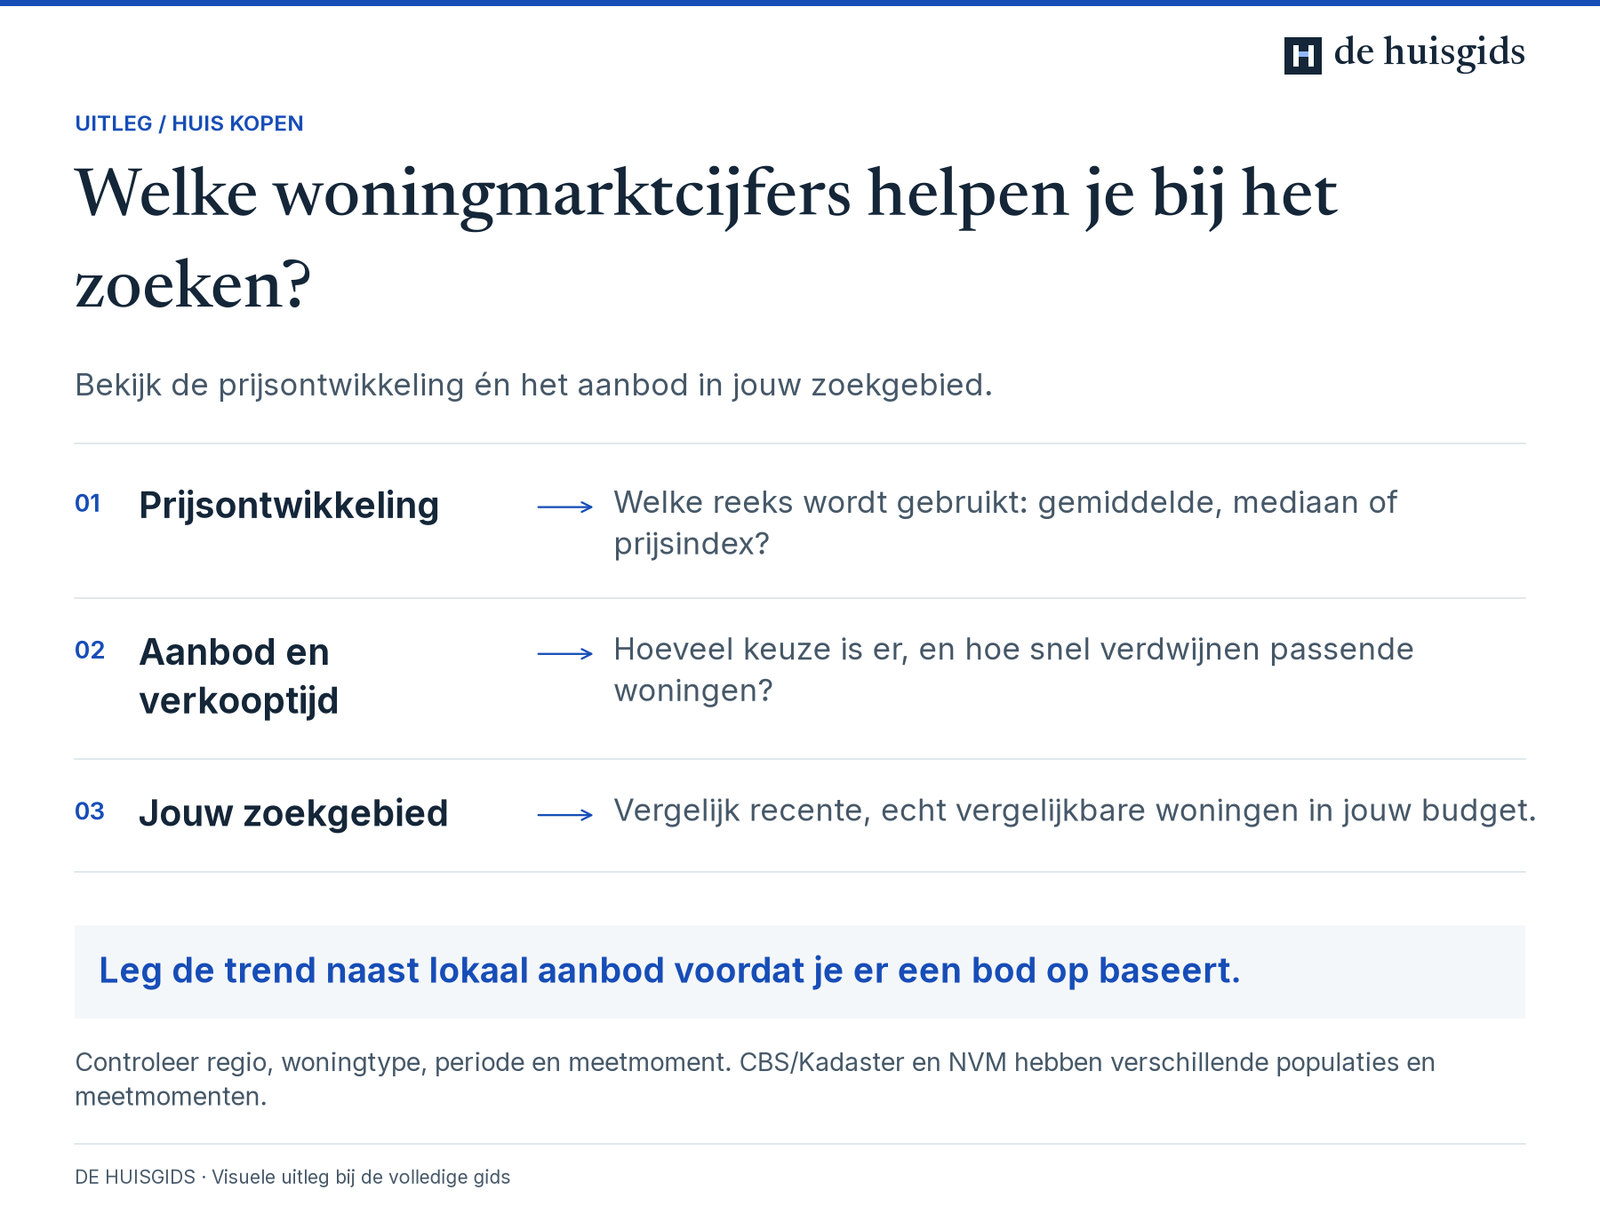
Leg de trend naast lokaal aanbod voordat je er een bod op baseert.
Lees de volledige uitleg bij deze afbeelding
Bekijk de prijsontwikkeling én het aanbod in jouw zoekgebied.
Prijsontwikkeling: Welke reeks wordt gebruikt: gemiddelde, mediaan of prijsindex?
Aanbod en verkooptijd: Hoeveel keuze is er, en hoe snel verdwijnen passende woningen?
Jouw zoekgebied: Vergelijk recente, echt vergelijkbare woningen in jouw budget.
Leg de trend naast lokaal aanbod voordat je er een bod op baseert.
Controleer regio, woningtype, periode en meetmoment. CBS/Kadaster en NVM hebben verschillende populaties en meetmomenten.
Dat verschil in meetmoment maakt de NVM-cijfers twee tot drie maanden actueler dan die van het Kadaster. Draait de markt, dan zie je dat eerst in de verkooptijd en de krapte-indicator, en pas een kwartaal later in de prijsindex. Wie alleen de prijsindex volgt, loopt dus per definitie achter de feiten aan.
Het derde soort cijfer verzamel je zelf: het aanbod in je eigen zoekgebied. Hoeveel woningen staan er binnen jouw budget te koop, hoe lang staan ze er al en hoeveel daarvan zijn na een paar weken nog steeds beschikbaar? Zet dat naast de gemiddelde huizenprijs in Nederland en je weet of jouw hoek van de markt krapper of ruimer is dan het landelijke beeld.
| Bron | Wat je er vindt | Hoe vaak | Meetmoment |
|---|---|---|---|
| CBS en Kadaster | Prijsindex, gemiddelde verkoopprijs, aantal transacties | Maandelijks | Passeren van de akte |
| NVM | Aanbod, verkooptijd, krapte-indicator, overbod | Per kwartaal | Tekenen van de koopovereenkomst |
| Kadaster vastgoeddashboard | Prijzen per gemeente en per woningtype | Maandelijks | Passeren van de akte |
| Je eigen zoekgebied | Wat er nu te koop staat en hoe lang al | Dagelijks | Vandaag |
Gecontroleerd op augustus 2026
Vraagprijzen en verkoopprijzen zijn twee verschillende reeksen. Een bericht dat de vraagprijzen dalen, zegt niets over wat er uiteindelijk betaald wordt: in het tweede kwartaal van 2026 ging ruim 71 procent van de woningen juist boven de vraagprijs weg.
Wat de huidige huizenmarkt van je budget vraagt
Bij een gemiddelde woning van rond de 500.000 euro loopt de rekening op meer plekken op dan alleen de maandlast. Je mag in 2026 maximaal 100 procent van de woningwaarde lenen, en 106 procent als je energiebesparende voorzieningen meefinanciert, dus de kosten koper komt uit eigen geld. Bij een koopsom van 500.000 euro is dat ongeveer 14.900 euro, waarvan 10.000 euro overdrachtsbelasting. Reken je eigen bedrag na met de rekenhulp voor de kosten koper.
Twee grenzen bepalen hoe hard die post aankomt. Wie meerderjarig en jonger dan 35 is, de woning zelf langdurig gaat bewonen en de startersvrijstelling niet eerder gebruikte, betaalt eenmalig geen overdrachtsbelasting zolang de woningwaarde in 2026 onder 555.000 euro blijft; komt de waarde daarboven, dan geldt 2 procent over de hele waarde. De kostengrens van de Nationale Hypotheek Garantie ligt in 2026 op 470.000 euro voor de totale kosten om de woning te verkrijgen, waarmee een gemiddelde woning er net buiten valt en de rentekorting van NHG wegvalt.
Voor beleggers en kopers die er niet zelf gaan wonen, geldt in 2026 een tarief van 8 procent, oftewel 40.000 euro op vijf ton. Dat verschil met de 2 procent voor eigen bewoning is een van de redenen dat particuliere beleggers zich uit het goedkopere segment terugtrokken, waardoor daar meer woningen voor eigen bewoners vrijkwamen. Het hele traject van bod tot sleutel loopt via de gids over een huis kopen.
| Jouw positie | Wat de markt van 2026 doet | Waar je op let |
|---|---|---|
| Starter | Meer keuze, maar prijzen die harder stegen dan de leennormen | De startersvrijstelling tot € 555.000 en de NHG-kostengrens van € 470.000 in 2026 |
| Doorstromer | Je verkoopt in dezelfde dure markt waarin je koopt | Of je eerst koopt of eerst verkoopt, en welke overwaarde je meeneemt |
| Verkoper | Nog altijd ruim zeven op de tien boven de vraagprijs, maar met meer concurrentie | Een vraagprijs die klopt, want een te hoge prijs kost verkooptijd |
| Belegger | 8% overdrachtsbelasting in 2026 en gereguleerde middenhuur | Of het rendement die aanvangskosten nog draagt |
Gecontroleerd op 2026
De huizenmarkt in jouw regio wijkt af van het landelijke beeld
Het landelijke cijfer is een gemiddelde van twaalf provincies die verschillende kanten op bewegen. In 2025 was Noord-Holland met gemiddeld 570.463 euro de duurste provincie en Zeeland met 366.731 euro de goedkoopste, een verschil van ruim tweehonderdduizend euro op dezelfde markt. De verschillen per gemeente zijn nog groter.
De stijging loopt precies andersom als de prijs. In het tweede kwartaal van 2026 stegen de prijzen in Groningen met 7,9 procent het hardst, terwijl Noord-Holland met 2,4 procent de rij sloot. In de dure provincies lopen kopers eerder tegen hun leencapaciteit aan, waardoor de rek eruit is; in de goedkopere provincies is die ruimte er nog wel. Die inhaalslag loopt al een paar jaar door, zoals te zien is in de woningprijzen per provincie en per gemeente.
Ook het type woning maakt uit. Vrijstaande woningen en twee-onder-een-kapwoningen werden in het tweede kwartaal van 2026 5,5 procent duurder, appartementen bleven op 3,2 procent steken. Een landelijk percentage past daardoor zelden op jouw woning: kijk naar het cijfer voor jouw woningtype in jouw regio en gebruik het landelijke getal alleen als achtergrond.
| Woningtype | Prijsstijging 2e kwartaal 2026 |
|---|---|
| Vrijstaande woning | +5,5% |
| Twee-onder-een-kapwoning | +5,5% |
| Hoekwoning | +4,4% |
| Tussenwoning | +4,0% |
| Appartement | +3,2% |
Gecontroleerd op CBS en Kadaster, tweede kwartaal 2026 ten opzichte van een jaar eerder
Wat de huizenmarkt kan doen kantelen
De aanbodkant beweegt langzaam. In 2025 werden er 69.200 nieuwbouwwoningen opgeleverd, vrijwel evenveel als in 2024 en minder dan de 74.600 van 2022, en werden er vergunningen afgegeven voor 60.400 nieuwbouwwoningen tegen 69.100 in 2024. Het kabinetsdoel van 900.000 nieuwe woningen tot en met 2030 vraagt een aanzienlijk hoger tempo. Zolang dat tempo niet gehaald wordt, blijft het tekort de bodem onder de prijzen.
Een rentesprong werkt veel sneller door. Dat zag je in 2022 en 2023: de rente liep op, de leenruimte kromp en binnen een half jaar stonden de prijzen onder druk. Een omgekeerde beweging werkt net zo hard de andere kant op, want elke euro extra leenruimte belandt in een markt waarin kopers om dezelfde woningen bieden.
Fiscaal beleid is de derde factor. Aanpassingen aan de overdrachtsbelasting, de hypotheekrenteaftrek of het eigenwoningforfait veranderen direct wat huishoudens kunnen en willen betalen, en de aankondiging alleen al verschuift gedrag. Voor je eigen beslissing telt vooral of je de maandlast in een slecht jaar kunt dragen, en niet of de markt volgend jaar 2 of 5 procent stijgt.
Ramingen van banken en planbureaus wijken structureel af van wat er werkelijk gebeurt. De daling van 2023 werd door vrijwel niemand op tijd voorspeld en het herstel daarna evenmin. Gebruik zo'n raming als scenario, niet als kalender.
Zo peil je de huizenmarkt voordat je gaat bieden
Vijf stappen die je in een avond doorloopt en die je bod onderbouwen.
-
Zet je zoekgebied en je budget vast
Bepaal eerst binnen welke gemeenten of postcodes je zoekt en tot welk bedrag je kunt gaan, inclusief de kosten koper die je uit eigen geld betaalt. Zonder die twee grenzen kijk je naar cijfers die niet over jouw markt gaan.
-
Haal het landelijke beeld op
Noteer de laatste prijsindex en de laatste gemiddelde verkoopprijs van het CBS en het Kadaster, plus het jaarcijfer. Dat is je achtergrond, niet je richtprijs. De maandreeks staat in de grafiek van de huizenprijzen.
-
Leg daar de cijfers voor jouw provincie en woningtype naast
Een appartement in Noord-Holland en een vrijstaand huis in Groningen bewegen totaal verschillend. De verschillen per regio en per type vind je bij de gemiddelde huizenprijs in Nederland.
-
Tel het aanbod in je eigen zoekgebied
Kijk hoeveel woningen er binnen je budget te koop staan en hoe lang ze er al staan. Zijn dat er weinig en gaan ze binnen twee weken weg, dan is jouw hoek krapper dan de landelijke krapte-indicator van 2,5 in het tweede kwartaal van 2026 suggereert.
-
Zoek de verkoopprijzen van vergelijkbare woningen op
Wat vergelijkbare woningen in dezelfde straat of buurt de afgelopen maanden werkelijk opbrachten, weegt zwaarder dan elk landelijk percentage. Vraagprijzen zeggen daar weinig over, want ruim 71 procent ging in het tweede kwartaal van 2026 boven de vraagprijs weg.
-
Reken je maximale bod door tot het eindbedrag
Tel bij je bod de kosten koper op en kijk wat er overblijft van je spaargeld. Overbieden financier je zelf, want de geldverstrekker rekent met de laagste van koopsom en taxatiewaarde. De rekenhulp voor de kosten koper geeft het bedrag dat je op je rekening moet hebben.
Kosten koper
Vul de koopsom in en zie per post wat je aan overdrachtsbelasting, notaris, advies en keuringen kwijt bent. Open de volledige kosten koper
Check dit voordat je de markt op gaat
Doorgerekend: zo pakt het uit
Wat een procentpunt rente met je plek op de markt doet
Stel, jullie gezamenlijke toetsinkomen is 70.000 euro per jaar. De financieringslastpercentages van 2026 werken met bandbreedtes voor de toetsrente: bij een toetsrente in de band van 3,501 tot 4,000 procent mag 23,6 procent van dat inkomen naar woonlasten, oftewel 1.377 euro per maand. Bij een annuïteitenhypotheek van dertig jaar levert dat een maximale hypotheek van ongeveer 288.000 euro op.
Komt de toetsrente in de band van 4,501 tot 5,000 procent, dan mag de woonquote naar 25,3 procent en heb je 1.476 euro per maand te besteden. Toch zakt je maximum naar ongeveer 275.000 euro, want elke geleende euro kost meer rente. Een procentpunt rente kost je in dit voorbeeld dus ruim 13.000 euro leenruimte, zo'n 4,5 procent van je budget.
Overkomt dat alle kopers tegelijk, dan verdwijnt die 4,5 procent uit de biedingen op elke woning. Zo vertaalt een rentestap zich binnen een paar maanden in de prijzen, terwijl een verandering aan de aanbodkant er jaren over doet.
Meebieden in een markt waar zeven op de tien woningen boven de vraagprijs weggaan
Stel, je biedt op een woning met een vraagprijs van 400.000 euro en je legt er het gemiddelde verschil van 4,6 procent tussen laatste vraagprijs en verkoopprijs bovenop. Je bod komt dan op 418.400 euro. De taxateur waardeert de woning op de vraagprijs van 400.000 euro, en dat is het bedrag waarmee de geldverstrekker rekent.
De 18.400 euro boven de taxatiewaarde breng je dus zelf mee. Daar komt de kosten koper bovenop: 8.368 euro overdrachtsbelasting (2 procent in 2026), 700 euro leveringsakte, 600 euro hypotheekakte, 207 euro Kadaster, 500 euro taxatie, 2.500 euro hypotheekadvies en 350 euro bouwkundige keuring, samen 13.225 euro. Je hebt dan 31.625 euro aan eigen geld nodig.
Ben je meerderjarig en jonger dan 35, ga je er zelf wonen en gebruikte je de startersvrijstelling niet eerder, dan vervalt de overdrachtsbelasting zolang de woningwaarde in 2026 onder 555.000 euro blijft. Je eigen inbreng zakt daarmee naar 23.257 euro. Had je de 18.400 euro wél kunnen lenen, dan had die bij 4 procent rente over dertig jaar ongeveer 88 euro bruto per maand gekost.
Wat een jaar wachten kost of oplevert
Stel, je hebt een woning van 450.000 euro op het oog en je wacht een jaar af. Blijft de prijsstijging op het niveau van juli 2026 van 3,9 procent, dan kost dezelfde woning over een jaar 467.550 euro. Dat is 17.550 euro meer lenen, bij 4 procent rente over dertig jaar ongeveer 84 euro bruto per maand, plus 351 euro extra overdrachtsbelasting.
Draait de markt en zakken de prijzen met 5 procent, dan kost diezelfde woning 427.500 euro. Je bespaart 22.500 euro plus 450 euro overdrachtsbelasting. Tussen die twee uitkomsten zit ruim 40.000 euro, en niemand weet vooraf welke kant het op gaat.
Wat je in de tussentijd betaalt, telt ook mee. Woon je een jaar langer in een huurwoning van 1.200 euro per maand, dan is dat 14.400 euro waar geen aflossing tegenover staat. Wachten is daarmee geen neutrale keuze maar een weddenschap met een prijskaartje aan beide kanten.
Veelgemaakte fouten
De huizenmarkt als één markt behandelen
Nieuws over de huurmarkt, over nieuwbouw en over bestaande koopwoningen loopt in de berichtgeving door elkaar. Een dalend nieuwbouwaanbod zegt niets over de prijs van een tussenwoning uit 1975, en een gereguleerde huurprijs zegt niets over wat een koper biedt.
Vraagprijzen voor verkoopprijzen aanzien
Een kop over dalende vraagprijzen betekent vaak alleen dat verkopers scherper inzetten. In het tweede kwartaal van 2026 ging ruim 71 procent van de woningen boven de vraagprijs weg, dus de vraagprijs was in die gevallen een startpunt en geen eindprijs.
Denken dat recordaanbod automatisch lagere prijzen betekent
Er werden in het tweede kwartaal van 2026 meer woningen te koop gezet dan in enig kwartaal sinds 1995, terwijl er aan het eind van dat kwartaal met 37.727 woningen historisch gezien weinig te koop stond, en toch stegen de prijzen in juli 2026 met 3,9 procent. Meer aanbod dempt eerst het overbieden en de verkoopsnelheid; pas als het aanbod de vraag structureel overtreft, gaan prijzen omlaag.
Cijfers met verschillende meetmomenten naast elkaar leggen
De NVM meet bij het tekenen van de koopovereenkomst, het Kadaster bij het passeren van de akte, twee tot drie maanden later. Wie een NVM-kwartaalcijfer als daling leest tegenover een oudere Kadasterreeks, ziet een omslag die er niet is.
Op de bodem van de markt willen instappen
De dip van 2023 duurde tien maanden en was pas achteraf te herkennen. Wie in die periode wachtte, betaalde in 2024 en 2025 samen ruim 18 procent meer. Timing kost gemiddeld meer dan hij oplevert, terwijl de huur of de hypotheekrente ondertussen doorloopt.
De maandlast alleen tegen de rente van vandaag toetsen
Een rentevaste periode loopt af, en dan telt de rente van dat moment. Wie zijn maximum leent bij een lage rente en de last niet doorrekent bij een paar procentpunt hoger, kan bij de verlenging in de knel komen.
Overbieden zonder het eigen geld te tellen
De geldverstrekker financiert maximaal de laagste van koopsom en taxatiewaarde. Elke euro boven de taxatiewaarde betaal je uit spaargeld, bovenop de kosten koper. Bij een gemiddeld verschil van 4,6 procent tussen laatste vraagprijs en verkoopprijs is dat op vier ton al ruim 18.000 euro extra.
Veelgestelde vragen
Wat is de huizenmarkt precies?
De huizenmarkt is het geheel van vraag naar en aanbod van woningen in Nederland. Hij bestaat uit een koopdeel en een huurdeel, en binnen de koopmarkt uit bestaande bouw en nieuwbouw. Nederland telde eind 2025 ruim 8,3 miljoen woningen. Vrijwel alle prijscijfers in het nieuws gaan over één segment daarvan: de verkoop van bestaande koopwoningen.
Hoe staat de huizenmarkt er op dit moment voor?
In juli 2026 lagen de prijzen van bestaande koopwoningen 3,9 procent hoger dan een jaar eerder, met een gemiddelde verkoopprijs van 500.988 euro. Tegelijk zetten NVM-makelaars in het tweede kwartaal van 2026 bijna 57.000 bestaande woningen te koop, meer dan in enig kwartaal sinds 1995. De markt stijgt dus nog, maar met meer keuze voor kopers dan in de jaren ervoor. De actuele reeks staat bij de woningmarkt en de huizenprijzen.
Wat zijn de belangrijkste ontwikkelingen op de huizenmarkt in 2026?
Drie dingen springen eruit. Het aanbod van bestaande woningen bereikte in het tweede kwartaal van 2026 een record, de prijsstijging koelde af van 5,4 procent in januari 2026 naar 3,9 procent in juli 2026, en het aantal verkopen groeide door met 5,5 procent in het eerste halfjaar. Bij nieuwbouw liep het aanbod op tot ruim 20.600 woningen tegenover ruim 6.100 verkopen in het tweede kwartaal.
Is de huizenmarkt aan het afkoelen?
Het tempo van de prijsstijging neemt af en de markt wordt ruimer, maar afkoelen is niet hetzelfde als dalen. De verkooptijd liep in het tweede kwartaal van 2026 op van 26 naar 28 dagen, de krapte-indicator van 2,2 naar 2,5 en het verschil tussen de laatste vraagprijs en de verkoopprijs zakte van 5,7 naar 4,6 procent. De prijzen zelf stegen in juli 2026 nog met 3,9 procent op jaarbasis.
Waarom stijgen de prijzen terwijl er meer huizen te koop worden gezet dan ooit?
Omdat de vraag nog groter is dan het extra aanbod. Het statistisch woningtekort bedroeg in 2026 zo'n 384.000 woningen, 4,6 procent van de voorraad, terwijl het Rijk 2 procent nastreeft. Daarbij groeide de leencapaciteit mee met de lonen en de leennormen. Meer aanbod verlaagt eerst het overbieden en de verkoopsnelheid; pas bij een structureel overschot gaan de prijzen omlaag.
Wat betekent de huidige huizenmarkt voor starters?
Er is meer keuze en er wordt minder hard overboden, wat het zoeken rustiger maakt. Daar staat tegenover dat de gemiddelde verkoopprijs van 500.988 euro in juli 2026 boven de NHG-kostengrens van 470.000 euro in 2026 ligt, dus die rentekorting valt bij een gemiddelde woning weg. De startersvrijstelling voor de overdrachtsbelasting geldt in 2026 tot een woningwaarde van 555.000 euro en scheelt bij vier ton 8.000 euro aan eigen geld, mits je jonger bent dan 35, er zelf gaat wonen en de vrijstelling niet eerder gebruikte.
Kun je de huizenmarkt timen?
Achteraf is elke omslag duidelijk, vooraf zelden. De daling tussen juli 2022 en mei 2023 bedroeg 6,2 procent en duurde tien maanden; in de twee jaar erna stegen de prijzen met 8,7 en 8,6 procent. Wie op een bodem wacht, betaalt ondertussen huur of rente en loopt het risico op een duurdere markt terug te komen. Of kopen verstandig is, hangt meer af van je eigen situatie dan van de stand van de index.
Wat gebeurt er met de huizenmarkt als de hypotheekrente stijgt?
Dan krimpt de leenruimte van vrijwel elke koper tegelijk, en dat werkt binnen drie tot zes maanden door in de biedingen. Bij een toetsinkomen van 70.000 euro scheelt een procentpunt toetsrente ruim 13.000 euro maximale hypotheek volgens de normen van 2026. Dat zag je in 2022 en 2023: de rente liep op en de prijsindex zakte met 6,2 procent.
Wat is de krapte-indicator en wat zegt hij?
De krapte-indicator van de NVM geeft aan uit hoeveel woningen een koper op een willekeurig moment kan kiezen. In het tweede kwartaal van 2026 stond hij op 2,5, dus tweeënhalve woning per zoekende koper. Onder de 5 spreken makelaars van een krappe markt, boven de 10 van een ruime markt. Hij reageert sneller op een omslag dan de prijsindex.
Hoe verschilt de nieuwbouwmarkt van de markt voor bestaande woningen?
Bij nieuwbouw staat de prijs in een prijslijst die de ontwikkelaar maanden vooraf vaststelt, dus er wordt zelden geboden en de prijs volgt de markt met vertraging. Je betaalt bovendien geen overdrachtsbelasting maar btw, die al in de koopsom zit, en je koopt vaak grond en bouw apart. Het nieuwbouwaanbod liep in het tweede kwartaal van 2026 op tot ruim 20.600 woningen bij ruim 6.100 verkopen.
Wat doet het woningtekort met de huizenmarkt?
Het houdt een bodem onder de prijzen. Het tekort bedroeg in 2026 zo'n 384.000 woningen. In 2025 kwamen er 69.200 nieuwbouwwoningen bij, vrijwel evenveel als in 2024, en werden er vergunningen afgegeven voor 60.400 nieuwbouwwoningen tegen 69.100 in 2024. Zolang de bouw achterblijft bij het kabinetsdoel van 900.000 woningen tot en met 2030, blijft er meer vraag dan aanbod.
Waar vind ik de actuele cijfers van de huizenmarkt?
Het CBS en het Kadaster publiceren maandelijks de prijsindex, de gemiddelde verkoopprijs en het aantal transacties. De NVM publiceert per kwartaal het aanbod, de verkooptijd, de krapte-indicator en het overbod. De maandreeks met de lijn sinds 1995 staat in de grafiek van de huizenprijzen, en het landelijke gemiddelde met de regionale verschillen bij de gemiddelde huizenprijs in Nederland.
Wanneer je een adviseur of vakman inschakelt
Voor het lezen van marktcijfers heb je niemand nodig; die staan openbaar bij het CBS, het Kadaster en de NVM. Een aankoopmakelaar verdient zichzelf terug op het moment dat het over één specifieke woning gaat: hij kent de verkoopprijzen in de straat, ziet aan de bouwkundige staat wat een woning werkelijk waard is en weet hoe een verkopend makelaar in die buurt een biedronde inricht. Reken op ongeveer 1 procent van de koopsom of een vast tarief van rond de 3.000 euro in 2026. Voor de vraag hoeveel je kunt lenen en welke maandlast je bij een hogere rente nog draagt, ga je naar een hypotheekadviseur, die daarvoor meestal tussen de 1.500 en 3.000 euro rekent. Wat je zelf prima voorbereidt, is de rekensom van je eigen geld met de rekenhulp voor de kosten koper en het doornemen van het complete traject van huis kopen. Twijfel je of een concrete woning in jouw financiële plaatje past, dan is dat een gesprek met een adviseur en geen kwestie van een landelijk percentage.
Bronnen en controle
- Bestaande koopwoningen; verkoopprijzen prijsindex 2020=100 CBS en Kadaster geraadpleegd 23 augustus 2026
- Bestaande koopwoningen; verkoopprijzen, prijsindex 2020=100, regio CBS en Kadaster geraadpleegd 23 augustus 2026
- Bestaande koopwoningen; verkoopprijzen; woningtype; prijsindex 2020=100 CBS en Kadaster geraadpleegd 23 augustus 2026
- Voorraad woningen; standen en mutaties vanaf 1921 CBS geraadpleegd 23 augustus 2026
- Bouwvergunningen woonruimten; type, opdrachtgever, eigendom, gemeente CBS geraadpleegd 23 augustus 2026
- Marktinformatie koopwoningen en Analyse woningmarkt 2e kwartaal 2026 NVM geraadpleegd 23 augustus 2026
- Startersvrijstelling overdrachtsbelasting Belastingdienst geraadpleegd 23 augustus 2026
- Tijdelijke regeling hypothecair krediet, geldend vanaf 1 januari 2026 Overheid.nl, wet- en regelgeving geraadpleegd 23 augustus 2026
Juridisch gecontroleerd 23 augustus 2026
- Prijsindex, gemiddelde verkoopprijs en transactieaantallen per maand, per jaar, per provincie en per woningtype nagerekend in de StatLine-tabellen van CBS en Kadaster tot en met juli 2026
- NVM-cijfers over verkooptijd, krapte-indicator en overbieden bijgewerkt naar het tweede kwartaal van 2026, en het recordaantal te koop gezette woningen onderscheiden van het aanbod dat aan het eind van het kwartaal openstond
- Voorwaarden van de startersvrijstelling overdrachtsbelasting 2026 aangescherpt: meerderjarig en jonger dan 35, de woning zelf langdurig bewonen, de vrijstelling niet eerder gebruikt en een woningwaarde tot 555.000 euro, waarboven 2 procent over de hele waarde geldt
- Leennormen getoetst aan de Tijdelijke regeling hypothecair krediet: de financieringslastpercentages 2026 per bandbreedte van de toetsrente en de maximale lening van 100 procent van de woningwaarde, of 106 procent bij energiebesparende voorzieningen
- Opgeleverde nieuwbouwwoningen en verleende bouwvergunningen over 2024 en 2025 herzien aan de hand van de CBS-cijfers, en de rekenvoorbeelden doorgerekend tot het eindbedrag
Uitgevoerd door de redactie van dehuisgids.nl aan de hand van de bronnen hierboven. Wij geven algemene informatie en geen persoonlijk advies.
Ons redactionele beleid: hoe we schrijven, controleren en bijwerken
Verder lezen over dit onderwerp
Huizenprijzen grafiek
Gemiddelde huizenprijs nederland