Belasting over de overwaarde van je huis: wanneer betaal je wel en niet
Typ minimaal 2 tekens. Je doorzoekt alleen deze gids.
Over de overwaarde die in je huis zit betaal je geen inkomstenbelasting: je eigen woning valt in box 1 en daar wordt niet je vermogen belast maar het eigenwoningforfait over de WOZ-waarde. Pas als je verkoopt en het geld op je rekening staat, telt het op 1 januari mee als vermogen in box 3, boven het heffingsvrij vermogen van 59.357 euro per persoon in 2026. Over het forfaitair berekende rendement betaal je in 2026 36 procent belasting. Blijft de overwaarde in stenen zitten of gaat hij rechtstreeks door naar je volgende woning, dan komt er geen euro heffing aan te pas.
- € 0 2026 inkomstenbelasting over overwaarde die in je huis blijft zitten
- € 59.357 2026 heffingsvrij vermogen in box 3 per persoon
- 36% 2026 tarief in box 3 over het berekende rendement
- 1,28% 2026 voorlopig forfaitair rendement op banktegoeden
- 0,35% 2026 eigenwoningforfait bij een WOZ-waarde tot 1.350.000 euro
Gecontroleerd op augustus 2026
Betaal je belasting over de overwaarde van je huis?
Over de overwaarde van je huis betaal je geen inkomstenbelasting zolang die waarde in de stenen zit. Nederland kent geen heffing op de waardestijging van je eigen woning, en ook bij verkoop is de winst onbelast. Je eigen woning zit in box 1, en daar kijkt de Belastingdienst niet naar je vermogen maar naar het eigenwoningforfait: een bijtelling die een percentage van de WOZ-waarde bij je inkomen optelt. Hoe die bijtelling en de renteaftrek samen je saldo bepalen, staat in de gids over de aangifte voor je eigen woning.
Het omslagpunt ligt bij het moment dat de overwaarde echt geld wordt. Verkoop je en staat het bedrag op je rekening, dan is het spaargeld, en spaargeld telt op 1 januari mee in box 3. Daar zit de belasting over overwaarde dus, en niet in de overwaarde zelf.
Overwaarde is het verschil tussen de marktwaarde van je woning en de hypotheekschuld die er nog op rust. Hoe dat verschil groeit door aflossen en door prijsstijging, lees je in de gids over de overwaarde van je huis. Voor de belasting maakt de oorzaak niet uit: alleen de vraag of het geld vrijkomt telt.
Wie de overwaarde bij een verhuizing rechtstreeks doorschuift naar de volgende woning, ziet hem nooit in box 3 verschijnen. Het geld staat dan op geen enkele peildatum op een rekening.
Welke belastingen je op je eigen huis betaalt
Een aparte eigendomsbelasting op je huis bestaat in Nederland niet. Wat er wel is, is een reeks losse heffingen die elk hun eigen grondslag hebben: de aankoop, de WOZ-waarde, het gebruik van de woning en het vermogen dat vrijkomt bij verkoop. Bij elkaar bepalen die wat een eigen huis je per jaar aan belasting kost.
Bij de koop betaal je eenmalig overdrachtsbelasting: 2 procent voor een woning waar je zelf gaat wonen in 2026, 0 procent voor kopers van 18 tot 35 jaar die de startersvrijstelling voor het eerst gebruiken, tot een woningwaarde van 555.000 euro, en 8 procent als je de woning niet zelf gaat bewonen. Wat dat in jouw geval kost, reken je uit met de rekenhulp voor de overdrachtsbelasting.
Daarna komt de jaarlijkse kant. De gemeente heft onroerendezaakbelasting over de WOZ-waarde, het waterschap een watersysteemheffing, en de Belastingdienst telt het eigenwoningforfait bij je inkomen op. Die drie rekenen allemaal met dezelfde waarde, dus een te hoge beschikking kost je op drie plekken tegelijk geld. Controleer daarom de WOZ-waarde van je huis zodra de beschikking in februari op de mat valt.
| Belasting op je huis | Waarover | Wanneer | Indicatie 2026 |
|---|---|---|---|
| Overdrachtsbelasting | koopsom van de woning | eenmalig bij de overdracht | 2%, of 0% met de startersvrijstelling tot € 555.000 |
| Eigenwoningforfait | WOZ-waarde | jaarlijks via de aangifte | 0,35% van de WOZ-waarde tot € 1.350.000 |
| Onroerendezaakbelasting | WOZ-waarde | jaarlijkse gemeenteaanslag | gemeentelijk tarief, in de orde van 0,10% |
| Watersysteemheffing gebouwd | WOZ-waarde | jaarlijkse aanslag van het waterschap | waterschapstarief, vaak rond 0,03% |
| Box 3-heffing | vermogen op 1 januari | jaarlijks, pas na verkoop of opname | 36% over een forfaitair rendement |
| Erf- of schenkbelasting | waarde van de woning of het geld | bij overlijden of schenking | 10% tot 40%, afhankelijk van de relatie |
Gecontroleerd op augustus 2026
Overwaarde in box 3: zo werkt de vermogensheffing
Box 3 is wat de meeste mensen vermogensbelasting noemen. De Belastingdienst kijkt naar wat je op 1 januari aan bezittingen en schulden hebt, rekent daarover een forfaitair rendement en belast dat rendement. Je eigen woning en je eigenwoningschuld horen daar niet bij: die staan in box 1. Verkoopgeld dat op je rekening staat hoort er wel bij, net als een tweede woning en beleggingen.

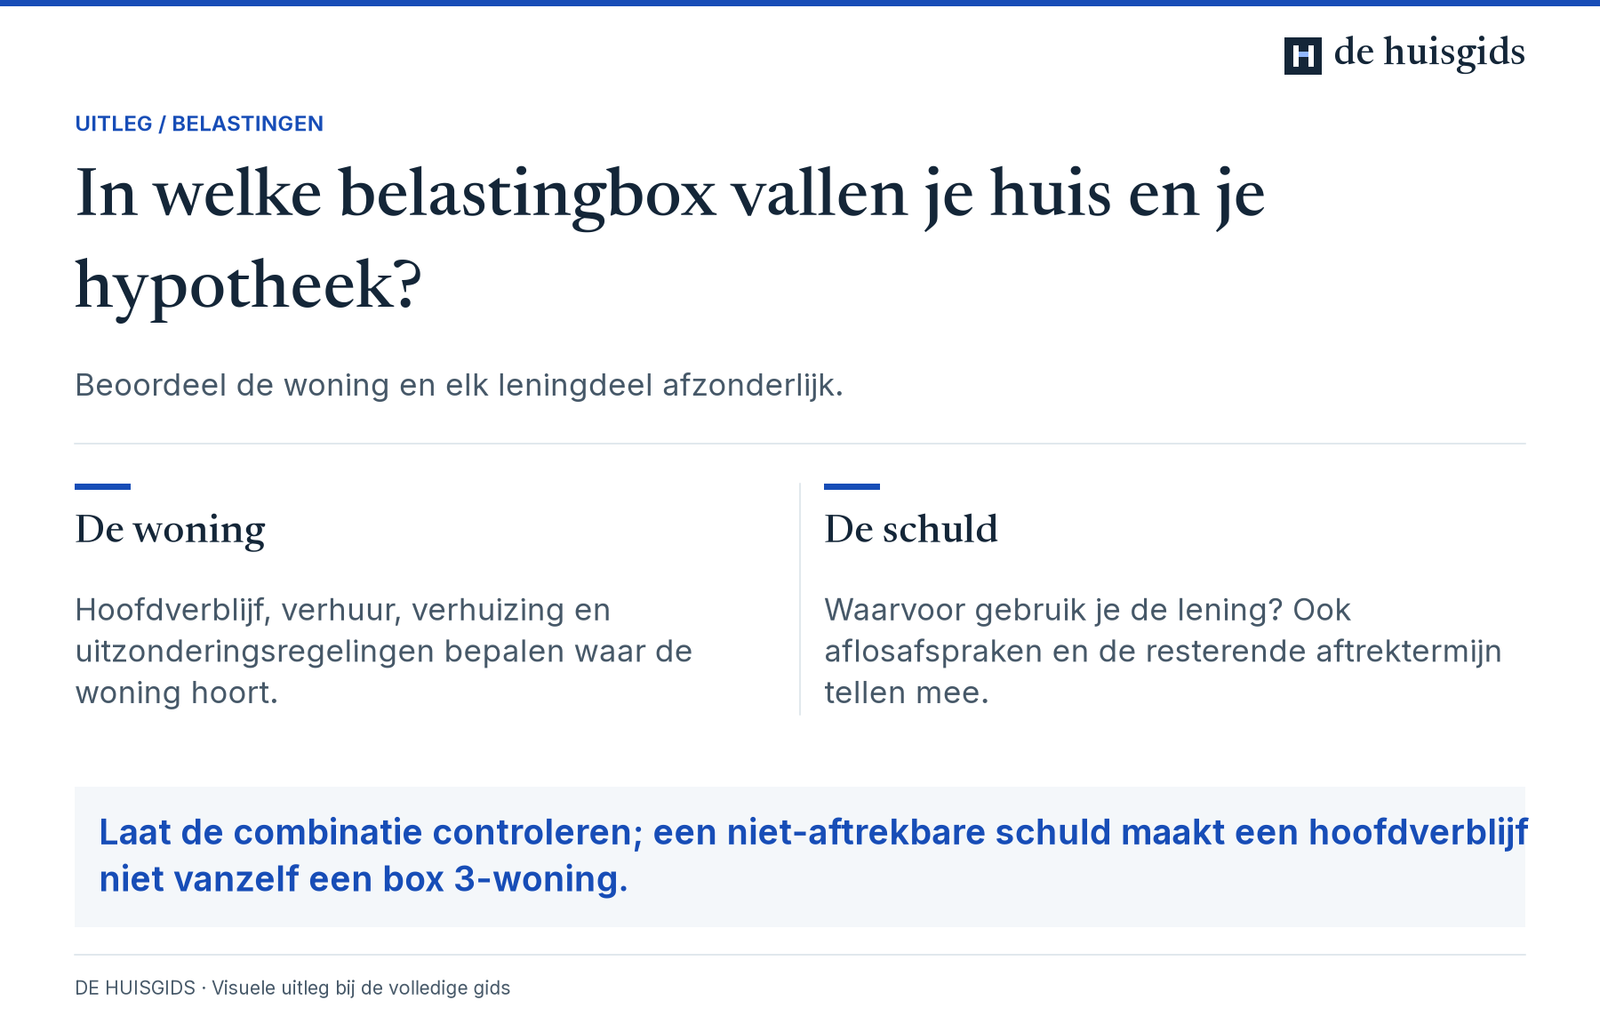
Laat de combinatie controleren; een niet-aftrekbare schuld maakt een hoofdverblijf niet vanzelf een box 3-woning.
Lees de volledige uitleg bij deze afbeelding
Beoordeel de woning en elk leningdeel afzonderlijk.
De woning: Hoofdverblijf, verhuur, verhuizing en uitzonderingsregelingen bepalen waar de woning hoort.
De schuld: Waarvoor gebruik je de lening? Ook aflosafspraken en de resterende aftrektermijn tellen mee.
Laat de combinatie controleren; een niet-aftrekbare schuld maakt een hoofdverblijf niet vanzelf een box 3-woning.
De som gaat in drie stappen. Eerst berekent de fiscus het forfaitaire rendement per categorie: in 2026 voorlopig 1,28 procent over banktegoeden, 6,00 procent over overige bezittingen zoals een tweede woning of beleggingen, en 2,70 procent negatief rendement over schulden boven een drempel van 3.800 euro per persoon. Daarna wordt bepaald welk deel van je vermogen boven het heffingsvrij vermogen van 59.357 euro per persoon uitkomt, in 2026 dus 118.714 euro voor fiscale partners samen. Over dat aandeel van het rendement betaal je 36 procent belasting.
Blijkt je werkelijke rendement lager dan het rendement dat na die drie stappen belast wordt, dan kun je via de tegenbewijsregeling met dat lagere bedrag rekenen. Je berekent dat werkelijke rendement over je hele box 3-vermogen en zonder heffingsvrij vermogen, dus met alleen spaargeld pakt de vergelijking vaker negatief uit dan de percentages doen vermoeden. Wanneer je woning zelf van box 1 naar box 3 verhuist, bijvoorbeeld omdat je hem verhuurt of leeg laat staan, staat in de gids over het moment waarop de eigen woning van box 1 naar box 3 gaat.
Ook aan de schuldenkant loopt de scheidslijn tussen de twee boxen. Een lening voor de aankoop, verbouwing of het onderhoud van je eigen woning is een eigenwoningschuld en telt in box 1 mee, mits je hem in maximaal dertig jaar annuïtair of lineair aflost; voor leningen die op 31 december 2012 al liepen geldt die aflossingseis niet. Een leningdeel dat er niet aan voldoet, bijvoorbeeld een opname voor consumptieve uitgaven, verhuist naar box 3, en hoe dat bij een aflossingsvrij deel uitpakt staat in de gids over de aflossingsvrije hypotheek in box 3.
| Onderdeel van box 3 | Percentage of bedrag 2026 |
|---|---|
| Heffingsvrij vermogen per persoon | € 59.357 |
| Heffingsvrij vermogen fiscale partners samen | € 118.714 |
| Forfaitair rendement banktegoeden (voorlopig) | 1,28% |
| Forfaitair rendement overige bezittingen | 6,00% |
| Forfaitair rendement schulden (voorlopig) | 2,70% |
| Drempel waaronder schulden niet meetellen, per persoon | € 3.800 |
| Belastingtarief over het berekende rendement | 36% |
Gecontroleerd op augustus 2026
De forfaits voor banktegoeden en voor schulden staan pas na afloop van het jaar definitief vast, omdat ze meebewegen met de rente van dat jaar. De Belastingdienst stelt de percentages over 2026 begin 2027 vast. Reken tot die tijd met de voorlopige percentages en houd rekening met een correctie op de definitieve aanslag.
Huis verkocht met overwaarde: wat je wanneer betaalt
De verkoopwinst zelf is onbelast. Verkoop je voor 480.000 euro een woning waar nog 260.000 euro hypotheek op rust, dan houd je na aflossing en verkoopkosten een bedrag over waarover je geen inkomstenbelasting hoeft af te rekenen. Er is geen aangifteveld voor de winst en er komt geen aanslag over de opbrengst.
Wat er wel gebeurt, hangt af van de datum. Box 3 kent één peildatum per jaar: 1 januari. Staat het geld op die dag op je rekening, dan telt het volledig mee voor dat belastingjaar, ook als je het op 2 januari alweer in een nieuwe woning steekt. Verkoop je in maart en koop je in oktober, dan raakt de overwaarde box 3 helemaal niet.
Bij de verkoop zelf speelt daarnaast de bijleenregeling. De Belastingdienst boekt een eigenwoningreserve ter grootte van je overwaarde, en over dat bedrag krijg je in je volgende woning geen hypotheekrenteaftrek meer. Die reserve vervalt drie jaar na de verkoop; koop je binnen die drie jaar, dan werkt hij door in je nieuwe hypotheek en blijft je aftrek de hele looptijd van die lening lager. Hoeveel er in je huidige woning zit, schat je met de gids over wat je huis waard is.
De verkoop komt vervolgens gewoon in je aangifte terecht: je geeft het eigenwoningforfait op tot de overdrachtsdatum, de betaalde hypotheekrente tot diezelfde dag en vanaf dat moment het spaargeld in box 3. Hoe je dat invult, staat stap voor stap in de gids over de aangifte inkomstenbelasting.
Belasting over een afbetaald huis
Wie hypotheekvrij woont heeft geen renteaftrek meer, maar het eigenwoningforfait blijft staan. Zonder tegenwicht zou je dan belasting betalen over een bijtelling waar geen aftrekpost tegenover staat. Daarvoor bestaat de aftrek wegens geen of kleine eigenwoningschuld, in de wandelgangen de wet-Hillen. Die aftrek haalt het grootste deel van het forfait weer weg.
De aftrek wordt afgebouwd. In 2026 is hij nog 71,867 procent van het verschil tussen het eigenwoningforfait en je aftrekbare kosten, en dat percentage daalt vanaf 2026 met 4,8 procentpunt per jaar tot de aftrek per 1 januari 2041 helemaal verdwenen is. Vanaf dat moment betaal je over het volledige forfait belasting, ook als er geen cent hypotheek meer op je huis rust.
De rest verandert niet door het aflossen. De onroerendezaakbelasting en de waterschapsheffing blijven precies hetzelfde, want die kijken alleen naar de WOZ-waarde en niet naar je schuld. Ook je overwaarde blijft onbelast: een afbetaald huis van 500.000 euro levert geen box 3-heffing op, terwijl 500.000 euro op een spaarrekening dat wel zou doen. Wat het forfait bij jouw WOZ-waarde precies is, reken je uit met de rekenhulp voor het eigenwoningforfait.
| Situatie bij een WOZ-waarde van € 400.000 | Bijtelling na de Hillen-aftrek | Belasting bij een tarief van 37,56% |
|---|---|---|
| Hypotheekvrij in 2026, Hillen-aftrek 71,867% | € 394 | € 148 per jaar |
| Hypotheekvrij bij een aftrek van 50% | € 700 | € 263 per jaar |
| Hypotheekvrij na 1 januari 2041, geen aftrek meer | € 1.400 | € 526 per jaar |
Gecontroleerd op rekenvoorbeeld bij het eigenwoningforfait van 0,35%, augustus 2026
Overwaarde opnemen zonder te verkopen: de fiscale gevolgen
Je kunt overwaarde ook verzilveren zonder te verhuizen, door de hypotheek te verhogen of een tweede hypotheek af te sluiten. Fiscaal is dat een ander verhaal dan verkopen, want er komt een schuld bij en er komt geld vrij. Beide kanten hebben hun eigen box.
De rente over het opgenomen bedrag is alleen aftrekbaar als je het geld gebruikt voor onderhoud of verbetering van je eigen woning, en als je dat leningdeel in maximaal dertig jaar annuïtair of lineair aflost en je je ook aan dat aflosschema houdt. Gebruik je het voor een auto, een schenking of een wereldreis, dan is de rente niet aftrekbaar en verhuist dat leningdeel naar box 3, waar het je grondslag verlaagt boven de drempel van 3.800 euro per persoon in 2026.
Het opgenomen geld zelf is vermogen zodra het op je rekening staat. Neem je in november 40.000 euro op en staat dat op 1 januari nog op de spaarrekening, dan telt het mee in box 3, terwijl je over de lening rente betaalt. Wie een verbouwing plant, haalt het geld daarom liever pas op wanneer de aannemer begint. Loopt de aftrek of de heffing anders dan verwacht, pas dan tussentijds je voorlopige aanslag aan zodat je niet aan het einde van het jaar hoeft bij te betalen.
Overwaarde opnemen voor consumptieve uitgaven levert een schuld op zonder renteaftrek. Bij 4 procent rente over 50.000 euro kost dat 2.000 euro per jaar die je volledig zelf draagt, en de opname verhoogt de restschuld op je einddatum.
Wat er in 2026 en 2027 verandert
De cijfers van 2026 staan vast: een heffingsvrij vermogen van 59.357 euro per persoon, 36 procent belasting over het berekende rendement en forfaits per categorie waarvan die voor banktegoeden en die voor schulden pas na afloop van het jaar definitief worden. Op basis daarvan reken je je aangifte over 2026 door.
Voor 2027 liggen de bedragen medio 2026 nog niet vast. De plannen komen op Prinsjesdag in september 2026 naar buiten en zijn pas wet als het Belastingplan in december door de Eerste Kamer is. Wij zetten voorgestelde bedragen daarom niet als tarief neer. De systematiek blijft in elk geval hetzelfde: een heffingsvrij vermogen per persoon, een forfaitair rendement per categorie en één tarief over het berekende rendement. Wie nu al wil plannen, rekent met de cijfers van 2026 en houdt rekening met verschuiving.
Op de achtergrond loopt de omslag naar heffing over het werkelijke rendement. Er ligt een wetsvoorstel om box 3 te laten heffen over wat je vermogen daadwerkelijk oplevert in plaats van over een forfait, en de Belastingdienst houdt rekening met invoering per 1 januari 2028. Zolang die wet niet is aangenomen en in werking is getreden, geldt het huidige stelsel met de tegenbewijsregeling. Voor overwaarde die op een spaarrekening staat zou de omslag betekenen dat je de werkelijk ontvangen rente aangeeft. Controleer bij het opleggen van je definitieve aanslag inkomstenbelasting altijd welke percentages er uiteindelijk zijn gehanteerd.
| Onderdeel | 2026 | 2027 |
|---|---|---|
| Heffingsvrij vermogen per persoon | € 59.357 | nog niet vastgesteld |
| Tarief over het berekende rendement | 36% | nog niet vastgesteld |
| Forfait banktegoeden | 1,28% voorlopig | wordt na afloop van het jaar vastgesteld |
| Forfait overige bezittingen | 6,00% | nog niet vastgesteld |
| Belasting over overwaarde in de woning | geen | geen wetsvoorstel om dit te wijzigen |
| Tegenbewijsregeling voor een lager werkelijk rendement | beschikbaar | beschikbaar zolang het forfait geldt |
Gecontroleerd op augustus 2026
Wat je legaal aan de heffing kunt doen
Er is geen truc om verkoopgeld buiten box 3 te houden, maar er zijn wel keuzes die het bedrag drukken. De eerste is timing. Omdat er maar één peildatum is, scheelt het volledig of het geld op 1 januari op je rekening staat of niet.
Een aflossing, een schenking of de aankoop van een nieuwe woning die je vóór de jaarwisseling afrondt, telt dat jaar niet meer mee. De verschuiving moet dan wel echt zijn: zet je je vermogen rond de jaarwisseling alleen tijdelijk om en draai je dat binnen drie maanden terug, dan mag de Belastingdienst die handeling negeren.
De tweede is aflossen op je hypotheek. Wie verkoopgeld gebruikt om de eigenwoningschuld te verkleinen, verlaagt zijn box 3-vermogen en zijn maandlast tegelijk. Weeg wel mee dat de renteaftrek dan ook kleiner wordt en dat je het geld niet zomaar terughaalt.
De derde is het dubbele heffingsvrij vermogen van fiscale partners: samen 118.714 euro in 2026, en dat geldt automatisch zodra je het hele jaar partners bent. De verdeling van de grondslag mag je in de aangifte zelf kiezen, al verandert dat bij één tarief van 36 procent niets aan het totaal in box 3.
Een vierde route is schenken binnen de vrijstellingen: aan een kind is in 2026 6.908 euro per jaar belastingvrij. Wat je huis op dit moment ongeveer waard is en hoeveel er dus vrij kan komen, zoek je op via de gids over de waarde van je huis opzoeken.
Leg voordat je aangifte doet je werkelijk ontvangen rendement naast het bedrag dat de Belastingdienst als voordeel uit sparen en beleggen berekent, dus naast het bedrag ná aftrek van het heffingsvrij vermogen. Ligt je werkelijke rendement daaronder, dan verlaagt de tegenbewijsregeling je heffing zonder dat je iets aan je vermogen hoeft te veranderen.
Zo bereken je wat je over je overwaarde betaalt
Zes stappen van de waarde van je huis naar het bedrag op je aanslag.
-
Bepaal hoeveel overwaarde er is
Trek de openstaande hypotheekschuld van de marktwaarde van je woning af. De WOZ-waarde is daarvoor te grof, want die loopt een jaar achter. Een indicatie per adres haal je uit de gids over de waarde van een huis op postcode en huisnummer.
-
Kijk of het geld in de woning blijft of vrijkomt
Blijft de overwaarde in de stenen zitten, dan is er geen belasting en ben je klaar. Komt er geld vrij door verkoop of door een opname, ga dan verder met de volgende stap.
-
Zet de peildatum van 1 januari erbij
Alleen wat je op 1 januari bezit telt mee voor dat belastingjaar. Noteer per jaar hoeveel er op die dag op je rekening stond en welke schulden er buiten box 1 vielen.
-
Trek het heffingsvrij vermogen af
Van je rendementsgrondslag gaat 59.357 euro per persoon af in 2026, of 118.714 euro voor fiscale partners samen. Wat overblijft is het deel waarover de heffing loopt.
-
Bereken het forfaitaire rendement en de belasting
Vermenigvuldig je banktegoeden met 1,28 procent en je overige bezittingen met 6,00 procent (2026). Neem daarvan het aandeel dat boven het heffingsvrij vermogen uitkomt en reken 36 procent belasting.
-
Vergelijk met je werkelijke rendement en verwerk het
Zet je werkelijke rendement over je hele box 3-vermogen naast het belaste rendement uit stap vijf, dus niet naast het bruto forfait. Is het werkelijke bedrag lager, geef het dan op via de tegenbewijsregeling. Verwerk de uitkomst in je aangifte of pas je voorlopige aanslag aan, zodat je weet wanneer je belasting terugkrijgt of moet bijbetalen.
Overdrachtsbelasting
Kies je situatie en zie meteen het tarief, het bedrag en of je onder de startersvrijstelling valt. Open de volledige overdrachtsbelasting
Check dit voordat je aangifte doet over je overwaarde
Doorgerekend: zo pakt het uit
200.000 euro overwaarde op de bank op 1 januari 2026
Stel, je verkoopt je woning en na aflossing van de hypotheek en de verkoopkosten houd je 200.000 euro over. Je koopt niet meteen opnieuw, dus op 1 januari 2026 staat het volledige bedrag op een spaarrekening en heb je verder geen box 3-vermogen. Over de verkoopwinst zelf betaal je niets: die is en blijft onbelast.
De box 3-som gaat zo. Je rendementsgrondslag is 200.000 euro. Het forfaitaire rendement op banktegoeden is 1,28 procent (2026), dus 200.000 × 1,28% = 2.560 euro. Van je grondslag gaat het heffingsvrij vermogen van 59.357 euro af, zodat 140.643 euro belast is: 70,3 procent van je vermogen. Belast rendement is dan 2.560 × 70,3% = 1.800 euro, en daarover betaal je 36 procent: 648 euro belasting over 2026.
Ben je fiscale partners, dan telt het heffingsvrij vermogen dubbel. Van de 200.000 euro blijft 81.286 euro over, oftewel 40,6 procent. Het belaste rendement wordt 1.040 euro en de belasting 375 euro. Hetzelfde bedrag kost samen dus 273 euro minder dan alleen.
Wil je met je werkelijke rendement rekenen, dan vergelijk je dat niet met de 2.560 euro maar met de 1.800 euro die na aftrek van het heffingsvrij vermogen belast is: pas onder dat bedrag, dus onder ongeveer 0,9 procent rente, verlaagt de tegenbewijsregeling je aanslag.
194.000 euro overwaarde meenemen of deels parkeren
Stel, je verkoopt met 194.000 euro overwaarde na aftrek van de verkoopkosten en koopt binnen een half jaar een woning van 500.000 euro. De Belastingdienst boekt een eigenwoningreserve van 194.000 euro, en die reserve gaat af van de aankoopprijs inclusief aankoopkosten: bij een kale koopsom van 500.000 euro is nog maximaal 500.000 - 194.000 = 306.000 euro aftrekbaar, plus de aankoopkosten die je meefinanciert.
Breng je de hele overwaarde in en leen je 306.000 euro, dan is de rente over het volle bedrag aftrekbaar en heb je geen box 3-vermogen. Houd je 94.000 euro achter en leen je 400.000 euro, dan blijft de aftrek staan op 306.000 euro. Over de resterende 94.000 euro krijg je geen renteaftrek: bij 4 procent rente is dat 3.760 euro rente per jaar, en de gemiste aftrek tegen 37,56 procent (2026) kost je 1.412 euro per jaar.
In box 3 valt het mee. Het spaargeld van 94.000 euro is een bezitting, maar het niet-aftrekbare leningdeel van 94.000 euro is een box 3-schuld die je boven de drempel van 3.800 euro per persoon mag aftrekken. Je grondslag komt daarmee op 3.800 euro, ruim onder het heffingsvrij vermogen, dus je betaalt geen box 3-heffing. De kosten van parkeren zitten hier volledig in de gemiste renteaftrek van 1.412 euro per jaar.
Een afbetaald huis met een WOZ-waarde van 400.000 euro
Stel, je woont hypotheekvrij in een woning met een WOZ-waarde van 400.000 euro en je inkomen valt in de schijf van 37,56 procent (2026). Het eigenwoningforfait is 0,35 procent van 400.000 euro, dus 1.400 euro. Aftrekbare kosten heb je niet, want er is geen rente.
De Hillen-aftrek bedraagt in 2026 71,867 procent van het verschil tussen forfait en kosten: 71,867% × 1.400 = 1.006 euro. Er blijft 394 euro bijtelling over, en daarover betaal je 37,56 procent: 148 euro belasting per jaar. Zonder die aftrek zou je 526 euro betalen, en dat is ook het bedrag waar je na 1 januari 2041 op uitkomt bij dezelfde waarde en hetzelfde tarief.
Daar bovenop komen de gemeentelijke heffingen. Bij een OZB-tarief van 0,10 procent kost de woning 400 euro onroerendezaakbelasting, en bij een waterschapstarief van 0,03 procent nog eens 120 euro watersysteemheffing. Het afbetaalde huis kost je in dit voorbeeld dus ongeveer 668 euro belasting per jaar, terwijl dezelfde 400.000 euro op een spaarrekening op 1 januari 2026 alleen al ongeveer 1.570 euro box 3-heffing zou opleveren. Die som gaat zo: 400.000 × 1,28% = 5.120 euro rendement, waarvan 85,2 procent belast is nadat het heffingsvrij vermogen eraf is, en over die 4.360 euro betaal je 36 procent.
Veelgemaakte fouten
Denken dat de overwaarde zelf belast wordt
Veel mensen verwachten een aanslag over de waardestijging van hun huis. Die bestaat niet, en de angst leidt tot verkeerde keuzes, zoals overhaast aflossen of een verkoop uitstellen. De heffing komt pas in beeld zodra het geld op een rekening staat.
De peildatum van 1 januari over het hoofd zien
Wie op 28 december verkoopt en het geld pas in februari herbelegt, betaalt over het hele jaar box 3-heffing. Bij 200.000 euro is dat in 2026 al gauw 648 euro voor een alleenstaande. Twee weken verschil in de overdrachtsdatum kan dat hele bedrag schelen.
De eigenwoningreserve vergeten bij de volgende woning
De bijleenregeling verlaagt de hypotheek waarover je rente mag aftrekken met precies het bedrag van je overwaarde. De reserve vervalt pas drie jaar na de verkoop, en koop je binnen die drie jaar, dan blijft je aftrek de hele looptijd van de nieuwe lening lager. Wie zijn overwaarde niet inbrengt en dat niet doorrekent, mist aftrek over een fors leningdeel: bij 100.000 euro en 4 procent rente ruim 1.500 euro per jaar in 2026.
De eigenwoningschuld in box 3 willen opgeven
Een hypotheek op je eigen woning verlaagt je box 3-vermogen niet, want die schuld hoort in box 1. Alleen leningdelen die niet aan de eisen voor een eigenwoningschuld voldoen tellen in box 3 mee, en dan pas boven de drempel van 3.800 euro per persoon in 2026.
Rekenen met de cijfers van vorig jaar
Het heffingsvrij vermogen, de forfaits en het tarief worden jaarlijks opnieuw vastgesteld, en het banktegoedenforfait zelfs pas na afloop van het jaar. Een planning voor 2027 die gebouwd is op de cijfers van 2026 is een schatting en geen berekening.
De tegenbewijsregeling laten liggen
Wie minder rendement haalt dan het bedrag dat de fiscus belast, betaalt zonder tegenbewijs belasting over opbrengst die hij nooit heeft gehad. Vergelijk daarvoor wel het juiste bedrag: je werkelijke rendement over je hele box 3-vermogen tegenover het belaste rendement, niet tegenover het bruto forfaitpercentage. Het verschil kan honderden euro's per jaar zijn, en de regeling kost alleen een berekening van je werkelijke opbrengst.
Vergeten dat de WOZ-waarde op drie plekken telt
Een te hoge beschikking verhoogt het eigenwoningforfait, de onroerendezaakbelasting en de waterschapsheffing tegelijk. Bezwaar maken is gratis, maar de termijn van zes weken na de dagtekening is hard.
Veelgestelde vragen
Betaal je belasting over de overwaarde van je huis?
Niet over de overwaarde die in je woning zit. Je eigen woning valt in box 1 en daar wordt geen vermogen belast, alleen het eigenwoningforfait over de WOZ-waarde. Ook de winst bij verkoop is onbelast. Pas wanneer het verkoopgeld op je rekening staat op 1 januari, telt het mee als vermogen in box 3 en betaal je heffing over het forfaitair berekende rendement.
Valt de overwaarde van je huis in box 3?
Zolang je in de woning woont niet: de eigen woning en de eigenwoningschuld staan allebei in box 1. Overwaarde huis en box 3 komen pas samen als je verkoopt en het geld niet meteen in een nieuwe woning stopt, of als de woning zelf naar box 3 verhuist doordat je hem verhuurt of niet meer zelf bewoont. Dan telt de waarde mee bij de overige bezittingen.
Hoeveel belasting betaal je over de overwaarde van je huis in 2026?
Dat hangt af van het bedrag en van je partnersituatie. Staat er 200.000 euro op de bank op 1 januari 2026 en ben je alleenstaand, dan is het forfaitaire rendement 2.560 euro, is 70,3 procent daarvan belast na aftrek van het heffingsvrij vermogen van 59.357 euro, en betaal je 36 procent over 1.800 euro: 648 euro. Voor fiscale partners met hetzelfde bedrag is dat 375 euro.
Wat verandert er aan de belasting over de overwaarde van je huis in 2027?
De systematiek verandert niet: er blijft een heffingsvrij vermogen, een forfaitair rendement per categorie en één tarief. De bedragen voor 2027 stonden medio 2026 nog niet vast. Ze worden op Prinsjesdag in september 2026 gepresenteerd en zijn pas definitief als het Belastingplan in december door de Eerste Kamer komt. Het forfait voor banktegoeden wordt zelfs pas na afloop van 2027 vastgesteld.
Huis verkocht met overwaarde: hoeveel belasting betaal je dan?
Over de verkoop zelf niets. De hele opbrengst boven je hypotheekschuld mag je houden, zonder aangifte van de winst en zonder aanslag. Wat er overblijft is de vraag waar het geld op 1 januari staat. Koop je in hetzelfde jaar een nieuwe woning en gaat het bedrag daarin op, dan raakt de overwaarde box 3 niet. Parkeer je het langer, dan telt het bedrag mee als vermogen.
Welke belastingen betaal je als eigenaar van een eigen huis?
Bij de aankoop overdrachtsbelasting, in 2026 2 procent voor de eigen woning of 0 procent met de startersvrijstelling tot 555.000 euro. Daarna jaarlijks het eigenwoningforfait bij je inkomen in box 1, onroerendezaakbelasting van de gemeente en watersysteemheffing van het waterschap, allemaal over de WOZ-waarde. Bij verkoop kan er box 3-heffing over het vrijgekomen geld bijkomen, en bij overlijden of schenking erf- of schenkbelasting.
Bestaat er in Nederland een eigendomsbelasting op je huis?
Niet onder die naam. Het dichtst in de buurt komt de onroerendezaakbelasting, die de gemeente jaarlijks heft over de WOZ-waarde en die alleen de eigenaar van een woning betaalt. Het tarief stelt elke gemeenteraad zelf vast en ligt vaak in de orde van 0,10 procent van de WOZ-waarde. Verder rekent de Belastingdienst het eigenwoningforfait, dat geen aparte aanslag is maar een bijtelling bij je inkomen.
Betaal je belasting over een afbetaald huis?
Ja, maar minder dan je zou denken. Het eigenwoningforfait blijft gelden, alleen haalt de aftrek wegens geen of kleine eigenwoningschuld daar in 2026 nog 71,867 procent van weg. Bij een WOZ-waarde van 400.000 euro blijft er 394 euro bijtelling over, goed voor 148 euro belasting in de schijf van 37,56 procent. Die aftrek wordt met 4,8 procentpunt per jaar afgebouwd tot hij per 1 januari 2041 verdwenen is.
Telt de overwaarde van je huis mee als vermogensbelasting?
Vermogensbelasting is het gangbare woord voor box 3, en daar telt de overwaarde van je eigen woning niet in mee. De woning staat in box 1 en de waarde ervan blijft buiten de rendementsgrondslag. Een tweede woning, een vakantiehuis of een verhuurd pand valt wel in box 3, en daarvoor geldt in 2026 het forfait voor overige bezittingen van 6,00 procent.
Verlaagt je hypotheek je vermogen in box 3?
Alleen het deel dat geen eigenwoningschuld is. De hypotheek waarmee je je woning hebt gekocht of verbouwd hoort in box 1 en verlaagt je box 3-grondslag dus niet, ook niet als het een aflossingsvrij deel is dat op 31 december 2012 al liep: dat valt onder het overgangsrecht. Een opname voor consumptieve uitgaven of een leningdeel van na 2012 dat niet annuïtair of lineair wordt afgelost, telt wel mee als box 3-schuld, boven een drempel van 3.800 euro per persoon in 2026 en tegen het schuldenforfait van 2,70 procent.
Moet je de overwaarde van je huis opgeven bij de Belastingdienst?
De overwaarde zelf staat nergens in de aangifte. Je geeft de WOZ-waarde en de eigenwoningschuld op, en daaruit volgt je saldo in box 1. Verkoop je, dan geef je het eigenwoningforfait en de rente op tot de overdrachtsdatum en daarna het banksaldo in box 3. Hoe je die velden invult, staat in de gids over belastingaangifte doen.
Kun je box 3-heffing over je overwaarde voorkomen door vlak voor 1 januari af te lossen?
Dat kan, en het is legaal. Box 3 kent één peildatum, dus geld dat op 31 december van je rekening af is telt dat jaar niet mee. Aflossen op je eigenwoningschuld verlaagt je vermogen en je maandlast tegelijk, maar het verlaagt ook je renteaftrek en je haalt het geld er niet zomaar weer uit. Reken beide kanten door voordat je de overboeking doet.
Wanneer krijg je het te veel betaalde box 3-bedrag terug?
Als uit je aangifte of uit de tegenbewijsregeling blijkt dat je te veel hebt betaald, wordt dat verrekend bij de definitieve aanslag. Dien je vóór 1 april in, dan hoor je meestal vóór 1 juli waar je aan toe bent. Wanneer het geld daadwerkelijk op je rekening komt, staat in de gids over het moment waarop de belastingaangifte wordt uitbetaald.
Wanneer je een adviseur of vakman inschakelt
De hoofdregel is eenvoudig genoeg om zelf toe te passen: overwaarde in stenen is onbelast, overwaarde op de bank telt op 1 januari mee in box 3. Wie alleen die som wil maken, komt met de percentages uit de tabellen hierboven en het aangifteprogramma prima uit, en kan de achtergrond nalezen bij de overige gidsen over belastingen en WOZ. Ingewikkelder wordt het bij een verkoop en aankoop in twee verschillende jaren, bij een eigenwoningreserve die je maar deels inbrengt, bij een gesplitste hypotheek waarvan een deel in box 3 valt of bij een beroep op de tegenbewijsregeling over meerdere jaren. Dan is een belastingadviseur of fiscalist de aangewezen partij: voor een aangifte met een eigen woning betaal je in de markt doorgaans tussen de 150 en 400 euro, en voor uurwerk zit een fiscalist vaak tussen de 150 en 250 euro per uur in 2026. Gaat de vraag over de vraag hoeveel je kunt opnemen en wat dat met je aftrek doet, dan hoort die bij een hypotheekadviseur. Voor de akte, de eigendomsverhouding en het uitkopen van een partner ga je naar de notaris. Twijfel je alleen over de waarde die de gemeente hanteert, begin dan bij de WOZ-check en bij een taxateur wanneer je een onderbouwing nodig hebt, bijvoorbeeld op basis van de taxatiewaarde van je huis.
Bronnen en controle
- Hoe is het box 3-inkomen op mijn voorlopige aanslag 2026 berekend? (forfaits 1,28%, 6,00% en 2,70%) Belastingdienst geraadpleegd 28 augustus 2026
- Heffingsvrij vermogen box 3 per jaar Belastingdienst geraadpleegd 28 augustus 2026
- Box 3: uitleg en tarieven Belastingdienst geraadpleegd 28 augustus 2026
- Drempel voor schulden in box 3 Belastingdienst geraadpleegd 28 augustus 2026
- Rekenvoorbeelden berekening werkelijk rendement (tegenbewijsregeling) Belastingdienst geraadpleegd 28 augustus 2026
- Geen of een kleine eigenwoningschuld (Wet Hillen) Belastingdienst geraadpleegd 28 augustus 2026
- Box 1: uitleg en tarieven Belastingdienst geraadpleegd 28 augustus 2026
- Wet inkomstenbelasting 2001, tekst geldend op 1 januari 2026 (artikel 3.112 eigenwoningforfait, 3.119aa eigenwoningreserve, 5.25 tegenbewijsregeling) Overheid.nl, wetten.overheid.nl geraadpleegd 28 augustus 2026
Fiscaal gecontroleerd 28 augustus 2026
- Alle box 3-bedragen van 2026 nagerekend bij de Belastingdienst. Het heffingsvrij vermogen is 59.357 euro per persoon en 118.714 euro voor fiscale partners samen, het tarief is 36 procent, en schulden tellen pas mee boven 3.800 euro per persoon. De forfaits kloppen ook: 1,28 procent over spaargeld, 6,00 procent over beleggingen en een tweede woning en 2,70 procent over schulden. Die eerste en die laatste zijn nog voorlopig en worden begin 2027 vastgesteld; dat stond er nog niet bij en is toegevoegd.
- De tegenbewijsregeling rechtgezet. De pagina beloofde een lagere aanslag zodra je spaarrente onder de 1,28 procent ligt, en dat klopt niet. Je moet je werkelijke rendement over je hele vermogen vergelijken met het bedrag dat ná aftrek van het heffingsvrij vermogen belast wordt, en bij het werkelijke rendement telt dat heffingsvrij vermogen niet mee. Bij 200.000 euro spaargeld gaat het dus om 1.800 euro, ofwel een rente van ongeveer 0,9 procent, en niet om 1,28 procent. De Belastingdienst rekent het in haar eigen voorbeelden precies zo voor.
- De drie rekenvoorbeelden nagerekend tot het bedrag onderaan, en daar kwam een fout uit. Wie 400.000 euro op een spaarrekening heeft staan op 1 januari 2026 betaalt geen 690 euro box 3-heffing maar ongeveer 1.570 euro: 400.000 euro maal 1,28 procent is 5.120 euro rendement, daarvan is 85,2 procent belast nadat het heffingsvrij vermogen eraf is, en over die 4.360 euro betaal je 36 procent. Het voorbeeld van het afbetaalde huis klopt wel: de aftrek voor wie geen of bijna geen hypotheek heeft is in 2026 71,867 procent en verdwijnt per 1 januari 2041, en de 37,56 procent waarmee gerekend wordt is inderdaad de tweede schijf van box 1 in 2026, van 38.883 tot 78.426 euro.
- De bijleenregeling nauwkeuriger opgeschreven. Er stond dat je renteaftrek drie jaar lang gekort wordt. In werkelijkheid ontstaat de eigenwoningreserve bij elke verkoop met overwaarde en vervalt hij drie jaar later; koop je binnen die drie jaar een nieuw huis, dan blijft je aftrek de hele looptijd van die nieuwe hypotheek lager. Dat staat in artikel 3.119aa van de Wet inkomstenbelasting 2001, het artikel dat regelt hoe je overwaarde meegaat naar je volgende woning. Ook toegevoegd: de reserve gaat af van de aankoopprijs inclusief de aankoopkosten, niet van de kale koopsom.
- De grens tussen box 1 en box 3 bij de hypotheek scherper gezet. Een lening voor de aankoop, verbouwing of het onderhoud van je eigen woning blijft alleen in box 1 als je hem in dertig jaar annuïtair of lineair aflost en je je ook aan dat schema houdt. Een aflossingsvrij deel dat op 31 december 2012 al liep, valt onder het overgangsrecht en blijft gewoon in box 1; de tekst suggereerde het omgekeerde. Alleen leningdelen van daarna die niet worden afgelost en opnames voor consumptieve uitgaven verhuizen naar box 3.
Uitgevoerd door de redactie van dehuisgids.nl aan de hand van de bronnen hierboven. Wij geven algemene informatie en geen persoonlijk advies.
Ons redactionele beleid: hoe we schrijven, controleren en bijwerken
Verder lezen over dit onderwerp
Aangifte inkomstenbelasting
Voorlopige aanslag
Belastingaangifte doen
Wanneer krijg je belasting terug
Wat is mijn huis waard