Honorarium betekenis: wat het woord zegt en wat de notaris rekent
Typ minimaal 2 tekens. Je doorzoekt alleen deze gids.
Een honorarium is de vergoeding die je betaalt voor het werk van iemand met een vrij beroep, zoals een notaris, advocaat of architect. Bij het kopen van een huis is het honorarium het deel van de notarisnota dat naar het kantoor zelf gaat: gemiddeld ongeveer 700 euro voor de akte van levering en 600 euro voor de hypotheekakte in 2026, plus 21 procent btw. Alle andere posten op die nota zijn verschotten: bedragen die de notaris alleen doorbetaalt aan het Kadaster en de Belastingdienst. Alleen over het honorarium valt te onderhandelen.
- € 700 2026 gemiddeld honorarium voor de akte van levering
- € 600 2026 gemiddeld honorarium voor de hypotheekakte
- 21% 2026 btw die over elk honorarium komt
- € 103,50 2026 inschrijving van een akte bij het Kadaster, een verschot en geen honorarium
Gecontroleerd op augustus 2026
Wat honorarium betekent
Een honorarium is de vergoeding voor het werk van iemand met een vrij beroep: een notaris, een advocaat, een architect, een accountant, een arts. Het woord komt van het Latijnse honorarium, een geschenk uit eerbetoon, afgeleid van honor: eer. In de Romeinse tijd mochten beoefenaren van de vrije beroepen officieel geen loon vragen voor hun werk, en dus gaf de opdrachtgever een ereblijk. Die herkomst zit nog in het woord: een honorarium klinkt anders dan een uurtarief, ook al is het tegenwoordig gewoon een prijs voor geleverd werk.
Bij het kopen van een huis kom je de term vooral tegen op de nota van de notaris. Daar is het honorarium het deel dat het kantoor zelf verdient aan jouw dossier, los van alles wat het namens jou doorbetaalt aan het Kadaster en de Belastingdienst. Wie in de notaris en overdracht zijn weg zoekt, heeft aan dat onderscheid genoeg om offertes met elkaar te kunnen vergelijken.
Een honorarium is dus een prijs, geen loon en geen belasting. Het staat tegenover werk dat iemand voor je verricht, het is vooraf af te spreken en er komt in de meeste gevallen btw bovenop. Wat het niet is: een vast bedrag dat de overheid voorschrijft.
Honorarium, loon, tarief en courtage: de verschillen
In het spraakgebruik lopen honorarium, loon, tarief en vergoeding door elkaar, terwijl ze alle vier iets anders zeggen over de relatie tussen de betaler en de ontvanger. Loon en salaris horen bij een dienstverband: er is een arbeidsovereenkomst, de werkgever houdt loonheffing in en er zit geen btw op. Een honorarium hoort bij een opdracht: er is geen baas, geen cao en geen ontslagbescherming, en de opdrachtnemer stuurt een factuur met btw.
Tarief is het neutrale woord dat iedereen gebruikt die per uur of per klus rekent, van installateur tot hovenier. Courtage is het woord voor de beloning van een makelaar, meestal een percentage van de koopsom. Een vergoeding kan van alles zijn: een onkostenpost, een vrijwilligersvergoeding of een bestuursvergoeding bij een vereniging van eigenaars.
Het praktische verschil zit in de vraag wat je met het bedrag kunt doen. Over een honorarium valt te praten, want de opdrachtnemer stelt het zelf vast. Over loon praat je met een werkgever, over belastingen praat je met niemand.
| Woord | Wie krijgt het | Hoe het wordt vastgesteld | Btw |
|---|---|---|---|
| Honorarium | Vrij beroep: notaris, advocaat, architect, accountant | Vrij tarief, vooraf afgesproken per opdracht of per uur | 21 procent, behalve bij vrijgestelde diensten zoals medische zorg |
| Loon of salaris | Werknemer in loondienst | Arbeidsovereenkomst en eventueel een cao | Geen btw, wel loonheffing |
| Tarief | Zzp'er, installateur, klusbedrijf | Per uur of per klus | 21 procent |
| Courtage | Makelaar | Percentage van de koopsom of een vast bedrag | 21 procent |
| Vergoeding | Vrijwilliger, bestuurslid van een vereniging | Vast bedrag, vaak binnen de vrijwilligersregeling | Meestal geen btw |
| Verschot | Derde partij zoals het Kadaster, via de notaris | Wettelijk of door de instantie vastgesteld | Doorlopende post, de notaris rekent er geen btw over |
Gecontroleerd op augustus 2026
Het honorarium van de notaris bij een huis kopen
Het honorarium notaris dekt het werk dat het kantoor aan jouw dossier heeft. Dat begint bij de recherche: de notaris controleert in de openbare registers wie de eigenaar is, welke hypotheken en beslagen er op de woning rusten en of er erfdienstbaarheden of erfpacht spelen. Daarna volgen het concept van de akte van levering, de afstemming met de bank over de hypotheekakte, de nota van afrekening en het beheer van jouw geld op de derdengeldenrekening.
Op de dag van het passeren leest de notaris de akte met je door, tekenen alle partijen en schrijft het kantoor de akte diezelfde dag in bij het Kadaster. Pas daarna maakt de notaris de koopsom over aan de verkoper en lost hij diens oude hypotheek af. Welke taken daar precies onder vallen staat in de gids over wat een notaris doet.
Voor dat hele pakket rekenen kantoren in 2026 gemiddeld ongeveer 700 euro voor de akte van levering en ongeveer 600 euro voor de hypotheekakte, in beide gevallen exclusief btw. De spreiding is groot: online kantoren zitten er duidelijk onder, kantoren in de grote steden met veel persoonlijk contact er ruim boven. Dat zijn marktbedragen, geen wettelijke tarieven.
Koop je zonder hypotheek, dan vervalt het honorarium voor de hypotheekakte volledig. Je betaalt dan één akte in plaats van twee, en dat scheelt in 2026 al snel 600 euro exclusief btw.
Honorarium en verschotten: wat er op de notarisnota staat
De nota van afrekening van de notaris bestaat uit twee soorten posten, en dat onderscheid bepaalt wat je met de rekening kunt. Het honorarium is het geld voor het kantoor zelf, plus 21 procent btw. Verschotten zijn bedragen die de notaris voor jou voorschiet en één op één doorbetaalt: de inschrijving van de aktes bij het Kadaster, de kosten van uittreksels en recherches, en de overdrachtsbelasting die naar de Belastingdienst gaat. Over doorlopende posten rekent een kantoor geen eigen btw.

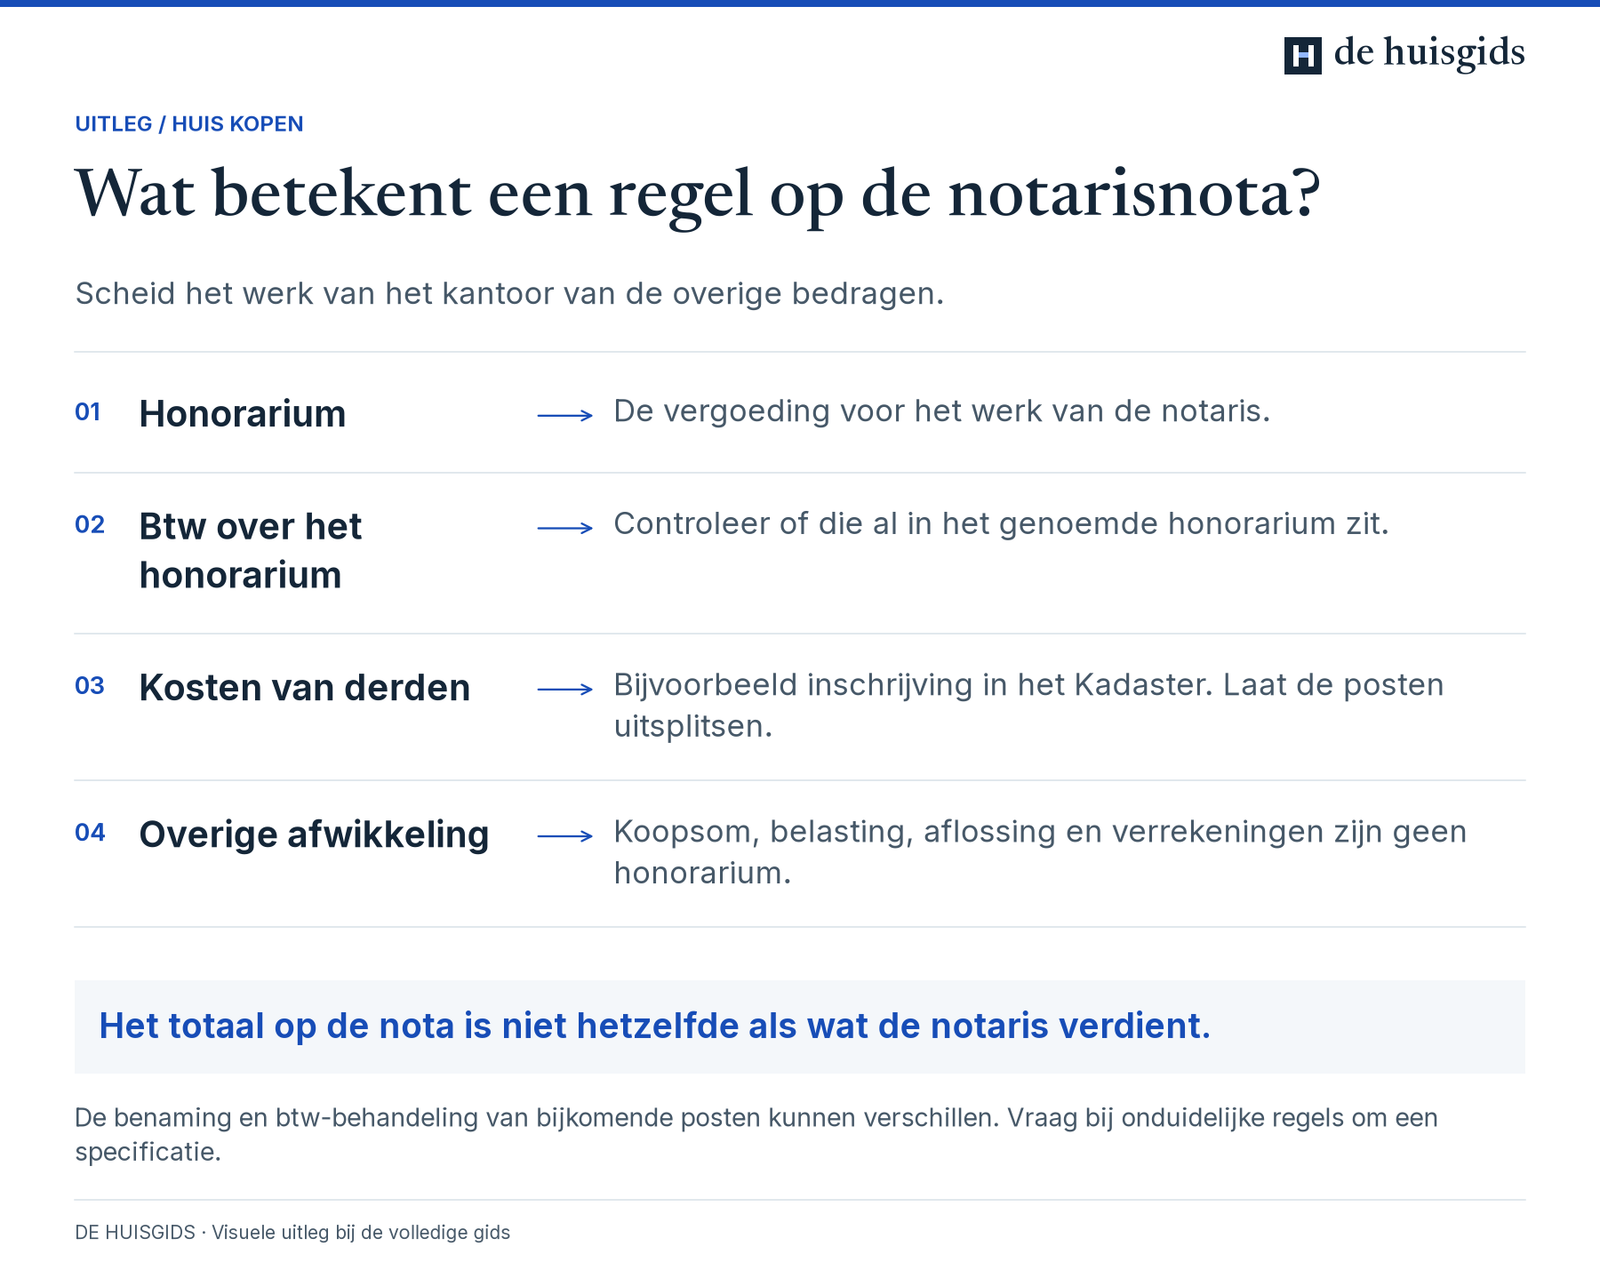
Het totaal op de nota is niet hetzelfde als wat de notaris verdient.
Lees de volledige uitleg bij deze afbeelding
Scheid het werk van het kantoor van de overige bedragen.
Honorarium: De vergoeding voor het werk van de notaris.
Btw over het honorarium: Controleer of die al in het genoemde honorarium zit.
Kosten van derden: Bijvoorbeeld inschrijving in het Kadaster. Laat de posten uitsplitsen.
Overige afwikkeling: Koopsom, belasting, aflossing en verrekeningen zijn geen honorarium.
Het totaal op de nota is niet hetzelfde als wat de notaris verdient.
De benaming en btw-behandeling van bijkomende posten kunnen verschillen. Vraag bij onduidelijke regels om een specificatie.
Verschotten liggen vast. Vraag je een kantoor om korting op de kadasterkosten of de overdrachtsbelasting, dan is het antwoord altijd nee, want het kantoor verdient daar niets aan. De volledige opbouw van zo'n afrekening staat uitgewerkt in de gids over de kosten van de notaris bij een huis kopen.
Koop je een appartement, dan komt er werk bij dat niet elk kantoor in de basisprijs stopt. De notaris moet dan de splitsingsakte en het reglement opvragen en bij de vereniging van eigenaars navragen hoe de reservering en eventuele achterstanden ervoor staan. Sommige kantoren rekenen dat als extra honorarium, andere niet.
| Post op de nota | Soort | Bedrag in 2026 |
|---|---|---|
| Honorarium akte van levering | Honorarium | € 700 gemiddeld, exclusief btw |
| Honorarium hypotheekakte | Honorarium | € 600 gemiddeld, exclusief btw |
| Btw over het honorarium | Belasting over het honorarium | 21 procent, bij beide aktes samen € 273 |
| Inschrijving akte van levering bij het Kadaster | Verschot | € 103,50 |
| Inschrijving hypotheekakte bij het Kadaster | Verschot | € 103,50 |
| Recherche, uittreksels en kadastrale kaart | Verschot | Enkele tientjes |
| Overdrachtsbelasting | Verschot | 0, 2 of 8 procent van de koopsom |
Gecontroleerd op augustus 2026, honorarium op basis van marktgemiddelden
De overdrachtsbelasting is verreweg de grootste post op de nota en heeft niets met het honorarium te maken. In 2026 is het tarief 0 procent voor starters tot en met 34 jaar bij een woning tot € 555.000, 2 procent voor andere kopers die er zelf gaan wonen en 8 procent voor een woning waar je niet zelf in gaat wonen.
Waarom het honorarium per kantoor verschilt
Notaristarieven zijn vrij. Sinds de Wet op het notarisambt bepaalt elk kantoor zijn eigen honorarium, en de wet regelt alleen dat je vooraf duidelijkheid krijgt over wat het werk gaat kosten. Voor dezelfde akte van levering betaal je daardoor bij het ene kantoor het dubbele van het andere, zonder dat de akte inhoudelijk verschilt: de tekst en de wettelijke eisen liggen vast.
Het verschil zit in het model. Een kantoor met een all-in prijs neemt volmachten, extra kopers, spoed en een avondafspraak mee in één bedrag. Een kantoor met een lage basisprijs rekent die posten los bij. Wie snel moet passeren of met een volmacht tekent, betaalt bij het tweede model uiteindelijk vaak meer dan de eerste prijs deed vermoeden. Hoe je door zo'n prijsopbouw heen kijkt staat in de gids over de goedkoopste notaris.
Ook de zwaarte van het dossier telt. Erfpacht, een woning uit een nalatenschap, een splitsing, een ontbindende voorwaarde die nog loopt of een verkoper met twee oude hypotheken kost meer uitzoekwerk. Een kantoor dat daar een toeslag voor rekent is niet duur, het rekent alleen af wat het doet.
Zo beoordeel je een honorarium in een offerte
Een offerte vergelijken lukt alleen als alle bedragen op dezelfde manier zijn opgeschreven. Het eerste dat je doet is alles omrekenen naar inclusief btw, want het ene kantoor noemt zijn honorarium exclusief en het andere inclusief. Een verschil van 21 procent is groot genoeg om de volgorde van de aanbiedingen om te draaien.
Het tweede dat je doet is de verschotten uit beide offertes halen. Die zijn bij elk kantoor gelijk, dus ze vertellen niets over de prijs en ze vertroebelen de vergelijking. Wat overblijft is het honorarium, en dat is het enige waar je op kunt kiezen en waarover je kunt praten. Wil je weten hoe de notariskosten zich verhouden tot de rest van je aankoopkosten, reken die dan door met de rekenhulp voor kosten koper, waarin ook de overdrachtsbelasting en de taxatie meelopen.
Het derde is vragen wat er niet in zit. Een offerte die zwijgt over volmachten, spoed en een tweede recherche is geen scherpe prijs maar een onvolledige prijs.
| Vraag aan het kantoor | Waarom die vraag telt |
|---|---|
| Is dit bedrag inclusief of exclusief btw? | Scheelt 21 procent en draait vergelijkingen om |
| Zitten de kadasterkosten en de recherche erin? | Anders vergelijk je een honorarium met een totaalprijs |
| Wat kost een volmacht? | Wie niet zelf kan tekenen, betaalt vaak per volmacht bij |
| Wat kost spoed of een afspraak buiten kantooruren? | Een passeerdatum die opschuift kan honderden euro's kosten |
| Geldt de prijs ook bij erfpacht, een appartement of een nalatenschap? | Deze dossiers vragen extra uitzoekwerk |
| Wat gebeurt er met de rekening als de koop niet doorgaat? | Bepaalt of je het al gemaakte werk alsnog betaalt |
Is het honorarium van de notaris aftrekbaar?
Een deel wel en een deel niet, en de scheidslijn loopt precies langs de twee aktes. Kosten die je maakt om de lening voor je eigen woning te krijgen, mag je in het jaar van aankoop eenmalig aftrekken in de aangifte inkomstenbelasting. Daaronder vallen het honorarium voor de hypotheekakte, de btw daarover en de inschrijving van die akte bij het Kadaster.
Kosten die bij de woning zelf horen, zijn niet aftrekbaar. Het honorarium voor de akte van levering valt daaronder, net als de overdrachtsbelasting en de inschrijving van de leveringsakte. De reden is simpel: die kosten horen bij het verwerven van het huis, niet bij het financieren ervan.
Vraag het kantoor daarom om een nota waarop de posten per akte uitgesplitst staan. Krijg je één bedrag voor alles, dan kun je in de aangifte niet onderbouwen welk deel bij de hypotheek hoort, en dan laat je aftrek liggen. De aftrek geldt alleen als de lening je eigen woning betreft en je hem annuïtair of lineair aflost in maximaal dertig jaar; hoeveel het oplevert hangt af van je inkomen en het tarief waartegen je aftrekt.
| Post | Eenmalig aftrekbaar | Waarom |
|---|---|---|
| Honorarium hypotheekakte | Ja | Kosten om de eigenwoninglening te krijgen |
| Btw over het honorarium van de hypotheekakte | Ja | Hoort bij dezelfde financieringskosten |
| Inschrijving hypotheekakte bij het Kadaster | Ja | Onderdeel van het vestigen van de hypotheek |
| Honorarium akte van levering | Nee | Kosten van de woning zelf |
| Inschrijving akte van levering bij het Kadaster | Nee | Kosten van de woning zelf |
| Overdrachtsbelasting | Nee | Belasting op de verkrijging van de woning |
Gecontroleerd op aangifte over 2026
Honorarium bij andere partijen rond je huis
De notaris is niet de enige die met een honorarium werkt. Een architect rekent voor een verbouwing meestal een percentage van de bouwsom of een vast bedrag per fase, en dat honorarium staat los van de bouwkosten zelf. In een aannemersbegroting zie je daarnaast bedragen staan die nog geen prijs zijn maar een raming, zoals een stelpost voor keuken of sanitair. Honorarium en stelpost door elkaar halen is een klassieke bron van budgetoverschrijding.
Een hypotheekadviseur noemt zijn honorarium advieskosten of bemiddelingskosten en moet dat sinds het provisieverbod als een apart bedrag in rekening brengen. Een aankoopmakelaar noemt het courtage. Een VvE-beheerder rekent een vast bedrag per appartement per jaar voor het beheer, en het opstellen of actualiseren van een meerjarenonderhoudsplan zit daar meestal niet in.
De rode draad is telkens dezelfde vraag: betaal je voor iemands tijd en kennis, of voor materiaal, belasting en werk van derden? Alleen het eerste is honorarium, en alleen daarover valt te onderhandelen. Wie een huis koopt, krijgt in één jaar met vier of vijf van die honoraria te maken.
Zo controleer je het honorarium in een notarisofferte
Zes stappen tussen het tekenen van de koopovereenkomst en het passeren van de akte.
-
Bepaal welke aktes je nodig hebt
Koop je met een hypotheek, dan zijn dat er twee: de akte van levering en de hypotheekakte. Zonder financiering blijft het bij één. Wil je ook een samenlevingscontract of een testament, vraag die dan in dezelfde offerte mee, want los bestellen is bijna altijd duurder. Doe dit meteen nadat de koopovereenkomst is getekend, want de passeerdatum staat daar al in.
-
Vraag drie offertes op met exact dezelfde gegevens
Geef elk kantoor de koopsom, het hypotheekbedrag, het aantal kopers, de gewenste passeerdatum en het type woning door. Wijken die gegevens onderling af, dan vergelijk je appels met peren. Reken op een reactietermijn van één tot drie werkdagen. Waar je online kantoren en vergelijkers vindt, staat in de gids over de goedkope notaris.
-
Zet alles om naar bedragen inclusief btw
Vermenigvuldig elk honorarium exclusief btw met 1,21. Doe dat voordat je iets vergelijkt, want een kantoor dat inclusief btw adverteert lijkt anders duurder dan het is. Verschotten laat je ongemoeid: daar komt geen btw van de notaris bovenop.
-
Haal de verschotten uit de vergelijking
Streep de kadasterkosten, de recherche en de overdrachtsbelasting weg. Die bedragen zijn bij elk kantoor gelijk. Wat overblijft is het honorarium, en dat is het enige waarop kantoren van elkaar verschillen.
-
Vraag naar de toeslagen die niet in de prijs zitten
Volmacht, spoed, een afspraak in de avond, een derde koper, erfpacht, een appartement met een VvE-onderzoek: vraag per post wat het kost. Zet de antwoorden onder de offerte, want dit is waar een lage basisprijs alsnog duur wordt.
-
Controleer de nota van afrekening voor het passeren
Je krijgt die nota meestal een paar dagen voor de afspraak. Leg hem naast de offerte en controleer of het honorarium klopt en of er geen posten bij zijn gekomen die je niet hebt besproken. Klopt er iets niet, bel dan meteen: na het passeren is de akte er en is corrigeren een stuk lastiger. Het geld moet doorgaans uiterlijk de dag voor het passeren op de derdengeldenrekening staan.
Kosten koper
Vul de koopsom in en zie per post wat je aan overdrachtsbelasting, notaris, advies en keuringen kwijt bent. Open de volledige kosten koper
Controleer dit voordat je een notaris kiest
Doorgerekend: zo pakt het uit
Wat een starter aan honorarium en verschotten betaalt
Stel, je koopt een bestaande woning van 350.000 euro en sluit daarvoor een hypotheek van 300.000 euro. Je bent 30 jaar, gaat er zelf wonen en hebt de startersvrijstelling nog niet gebruikt.
- Honorarium akte van levering: 700 euro (marktgemiddelde 2026)
- Honorarium hypotheekakte: 600 euro
- Honorarium samen: 1.300 euro
- Btw 21 procent daarover: 273 euro
- Honorarium inclusief btw: 1.573 euro
- Inschrijving twee aktes bij het Kadaster: 2 x 103,50 = 207 euro
- Overdrachtsbelasting: 0 euro, want de koopsom blijft onder de grens van 555.000 euro die in 2026 voor de startersvrijstelling geldt
De nota van afrekening komt uit op 1.780 euro. Daarvan is 1.573 euro honorarium en 207 euro verschot. Alleen dat eerste bedrag verschilt per kantoor.
Hoe klein het honorarium is bij een doorstromer
Stel, je verhuist naar een woning van 500.000 euro met een hypotheek van 400.000 euro. Je bent 42, dus de startersvrijstelling geldt niet en je betaalt het tarief voor een eigen woning.
- Overdrachtsbelasting: 2 procent van 500.000 euro = 10.000 euro (tarief 2026)
- Honorarium beide aktes: 1.300 euro
- Btw 21 procent: 273 euro
- Inschrijving bij het Kadaster: 207 euro
Het totaal komt op 11.780 euro. Het honorarium inclusief btw is daarvan 1.573 euro, ongeveer 13 procent. Wie 300 euro op het honorarium bespaart, drukt de totale nota met 2,5 procent. Dat is de moeite waard, maar het is niet de post waar de aankoop op vastloopt.
Twee offertes waarvan de goedkoopste niet de goedkoopste blijkt
Stel, je vraagt twee offertes op voor dezelfde aankoop met hypotheek. Kantoor A noemt een all-in honorarium van 1.400 euro exclusief btw, inclusief volmachten en een passeerafspraak binnen twee weken. Kantoor B noemt 1.050 euro exclusief btw, met 125 euro per volmacht en 175 euro spoedtoeslag als het passeren binnen twee weken moet.
- Jouw situatie: je partner is op de passeerdatum in het buitenland, dus er is een volmacht nodig, en de sleuteloverdracht is over tien dagen
- Kantoor A: 1.400 euro x 1,21 = 1.694 euro inclusief btw
- Kantoor B: 1.050 + 125 + 175 = 1.350 euro, x 1,21 = 1.633,50 euro inclusief btw
Op papier scheelde het 350 euro, in werkelijkheid 60,50 euro. Zonder volmacht en zonder spoed had kantoor B ruim 423 euro goedkoper uitgepakt. De toeslagen bepalen dus welke offerte wint, niet de basisprijs.
Veelgemaakte fouten
Offertes vergelijken waarvan de een inclusief en de ander exclusief btw is
Dit is de meest gemaakte fout en meteen de duurste vergissing in de vergelijking. Bij een honorarium van 1.300 euro gaat het om 273 euro verschil in 2026, genoeg om de rangorde van drie kantoren om te gooien. Reken alles om naar inclusief btw voordat je iets naast elkaar legt.
Denken dat je over de hele notarisnota kunt onderhandelen
Alleen het honorarium is van het kantoor. De kadasterkosten van 103,50 euro per akte in 2026 en de overdrachtsbelasting gaan onverkort naar het Kadaster en de Belastingdienst. Wie op die posten korting vraagt, verliest goodwill zonder een cent te winnen.
Vergeten dat er twee aktes zijn en dus twee honoraria
Een offerte die alleen de akte van levering noemt, is niet je totaalprijs zodra je een hypotheek afsluit. De hypotheekakte kost in 2026 gemiddeld nog eens 600 euro exclusief btw, plus een tweede inschrijving bij het Kadaster. Vraag altijd een offerte voor beide aktes samen.
De volledige notarisnota opvoeren als aftrekpost
Alleen het deel dat bij de hypotheek hoort is eenmalig aftrekbaar. Wie de leveringsakte en de overdrachtsbelasting meeneemt, doet een onjuiste aangifte en krijgt die correctie later terug via een navordering met belastingrente. Vraag om een nota met de posten per akte uitgesplitst.
Kiezen op de laagste basisprijs zonder naar de toeslagen te vragen
Volmacht, spoed, avondafspraak, een extra koper of een woning met erfpacht: bij kantoren met een lage instapprijs staan die posten los op de nota. Een verschil van 350 euro in de offerte kan zo verdampen tot 60 euro, of omslaan in het nadeel van de goedkoopste.
De notaris pas bellen als de passeerdatum al bijna is
Kantoren rekenen een spoedtoeslag als het dossier binnen enkele weken rond moet zijn, en juist dan heb je geen ruimte meer om te vergelijken. Regel de offertes in de week nadat de koopovereenkomst is getekend, toen de passeerdatum nog ver weg lag.
Aannemen dat de makelaar de notaris kiest
Bij een verkoop onder kosten koper kiest de koper de notaris en betaalt de koper het honorarium. Een makelaar mag een kantoor voorstellen, maar de keuze en de rekening zijn van jou. Klakkeloos meegaan met de suggestie kost soms honderden euro's.
Veelgestelde vragen
Wat is de betekenis van honorarium?
Een honorarium is de vergoeding die iemand met een vrij beroep in rekening brengt voor zijn werk, zoals een notaris, advocaat, architect of accountant. Het woord komt van het Latijnse honorarium, een geschenk uit eerbetoon. Anders dan bij loon is er geen dienstverband: er is een opdracht, een factuur en in de meeste gevallen 21 procent btw.
Wat is het verschil tussen honorarium en salaris?
Salaris hoort bij een arbeidsovereenkomst. De werkgever houdt loonheffing en premies in, er geldt ontslagbescherming en er komt geen btw bij. Een honorarium hoort bij een opdracht aan een zelfstandige beroepsbeoefenaar. Die stelt zijn eigen prijs vast, stuurt een factuur met btw en regelt zijn belasting en verzekeringen zelf. Voor jou als opdrachtgever betekent dat: je kunt over een honorarium onderhandelen, over salaris niet.
Hoeveel honorarium rekent een notaris bij het kopen van een huis?
In 2026 ligt het gemiddelde marktbedrag rond 700 euro exclusief btw voor de akte van levering en rond 600 euro exclusief btw voor de hypotheekakte. Samen inclusief btw komt dat neer op ongeveer 1.573 euro. Online kantoren zitten daaronder, kantoren met veel persoonlijk contact erboven. Het zijn vrije tarieven, dus er is geen wettelijk bedrag waar je een kantoor aan kunt houden.
Zit er btw op een honorarium?
Ja, op vrijwel elk honorarium komt 21 procent btw. Uitzondering zijn diensten die de wet vrijstelt, zoals medische zorg door een arts of tandarts. Voor de notaris, de advocaat, de architect en de makelaar geldt het algemene tarief. Als particulier kun je die btw niet terugvragen, dus reken altijd met het bedrag inclusief btw als je offertes vergelijkt.
Is het honorarium van een notaris onderhandelbaar?
Ja, want notaristarieven zijn vrij en het kantoor stelt zijn eigen prijs vast. In de praktijk lukt onderhandelen het best als je een concrete offerte van een ander kantoor kunt laten zien en als je dossier eenvoudig is. Wat niet lukt, is korting op de verschotten: de kadasterkosten en de overdrachtsbelasting gaan naar derden en daar verdient het kantoor niets aan.
Wat zijn verschotten op een notarisnota?
Verschotten zijn bedragen die de notaris namens jou voorschiet en één op één doorbetaalt aan een ander. Denk aan de inschrijving van de aktes bij het Kadaster, kosten voor uittreksels en recherche, en de overdrachtsbelasting voor de Belastingdienst. De notaris rekent er geen eigen btw over. Verschotten zijn bij elk kantoor gelijk, dus voor het vergelijken van offertes zijn ze niet interessant.
Is het notarishonorarium aftrekbaar van de belasting?
Alleen het deel dat bij de hypotheek hoort. Het honorarium voor de hypotheekakte, de btw daarover en de inschrijving van die akte bij het Kadaster zijn kosten om de eigenwoninglening te krijgen en die trek je eenmalig af in het jaar van aankoop. Het honorarium voor de akte van levering en de overdrachtsbelasting zijn niet aftrekbaar, want die horen bij de woning zelf. Vraag daarom om een nota met de posten per akte.
Wat betekent honorarium bij een makelaar of hypotheekadviseur?
Een makelaar noemt zijn beloning meestal courtage: een percentage van de koopsom of een vast bedrag. Een hypotheekadviseur noemt het advies- en bemiddelingskosten en moet die sinds het provisieverbod als apart bedrag op de factuur zetten, zodat je ziet wat het advies kost. Het principe is hetzelfde als bij de notaris: het is de prijs voor tijd en kennis, en die staat los van belastingen en kosten van derden.
Betaal ik honorarium als de koop niet doorgaat?
Dat hangt af van wat het kantoor is begonnen en van de afspraak in de offerte. Heeft de notaris al recherche gedaan en een concept-akte gemaakt, dan brengen de meeste kantoren een deel van het honorarium in rekening plus de al gemaakte verschotten. Wordt de koop ontbonden voordat het dossier is geopend, dan blijft het meestal bij nul. Vraag dit vooraf na en laat het antwoord in de offerte opnemen.
Wat is een all-in tarief bij de notaris?
Een all-in tarief is een honorarium waarin het kantoor de gebruikelijke extra's al heeft meegerekend: volmachten, een tweede koper, standaard recherche en soms spoed. De prijs oogt hoger dan een kale basisprijs, maar er komt achteraf niets bij. Voor wie met een volmacht tekent of snel moet passeren, pakt zo'n tarief in de praktijk vaak voordeliger uit dan een lage instapprijs met losse toeslagen.
Wat is een notariswoning en betaal ik daar meer honorarium voor?
Bij een notariswoning loopt de verkoop via een inschrijving bij de notaris in plaats van via onderhandeling met een makelaar. Het kantoor begeleidt dan ook de biedingsprocedure, en dat werk zit niet altijd in de standaardprijs voor een leveringsakte. Vraag daarom vooraf welk deel van het honorarium bij de procedure hoort en welk deel bij de akte zelf.
Hangt het honorarium af van de WOZ-waarde of de koopsom?
Bij de meeste kantoren van geen van beide: het honorarium is een vast bedrag per akte, ongeacht of het huis 250.000 of 600.000 euro kost. Sommige kantoren rekenen wel een staffel voor hoge koopsommen. De WOZ-waarde speelt helemaal geen rol bij de notaris; die bepaalt je gemeentelijke belastingen en het eigenwoningforfait, niet de prijs van een akte.
Welke kosten komen er na het passeren nog bij?
Na de overdracht volgen de praktische posten: aansluitingen op naam zetten, verzekeringen aanpassen, een verhuizing regelen en vaak nog wat achterstallig onderhoud. Die staan los van het honorarium van de notaris, maar ze komen in dezelfde maand op je rekening. De verhuischecklist zet op een rij wat er in welke week geregeld moet zijn.
Wanneer je een adviseur of vakman inschakelt
Voor een gewone aankoop van een bestaande woning heb je aan drie offertes en een half uur rekenwerk genoeg. Je kiest zelf de notaris, je kunt zelf de bedragen inclusief btw naast elkaar zetten en de akte zelf is bij elk kantoor inhoudelijk hetzelfde. Daar is geen adviseur voor nodig.
Het ligt anders zodra het dossier afwijkt. Erfpacht met een canonherziening, een woning uit een nalatenschap, een splitsing, koop met een partner met wie je geen relatie in de wet hebt geregeld, of een schenking van ouders die in de akte moet landen: laat de notaris dan vooraf een gesprek inplannen in plaats van alleen een offerte sturen. Zo'n gesprek kost bij veel kantoren tussen de honderd en tweehonderdvijftig euro per uur, en dat verdient zich terug zodra het een fout in de akte voorkomt.
Gaat het over de fiscale kant van je aankoop, dan is de notaris niet je aanspreekpunt. Voor de vraag welk deel van de nota aftrekbaar is en hoe je dat in de aangifte verwerkt, ga je naar een belastingadviseur of naar je hypotheekadviseur, wiens advieskosten meestal in het pakket zitten dat je toch al afneemt. Bij een geschil over een rekening kun je terecht bij de klachten- en geschillenregeling van het notariaat.
Bronnen en controle
- Wet op het notarisambt, titel VI: de kosten van de ambtelijke werkzaamheden Overheid.nl geraadpleegd 22 augustus 2026
- Wanneer krijg ik vrijstelling van overdrachtsbelasting? Rijksoverheid geraadpleegd 22 augustus 2026
- Tarieven voor producten en het opvragen van akten Kadaster geraadpleegd 22 augustus 2026
- Kosten bij koop en verkoop van een huis en de Notaristelefoon Koninklijke Notariële Beroepsorganisatie geraadpleegd 22 augustus 2026
Verder lezen over dit onderwerp
Kosten notaris huis kopen
Goedkoopste notaris
Wat doet een notaris
Goedkope notaris
Salderen betekenis