Hypotheekrente berekenen: van percentage naar maandlast
Typ minimaal 2 tekens. Je doorzoekt alleen deze gids.
De rente die je in een maand betaalt is je openstaande schuld maal het rentepercentage, gedeeld door twaalf: bij 300.000 euro en 4 procent is dat 1.000 euro in de eerste maand. Je maandlast is iets anders, want daar zit bij een annuïteiten- of lineaire hypotheek ook aflossing in. Netto valt het bedrag lager uit zolang je recht hebt op hypotheekrenteaftrek, in 2026 tegen maximaal 37,56 procent en verminderd met het eigenwoningforfait.
- 37,56% 2026 maximale tarief waartegen je hypotheekrente aftrekt
- 0,35% 2026 eigenwoningforfait dat van je renteaftrek af gaat
- 30 jaar wettelijk maximale duur van de renteaftrek per lening
- € 470.000 2026 NHG-kostengrens, waaronder je de laagste renteklasse haalt
Gecontroleerd op augustus 2026
Wat je uitrekent als je hypotheekrente berekent
Achter de vraag hoe je hypotheekrente berekent zitten drie verschillende sommen, en wie ze door elkaar haalt komt op vreemde bedragen uit. De eerste is de rente zelf: het bedrag dat de geldverstrekker in een bepaalde maand voor het uitgeleende geld rekent. De tweede is je maandlast, waar bij de meeste hypotheekvormen ook aflossing in zit. De derde is wat je onder de streep kwijt bent, na de belastingteruggave. Wat elk van die drie betekent en waar het rentepercentage vandaan komt, staat in de gids over hypotheekrente.
De rente per maand is de eenvoudigste van de drie. Je neemt de schuld die op dat moment openstaat, vermenigvuldigt die met het jaarpercentage en deelt door twaalf. Geldverstrekkers rekenen per maand af over het saldo aan het begin van die maand, niet over het bedrag dat je ooit leende.
Dat verschil telt op. Los je af, dan daalt de rente elke maand een beetje mee, ook al blijft je maandlast bij een annuïteitenhypotheek precies gelijk. Wie alleen naar de maandlast kijkt, ziet die verschuiving niet en denkt dertig jaar lang hetzelfde rentebedrag te betalen.
Voor de belasting is nog een vierde getal in omloop: de rente die je in een kalenderjaar hebt betaald. Dat bedrag staat op je jaaropgave en gebruik je bij de aangifte, en het is altijd lager dan twaalf keer de rente van januari.
De rente per maand: de basissom
De formule is schuld maal rentepercentage gedeeld door twaalf. Bij een lening van 300.000 euro tegen 4 procent betaal je in de eerste maand 300.000 × 4% ÷ 12 = 1.000 euro rente. Staat er na tien jaar nog 235.000 euro open, dan is het 235.000 × 4% ÷ 12 = 783 euro. Hetzelfde percentage, een lager bedrag.
Heb je meerdere leningdelen met elk hun eigen rente en einddatum, reken dan per deel en tel de uitkomsten op. Een gemiddelde rente over het geheel geeft alleen dezelfde uitkomst als de delen even groot zijn, en dat zijn ze zelden. Op je jaaroverzicht staan de delen daarom ook los van elkaar.
Voor deze som heb je een rentepercentage nodig dat bij jouw situatie past. Rentestanden bewegen dagelijks en verschillen per geldverstrekker, dus pak een actueel overzicht in plaats van een percentage uit je hoofd; wat de rente op dit moment doet lees je bij wat is de huidige hypotheekrente. Rekenen met een rond getal als 4 procent is prima om een gevoel te krijgen, maar niet om een bod op een huis op te baseren.
| Openstaande schuld | 3% | 3,5% | 4% | 4,5% | 5% |
|---|---|---|---|---|---|
| € 200.000 | € 500 | € 583 | € 667 | € 750 | € 833 |
| € 250.000 | € 625 | € 729 | € 833 | € 938 | € 1.042 |
| € 300.000 | € 750 | € 875 | € 1.000 | € 1.125 | € 1.250 |
| € 350.000 | € 875 | € 1.021 | € 1.167 | € 1.312 | € 1.458 |
| € 400.000 | € 1.000 | € 1.167 | € 1.333 | € 1.500 | € 1.667 |
Gecontroleerd op rente over één maand, rekenvoorbeeld augustus 2026
Wil je snel schatten wat een tiende procent scheelt: bij elke 100.000 euro schuld kost 0,1 procentpunt ongeveer 8,33 euro rente per maand. Bij 300.000 euro is dat 25 euro, elke maand, zolang de rente vaststaat.
Van rente naar maandlast: annuïtair, lineair en aflossingsvrij
Alleen bij een aflossingsvrije lening is je maandlast gelijk aan de rente. Bij de andere vormen komt er aflossing bij, en dan bepaalt de vorm hoe rente en aflossing zich binnen die last verhouden. Bij een annuïteitenhypotheek staat het totaal vast en verschuift de verhouding: je begint met veel rente en weinig aflossing en eindigt andersom. Bij een lineaire hypotheek los je elke maand hetzelfde bedrag af, waardoor de last daalt.
De annuïteit reken je uit met de annuïteitenformule. Neem het maandrentepercentage i (het jaarpercentage gedeeld door twaalf, dus 4 procent wordt 0,3333 procent) en het aantal maanden n, meestal 360. De maandlast is dan hoofdsom × i ÷ (1 − (1 + i)^−n). Voor 300.000 euro tegen 4 procent komt daar 1.432 euro uit. Van die eerste termijn is 1.000 euro rente en 432 euro aflossing.
Die formule met de hand invullen is bewerkelijk, zeker als je meerdere rentes naast elkaar wilt zetten. Vul je bedrag, rente en looptijd in bij de rekenhulp voor maandlasten en je ziet de drie vormen naast elkaar. Wat er daarnaast nog aan vaste woonlasten bij komt, zoals verzekeringen en gemeentelijke heffingen, staat in de gids over hypotheeklasten berekenen.
| Vorm | Bruto maandlast eerste maand | Waarvan rente | Totale rente over 30 jaar |
|---|---|---|---|
| Annuïteitenhypotheek | € 1.432 | € 1.000 | € 215.609 |
| Lineaire hypotheek | € 1.833, aflopend naar € 836 | € 1.000 | € 180.500 |
| Aflossingsvrije hypotheek | € 1.000 | € 1.000 | € 360.000 |
Gecontroleerd op lening van € 300.000 tegen 4% rente, 30 jaar, rekenvoorbeeld augustus 2026
Bruto rente en netto rente: wat de aftrek ermee doet
Zolang je hypotheek onder de eigenwoningregeling valt, mag je de betaalde rente aftrekken. De voorwaarde is dat je de lening in maximaal dertig jaar volledig annuïtair of lineair aflost; leningen van vóór 2013 vallen onder overgangsrecht en houden hun aftrek ook zonder aflosverplichting. De aftrek loopt per lening maximaal dertig jaar, daarna betaal je de rente volledig zelf.
Het tarief waartegen je aftrekt is in 2026 begrensd op 37,56 procent. Val je met je inkomen in de hoogste schijf, dan levert een euro rente dus geen euro maal je toptarief op maar maximaal 37,56 cent. Zit je inkomen in de eerste schijf, dan geldt het tarief van die schijf en is de teruggave lager.
Van de betaalde rente gaat eerst het eigenwoningforfait af, de bijtelling voor je eigen huis. Voor woningen met een WOZ-waarde tussen 75.000 en 1.350.000 euro is dat in 2026 0,35 procent van de WOZ-waarde. Bij een WOZ-waarde van 350.000 euro is de bijtelling 1.225 euro per jaar, en pas over het verschil tussen rente en forfait krijg je geld terug. Hoe die som precies loopt staat bij de aftrek van hypotheekrente, en de fiscale voorwaarden in detail bij hypotheekrenteaftrek.
De teruggave krijg je pas na de aangifte over het hele jaar, tenzij je een voorlopige aanslag aanvraagt en het bedrag maandelijks ontvangt. Reken je jezelf rijk met de netto last zonder die aanslag te regelen, dan moet je twaalf maanden de bruto last kunnen dragen.
Welk rentepercentage je invult: risicoklasse, NHG en opslagen
Geldverstrekkers hangen aan één rentevaste periode meerdere percentages, afhankelijk van hoeveel je leent ten opzichte van de waarde van je huis. Die verhouding heet de risicoklasse. Leen je 90 procent van de waarde, dan betaal je meer dan iemand die 60 procent leent, want bij gedwongen verkoop is het risico op een restschuld groter.

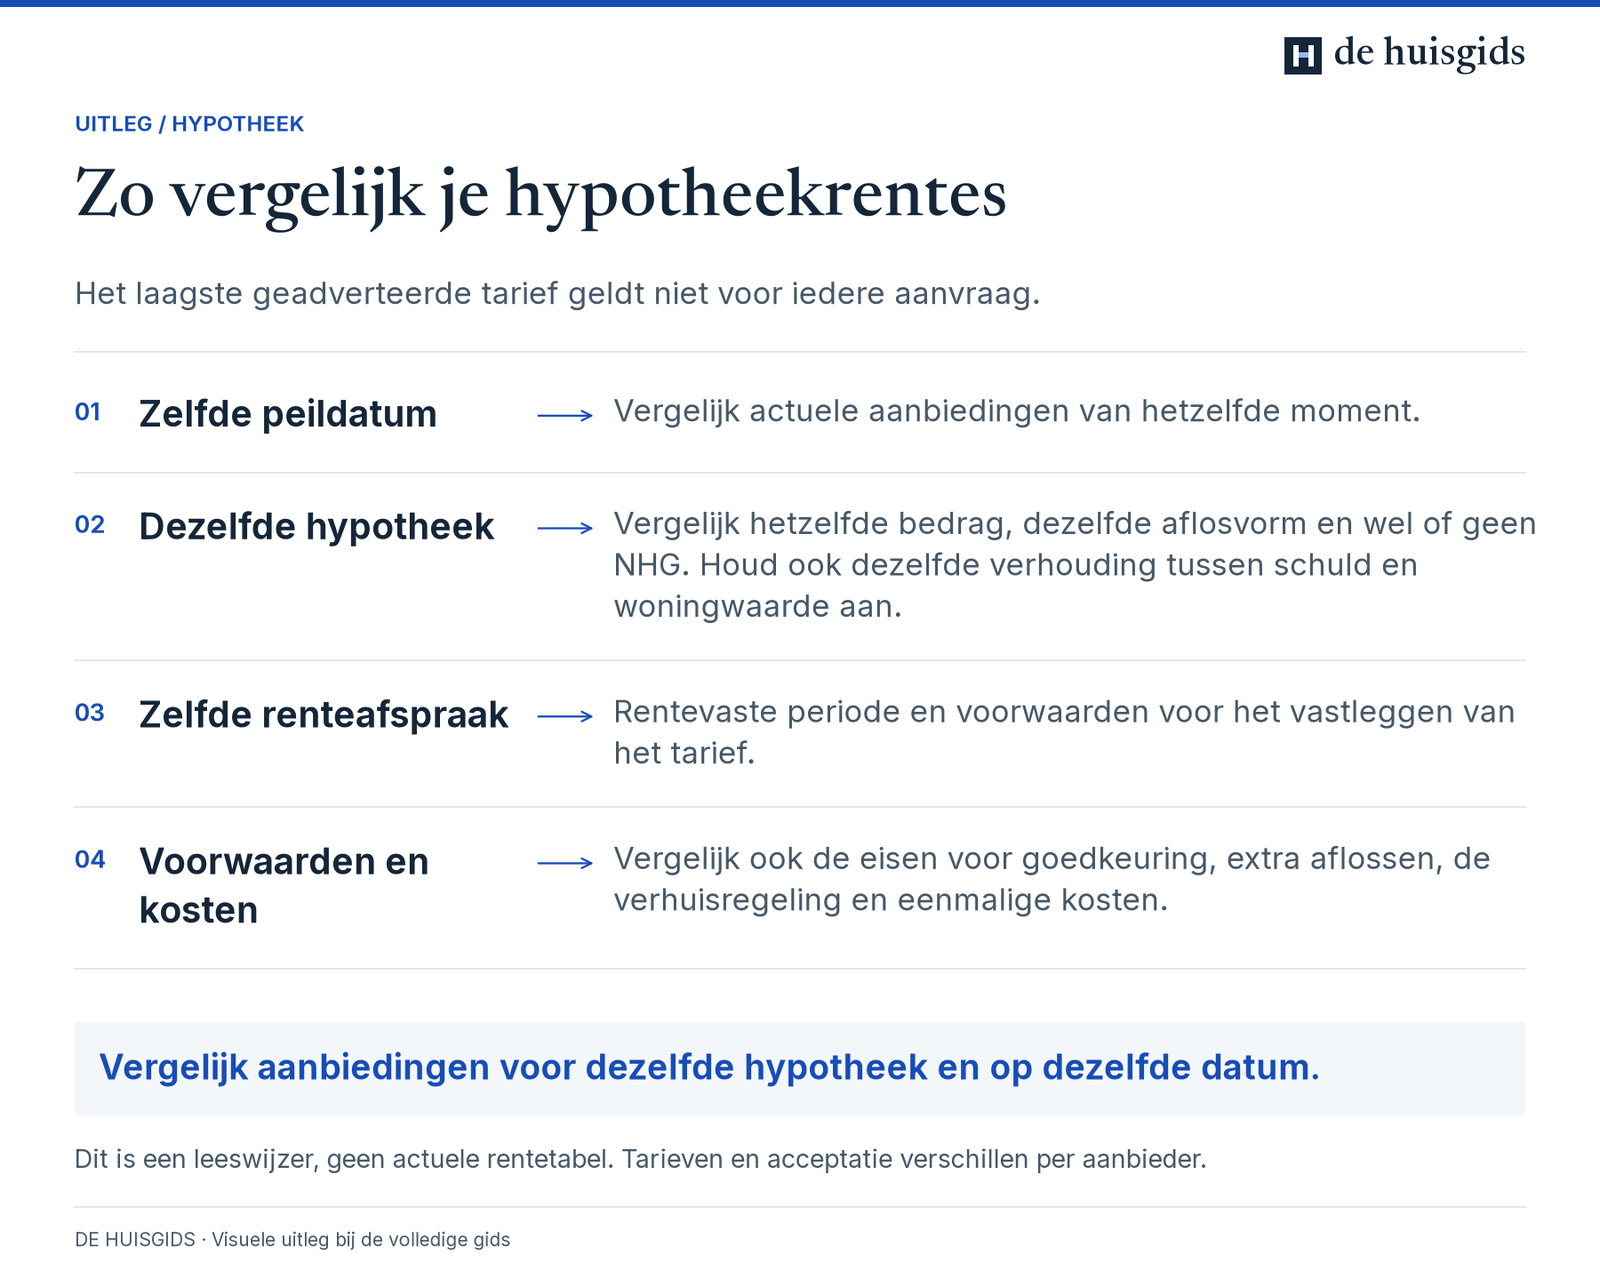
Vergelijk aanbiedingen voor dezelfde hypotheek en op dezelfde datum.
Lees de volledige uitleg bij deze afbeelding
Het laagste geadverteerde tarief geldt niet voor iedere aanvraag.
Zelfde peildatum: Vergelijk actuele aanbiedingen van hetzelfde moment.
Dezelfde hypotheek: Vergelijk hetzelfde bedrag, dezelfde aflosvorm en wel of geen NHG. Houd ook dezelfde verhouding tussen schuld en woningwaarde aan.
Zelfde renteafspraak: Rentevaste periode en voorwaarden voor het vastleggen van het tarief.
Voorwaarden en kosten: Vergelijk ook de eisen voor goedkeuring, extra aflossen, de verhuisregeling en eenmalige kosten.
Vergelijk aanbiedingen voor dezelfde hypotheek en op dezelfde datum.
Dit is een leeswijzer, geen actuele rentetabel. Tarieven en acceptatie verschillen per aanbieder.
De laagste klasse haal je meestal met Nationale Hypotheek Garantie. Die kan tot een koopsom van 470.000 euro in 2026, en je betaalt eenmalig 0,4 procent van de lening aan borgtochtprovisie. Of dat loont hangt af van het renteverschil dat jouw geldverstrekker geeft en van de hoogte van je lening.
Voor de klasse-indeling heb je de waarde van je woning nodig. Bij aankoop is dat de koopsom of de getaxeerde waarde, bij een bestaande hypotheek een actuele taxatie of soms de WOZ-waarde; een eerste indruk krijg je met de gids over woningwaarde berekenen. Los je af, dan zak je vanzelf naar een lagere klasse en kun je om een renteverlaging vragen. Welke klassen en tarieven er in de markt zijn zie je bij de hypotheekrentes. Hoeveel overwaarde je inmiddels hebt opgebouwd, reken je door met de overwaarde-rekenhulp.
| Lening ten opzichte van de woningwaarde | Wat dat met je rente doet |
|---|---|
| Met NHG, tot € 470.000 koopsom in 2026 | Meestal de laagste rente; eenmalig 0,4% borgtochtprovisie over de lening |
| Tot ongeveer 60% van de waarde | Laagste klasse zonder NHG, vaak dicht bij het NHG-tarief |
| Tot ongeveer 80% van de waarde | Middenklasse, in de markt doorgaans enkele tienden hoger |
| Tot 100% van de waarde | Hoogste klasse; het volle bedrag lenen is duurder per maand |
Gecontroleerd op acceptatiebeleid van geldverstrekkers, augustus 2026
Vraag na een flinke extra aflossing of na een verbouwing die de waarde verhoogt actief om herziening van je risicoklasse. Veel geldverstrekkers passen de rente pas aan als je erom vraagt, en met terugwerkende kracht doen ze het zelden.
De rentevaste periode meerekenen
Een rentepercentage geldt altijd voor een afgesproken periode. Kort vastzetten is bijna altijd goedkoper per maand, lang vastzetten koopt zekerheid. De som die je maakt gaat dus niet over dertig jaar, maar over de jaren waarin je rente vaststaat, plus een aanname voor de periode daarna.
Reken het verschil eerst uit in euro's per maand en daarna in euro's over de hele periode. Bij 300.000 euro annuïtair kost 3,8 procent 1.398 euro per maand en 4,3 procent 1.485 euro. Dat scheelt 87 euro per maand, en over tien jaar ruim 10.400 euro. Of dat het waard is, hangt ervan af hoe lang je die zekerheid nodig hebt.
Maak daarna een tweede som voor het moment van renteherziening. Neem de schuld die dan nog openstaat en reken die door tegen een rente die duidelijk hoger ligt dan nu, bijvoorbeeld anderhalf tot twee procentpunt. Zo zie je of je die last ook zou kunnen dragen. Wat elke periode kost en wanneer welke keuze past, staat bij de rentevaste periode, met aparte gidsen over hypotheekrente 10 jaar vast en hypotheekrente 20 jaar vast.
De totale rentekosten over de looptijd
Het bedrag dat je in dertig jaar aan rente kwijt bent, maakt een renteverschil pas echt zichtbaar. Bij een annuïteitenhypotheek van 300.000 euro betaal je bij 3 procent ruim 155.000 euro rente en bij 5 procent bijna 280.000 euro. Datzelfde huis kost dus meer dan 124.000 euro extra, alleen door het rentepercentage.
Reken de totale rente uit door je maandlast te vermenigvuldigen met het aantal maanden en daar de hoofdsom van af te trekken. Bij 300.000 euro tegen 4 procent is dat 1.432 × 360 = 515.609 euro, min 300.000 euro hoofdsom, dus 215.609 euro rente. Bij een lineaire hypotheek werkt dat niet, want de last daalt; daar tel je de rente per maand op, wat bij hetzelfde bedrag en percentage op 180.500 euro uitkomt.
Deze bedragen zijn bruto en gaan uit van één rentepercentage voor de volle dertig jaar. In werkelijkheid herzie je de rente een paar keer en verandert het bedrag mee. Gebruik het totaal daarom als vergelijkingsmaat tussen aanbiedingen, niet als voorspelling. Hoe je aanbiedingen naast elkaar legt staat bij hypotheekrente vergelijken.
euro totale rente bron: eigen berekening met de annuïteitenformule, 360 maanden augustus 2026
| Rente | Bruto maandlast | Totale rente over 30 jaar |
|---|---|---|
| 3% | € 1.265 | € 155.332 |
| 3,5% | € 1.347 | € 184.968 |
| 4% | € 1.432 | € 215.609 |
| 4,5% | € 1.520 | € 247.220 |
| 5% | € 1.610 | € 279.767 |
| 5,5% | € 1.703 | € 313.212 |
Gecontroleerd op annuïteitenhypotheek van € 300.000 over 30 jaar, rekenvoorbeeld augustus 2026
Boeterente en rentemiddeling zelf narekenen
Wil je van een hoge rente af terwijl je rentevaste periode nog loopt, dan rekent de geldverstrekker een vergoeding voor vervroegd aflossen, in de volksmond boeterente. Die vergoeding is geen boete maar een schatting van de rente die de geldverstrekker misloopt, en hij mag niet meer in rekening brengen dan dat werkelijke nadeel.
De som gaat in vier stappen. Trek eerst het bedrag dat je dit jaar boetevrij mag aflossen van je schuld af, bij de meeste geldverstrekkers 10 tot 20 procent van de oorspronkelijke hoofdsom. Neem daarna het verschil tussen je contractrente en de actuele rente voor een periode die gelijk is aan je resterende rentevaste jaren. Vermenigvuldig dat renteverschil met de grondslag en met het aantal resterende jaren, en maak het bedrag contant, want de geldverstrekker krijgt het nu in plaats van gespreid.
Een alternatief is rentemiddeling: je huidige rente en de actuele rente worden gemengd tot één nieuw percentage, met de boeterente verwerkt als opslag. Je betaalt dan niets ineens, maar de opslag loopt de hele nieuwe periode mee. Reken beide routes door tot het totaalbedrag voordat je kiest; de gids over hypotheek oversluiten berekenen zet de kosten en de besparing tegen elkaar.
Vraag altijd een schriftelijke berekening op waarin de vergelijkingsrente, de boetevrije ruimte en de resterende looptijd los benoemd staan. Zonder die specificatie kun je niet controleren of het bedrag klopt, en fouten in het voordeel van de geldverstrekker komen voor.
Zo reken je je hypotheekrente stap voor stap uit
Zes stappen van rentepercentage naar het bedrag dat je echt kwijt bent.
-
Zet je leningdelen en hun saldo op een rij
Pak je jaaroverzicht of hypotheekakte en noteer per leningdeel het openstaande bedrag, de vorm, de rente en de datum waarop de rentevaste periode afloopt. Reken daarna per deel, want een gemiddelde rente over ongelijke delen geeft een verkeerde uitkomst.
-
Bepaal het rentepercentage waarmee je rekent
Voor een bestaande hypotheek staat het percentage in je overzicht. Ga je iets nieuws afsluiten, neem dan een actueel tarief in de juiste risicoklasse en rentevaste periode; oriënteer je bij hoe hoog is de hypotheekrente en houd er rekening mee dat de dagkoers beweegt.
-
Reken de rente over één maand uit
Vermenigvuldig het openstaande bedrag met het jaarpercentage en deel door twaalf. Dit is het rentedeel van je eerste termijn en meteen het bedrag waarop een lagere rente of een extra aflossing direct effect heeft.
-
Zet de rente om in een maandlast
Bij aflossingsvrij ben je klaar. Bij annuïtair gebruik je de annuïteitenformule of de maandlasten-rekenhulp, bij lineair tel je bij de rente de vaste aflossing op, dus de hoofdsom gedeeld door het aantal maanden.
-
Reken door naar de netto last
Tel de rente over een heel jaar op, trek het eigenwoningforfait eraf en vermenigvuldig de uitkomst met je aftrektarief, in 2026 hooguit 37,56 procent. Deel door twaalf en haal dat van je bruto maandlast af. Of je die aftrek krijgt, hangt af van de aflosvorm en van de dertigjaarstermijn.
-
Toets de uitkomst aan wat je kunt lenen en dragen
Leg de maandlast naast je inkomen en je vaste lasten. Met de rekenhulp voor je maximale hypotheek zie je wat de leennormen toestaan, en in de gids over hypotheek berekenen staat hoe die norm tot stand komt. Reken ook een scenario met een hogere rente bij de eerstvolgende herziening.
Maximale hypotheek
Vul je bruto inkomen in en zie een eerlijke indicatie van je maximale hypotheek, met de knoppen waaraan je kunt draaien. Open de volledige maximale hypotheek
Check dit als je je hypotheekrente doorrekent
Doorgerekend: zo pakt het uit
Van 4 procent rente naar de netto maandlast bij 300.000 euro
Stel, je leent 300.000 euro annuïtair tegen 4 procent voor dertig jaar, en je woning heeft een WOZ-waarde van 350.000 euro. De rente in de eerste maand is 300.000 × 4% ÷ 12 = 1.000 euro. De annuïteitenformule geeft een vaste bruto maandlast van 1.432 euro, dus je lost in die eerste maand 432 euro af.
Over het eerste jaar betaal je 11.904 euro rente, want het saldo daalt elke maand een beetje. Daar gaat het eigenwoningforfait vanaf: 350.000 × 0,35% = 1.225 euro in 2026. Aftrekbaar blijft 11.904 − 1.225 = 10.679 euro.
Tegen het maximale tarief van 37,56 procent in 2026 levert dat 4.011 euro belastingteruggave op, ofwel 334 euro per maand. Je netto maandlast in het eerste jaar komt daarmee op 1.432 − 334 = 1.098 euro. In jaar twee is de teruggave lager, want er staat dan nog 294.717 euro open en je betaalt dus minder rente.
Wat een half procent renteverschil kost over tien jaar
Stel, je krijgt op dezelfde lening van 300.000 euro twee aanbiedingen voor tien jaar vast: 3,8 procent en 4,3 procent. De maandlasten zijn 1.398 en 1.485 euro, een verschil van 87 euro per maand. Over de tien jaar dat de rente vaststaat is dat 10.409 euro.
Het verschil zit niet alleen in de last. Bij 3,8 procent heb je na tien jaar 234.742 euro schuld over, bij 4,3 procent 238.721 euro: bijna 4.000 euro meer, omdat er meer van je termijn naar rente ging. Het totale voordeel van de lagere rente over die periode is dus ruim 14.000 euro.
Zet daarnaast wat de dure aanbieding aan eenmalige kosten scheelt. Kost de goedkoopste geldverstrekker 1.000 euro meer aan advies- en bemiddelingskosten, dan blijft er nog altijd 13.000 euro over. Maak daarna de som voor het moment van renteherziening: gaat de rente na tien jaar naar 5,5 procent, dan kost de resterende 234.742 euro over twintig jaar 1.615 euro per maand.
Boeterente narekenen bij 200.000 euro restschuld
Stel, je hebt nog 200.000 euro openstaan tegen 4,7 procent en je rentevaste periode loopt nog vier jaar. De actuele rente voor vier jaar vast bij jouw geldverstrekker is 3,5 procent. Je mag dit jaar 10 procent van de oorspronkelijke hoofdsom van 200.000 euro boetevrij aflossen, dus 20.000 euro.
De grondslag is 200.000 − 20.000 = 180.000 euro. Het renteverschil is 4,7% − 3,5% = 1,2 procentpunt, wat op die grondslag 2.160 euro per jaar is. Over vier resterende jaren komt dat op 8.640 euro.
Dat bedrag wordt vervolgens contant gemaakt en gecorrigeerd voor de aflossingen die je in die vier jaar toch al zou doen, waardoor de rekening in de praktijk lager uitvalt, in dit voorbeeld op ongeveer 8.000 euro. Bespaar je met de nieuwe rente 87 euro per maand, dan heb je die vergoeding na ruim zeven jaar terugverdiend, dus alleen als je langer dan dat in het huis blijft is oversluiten hier gunstig.
Veelgemaakte fouten
Rekenen met de oorspronkelijke hoofdsom
Rente loopt over wat er nu nog openstaat, niet over wat je ooit leende. Wie na tien jaar aflossen nog met het startbedrag rekent, overschat het rentebedrag bij 300.000 euro en 4 procent met ruim 200 euro per maand.
De maandlast verwarren met de rente
Bij een annuïteitenhypotheek zit in elke termijn ook aflossing, en dat deel groeit elk jaar. Voor de belastingaangifte tel je alleen het rentedeel mee; wie de volledige maandlast invult, geeft een veel te hoge aftrek op en krijgt een correctie.
Het eigenwoningforfait vergeten in de netto som
De bijtelling gaat van je aftrekbare rente af voordat het tarief eroverheen komt. Bij een WOZ-waarde van 350.000 euro is dat 1.225 euro in 2026, wat de teruggave met ruim 460 euro per jaar verlaagt.
Aftrek inrekenen die er niet is
Een nieuwe aflossingsvrije lening geeft geen recht op aftrek, en per lening stopt de aftrek na dertig jaar. Rekenen met een netto last die daarna niet meer bestaat, geeft een sprong in je lasten op een moment dat je die niet verwacht.
Eén rente aannemen voor de hele looptijd
Je rente staat vast voor de gekozen periode, niet voor dertig jaar. Wie geen scenario maakt met een hogere rente bij de eerstvolgende herziening, weet niet of hij zijn hypotheek over tien jaar nog kan betalen.
De risicoklasse laten staan na aflossen
Zakt je schuld onder een grens, dan hoort daar een lagere rente bij. Geldverstrekkers passen die zelden uit zichzelf aan, en elke maand wachten kost bij 300.000 euro en twee tienden verschil ongeveer 50 euro.
Veelgestelde vragen
Hoe bereken je hypotheekrente per maand?
Neem het bedrag dat op dat moment nog openstaat, vermenigvuldig het met het jaarpercentage en deel de uitkomst door twaalf. Bij 250.000 euro en 3,5 procent is dat 250.000 × 3,5% ÷ 12 = 729 euro rente in die maand. Los je af, dan daalt dit bedrag elke maand mee, ook als je maandlast gelijk blijft.
Wat is het verschil tussen de rente en de maandlast?
De rente is de vergoeding voor het geleende geld. De maandlast is wat je overmaakt, en die bevat bij een annuïteiten- of lineaire hypotheek ook aflossing. Alleen bij een aflossingsvrije lening zijn de twee gelijk. Bij 300.000 euro tegen 4 procent is de rente 1.000 euro en de annuïtaire maandlast 1.432 euro, waarvan 432 euro aflossing.
Hoe reken je de maandlast van een annuïteitenhypotheek uit?
Met de annuïteitenformule: hoofdsom × i ÷ (1 − (1 + i)^−n), waarbij i het maandrentepercentage is en n het aantal maanden. Bij 300.000 euro, 4 procent en 360 maanden geeft dat 1.432 euro per maand. Met de maandlasten-rekenhulp hoef je de formule niet zelf in te vullen en zie je annuïtair, lineair en aflossingsvrij naast elkaar.
Hoe bereken je de netto hypotheekrente na de aftrek?
Tel eerst de rente over een heel jaar op. Trek daar het eigenwoningforfait van af, in 2026 0,35 procent van de WOZ-waarde voor de meeste woningen. Vermenigvuldig het verschil met je aftrektarief, dat in 2026 maximaal 37,56 procent is, en deel door twaalf om het maandbedrag te krijgen. Dat haal je van je bruto maandlast af.
Hoeveel rente betaal je in totaal over 30 jaar?
Bij een annuïteitenhypotheek reken je maandlast maal 360, min de hoofdsom. Voor 300.000 euro tegen 4 procent is dat 215.609 euro rente. Bij 3 procent is het 155.332 euro en bij 5 procent 279.767 euro. Bij een lineaire hypotheek ligt het totaal lager, want je lost sneller af: in hetzelfde voorbeeld 180.500 euro.
Wat scheelt 0,1 procent hypotheekrente per maand?
Per 100.000 euro schuld kost een tiende procentpunt ongeveer 8,33 euro rente per maand. Bij 300.000 euro is dat 25 euro per maand en bij 400.000 euro ruim 33 euro. Over een rentevaste periode van tien jaar loopt dat bij 300.000 euro op tot ongeveer 3.000 euro, nog los van het effect op je restschuld.
Welk rentepercentage moet ik invullen als ik nog geen offerte heb?
Neem een actueel tarief dat past bij de rentevaste periode en de risicoklasse die je verwacht, en rond het naar boven af. Rentes bewegen dagelijks, dus een percentage uit een oud artikel is onbruikbaar. Kijk voor een actueel beeld bij hypotheekrente vergelijken bij het afsluiten en reken daarnaast een variant door die een half procent hoger ligt.
Waarom betaal ik meer rente dan mijn buurman met dezelfde hypotheek?
Meestal door de risicoklasse. Wie 95 procent van de woningwaarde leent, betaalt meer dan wie 60 procent leent, en met Nationale Hypotheek Garantie zit je vaak in de laagste klasse. Ook de rentevaste periode, het moment waarop de rente werd vastgezet en de geldverstrekker zelf verklaren verschillen van tienden procenten.
Hoe bereken je de rente over een aflossingsvrij deel?
Dat is de eenvoudigste som van allemaal, want de schuld blijft gelijk. Schuld maal rente gedeeld door twaalf geeft elke maand hetzelfde bedrag, dertig jaar lang. Bij 150.000 euro en 4 procent is dat 500 euro per maand en 180.000 euro over de hele looptijd, terwijl de schuld op de einddatum nog volledig openstaat.
Hoe reken je uit of oversluiten naar een lagere rente loont?
Zet de besparing per maand tegenover de eenmalige kosten: boeterente, taxatie, notaris en advies. Deel de kosten door de maandbesparing en je weet na hoeveel maanden je break-even bent. Blijf je langer in het huis dan die periode, dan levert het geld op. De gids over oversluiten berekenen loopt die som helemaal door.
Klopt de rente op mijn jaaroverzicht met mijn eigen berekening?
Meestal wijkt hij een paar euro af, en dat is normaal. Geldverstrekkers rekenen met het exacte aantal dagen per maand of met een licht andere renteconventie, en een tussentijdse aflossing of een wijziging in de risicoklasse verschuift het bedrag ook. Wijkt het meer dan enkele tientjes af, vraag dan een specificatie per leningdeel op.
Telt de rente op een lening voor de verbouwing ook mee?
Rente over een lening die je gebruikt voor onderhoud of verbetering van je eigen woning is aftrekbaar onder dezelfde voorwaarden als de rest: annuïtair of lineair aflossen in maximaal dertig jaar. Bewaar de facturen, want de Belastingdienst kan vragen waaraan het geld is besteed. Financier je de verbouwing uit een aflossingsvrij deel, dan is de rente niet aftrekbaar.
Wanneer je een adviseur of vakman inschakelt
De rekensommen op deze pagina kun je zelf maken, en voor een eerste beeld van je lasten is dat genoeg. Een hypotheekadviseur verdient zijn advieskosten, in de markt meestal tussen de 1.500 en 3.000 euro, terug zodra er meerdere leningdelen, overgangsrecht of een verbouwingsdepot in het spel zijn: dan hangt de uitkomst aan details die niet in een rekenhulp passen. Ook bij oversluiten met boeterente en bij rentemiddeling is een doorrekening van iemand die het acceptatiebeleid van meerdere geldverstrekkers kent vaak meer waard dan hij kost. Twijfel je over de fiscale kant, bijvoorbeeld over de resterende duur van je aftrek of over een deel dat in box 3 valt, dan is een fiscalist of de Belastingtelefoon het juiste loket. Wat je in elk geval zelf kunt doen: je leenruimte verkennen met de rekenhulp voor je maximale hypotheek en je oriënteren in de gidsen onder hypotheek, zodat je met scherpe vragen aan tafel komt.
Bronnen en controle
- Eigen woning: hypotheekrenteaftrek en eigenwoningforfait Belastingdienst geraadpleegd 22 augustus 2026
- Hypotheek: financieringslastnormen en betaalbare maandlasten Nibud geraadpleegd 22 augustus 2026
- Nationale Hypotheek Garantie NHG geraadpleegd 22 augustus 2026
- Inkomstenbelasting en aftrekposten Rijksoverheid geraadpleegd 22 augustus 2026
Verder lezen over dit onderwerp
Hypotheekrentes
Hypotheekrente vergelijken
Rentevaste periode
Wat is de huidige hypotheekrente
Hypotheek berekenen