Overbruggingskrediet: wat het kost en hoe je het weer aflost
Typ minimaal 2 tekens. Je doorzoekt alleen deze gids.
Een overbruggingskrediet is een tijdelijke lening op de overwaarde van je huidige woning, bedoeld om het nieuwe huis te betalen voordat het oude is geleverd. Je lost tijdens de looptijd niets af en betaalt alleen rente, die hoger ligt dan op een gewone hypotheek. De looptijd is meestal een tot twee jaar en het hele bedrag gaat in een keer van tafel op de dag dat je oude woning bij de notaris passeert. De echte kosten zitten in de rentemaanden en in de dubbele woonlasten, niet in de afsluitkosten.
- 1 tot 2 jaar gebruikelijk looptijd van een overbruggingskrediet
- 90% richtlijn deel van de getaxeerde waarde waarmee wordt gerekend bij een onverkocht huis
- 37,56% 2026 maximale tarief waartegen de overbruggingsrente aftrekbaar is
- € 500 2026 gemiddelde kosten van de taxatie die je voor de aanvraag nodig hebt
Gecontroleerd op augustus 2026
Wat een overbruggingskrediet is en hoe het werkt
De betekenis van een overbruggingskrediet zit in het woord: het overbrugt de periode tussen het betalen van je nieuwe huis en het binnenkrijgen van het geld voor je oude huis. Je overwaarde zit vast in stenen tot de dag dat de notaris de oude woning overdraagt, terwijl je het geld nodig hebt op de dag dat je de nieuwe woning afneemt. Het krediet dicht dat gat en loopt naast de hypotheek die je voor het nieuwe huis afsluit.
Hoe een overbruggingskrediet werkt, is in de kern simpel. De geldverstrekker leent je een bedrag dat past binnen de overwaarde van je huidige woning, je neemt dat bedrag op bij de notaris en gebruikt het als eigen geld voor de aankoop. Tijdens de looptijd los je niets af en betaal je alleen rente. Zodra je oude woning passeert, lost de notaris eerst je oude hypotheek af en daarna het krediet, allebei uit de verkoopopbrengst.
In de praktijk hoor je twee termen door elkaar. Een overbruggingskrediet en een overbruggingshypotheek zijn hetzelfde product; het woord hypotheek slaat op de zekerheid die de geldverstrekker op je oude woning vestigt, het woord krediet op de lening zelf. Hoeveel je kunt lenen hangt af van je overwaarde en van de vraag of je huis al verkocht is, en dat rekenen we uit bij de overbruggingshypotheek en de 90 procent-regel. Hoeveel ruimte er in jouw woning zit, zie je met de rekenhulp voor je overwaarde.
Hoeveel je kunt lenen en wat de geldverstrekker toetst
Twee dingen bepalen de hoogte van het krediet. Het eerste is je overwaarde: de waarde van je huidige woning min de hypotheek die er nog op rust. Is je huis verkocht en zijn de ontbindende voorwaarden verstreken, dan gaan de meeste geldverstrekkers uit van de verkoopprijs min de restschuld min de verkoopkosten. Staat het huis nog te koop, dan rekenen ze als richtlijn met ongeveer 90 procent van de getaxeerde waarde.
Die 90 procent is geen wet. Artikel 5 van de Tijdelijke regeling hypothecair krediet staat een hypotheek toe tot honderd procent van de waarde van de woning, dus de tien procent die eraf gaat is de eigen veiligheidsmarge van de geldverstrekker. Daarom is de ene partij ruimer dan de andere.
Het tweede is je inkomen, en daar geeft de wet meer ruimte dan veel mensen denken. Artikel 4, zesde lid, van de Tijdelijke regeling hypothecair krediet staat de geldverstrekker toe om de lopende lasten van je onverkochte woning en de kosten van het overbruggingskrediet buiten de toets te laten, als aannemelijk is dat je die lasten een redelijke periode kunt dragen.
Mogen is niet moeten. De ene partij laat de overbruggingsrente en je oude hypotheeklast inderdaad weg, de andere telt ze wel als extra maandlast mee zolang het krediet loopt. Vraag daarom na hoe jouw geldverstrekker dit doet. Reken je leenruimte voor de nieuwe woning door met de rekenhulp voor je maximale hypotheek voordat je een bod uitbrengt, en houd rekening met die extra last als hij hem wel meetelt.
Over de leeftijdsgrens bij een overbruggingskrediet bestaat veel verwarring. Er is geen wettelijke leeftijd waarboven het niet meer mag, maar geldverstrekkers hanteren wel eigen grenzen, vaak rond het moment waarop de lening zou doorlopen na je pensioendatum. Omdat een overbrugging maximaal twee jaar duurt, speelt dat minder dan bij een gewone hypotheek. Wat er wel telt, is je toetsinkomen op het moment van de aanvraag: met een pensioeninkomen valt de berekening anders uit dan met loon. De normen achter die toets gelden voor elke hypotheek die je aanvraagt.
| Situatie | Waarmee de geldverstrekker doorgaans rekent | Wat dat betekent |
|---|---|---|
| Oude woning verkocht, termijnen verstreken | Verkoopprijs min restschuld min verkoopkosten | De hoogste overbrugging, en de minste discussie |
| Oude woning te koop, recente taxatie | Ongeveer 90 procent van de getaxeerde waarde min restschuld | Tien procent blijft als veiligheidsmarge staan |
| Oude woning nog niet in de verkoop | Veel partijen financieren dit niet of rekenen lager | Vaak geen krediet, of alleen met eigen geld erbij |
| Oude woning is hypotheekvrij | Ongeveer 90 procent van de getaxeerde waarde | Er gaat geen restschuld af, dus de ruimte is groot |
| Pensioeninkomen of aanvrager op leeftijd | Toetsinkomen op moment van aanvraag, plus eigen leeftijdsbeleid | Geen wettelijke grens, wel verschil per geldverstrekker |
Gecontroleerd op augustus 2026
Vraag het krediet aan voordat je een bod uitbrengt, niet erna. Wie eerst tekent en daarna hoort dat de geldverstrekker een onverkochte woning niet financiert, moet terugvallen op het voorbehoud van financiering en verliest zijn aankoop.
De rente op een overbruggingskrediet
De rente van een overbruggingskrediet ligt hoger dan die van een gewone hypotheek. De geldverstrekker leent uit op geld dat nog in een huis zit dat misschien niet verkoopt, en de looptijd is te kort om het risico uit te smeren. In de praktijk is het tarief vaak variabel of gekoppeld aan de kortste rentevaste periode die de geldverstrekker aanbiedt, met een opslag daarbovenop. Dat betekent dat je rente tijdens de looptijd kan bewegen.
Omdat er niets wordt afgelost, is de rekensom recht toe recht aan: je betaalt elke maand het jaarpercentage over het opgenomen bedrag, gedeeld door twaalf. Bij 130.000 euro en een aangenomen rente van 4,5 procent is dat 488 euro per maand, elke maand hetzelfde. Neem je maar een deel van het toegewezen krediet op, dan betaal je bij de meeste geldverstrekkers ook alleen rente over dat deel. Vraag na hoe jouw offerte dat regelt, want niet elke partij werkt met een opnamemogelijkheid in delen.
Vergelijken doe je niet op het rentepercentage alleen. Een half procent verschil op 130.000 euro scheelt 54 euro per maand, terwijl een aparte hypotheekakte in een keer honderden euro's kost. Kijk daarom naar het totaal over de periode die je verwacht nodig te hebben. Hoe rentetarieven zich verhouden en waar de verschillen tussen aanbieders vandaan komen, staat bij hypotheekrente vergelijken.
Fiscaal telt het krediet mee als eigenwoningschuld zolang het je eigen woning financiert en je het volgens de leningsovereenkomst in ten hoogste 360 maanden ten minste annuïtair aflost. Die aflossingseis staat in artikel 3.119c van de Wet inkomstenbelasting 2001. Dat er tussentijds niets afgaat is daarbij geen probleem, want je betaalt de lening in een keer terug bij de levering en dat is sneller dan het annuïtaire schema.
De rente is dan aftrekbaar tegen maximaal 37,56 procent in 2026. Dat is een plafond en geen vast voordeel: ligt je inkomen onder 38.883 euro, dan trek je af tegen je eigen tarief van 35,75 procent. Sleept de verkoop van je oude woning jaren aan, dan loopt de rente op de hypotheek van die woning nog mee tot en met drie jaar na het kalenderjaar waarin je eruit vertrok; daarna gaan die woning en die schuld naar box 3 en stopt de aftrek erover.
| Rentevorm | Hoe die uitpakt | Wanneer die past |
|---|---|---|
| Variabel | Beweegt maandelijks mee met de markt | Bij een verkoop die je binnen enkele maanden verwacht |
| Kort vast, bijvoorbeeld een of twee jaar | Vast bedrag per maand tot de einddatum | Bij nieuwbouw of een woning die langer kan staan |
| Tarief van de nieuwe hypotheek plus opslag | Meestal de vorm bij de eigen geldverstrekker | Als krediet en hypotheek in een dossier zitten |
| Consumptief krediet als noodoplossing | Duidelijk hoger tarief, en aftrek alleen bij een vast aflosschema | Alleen als er geen hypothecaire route is |
Gecontroleerd op augustus 2026
Wat een overbruggingskrediet aan kosten met zich meebrengt
De kosten van een overbruggingskrediet vallen uiteen in twee soorten. De eenmalige kosten betaal je bij het afsluiten en die zijn te overzien; de rentekosten lopen door zolang je huis niet is geleverd en die bepalen uiteindelijk de prijs. Een krediet dat drie maanden loopt is goedkoop, hetzelfde krediet dat achttien maanden loopt kost een veelvoud.

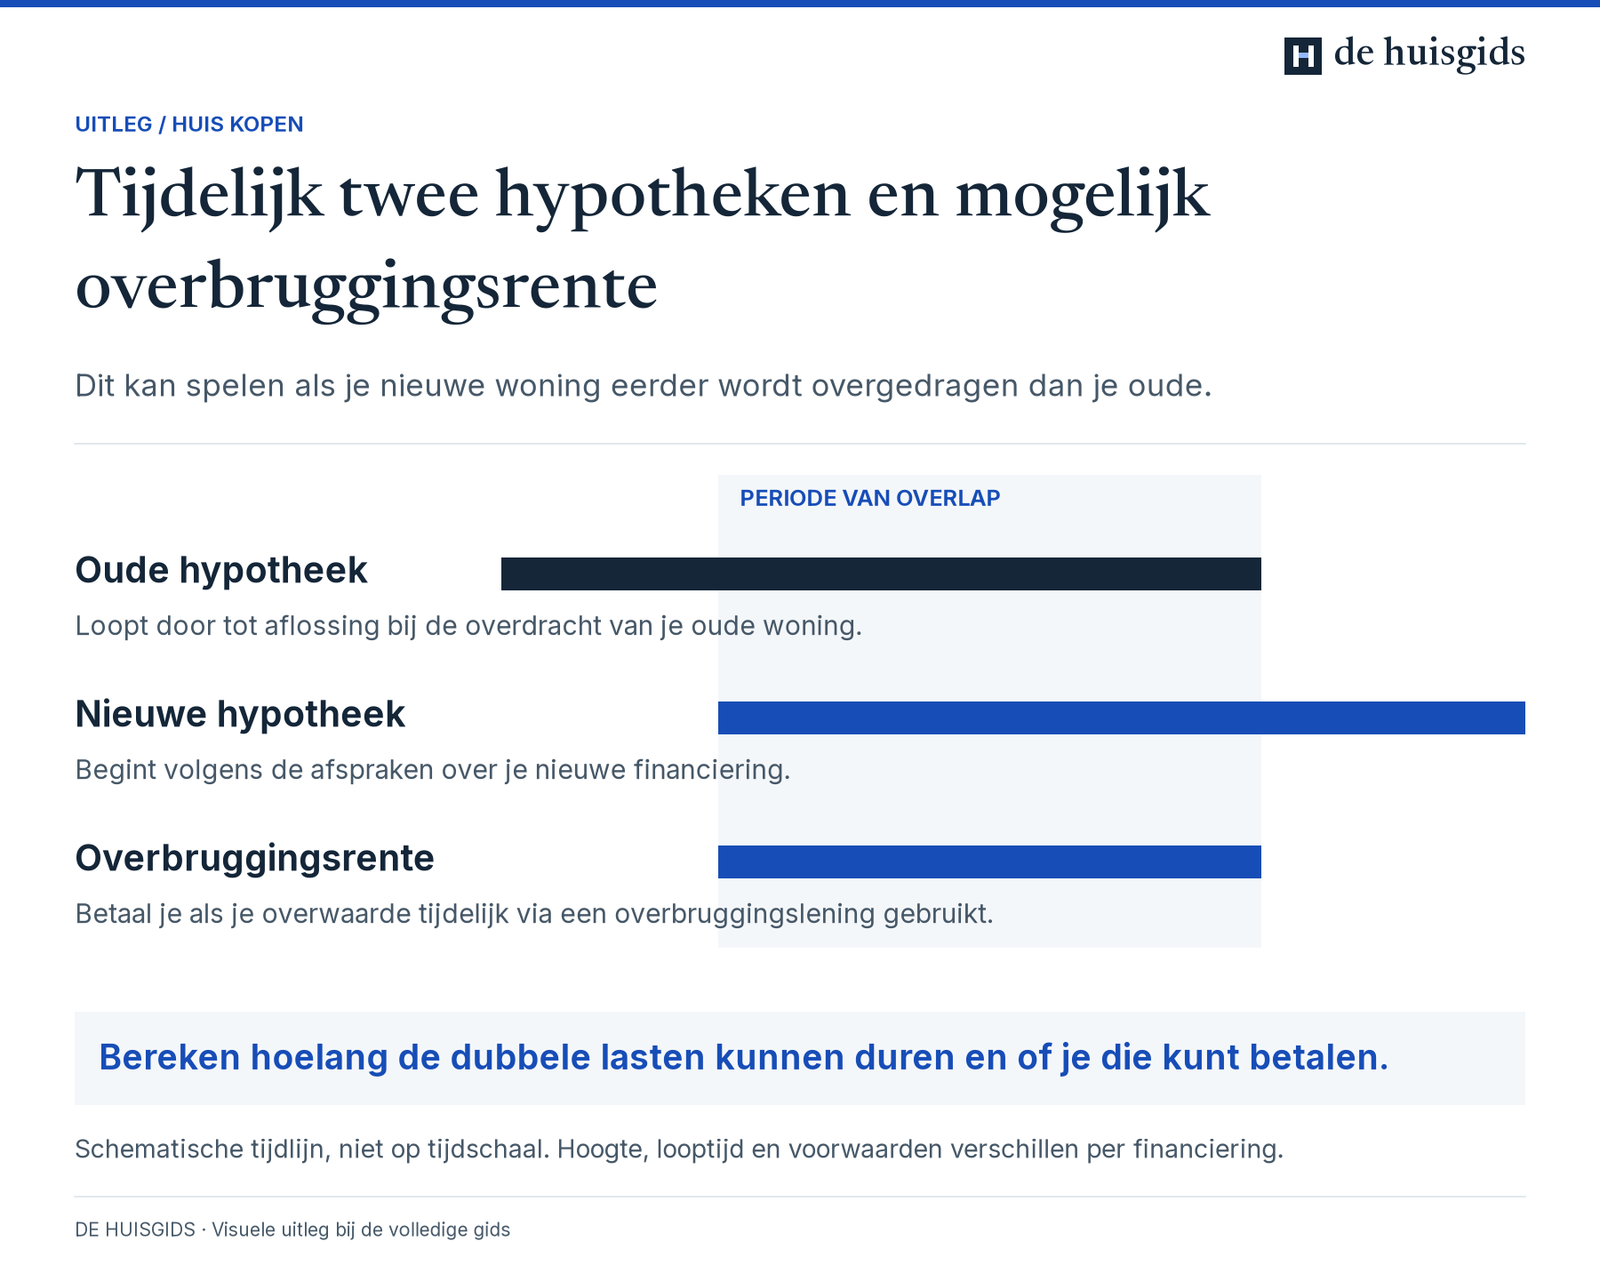
Bereken hoelang de dubbele lasten kunnen duren en of je die kunt betalen.
Lees de volledige uitleg bij deze afbeelding
Dit kan spelen als je nieuwe woning eerder wordt overgedragen dan je oude.
Oude hypotheek: Loopt door tot aflossing bij de overdracht van je oude woning.
Nieuwe hypotheek: Begint volgens de afspraken over je nieuwe financiering.
Overbruggingsrente: Betaal je als je overwaarde tijdelijk via een overbruggingslening gebruikt.
Bereken hoelang de dubbele lasten kunnen duren en of je die kunt betalen.
Schematische tijdlijn, niet op tijdschaal. Hoogte, looptijd en voorwaarden verschillen per financiering.
Loopt het krediet via dezelfde geldverstrekker als je nieuwe hypotheek, dan zit het meestal in hetzelfde dossier en dezelfde akte. Je betaalt dan geen aparte notaris- en advieskosten. Kies je een losse partij, dan komt er een tweede hypotheekakte op je oude woning bij, met notariskosten en een inschrijving bij het Kadaster. Welke posten er verder bij een financiering komen kijken, staat in de gids over de kosten van een hypotheek.
Die eenmalige posten zijn niet allemaal netto. De taxatie, het advies en de notaris- en Kadasterkosten voor de hypotheekakte zijn kosten van een geldlening, en die mag je in het jaar dat je ze betaalt van je inkomen in box 1 aftrekken, tegen hetzelfde maximum van 37,56 procent als de rente. Dat staat in artikel 3.120 van de Wet inkomstenbelasting 2001 en het geldt alleen zolang de lening zelf eigenwoningschuld is.
De post die mensen het vaakst vergeten, staat niet in de offerte: de dubbele woonlasten. Zolang je twee huizen hebt, betaal je twee opstalverzekeringen en twee energierekeningen, ook al staat het oude huis leeg. Dat is bij een doorsnee woning al snel enkele honderden euro's per maand boven op de rente.
Ben je op 1 januari eigenaar van allebei, dan komen daar dat jaar twee aanslagen voor de eigenarenheffingen van gemeente en waterschap bij. De onroerendezaakbelasting gaat namelijk naar degene die op die datum eigenaar is.
Als je het overbruggingskrediet niet gebruikt
Het komt geregeld voor dat een overbruggingskrediet wordt geregeld en uiteindelijk niet nodig blijkt, bijvoorbeeld omdat beide leveringen op dezelfde dag vallen. Neem je het bedrag niet op, dan betaal je er ook geen rente over: rente loopt vanaf de opname, niet vanaf de offerte. De taxatie en het advieswerk zijn dan wel al gemaakt en die krijg je niet terug.
Is de hypotheekakte voor de overbrugging al gepasseerd, dan staat de inschrijving op je oude woning en die moet bij verkoop worden doorgehaald. Dat royement regelt de notaris. Het Kadaster rekent voor die doorhaling niets zolang de notaris haar elektronisch aanlevert, dus je betaalt alleen het honorarium van de notaris en dat verschilt per kantoor. Wie de kans reëel acht dat het krediet niet nodig is, vraagt de geldverstrekker om de inschrijving pas te laten passeren op het moment van opname.
| Kostenpost | Orde van grootte in 2026 | Valt weg als |
|---|---|---|
| Rente over het opgenomen bedrag | Bij € 130.000 en een aangenomen rente van 4,5 procent: € 488 per maand | Je het krediet niet opneemt |
| Taxatie van je huidige woning | Ongeveer € 500 | Er al een recent taxatierapport ligt |
| Notariskosten voor een extra hypotheekakte | Ongeveer € 600 | Krediet en hypotheek in één akte gaan |
| Inschrijving bij het Kadaster | € 103,50 | Er geen aparte inschrijving nodig is |
| Advies en bemiddeling voor de financiering | Ongeveer € 2.500 voor het geheel | Nooit: dit hoort bij de nieuwe hypotheek |
| Dubbele woonlasten van twee woningen | Enkele honderden euro's per maand | De oude woning is geleverd |
Gecontroleerd op augustus 2026
Zet in je begroting niet de verwachte verkooptermijn maar het dubbele daarvan. Verkoopt het huis sneller, dan houd je geld over; verkoopt het langzamer, dan hoef je niet halverwege je plannen om te gooien.
Aflossen: hoe het krediet weer van tafel gaat
Een overbruggingskrediet aflossen gebeurt in de regel vanzelf. Op de dag dat je oude woning bij de notaris passeert, komt de koopsom binnen op de derdenrekening. De notaris lost daaruit eerst je oude hypotheek af, daarna het overbruggingskrediet, en pas wat daarna overblijft wordt naar je overgemaakt. Je hoeft er zelf niets voor te doen behalve de aflosnota controleren.
Tussentijds aflossen mag ook. Krijg je eerder geld vrij, bijvoorbeeld uit een schenking of een beleggingsrekening, dan kun je het krediet gedeeltelijk terugbetalen en daalt je rente meteen mee.
Dat vervroegd aflossen mag, is geen gunst van de bank. Artikel 81c van het Besluit Gedragstoezicht financiële ondernemingen Wft bepaalt dat het altijd kan en dat de geldverstrekker er nooit meer voor mag rekenen dan het financiële nadeel dat hij er zelf van heeft; hij moet je die berekening ook vooraf geven. Bij een variabele rente is er meestal geen nadeel en betaal je dus niets, maar staat de rente van je overbrugging kort vast, vraag de berekening dan op voordat je overmaakt.
Blijft er na aflossing geld over, dan komt de bijleenregeling in beeld. De verkoopprijs min de verkoopkosten min de hypotheek die je aflost, is je eigenwoningreserve; dat staat in artikel 3.119aa van de Wet inkomstenbelasting 2001. Die reserve gaat af van de aankoopkosten van je nieuwe woning, en over het stuk hypotheek dat daar bovenuit komt krijg je geen renteaftrek.
Wie het restant direct aflost op de nieuwe hypotheek, haalt precies dat stuk schuld weg. Koop je binnen drie jaar niets nieuws, dan vervalt de reserve vanzelf. Wat zo'n extra aflossing met je maandlast doet, zie je met de rekenhulp voor je maandlasten door het nieuwe restbedrag in te vullen.
Valt de opbrengst tegen, dan werkt het andersom. Brengt je woning minder op dan je restschuld plus het krediet, dan moet je het verschil bij de notaris bijleggen uit eigen geld. Daar is de marge van tien procent bij een onverkocht huis voor bedoeld, en het is de reden om tijdens de looptijd een buffer aan te houden.
Verlengen als je huis niet verkocht raakt
Elk overbruggingskrediet heeft een einddatum, meestal twaalf of vierentwintig maanden na het passeren. Is je huis dan nog niet verkocht, dan moet de lening worden verlengd of afgelost, en aflossen kan op dat moment alleen uit eigen geld. Een overbruggingskrediet verlengen kan bij de meeste geldverstrekkers wel, maar nooit automatisch. Ze vragen een actuele taxatie, kijken opnieuw naar je inkomen en rekenen soms een renteopslag omdat de woning kennelijk moeilijk verkoopt.
De situatie waarin het huis na 2 jaar nog steeds niet verkocht is, is de zwaarste variant. Twee jaar is bij veel partijen de maximale termijn, dus verlengen is dan geen recht meer maar een gunst. Loopt de geldverstrekker niet mee, dan resteren drie routes: het krediet aflossen uit eigen middelen, de oude woning verkopen tegen wat de markt geeft, of de financiering herzien met een hogere hypotheek op de nieuwe woning. Die laatste route vraagt een nieuwe inkomenstoets en lukt alleen als je leenruimte het toelaat.
De rekensom die er echt toe doet, is die tussen wachten en de vraagprijs verlagen. Elke maand extra kost je de rente plus de dubbele woonlasten. Bij 130.000 euro tegen een aangenomen rente van 4,5 procent is dat 488 euro rente per maand, dus zes maanden langer wachten kost bijna 3.000 euro aan rente en met de lasten van het lege huis erbij al gauw het dubbele. Een prijsverlaging die het huis binnen een maand verkoopt, valt vaak goedkoper uit dan een half jaar doorbetalen in de hoop op meer. Wie twijfelt tussen wachten en zakken, legt de cijfers het beste voor aan een hypotheekadviseur die het hele dossier kent.
| Moment | Wat er gebeurt | Wat je zelf kunt doen |
|---|---|---|
| Drie maanden voor de einddatum | Nog niets, maar de geldverstrekker beslist hierna | Zelf bellen en de verlenging aanvragen |
| Op de einddatum, huis nog te koop | Verlengen met hertaxatie, inkomenstoets en soms opslag | Actuele taxatie klaar hebben liggen |
| Na twee jaar, nog steeds niet verkocht | Verlengen is bij veel partijen niet meer vanzelfsprekend | Aflossen uit eigen geld, verkopen of herfinancieren |
| Verlenging geweigerd | Het krediet wordt opeisbaar | Prijs verlagen of de nieuwe hypotheek laten herzien |
Zet de einddatum van het krediet met drie maanden marge in je agenda. Wie pas in de laatste weken om verlenging vraagt, onderhandelt vanuit een zwakke positie en betaalt de opslag die de geldverstrekker noemt.
Een overbruggingskrediet zonder hypotheek en via familie
De term overbruggingskrediet zonder hypotheek betekent in de praktijk drie verschillende dingen, en ze lopen financieel ver uiteen. De eerste: je huidige woning is al afbetaald. Er gaat dan geen restschuld van de waarde af, dus kun je bij een onverkocht huis tot ongeveer 90 procent van de getaxeerde waarde overbruggen. Op een woning van 400.000 euro is dat 360.000 euro.
De tweede: je hebt op de nieuwe woning geen hypotheek nodig omdat je haar volledig met de overwaarde betaalt. Je vraagt dan alleen het krediet aan. Dat kan, maar niet elke geldverstrekker doet zo'n losse lening zonder dat er een nieuwe hypotheek tegenover staat. Vraag dat na voordat je een bod uitbrengt.
De derde: financiering zonder hypothecaire zekerheid, dus een consumptief krediet of persoonlijke lening. Dat is de duurste vorm, want de rente ligt fors hoger en de looptijd is korter. Voor kleine bedragen en korte periodes kan het uitkomst bieden, voor een volledige overbrugging zelden.
Dat er geen hypotheek op rust, betekent overigens niet dat de rente per definitie niet aftrekbaar is. Artikel 3.119a van de Wet inkomstenbelasting 2001 vraagt geen hypothecaire zekerheid, maar wel dat de lening aantoonbaar je eigen woning financiert en dat je contractueel verplicht bent haar in ten hoogste 360 maanden ten minste annuïtair af te lossen. Een persoonlijke lening met een vast aflosschema kan daaraan voldoen, een doorlopend krediet niet, want daarin staat geen aflosverplichting.
Een overbruggingskrediet van familie is een reële vierde route. Ouders die het geld tijdelijk missen kunnen het gat dichten tegen een rente die jullie samen afspreken, zonder taxatie en zonder acceptatietoets. Leg rente, looptijd en het moment van terugbetalen schriftelijk vast.
Aan de aftrek hangen drie voorwaarden. De lening moet aantoonbaar voor de eigen woning zijn, er moet een verplichting in staan om haar in ten hoogste 360 maanden ten minste annuïtair af te lossen, en je moet de gegevens ervan in je aangifte inkomstenbelasting invullen; die opgaafplicht bij een lening van een particulier staat in artikel 3.119g van de Wet inkomstenbelasting 2001. Ligt de rente onder de markt en kunnen je ouders het geld op elk moment opeisen, dan ziet artikel 15 van de Successiewet 1956 het renteverschil bovendien als een schenking van dag tot dag. Laat zo'n constructie doorrekenen in een gesprek over hypotheekadvies voordat het geld overgaat.
Alternatieven voor een overbruggingskrediet
Het goedkoopste alternatief voor een overbruggingskrediet is er geen nodig hebben. Dat lukt als de levering van je oude en je nieuwe woning op dezelfde dag bij dezelfde notaris plaatsvindt: de opbrengst van het ene huis betaalt dan direct het andere. Er zit geen speling in, dus houd rekening met een paar dagen financiering als een van beide overdrachten uitloopt.
Eigen geld is de tweede route. Wie genoeg spaargeld heeft om het gat te dichten, betaalt geen rente en heeft geen extra toets nodig; het bedrag komt terug zodra de oude woning is geleverd. Nadeel is dat je buffer een tijd op nul staat, precies in de periode waarin je verhuiskosten maakt.
Verhogen van de bestaande hypotheek op je oude woning kan soms voordeliger zijn dan een apart krediet, zeker als je daar nog een lage rente hebt staan. Een ruimere hypotheek op het nieuwe huis met later extra aflossen werkt ook, zolang je inkomen die hogere lening draagt en je de bijleenregeling in de gaten houdt. Welke variant het gunstigst uitpakt, hangt af van de tarieven op het moment van je aanvraag en van hoelang je met twee huizen verwacht te zitten. Een adviseur zet die smaken tegenover elkaar; wat zo'n gesprek oplevert en kost, staat bij advies over je financiering.
| Alternatief | Kosten | Waar het op vastloopt |
|---|---|---|
| Beide leveringen op dezelfde dag | Geen rente, alleen goede planning | Eén uitlopende overdracht en het schema klapt |
| Eigen spaargeld inzetten | Geen rente, wel gemiste spaarrente | Je buffer staat tijdelijk op nul |
| Lening of schenking van familie | Rente in onderling overleg | Zonder schriftelijke afspraak ontstaat gedoe |
| Bestaande hypotheek op de oude woning verhogen | Rente over de verhoging, soms advieskosten | Niet elke geldverstrekker werkt eraan mee |
| Hogere hypotheek op de nieuwe woning | Reguliere hypotheekrente, wel meer schuld | Je inkomen moet de hele lening dragen |
| Consumptief krediet | Duidelijk hogere rente, aftrek alleen bij een vast aflosschema | Korte looptijd en beperkte bedragen |
Zo regel je een overbruggingskrediet
Begin voordat je een bod uitbrengt, dan weet je met welk bedrag je kunt schuiven.
-
Bereken je overwaarde en je leenruimte
Zet de geschatte waarde van je woning naast de restschuld op je hypotheek en trek daar bij een onverkocht huis tien procent marge af. Reken daarnaast met de rekenhulp voor je maximale hypotheek uit wat je op de nieuwe woning kunt lenen, inclusief de overbruggingsrente als extra last.
-
Vraag bij je geldverstrekker de voorwaarden op
Vraag met welk percentage van de waarde ze rekenen, wat de maximale looptijd is, of je in delen kunt opnemen en of er een aparte hypotheekakte nodig is. Die vier antwoorden bepalen samen de prijs van je krediet.
-
Laat je huidige woning taxeren
Zonder recent taxatierapport gaat geen enkele aanvraag door. Reken op ongeveer 500 euro in 2026 en op enkele werkdagen tot een paar weken doorlooptijd, afhankelijk van de drukte bij taxateurs in jouw regio.
-
Neem het krediet mee in de hypotheekaanvraag
Dien de overbrugging tegelijk in met de aanvraag voor de nieuwe hypotheek, zodat beide in één dossier en één akte passen. Dat scheelt notaris- en advieskosten en voorkomt dat de ene aanvraag op de andere wacht. Wat er verder in zo'n dossier zit, staat bij de kosten van een hypotheek.
-
Controleer de nota van afrekening bij de notaris
Kijk op de dag van passeren of het bedrag van de overbrugging klopt met de offerte en of de ingangsdatum van de rente die van de opname is. Een fout in de nota corrigeren kost achteraf onnodig veel moeite.
-
Bewaak de einddatum en de verkoop
Zet drie maanden voor de einddatum een herinnering. Loopt de verkoop stroef, bespreek dan op dat moment verlenging of een prijsaanpassing met je makelaar en je adviseur, niet in de laatste weken.
-
Los af bij de levering en zet het restant weg
De notaris lost het krediet af uit de verkoopopbrengst. Houd je geld over, overweeg dan dat bedrag af te lossen op je nieuwe hypotheek. Door de bijleenregeling telt dat restant namelijk als eigenwoningreserve en verlaagt het de schuld waarover je nog rente mag aftrekken.
Maximale hypotheek
Vul je bruto inkomen in en zie een eerlijke indicatie van je maximale hypotheek, met de knoppen waaraan je kunt draaien. Open de volledige maximale hypotheek
Check dit voordat je een overbruggingskrediet afsluit
Doorgerekend: zo pakt het uit
Negen maanden overbruggen op een huis dat nog te koop staat
Stel, je huidige woning is getaxeerd op 380.000 euro en er staat nog 210.000 euro hypotheek op. Het huis staat te koop maar is niet verkocht, dus rekent de geldverstrekker met 90 procent van de waarde: 342.000 euro min 210.000 euro geeft een overbruggingskrediet van 132.000 euro. Dat bedrag breng je in als eigen geld bij de aankoop van je nieuwe woning.
Bij een aangenomen rente van 4,5 procent kost het krediet 132.000 × 4,5% / 12 = 495 euro per maand. De verkoop rondt na negen maanden, dus je betaalt 9 × 495 = 4.455 euro rente. Die rente is aftrekbaar tegen maximaal 37,56 procent (2026), wat 1.673 euro teruggeeft. Netto blijft er 2.782 euro aan rente over.
Daar komen de eenmalige kosten bij. De taxatie van je oude woning kost ongeveer 500 euro (2026) en omdat het krediet in dezelfde akte als je nieuwe hypotheek meeloopt, betaal je geen extra notaris- of Kadasterkosten. Die taxatie hoort bij het krijgen van de lening en is daarom net als de rente aftrekbaar: dat geeft 188 euro terug, dus netto blijft er 312 euro van over.
Het overbruggen kost je in dit scenario dus ongeveer 3.094 euro netto. Reken daar de dubbele woonlasten van negen maanden bij op, bij 250 euro per maand nog eens 2.250 euro, en je komt uit op ruim 5.300 euro voor de tussenperiode.
Verlengen of de vraagprijs verlagen
Stel, hetzelfde krediet van 132.000 euro loopt na twaalf maanden af en het huis is nog niet verkocht. Je vraagt zes maanden verlenging aan. De geldverstrekker vraagt een hertaxatie van ongeveer 500 euro (2026) en verhoogt de rente met een half procentpunt naar 5 procent. De maandlast wordt dan 132.000 × 5% / 12 = 550 euro, dus zes maanden kosten 3.300 euro aan rente.
Na aftrek tegen 37,56 procent (2026) blijft daar 2.061 euro van over. De hertaxatie hoort bij het verlengen van de lening en is daarom ook aftrekbaar, dus die 500 euro kost je netto 312 euro; samen is dat 2.373 euro. Tel de dubbele woonlasten van zes maanden erbij, bij 250 euro per maand nog eens 1.500 euro, en het halfjaar wachten kost je bijna 3.900 euro.
Zet daar een prijsverlaging tegenover. Ga je met de vraagprijs 10.000 euro omlaag en verkoopt het huis daardoor binnen een maand, dan lever je 10.000 euro in maar bespaar je bijna 3.900 euro aan kosten. Het netto verschil is dan ruim 6.100 euro in het nadeel van zakken. Pas als je nog zeventien maanden zou moeten wachten draait de som om, en zo lang verlengen kan bij een maximale looptijd van twee jaar meestal niet eens. De vraag is dus niet of zakken pijn doet, maar hoelang je denkt nog te wachten.
Een krediet dat je maar half nodig hebt
Stel, je krijgt hetzelfde krediet van 132.000 euro toegewezen, maar je hebt bij de aankoop maar 80.000 euro nodig omdat je zelf 52.000 euro spaargeld inbrengt. Kun je in delen opnemen, dan betaal je alleen over die 80.000 euro rente: 80.000 × 4,5% / 12 = 300 euro per maand in plaats van 495 euro. Over negen maanden scheelt dat 1.755 euro bruto, netto ongeveer 1.096 euro.
Blijkt het krediet uiteindelijk helemaal niet nodig, bijvoorbeeld omdat beide leveringen op dezelfde dag vallen, dan betaal je geen rente. De taxatie van 500 euro (2026) ben je wel kwijt, en als de hypotheekakte voor de overbrugging al is gepasseerd, komt daar het doorhalen van de inschrijving bij verkoop nog bovenop. Dat tarief verschilt per notariskantoor, dus vraag het vooraf op.
Veelgemaakte fouten
Rekenen met de vraagprijs in plaats van de taxatiewaarde
De geldverstrekker kijkt bij een onverkocht huis naar ongeveer 90 procent van de getaxeerde waarde, niet naar wat jij hoopt te krijgen. Een verschil van 20.000 euro tussen vraagprijs en taxatie kost je meteen 18.000 euro aan overbruggingsruimte, precies het bedrag dat je bij de aankoop nodig dacht te hebben.
Het krediet pas regelen nadat je hebt geboden
Niet elke geldverstrekker financiert een onverkochte woning, en de bedragen lopen sterk uiteen. Wie eerst tekent en daarna hoort dat het krediet lager uitvalt, moet terugvallen op het financieringsvoorbehoud en verliest de aankoop, soms met een boete van tien procent van de koopsom als het voorbehoud te laat wordt ingeroepen.
De dubbele woonlasten vergeten in de begroting
De rente op het krediet staat in de offerte, de lasten van twee huizen niet. Gemeentelijke heffingen, verzekeringen en energie voor een leegstaande woning tellen al gauw op tot enkele honderden euro's per maand, boven op de rente die je toch al betaalt.
Te lang wachten met de vraag om verlenging
Verlengen is geen recht. Wie in de laatste weken voor de einddatum aanklopt, krijgt de voorwaarden die de geldverstrekker noemt en heeft geen tijd meer om elders te kijken. Drie maanden van tevoren beginnen kost niets en levert onderhandelingsruimte op.
De oude woning verhuren om de lasten te dragen
Het klinkt logisch om het lege huis tijdelijk te verhuren, maar zodra er een huurder in zit is het geen eigen woning meer. De renteaftrek op de oude hypotheek stopt en de woning gaat met haar schuld naar box 3.
Stopt de verhuur en staat het huis weer leeg te koop binnen drie jaar na het kalenderjaar waarin je vertrok, dan mag je de rente vanaf dat moment weer aftrekken tot het einde van die termijn. Loopt de huur door tot na die drie jaar, dan is de aftrek definitief weg. Bespreek dit met een fiscalist voordat je een huurder toelaat.
Het restant na verkoop op de spaarrekening laten staan
Wat overblijft na aflossing van hypotheek en krediet, wordt je eigenwoningreserve. Die reserve gaat af van de aankoopkosten van je nieuwe woning, en over het stuk hypotheek dat daar bovenuit komt krijg je geen renteaftrek. Bij een restant van 30.000 euro en een aangenomen rente van 4 procent is dat 1.200 euro rente per jaar die je volledig zelf betaalt.
Veelgestelde vragen
Wat is een overbruggingskrediet?
Een overbruggingskrediet is een tijdelijke lening op de overwaarde van je huidige woning, bedoeld om je nieuwe huis te kunnen betalen voordat het oude is geleverd. Je lost tijdens de looptijd niets af en betaalt alleen rente. Het hele bedrag wordt in een keer terugbetaald op de dag dat de notaris je oude woning overdraagt. Het product is hetzelfde als een overbruggingshypotheek; het woord krediet slaat op de lening, het woord hypotheek op de zekerheid op je oude woning.
Hoe werkt een overbruggingskrediet in de praktijk?
Je vraagt het krediet aan bij dezelfde geldverstrekker als je nieuwe hypotheek, meestal in hetzelfde dossier. Bij het passeren van de nieuwe woning neem je het bedrag op en gebruik je het als eigen geld. Vanaf dat moment betaal je maandelijks rente. Bij de levering van je oude woning lost de notaris het krediet af uit de verkoopopbrengst, nadat je oude hypotheek is afgelost.
Hoeveel rente betaal je op een overbruggingskrediet?
De rente ligt hoger dan op een gewone hypotheek, omdat de looptijd kort is en de geldverstrekker leent op geld dat nog in een onverkocht huis zit. Het tarief is vaak variabel of gekoppeld aan de kortste rentevaste periode, met een opslag. Wat de tarieven op het moment van je aanvraag doen, zie je bij hypotheekrente vergelijken; reken vooraf met een aanname en niet met een dagkoers. De rente is aftrekbaar zolang het krediet dient om je eigen woning te financieren, in 2026 tegen maximaal 37,56 procent.
Wat zijn de kosten van een overbruggingskrediet?
De grootste post is de rente over de maanden dat je het krediet nodig hebt. Daarnaast betaal je een taxatie van je huidige woning, in 2026 ongeveer 500 euro, en bij een aparte hypotheekakte notariskosten van ongeveer 600 euro plus 103,50 euro voor de inschrijving bij het Kadaster. Loopt het krediet mee in de akte van je nieuwe hypotheek, dan vallen die laatste posten weg. Deze kosten horen bij het krijgen van de lening en zijn daardoor net als de rente aftrekbaar, in 2026 tegen maximaal 37,56 procent.
Kun je een overbruggingskrediet verlengen?
Meestal wel, maar nooit automatisch. De geldverstrekker vraagt een actuele taxatie, kijkt opnieuw naar je inkomen en rekent soms een renteopslag omdat de woning kennelijk moeilijk verkoopt. Vraag de verlenging drie maanden voor de einddatum aan, dan houd je tijd over om alternatieven te bekijken als het antwoord tegenvalt.
Wat als je huis na 2 jaar nog steeds niet verkocht is?
Twee jaar is bij veel geldverstrekkers de maximale looptijd, dus verlengen is dan geen recht meer. Werkt de geldverstrekker niet mee, dan blijven drie routes over: het krediet aflossen uit eigen geld, de woning verkopen tegen wat de markt geeft, of je financiering herzien met een hogere hypotheek op de nieuwe woning. Die laatste route vraagt een nieuwe inkomenstoets en lukt alleen binnen je leenruimte.
Kun je een overbruggingskrediet zonder hypotheek krijgen?
Dat hangt af van wat je bedoelt. Heb je op je nieuwe woning geen hypotheek nodig, dan kan een losse overbrugging soms, al bieden lang niet alle partijen dat aan. Bedoel je financiering zonder hypothecaire zekerheid, dan kom je uit bij een consumptief krediet: hogere rente en een kortere looptijd. De rente is dan alleen aftrekbaar als de lening aantoonbaar je eigen woning financiert en je haar volgens contract in ten hoogste 360 maanden ten minste annuïtair aflost, wat bij een doorlopend krediet niet kan. Is je huidige woning hypotheekvrij, dan is er juist veel ruimte, omdat er geen restschuld van de waarde af gaat.
Is er een leeftijdsgrens voor een overbruggingskrediet?
Er is geen wettelijke leeftijdsgrens. Geldverstrekkers hanteren wel eigen beleid, vaak gekoppeld aan de vraag of de lening doorloopt na je pensioendatum. Omdat een overbrugging hooguit twee jaar duurt, speelt dat minder dan bij een gewone hypotheek. Wat wel meetelt is je toetsinkomen op het moment van de aanvraag, en dat valt met pensioen anders uit dan met loon.
Wat gebeurt er als je het overbruggingskrediet niet gebruikt?
Rente loopt vanaf de opname, niet vanaf de offerte, dus zonder opname betaal je geen rente. De taxatie en het advieswerk zijn dan wel al gemaakt en die kosten krijg je niet terug. Is de hypotheekakte voor de overbrugging al gepasseerd, dan staat er een inschrijving op je oude woning die bij verkoop moet worden doorgehaald; dat royement regelt de notaris. Het Kadaster rekent er niets voor zolang de notaris de doorhaling elektronisch aanlevert, dus je betaalt alleen het honorarium van de notaris.
Hoe los je een overbruggingskrediet af?
In de regel vanzelf: de notaris lost het krediet af uit de verkoopopbrengst van je oude woning, nadat de oude hypotheek is afgelost. Tussentijds aflossen mag ook, bijvoorbeeld als je eerder geld vrij krijgt, en je rente daalt dan direct mee. Een vergoeding voor vervroegd aflossen mag nooit hoger zijn dan het financiële nadeel van de geldverstrekker, en bij een variabele rente is dat nadeel er meestal niet. Vraag de berekening op voordat je overmaakt.
Kun je een overbruggingskrediet van familie krijgen?
Ja, en het is vaak de goedkoopste route. Er is geen taxatie of acceptatietoets nodig en jullie spreken de rente onderling af. Leg rente, looptijd en het moment van terugbetalen schriftelijk vast. Voor renteaftrek moet de lening aantoonbaar voor de eigen woning zijn, moet er een aflosverplichting van ten hoogste 360 maanden ten minste annuïtair in staan en moet je de gegevens ervan in je aangifte inkomstenbelasting invullen. Is de lening direct opeisbaar en ligt de rente onder de markt, dan kan de Belastingdienst het renteverschil als schenking zien.
Wat is een goed alternatief voor een overbruggingskrediet?
Beide leveringen op dezelfde dag laten plaatsvinden bij dezelfde notaris is het goedkoopst, want dan betaalt de opbrengst van het ene huis direct het andere. Daarna volgen eigen spaargeld, een lening van familie en het verhogen van de bestaande hypotheek op je oude woning. Welke variant het gunstigst is, hangt af van de tarieven en van hoelang je met twee huizen verwacht te zitten.
Wanneer je een adviseur of vakman inschakelt
Een overbrugging aanvragen terwijl je huis nog te koop staat is precies het soort dossier waarin een hypotheekadviseur zijn kosten terugverdient. Het acceptatiebeleid verschilt sterk per geldverstrekker: de een rekent met 85 procent van de taxatiewaarde, de ander met 90 procent, en weer een ander financiert een onverkochte woning helemaal niet. Advies en bemiddeling voor de hele financiering kosten in 2026 gemiddeld ongeveer 2.500 euro, waarbij het overbruggingsdeel meestal geen aparte factuur oplevert.
Zelf uitzoeken kan prima als je oude woning al verkocht is en de leveringen kort op elkaar volgen. Wordt het ingewikkelder, bijvoorbeeld bij nieuwbouw met bouwtermijnen, bij een pensioeninkomen of bij een lening van familie, dan is een gesprek over advies bij je financiering het geld waard. Voor de fiscale kant van de bijleenregeling en een familielening is een fiscalist de aangewezen partij; reken daar op een uurtarief. En loopt de verkoop vast, bel dan eerst je eigen geldverstrekker: die ziet je dossier en denkt vaak mee over verlenging voordat het krediet opeisbaar wordt.
Bronnen en controle
- Box 1: uitleg en tarieven (schijven en percentages 2026) Belastingdienst geraadpleegd 28 augustus 2026
- Vorige woning staat te koop Belastingdienst geraadpleegd 28 augustus 2026
- Ik verhuur mijn woning die te koop staat, krijg ik renteaftrek? Belastingdienst geraadpleegd 28 augustus 2026
- Wet inkomstenbelasting 2001, tekst geldend op 1 januari 2026 (artikel 2.10 tarief en tariefsaanpassing, 3.111 verhuisregeling, 3.119a eigenwoningschuld, 3.119aa eigenwoningreserve, 3.119c aflossingseis, 3.120 aftrekbare kosten) Overheid.nl, wetten.overheid.nl geraadpleegd 28 augustus 2026
- Tijdelijke regeling hypothecair krediet, tekst geldend op 1 januari 2026 (artikel 4 financieringslast en artikel 5 maximale lening ten opzichte van de woningwaarde) Overheid.nl, wetten.overheid.nl geraadpleegd 28 augustus 2026
- Besluit Gedragstoezicht financiële ondernemingen Wft, artikel 81c over vervroegd aflossen van een hypothecair krediet Overheid.nl, wetten.overheid.nl geraadpleegd 28 augustus 2026
- Successiewet 1956, tekst geldend op 1 januari 2026 (artikel 15 over renteloze en laagrentende leningen tussen particulieren) Overheid.nl, wetten.overheid.nl geraadpleegd 28 augustus 2026
- Tarieven 2026: inschrijven vestiging en doorhaling van het recht van hypotheek Kadaster geraadpleegd 28 augustus 2026
Hypotheektechnisch gecontroleerd 28 augustus 2026
- Uitgezocht wat hier wet is en wat de geldverstrekker zelf bedenkt. De regel dat je bij een onverkocht huis met 90 procent van de taxatiewaarde rekent, staat nergens in de wet: de Tijdelijke regeling hypothecair krediet staat een hypotheek toe tot honderd procent van de waarde van de woning, dus die tien procent is de veiligheidsmarge van de bank. Ook rechtgezet dat de overbruggingsrente altijd als extra maandlast in de inkomenstoets zou meetellen. Artikel 4, zesde lid, van diezelfde regeling staat de geldverstrekker juist toe om de lasten van je onverkochte woning en de kosten van het overbruggingskrediet buiten de toets te laten, zolang aannemelijk is dat je ze een redelijke tijd kunt betalen. Het mag, het hoeft niet, en de pagina zegt nu dat je dit per aanbieder moet navragen.
- Nagerekend tegen welk percentage je de overbruggingsrente in 2026 mag aftrekken. Dat is hoogstens 37,56 procent, ook als je over een deel van je inkomen 49,5 procent belasting betaalt. Verdien je minder dan 38.883 euro, dan trek je af tegen je eigen, lagere tarief van 35,75 procent. Erbij gezet is de voorwaarde die eronder ligt: de rente is alleen aftrekbaar als je de lening volgens het contract in maximaal 360 maanden ten minste annuïtair aflost, wat bij een overbrugging vanzelf goed gaat omdat je haar in één keer terugbetaalt.
- Twee onjuistheden over de renteaftrek verbeterd. De pagina schreef dat een lening zonder hypotheek nooit aftrekbaar is; de wet stelt hypothecaire zekerheid helemaal niet als eis, dus een persoonlijke lening met een vast aflosschema kan wel degelijk aftrek geven en een doorlopend krediet niet. En er stond dat je de aftrek voorgoed kwijt bent als je je oude huis tijdelijk verhuurt; de Belastingdienst zegt dat je hem terugkrijgt zodra de huurder eruit is, zolang dat gebeurt binnen drie jaar na het kalenderjaar waarin je zelf vertrok.
- De drie rekenvoorbeelden nagerekend tot het laatste bedrag, en daar kwam een fout uit. De taxatie van je oude woning hoort bij het krijgen van de lening en is daarom net zo aftrekbaar als de rente, maar in de sommen stond zij voor het volle bedrag. Van die 500 euro krijg je 188 euro terug, dus negen maanden overbruggen kost geen 5.500 maar ongeveer 5.300 euro, en een half jaar verlengen geen ruim 4.000 maar bijna 3.900 euro. Ook aangepast: het omslagpunt waarop wachten duurder wordt dan de vraagprijs verlagen ligt bij zeventien maanden, niet bij achttien.
- Gecontroleerd wat aflossen en doorhalen mogen kosten. Een geldverstrekker mag voor vervroegd aflossen nooit meer rekenen dan zijn eigen financiële nadeel en moet je die berekening vooraf geven; dat is artikel 81c van het Besluit Gedragstoezicht financiële ondernemingen Wft en geen gunst. Bij het Kadaster kost het doorhalen van een hypotheekinschrijving niets zolang de notaris het elektronisch aanlevert, tegenover 103,50 euro voor het vestigen ervan. Bij zo'n doorhaling betaal je dus alleen het honorarium van de notaris, en dat stond er eerst niet bij.
Uitgevoerd door de redactie van dehuisgids.nl aan de hand van de bronnen hierboven. Wij geven algemene informatie en geen persoonlijk advies.
Ons redactionele beleid: hoe we schrijven, controleren en bijwerken
Verder lezen over dit onderwerp
Hypotheekadviseur
Overbruggingshypotheek
Hypotheek adviseur